

מבחן CUSUM ליציבות רגרסיה ולשינוי מבני
למדו כיצד שאריות רקורסיביות יוצרות מסלול CUSUM, מה בודקים הגבולות וכיצד המבחן שונה ממבחני Chow ו-CUSUM של ריבועים ומניטור בזמן אמת.
במדריך הזהמה שואל מבחן CUSUM לרגרסיה
תקציר קצר
מבחן CUSUM לרגרסיה מחבר שאריות רקורסיביות של תחזית צעד אחד לפי סדרן בזמן ובודק אם המסלול המצטבר תואם מקדמים יציבים. חציית גבול היא ראיה נגד מודל היציבות שנבחר, אך אינה מזהה סיבה, תאריך שינוי יחיד או הזדמנות מסחר.
מה שואל מבחן CUSUM לרגרסיה
רגרסיה עשויה להיראות סבירה על פני מדגם שלם גם אם הקשר השתנה באמצעו. שגיאות תחזית חיוביות בתקופה אחת ושליליות בתקופה מאוחרת יותר יכולות להתקזז בסיכום רגיל של כל המדגם. מבחן CUSUM לרגרסיה משמר את הסדר: הוא צובר את שגיאות התחזית הרקורסיביות ובודק אם המסלול מתרחק מדי מהמסלול הצפוי תחת יציבות המקדמים.
Brown, Durbin ו-Evans פיתחו כלים לבדיקת יציבות רגרסיה באמצעות שאריות רקורסיביות, ובהם CUSUM ו-CUSUM של ריבועים. המבחנים בודקים אם הקשר ברגרסיה תואם קביעות לאורך המדגם, תחת הנחות המודל. הם אינם מסבירים מדוע חל שינוי, והם שונים מכללי CUSUM לבקרת תהליכים תעשייתית, הצוברים סטיות מממוצע יעד שנבחר בנפרד.
המדריך מתמקד ב-CUSUM לרגרסיה של Brown–Durbin–Evans. תוכנות עשויות להשתמש בשם ״CUSUM״ לכמה סטטיסטיים, לכן דוח צריך לציין את רצף השאריות, הסקלה, הגבולות והתפלגות הייחוס, ולא להסתמך על התווית לבדה.
בנו שאריות רקורסיביות בלי להשתמש בתצפיות עתידיות
נכתוב את הרגרסיה \(y_t=x_t'\beta+u_t\), כאשר \(x_t\) כולל חותך אם המודל כולל אותו, ו-\(k\) הוא מספר המקדמים. התחילו במספר תצפיות מספיק לאמידת המודל, עם דרגת עמודות מלאה. לכל תצפית מאוחרת יותר, אמדו את הרגרסיה באמצעות נתונים עד \(t-1\) בלבד, ואז חזו את \(y_t\).
אם \(X_{t-1}\) מכילה את המשתנים המסבירים עד התצפית הקודמת, השארית הרקורסיבית היא:
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
המונה הוא שגיאת תחזית לצעד אחד. המכנה מתאים את אי־הוודאות בתחזית למינוף שתלוי ב-\(x_t\); הוא אינו אומדן לתנודתיות השוק בפני עצמו. במודל ליניארי יציב קלאסי, עם משתנים קבועים מתאימים ושגיאות בלתי תלויות ושוות שונות, לשאריות הרקורסיביות יש ממוצע אפס, הן אינן מתואמות זו עם זו ושונותן זהה. תכונות אלה מצדיקות צבירה שלהן, אך הן אינן מובטחות רק מפני שהרגרסיה נאמדה בריבועים פחותים.
התצפיות הראשוניות קובעות את המקדמים; הן אינן סדרת שאריות מחוץ למדגם של התהליך הרקורסיבי. אם מטריצת התכנון הראשונית כמעט סינגולרית, גם תחזיות מאוחרות עלולות להיות לא יציבות. ציינו את המדגם הראשוני, המשתנים והטרנספורמציות, מפני שכל אחד מהם משנה את מסלול השאריות ואת השאלה הנבדקת.
צברו שגיאות עם סימן והשוו את המסלול לגבולות המבחן
נסמן ב-\(\hat\sigma\) את קנה המידה המשמש במימוש הנבחר. המסלול המצטבר עד תצפית \(r\) ניתן לכתיבה כך:
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
תחת השערת היציבות, חידושים חיוביים ושליליים אמורים להתאזן לאורך זמן, למעט תנודות דגימה. משווים את המסלול לגבולות קריטיים שנגזרו מהתפלגות האפס של המבחן. אם המסלול חוצה גבול, המבחן דוחה קביעות של המקדמים ברמת המובהקות שנבחרה ובהתאם להנחותיו. הסקלה המדויקת ובניית הגבולות משתנות בין מימושים; רצועה קבועה שצוירה ביד אינה תחליף לערכים קריטיים תואמים.
כיוון המסלול מסייע לפרש את הדפוס. רצף מתמשך של שאריות רקורסיביות חיוביות דוחף את הסכום כלפי מעלה, כי התוצאה הנצפית שוב ושוב עולה על הערך שהותאם קודם. רצף שליליות דוחף אותו כלפי מטה. שגיאות מתחלפות יכולות להשאיר את המסלול קרוב לרמתו הקודמת גם אם השאריות הבודדות אינן קטנות. לכן CUSUM משתמש גם בגודל שגיאות התחזית וגם בסדרן.
שינוי בחותך נוטה, כאשר שאר התנאים דומים, ליצור שאריות באותו כיוון. בשינוי בשיפוע, כיוון שגיאת החיזוי עשוי להיות תלוי במיקום ובסימן של \(x_t\). אם המשתנה המסביר נע סביב הממוצע שלו, חלק מהשפעת שינוי השיפוע עשויה להתקזז בסכום מצטבר יחיד. לכן מסלול שנשאר בתוך הגבולות אינו מוכיח שכל מקדמי הרגרסיה נותרו קבועים. בדקו גם את מסלולי המקדמים הרקורסיביים, מבחני אינטראקציה ועוצמת המבחן.
נניח שתי סדרות היפותטיות של שאריות רקורסיביות מתוקננות. שש תצפיות רצופות של \(+0.4\) יוצרות עלייה מצטברת של \(2.4\). הסדרה \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) מסתיימת באפס. בשתיהן ערכי השאריות המוחלטים זהים, אך רק בראשונה הכיוון מתמיד. הסכומים מדגימים את המנגנון; הם אינם ערכים קריטיים, ערך-p או ראיה לגבי נכס אמיתי.
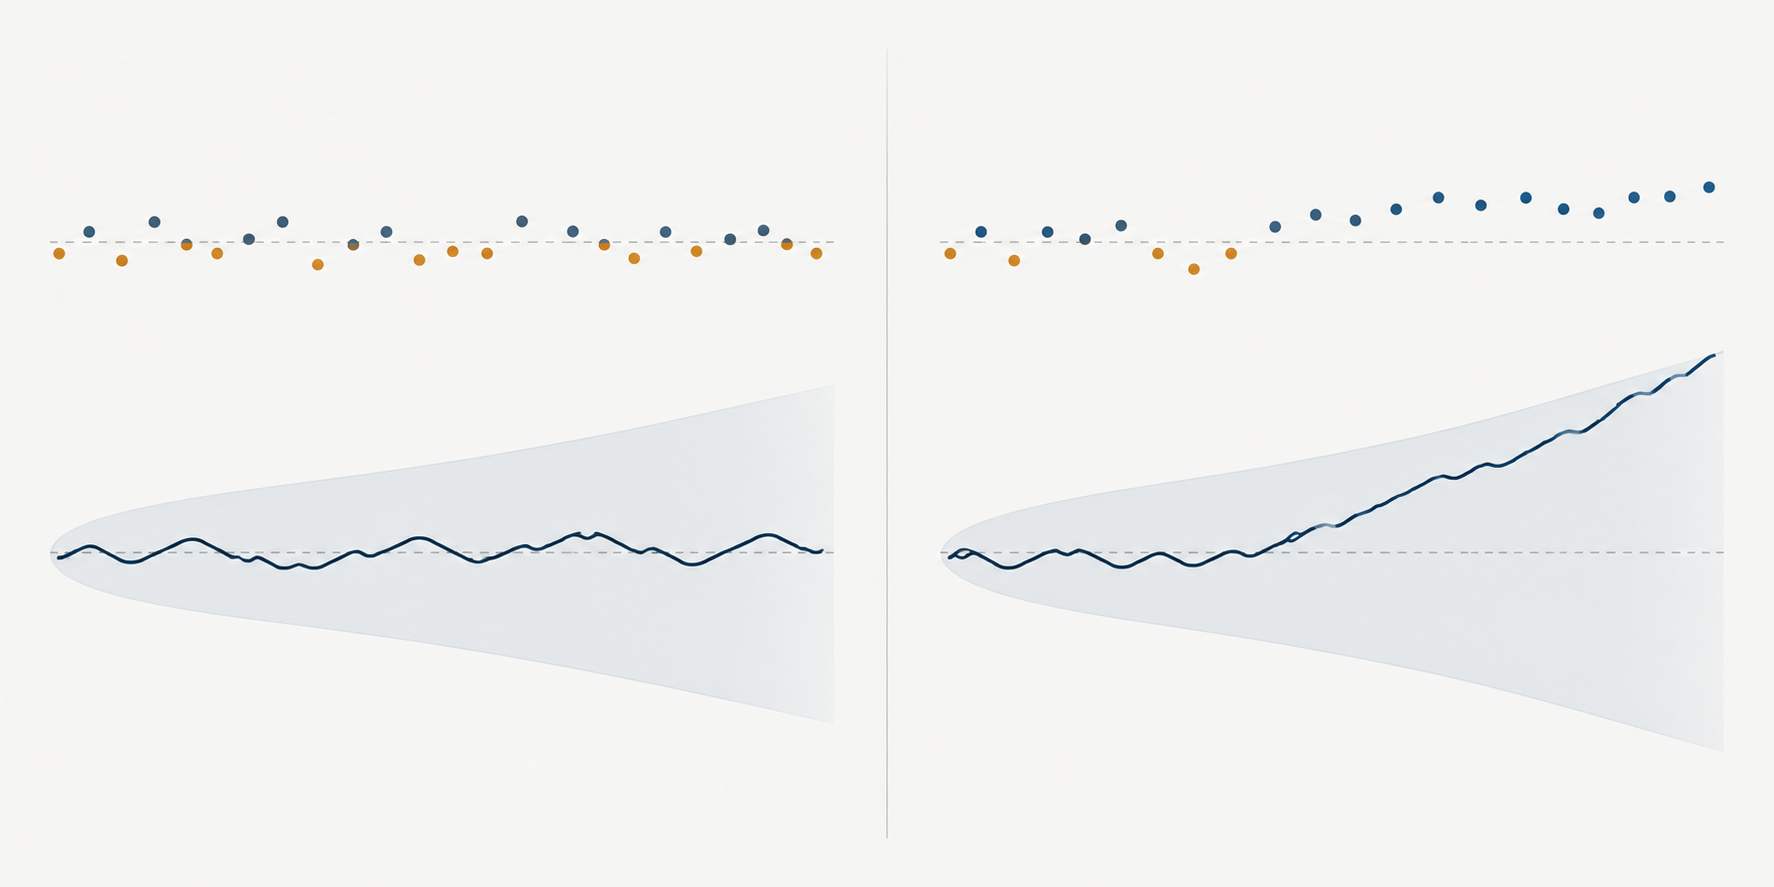
התייחסו ל-CUSUM של ריבועים כאבחון אחר
CUSUM של ריבועים מחבר את ריבועי השאריות הרקורסיביות במקום את סימניהן. צורה פשוטה של החלק המצטבר היא:
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
בתהליך יציב עם שונות שגיאה קבועה, החלק המצטבר צפוי לגדול בקירוב ביחס למספר התצפיות. ריכוז של שאריות גדולות בריבוע עשוי להפוך את המסלול לתלול יותר; תקופה שקטה יכולה לשטח אותו. Brown, Durbin ו-Evans דנים בכך לצד CUSUM עם סימן, ועבודות מאוחרות יותר חוקרות מבחני CUSUM של ריבועים המבוססים על שאריות ריבועים פחותים רגילים.
אל תפרשו את מסלול השאריות בריבוע כמבחן טהור לתנודתיות או כחלופה נקייה לבדיקת שינוי במקדמים. תצפיות גדולות, שינוי בשונות, ממוצע מותנה שמוגדר לא נכון ומקדמי רגרסיה משתנים יכולים כולם להשפיע עליו. מנגד, CUSUM עם סימן עלול להיות מכויל באופן שגוי כאשר השונות משתנה, גם אם השגיאות החיוביות והשליליות עדיין מתאזנות. מבחן ARCH-LM שואל שאלה ממוקדת יותר על יכולת החיזוי של שאריות בריבוע; גם הוא אינו מאבחן כל דפוס תנודתיות אפשרי.
השתמשו בסטטיסטי שתואם לשאלת השבר
מבחן Chow לתאריך קבוע משווה מקדמי רגרסיה משני צדי תאריך שנקבע מראש. CUSUM לרגרסיה בוחן מסלול רקורסיבי לפי סדר התצפיות ואינו דורש תאריך שבר יחיד שנקבע מבחוץ. חציית גבול אינה נותנת תאריך מדויק שבו החל שינוי חד יחיד. סחיפה הדרגתית, כמה שינויים, רצף חריגים או כשל במודל השונות עשויים ליצור מסלולים שונים.
כאשר תאריך השינוי אינו ידוע והמטרה היא מבחן רשמי לשבר יחיד, Andrews מפתח הליכי supremum Wald, יחס נראות ומכפיל לגרנז׳ עם ערכים קריטיים לא סטנדרטיים. הם מחפשים בין תאריכים אפשריים ומביאים בחשבון את החיפוש. אין להחליף את סטטיסטי המבחן או הערכים הקריטיים שלהם ברצועות CUSUM של Brown–Durbin–Evans. שברים מרובים דורשים הליכים והנחות נוספים. ראו את המדריך למבחן Chow להשוואה בתאריך נתון ואת מאמר Andrews על נקודת שינוי לא ידועה לבעיית החיפוש הרחבה יותר.
ההבחנה חשובה כאשר אנליסט מפעיל אבחונים רבים. ניסיון חוזר של CUSUM, CUSUM של ריבועים, תאריכים מועמדים, משתנים וחלונות מדגם יוצר בעיית בחירה. רמת מובהקות נומינלית של מבחן יחיד שנקבע מראש אינה מתארת את הסיכוי לאזעקת שווא אחת לפחות בכל הניסיונות האלה. תעדו איזה מסלול או סטטיסטי נבחר לפני בחינת התוצאות, או השתמשו בהסקה שמביאה את החיפוש בחשבון.
הפרידו בין מבחן היסטורי לניטור יציבות בזמן אמת
מבחן היסטורי בוחן מדגם עבר קבוע. כלל ניטור בוחן שוב ושוב נתונים חדשים לאחר תקופת בסיס. שימוש באותו גבול של מבחן חד־פעמי בכל תצפית חדשה אינו משמר בהכרח את שיעור אזעקות השווא הנומינלי; להחלטות חוזרות יש מבנה הסתברותי שונה.
Chu, Stinchcombe ו-White פיתחו הליכי fluctuation ו-CUSUM לניטור בזמן אמת לאחר שמדגם היסטורי שימש לאמידת הקשר היציב. גבולות הניטור שלהם מביאים בחשבון מבטים חוזרים תחת התנאים האסימפטוטיים במאמר. מדגם הבסיס עצמו צריך להיות מתאים, ותכנון הניטור צריך להגדיר מה עושים אחרי התראה, מתי מעדכנים פרמטרים וכמה זמן ממשיכים לנטר. אין לכנות תרשים CUSUM היסטורי הליך מקוון בלי להחליט על הדברים האלה.
במערכת מסחר, התראה אומרת שייתכן שהקשר במודל כבר אינו תואם את הנתונים הנכנסים במידה שמאפשרת להניח יציבות בנוחות. היא יכולה להפעיל בדיקה או סקירת סיכון שנקבעה מראש. היא אינה אומרת איזה מקדם השתנה, אם צריך לבצע עסקה או אם צמצום חשיפה ישפר תשואה. בניטור חוזר, בדקו גם את זמן הגילוי ואת עלות אזעקות השווא לצד הסף הסטטיסטי.
בדקו את ההנחות לפני קריאת תרשים CUSUM פיננסי
הגזירה הקלאסית של השאריות הרקורסיביות מניחה קשר ליניארי שמוגדר נכון ותהליך שגיאות בעל שונות יציבה וללא מתאם סדרתי. סדרות פיננסיות עלולות להפר תנאים אלה עקב התקבצות תנודתיות, זנבות כבדים, מחירים מיושנים או לא מסונכרנים, אופקי תשואה חופפים ושינויים במבנה השוק. רצף שאריות בכיוון אחד יכול לשקף שינוי אמיתי במקדמים, דינמיקה שהושמטה, חותמות זמן שגויות או תקופת תנודתיות שמשנה את התפלגות הייחוס.
החלפת אומדן השונות המשותפת לאחר התאמת ריבועים פחותים אינה מייצרת אוטומטית גבולות CUSUM תקפים. הסקה עמידה להטרוסקדסטיות או לתלות דורשת סטטיסטי והתפלגות ייחוס שנבנו לתנאים האלה. תרשים CUSUM לרגרסיה הוא אבחון יציבות; הוא אינו תחליף לבדיקת תלות בשאריות, לבדיקת הטרוסקדסטיות מותנית או לאימות המפרט. לשאלות אלה ראו את מדריך ARCH-LM להתקבצות תנודתיות ואת מדריך שגיאות התקן העמידות.
בחרו את מרווח הדגימה ולוח המסחר לפני יצירת השאריות. תשואה מסגירה לסגירה החוצה חופשה ארוכה אינה אותו מרווח כמו תשואה של יום מסחר רגיל. פעולות תאגידיות, גלגול חוזים, המרת מטבע ותצפיות חסרות עשויים גם הם ליצור שגיאות תחזית שנראות כחוסר יציבות. אל תמלאו פערים או תיישרו מחירי נכסים באופן מכני בלי להסביר מה מייצגת תצפית בזמן \(t\) במודל.
דווחו מספיק פרטים כדי שאפשר יהיה לשחזר את המבחן
ציינו את המשתנה התלוי, המשתנים המסבירים, החותך, הטרנספורמציות, תאריכי המדגם, התדירות, תקופת האמידה הראשונית ומספר השאריות הרקורסיביות. ציינו אם השאריות חולקו בשונות תחזית רקורסיבית וכיצד נאמדה \(\hat\sigma\). זהו את גרסת CUSUM או CUSUM של ריבועים, את התפלגות הייחוס, הרמה הקריטית, כלל הגבולות וכל ברירת מחדל בתוכנה שמשפיעה על התוצאה.
הציגו את המסלול או הסטטיסטי לצד המקדמים המותאמים ואבחוני השאריות. חציית גבול היא ראיה נגד קביעות תחת המודל שנבדק, לא אומדן לסיבה כלכלית או להשפעה סיבתית של אירוע מסוים. אם המטרה היא חיזוי או מסחר, השתמשו בתקופות כרונולוגיות מחוץ למדגם, ציינו מתי כל התראה הייתה זמינה והביאו בחשבון מרווח, השפעת שוק, עמלות, השאלה, מימון ומחזור. השוו את התגובה למודל קבוע. אזהרת יציבות עשויה להצדיק בדיקת מודל; היא אינה מוכיחה יתרון לכלל מסתגל.
Brown, Durbin ו-Evans מציגים את הליכי היציבות CUSUM לשאריות רקורסיביות ו-CUSUM של ריבועים במאמרם מ-1975. McCabe ו-Harrison חוקרים מבחן CUSUM של ריבועים המשתמש בשאריות ריבועים פחותים רגילים. לנקודות שינוי לא ידועות ראו Andrews (1993); לניטור סדרתי ראו Chu, Stinchcombe ו-White (1996). מדריכים קשורים עוסקים ברגרסיית OLS, מבחן Chow והתקבצות תנודתיות.
שאלות נפוצות
Q1האם מבחן CUSUM מזהה את התאריך המדויק של שבר מבני?
לא. המסלול עשוי להראות מתי שגיאות תחזית מצטברות מתחילות לנוע בהתמדה, אך חציית גבול אינה אומדן רשמי לתאריך שבר יחיד וייחודי. הליכים לתאריך לא ידוע משתמשים בסטטיסטי חיפוש ובערכים קריטיים משלהם.
Q2האם CUSUM של ריבועים הוא אותו דבר כמו מבחן להתקבצות תנודתיות?
לא. הוא עוקב אחר החלק המצטבר של ריבועי השאריות הרקורסיביות ויכול להגיב לכמה סוגים של מפרט שגוי או חוסר יציבות. ARCH-LM מתמקד בחיזוי סדרתי של ריבועי שאריות תחת הנחותיו.
Q3האם אפשר להשתמש בכל יום מחדש בגבול CUSUM ההיסטורי להתראות בזמן אמת?
לא באופן אוטומטי. בדיקה חוזרת עם כל תצפית חדשה משנה את מאפייני אזעקות השווא. הליך ניטור סדרתי זקוק לגבולות שנבנו למבטים חוזרים ולתקופת בסיס יציבה מוגדרת.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מדוע מבחן CUSUM לרגרסיה משתמש בשאריות רקורסיביות?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
קראו את המדריך המעמיקCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
קראו את המדריך המעמיקMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
קראו את המדריך המעמיק