

מבחני Bai–Perron לריבוי שברים מבניים ברגרסיה
למדו כיצד שיטות Bai–Perron מחפשות מספר ותאריכים לא ידועים של שברים ברגרסיה, כיצד פועלים קיטום וערכים קריטיים, ומה אומדני השבר אינם יכולים להוכיח.
במדריך הזהמה בודק מבחן רגרסיה עם כמה שברים
תקציר קצר
שיטות Bai–Perron אומדות יחד את מועדי השבר ברגרסיה עבור מספר שברים שנבחר, ואז משתמשות במבחנים או בכללי בחירת מודל כדי להעריך כמה שברים הנתונים תומכים בהם. התאריכים והמספר תלויים ברגרסיה, באורך המינימלי של מקטע, בהנחות השגיאה ובהליך החיפוש; הם אינם מזהים סיבה או יתרון מסחרי.
מה בודק מבחן רגרסיה עם כמה שברים
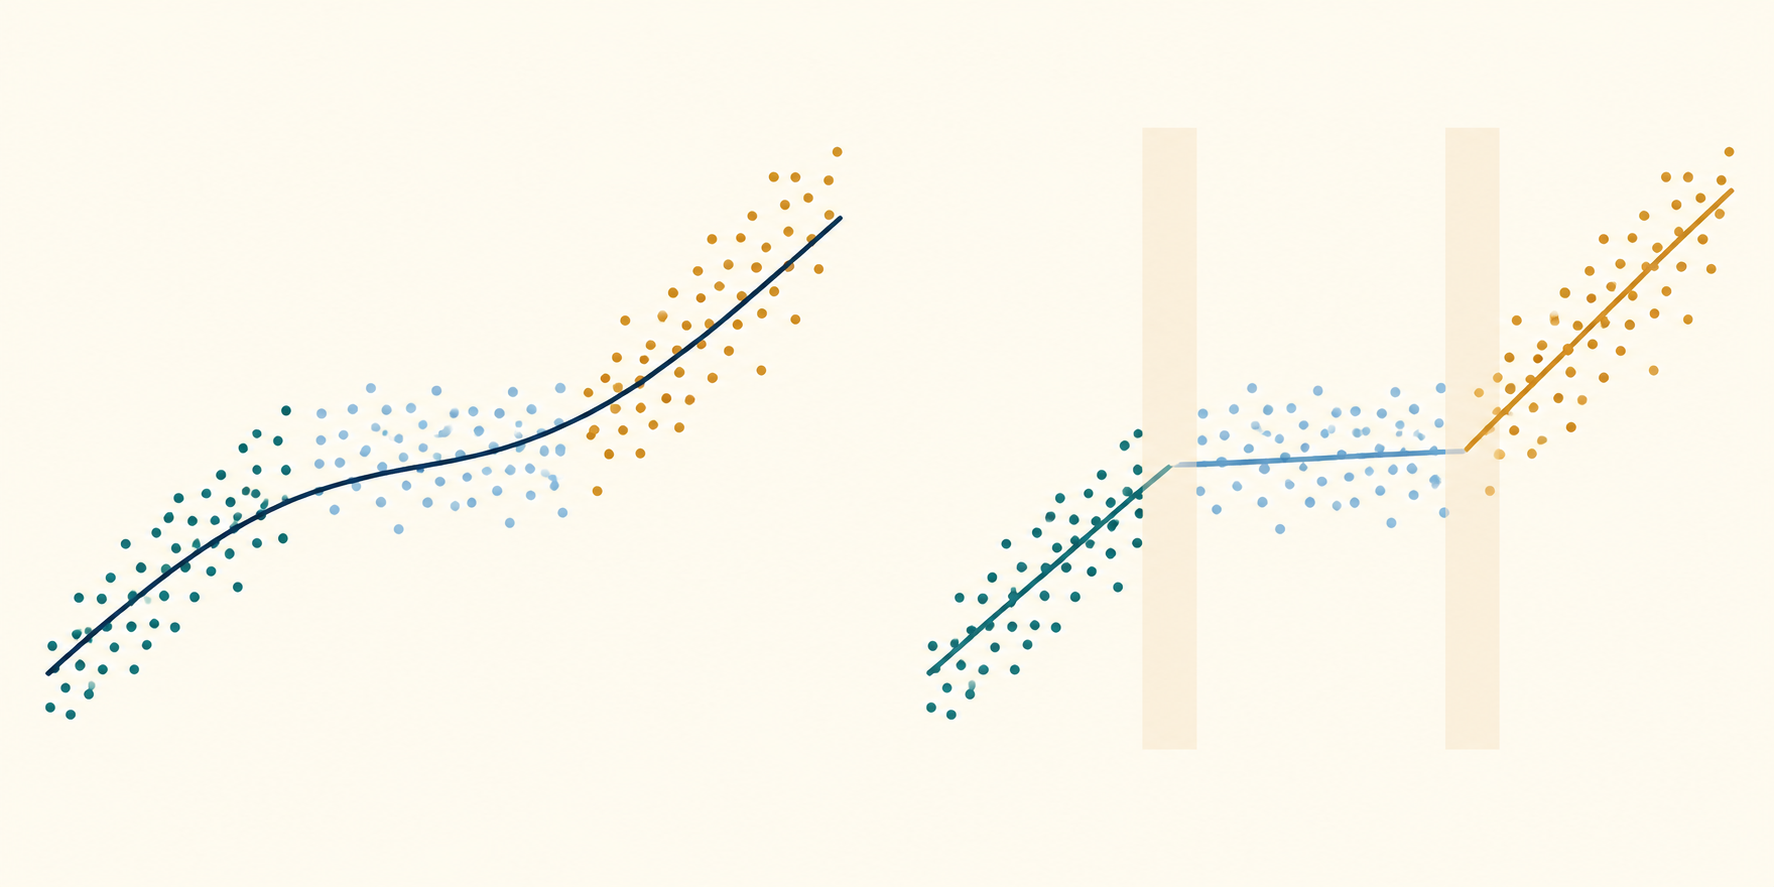
שבר מבני ברגרסיה פירושו שמקדם אחד או יותר עשויים להשתנות בנקודה לא ידועה במדגם. אומדן יחיד לכל המדגם עלול להסתיר זאת: אם הקשר בין תשואה לסיכון חיובי בתקופה אחת ונחלש או מתהפך בהמשך, ייתכן שהמקדם הממוצע אינו מתאר היטב אף אחת מהתקופות. הליכי Bai–Perron הופכים את החשש לחיפוש מוגדר אחר חלוקות של התצפיות.
ההבדל העיקרי ממבחן Chow הוא האם התאריך נקבע מראש. מבחן Chow משווה תתי־מדגמים סביב תאריך שניתן; בדיקת תאריכים רבים ודיווח על סטטיסטי Chow הרגיל הגדול ביותר אינם משמרים את התפלגות הייחוס הרגילה של המבחן. מבחני Bai–Perron מביאים בחשבון את החיפוש בין תאריכים אפשריים ויכולים להעריך יותר משבר אחד. למקרה של תאריך שנקבע מראש, ראו את המדריך למבחן Chow.
חשוב גם להבחין בין השיטה לבין CUSUM לרגרסיה. CUSUM בוחן מסלול מסודר של שאריות רקורסיביות כדי לחפש ראיות לחוסר יציבות, אך אינו מפיק כשלעצמו רשימה נבחרת של כמה תאריכי שבר. Bai–Perron אומדים במקום זאת חלוקה במסגרת מודל רגרסיה מקוטע מפורש. אף אחת מהשיטות אינה מסבירה מדוע הקשר השתנה. לאבחון מסלול השאריות, ראו את מדריך CUSUM לרגרסיה.
כתבו רגרסיה עם תאריכים לא ידועים ומספר שברים לא ידוע
נניח שיש \(T\) תצפיות ו-\(m\) שברים בתאריכים שלמים \(T_1<\cdots<T_m\). נגדיר \(T_0=0\) ו-\(T_{m+1}=T\), ואת מקטע \(j\) כתצפיות \(T_{j-1}+1,\ldots,T_j\). במודל של שינוי מבני מלא:
\[ y_t=x_t'\beta_j+u_t,\qquad T_{j-1}<t\le T_j,\quad j=1,\ldots,m+1. \]
כאן \(y_t\) הוא המשתנה התלוי, \(x_t\) הוא וקטור המשתנים המסבירים שנכללו, \(\beta_j\) הוא וקטור המקדמים במקטע \(j\), ו-\(u_t\) הוא השגיאה. הלא־נודעים אינם רק ערכי המקדמים: אלא אם נקבעו מראש בתכנון, צריך לאמוד או לבחור גם את תאריכי השבר ואת מספרם \(m\). המודל מניח גם שלסדר התצפיות יש משמעות ושבכל מקטע וקטור המקדמים יציב לפי המפרט שנבחר.
בדוגמה פיננסית, \(y_t\) עשויה להיות תשואת תיק, ו-\(x_t\) עשוי לכלול תשואת שוק, שינוי ריבית או מדד תנודתיות. גילוי שבר פירושו שהממוצע המותנה הליניארי המקטעי שנבחר מתאים טוב יותר בתוך המדגם לפי ההליך. אין פירוש הדבר שאירוע מסוים שינה את המקדם, שהמשתנה אקסוגני או שהקשר יישאר יציב מחוץ למדגם.
כדאי להבחין בין מועד תצפית לתאריך קלנדרי. אם התצפיות הן ימי מסחר, שבר בין ימי המסחר 120 ו־121 אינו חייב להיות יום קלנדרי אחד של פעילות שוק; חגים, ציטוטים חסרים ודגימה לא סדירה משפיעים על ההתאמה. ציינו כיצד סודר המדגם וכיצד מדווח תאריך השבר לפני שמתייחסים אליו כאל מועד של אירוע.
בחרו במכוון שינוי מלא או חלקי
במודל שינוי מבני מלא, כל מקדם ב-\(\beta_j\) יכול להשתנות בין המקטעים. כך גם החותך וגם כל השיפועים יכולים להשתנות, אך נדרשים יותר פרמטרים ייחודיים לכל מקטע. לכן קשה יותר לאמוד שבר בדיוק כאשר המקטעים קצרים או וקטור המסבירים גדול. שינוי מלא מתאים רק כשהשאלה מאפשרת לכל קשר ממודל להתאפס מחדש.
במודל שינוי מבני חלקי, חלק מהמקדמים מוגבלים להיות משותפים ואחרים יכולים להשתנות. למשל, נכתוב \(\beta_j=(\delta',\gamma_j')'\), כאשר \(\delta\) משותף למקטעים ו-\(\gamma_j\) ייחודי למקטע. זו יכולה להיות הגבלה מהותית, למשל מתן אפשרות לחותך ולשיפוע של חשיפה למדיניות להשתנות, תוך שמירה על אפקט משותף של משתנה בקרה. ההגבלה משנה גם את פונקציית המטרה וגם את התפלגות הייחוס של המבחן; יש לציין אותה ולא להתייחס אליה לפישוט חסר השלכות.
גם החישוב שונה. בשינוי מלא, סכום ריבועי השאריות (RSS) של חלוקה מועמדת הוא סכום ערכי RSS של מקטעים נפרדים, ולכן ניתן להשתמש ברקורסיה של תכנון דינמי כדי למטב חלוקה למספר שברים נתון. במודל חלקי, המקדמים המשותפים מקשרים בין כל המקטעים. Bai ו־Perron מתארים הליך איטרטיבי שמחליף בין אמידת מועדי השבר והמקדמים המשתנים כשהמקדמים המשותפים מוחזקים קבועים, לבין עדכון המקדמים המשותפים עבור חלוקה נתונה. סכימת ה־RSS הפשוטה של המקטעים אינה פותרת לבדה את המודל המוגבל הזה במשותף. המפרט צריך לנבוע מהשאלה המדעית או החיזויית, ולא מהגרסה שמדווחת על יותר שברים.
קבעו אורך מקטע מינימלי לפני בחינת התאריכים האפשריים
חיפוש שברים דורש מספר מינימלי של תצפיות בכל מקטע. כלל הקיטום מונע התאמה של מקטעים קצרים מאוד העלולים להפיק מקדמים לא יציבים, אך גם שולל שינויים אמיתיים שמתרחשים קרוב מדי לקצה המדגם או לשבר אחר. זהו חלק מהתכנון, לא חוק טבע אוניברסלי.
נבחן מדגם היפותטי במפורש ובו \(T=240\) תצפיות ושיעור קיטום נבחר של 15%. נקבל \(h=0.15\times240=36\) תצפיות כאורך המינימלי של מקטע. עבור שבר אחד, כשמועד השבר מציין את התצפית האחרונה במקטע הקודם, התאריכים המותרים הם \(36\le T_1\le204\). בכל צד יהיו לפחות 36 תצפיות.
עבור שני שברים, זוגות התאריכים המותרים צריכים לקיים:
\[ 36\le T_1,\qquad T_1+36\le T_2\le204. \]
באופן שקול, \(T_1\le168\), ועל \(T_2\) להשאיר 36 תצפיות אחרי השבר השני ולהיות במרחק של לפחות 36 תצפיות מהראשון. הזוג \((72,156)\) מותר: שלושת המקטעים שלו כוללים 72, 84 ו־84 תצפיות. הזוג \((80,100)\) אינו מותר, כי המקטע האמצעי כולל רק 20 תצפיות. עם \(h\) זה, לא יכולים להיות יותר מחמישה שברים ב־240 תצפיות: שישה מקטעים דורשים לפחות \(6\times36=216\) תצפיות, ואילו שבעה דורשים \(7\times36=252\).
שיעור 15% כאן הוא בחירת תכנון היפותטית מפורשת, לא המלצת ברירת מחדל. שיעור גדול יותר עשוי לשלול משטרים קצרי־טווח ותאריכים סמוכים לגבולות המדגם; שיעור קטן יותר מאפשר מקטעים קצרים אך עלול להשאיר מעט מדי מידע לאמידה יציבה של שיפועים ושל כמויות שונות־משותפת לטווח ארוך. בחרו את הכלל לפי תדירות הדגימה, מספר המסבירים, משך המשטר הסביר ושיטת ההסקה. דווחו עליו, וכאשר זה מוצדק עניינית בדקו אם המסקנות משתנות בערכי קיטום סמוכים. מימושים עשויים להגדיר גודל מדגם אפקטיבי וקצוות באופן שונה כשיש פיגורים או תצפיות חסרות, לכן תעדו את המוסכמה שבה השתמשתם.
השתמשו בתכנון דינמי למציאת חלוקה גלובלית למספר קבוע
במודל שינוי מלא עם \(m\) קבוע, אפשר לנסח את חיפוש התאריכים כמזעור סכום ה־RSS של המקטעים:
\[ \min_{T_1,\ldots,T_m}\;\sum_{j=1}^{m+1}\operatorname{SSR}(T_{j-1}+1,T_j), \]
בכפוף לסדר התאריכים ולאורך המינימלי של מקטע. \(\operatorname{SSR}(a,b)\) הוא סכום ריבועי השאריות המזערי של התאמת מקטע יחיד לתצפיות \(a,\ldots,b\). חיפוש נאיבי בודק כל צירוף של תאריכים, שמספרם גדל במהירות עם \(T\) ו-\(m\).
תכנון דינמי עושה שימוש חוזר בתתי־בעיות אופטימליות. אם \(D(r,j)\) הוא ה־RSS הקטן ביותר לחלוקת התצפיות 1 עד \(j\) ל-\(r\) מקטעים תקפים, צורה אחת של הרקורסיה היא:
\[ D(r,j)=\min_i\{D(r-1,i)+\operatorname{SSR}(i+1,j)\}, \]
כאשר נקודת הפיצול \(i\) מוגבלת כך שכל אחד מ-\(r-1\) המקטעים הראשונים והמקטע האחרון עומדים באורך המינימלי. שמירת נקודת הפיצול שממזערת את העלות בכל שלב מאפשרת לשחזר את התאריכים. לכל מספר מקטעים מותר האלגוריתם מוצא חלוקה בעלת RSS מינימלי גלובלי תחת המודל והאילוצים שנקבעו, במקום להוסיף שברים אחד־אחד באופן חמדני. Bai ו־Perron (2003) מפתחים את החישוב ודנים גם בשינוי מלא וגם בשינוי חלקי.
„גלובלי” כאן פירושו מותנה במספר שנבחר, במסבירים, באיברים דטרמיניסטיים, בקיטום ובמטרה. אין פירוש הדבר שהמודל הסטטיסטי נכון, שהמספר הזה נכון או שהחלוקה מיטבית בכל מפרט אפשרי. ההליך יכול להשוות ביעילות כמה מספרים, אך בחירת \(m\) היא שלב נפרד של הסקה או בחירת מודל.
בחרו את מספר השברים באמצעות הסקה שמתקנת לחיפוש או לפי קריטריון
לאחר חישוב החלוקות הטובות ביותר למספרי מועמדים, יש כמה דרכים להנחות את בחירת \(m\). מבחן \(\sup F(\ell+1\mid\ell)\) הסדרתי משווה מודל עם \(\ell\) שברים למודל עם שבר נוסף, באמצעות סטטיסטי supremum על פני התאריכים המותרים. מבחני double-maximum כגון UDmax או WDmax בודקים היעדר שברים מול חלופה עם מספר שברים לא ידוע עד למקסימום שנקבע. קריטריוני מידע, לרבות קריטריונים מסוג BIC, משווים שיפור בהתאמה עם קנס מורכבות. שיטות אלה עונות על שאלות קשורות אך לא זהות.
ערך קריטי רגיל של F בדרך כלל אינו מתאים לאחר מקסום על פני תאריכי שבר לא ידועים. תחת אפס של היעדר שבר, התאריכים האפשריים אינם מזוהים באותו אופן כמו תחת החלופה, ולכן מתקבלות התפלגויות גבול לא־סטנדרטיות. הערכים הקריטיים תלויים בפרטים כגון קיטום, שינוי מלא לעומת חלקי, המסבירים והנחות על שונות־משותפת של השגיאות. Bai ו־Perron (1998) גוזרים מבחנים לשינויים מרובים; מחקר הערכים הקריטיים המאוחר יותר שלהם מציג ערכים עבור קיטום ומפרטים שונים. Andrews (1993) מציג תוצאות חשובות למבחני אי־יציבות עם נקודת שינוי לא ידועה אחת, אך ערכיו הקריטיים אינם תחליף להליך של כמה שברים.
קל לפרש מבחנים סדרתיים, אך התוצאה עשויה להיות תלויה בעוצמה בכל שלב ובמספר השברים המרבי שנקבע מראש. קריטריוני מידע עשויים לבחור מספרים שונים בגלל קנסות שונים וכי כל מודלי המועמדים עשויים להיות רק קירובים. יותר שברים אינם בהכרח הסבר מציאותי יותר: שיפור התאמה קטן עשוי לעלות בחוסר יציבות של מקדמי המקטעים. דווחו על השיטה, המספר המרבי, הקיטום, רצף המבחנים או הקריטריון והנחות הערכים הקריטיים המתאימות. אם לבחירה יש השלכה, הציגו רגישות במקום להציג מספר נבחר אחד כוודאי.
התייחסו לתאריכים המוערכים כאומדנים מותנים ולא ודאיים
התאריכים שממזערים RSS הם אומדני נקודה תחת מודל מוגדר. אין לדווח עליהם כאילו הנתונים חשפו את הרגע המדויק שבו השתנה קשר כלכלי. שונות מדגמית, שינוי מקדם קטן, שברים סמוכים, תוצאות רועשות, מסבירים עם מעט שונות ומקטע מינימלי ארוך עלולים להפוך את פונקציית המטרה לשטוחה יחסית סביב המינימום. כמה חלוקות סמוכות עשויות להתאים כמעט באותה מידה.
Bai ו־Perron מפתחים רווחי סמך לתאריכי שבר תחת תנאים מוצהרים. הרווחים מתארים אי־ודאות מדגמית עבור תאריכי השבר שבמודל; הם אינם כוללים את כל אי־הוודאות לגבי נכונות הרגרסיה, אילו משתנים יש לכלול, מספר השברים או כלל הקיטום. אם גם מספר השברים אינו ודאי, רווח צר לתאריך המותנה במספר נבחר אחד עלול להמעיט באי־הוודאות הכוללת.
בדיווח מעשי יש להבחין בין מוסכמת התאריך, אינדקס התצפית המוערך, התאריך הקלנדרי המתורגם והרווח של כל שבר. אם הרווחים רחבים או חופפים, תארו את הראיות ככאלה שאינן ממקמות את השינוי היטב בזמן. אל תבחרו תאריך מגרף לאחר שראיתם את התוצאה ואז תציגו אותו כתחזית עצמאית של אירוע. בהשוואה בין שברים מוערכים לאירוע ידוע, הביאו בחשבון שגם האירוע והחלון נבחרו אולי לאחר צפייה בנתונים.
התאימו את ההסקה לתלות סדרתית ולשינוי בשונות
חלוקת RSS היא מדד התאמה; תוקף המבחנים ורווחי הסמך תלוי בהנחות על המסבירים והשגיאות. ברגרסיות פיננסיות קיימים לעיתים קרובות מתאם סדרתי, שונות מותנית לא הומוגנית, חריגים, תנודתיות משתנה, תשואות חופפות או תצפיות א־סינכרוניות. אם אומד השונות המשותפת והערכים הקריטיים מניחים שגיאות בלתי תלויות ושוות־שונות בעוד השאריות תלויות או הטרוסקדסטיות, מובהקות מדווחת עלולה להטעות גם אם תאריכי השבר נראים סבירים.
עבודות Bai–Perron מפתחות נהלים בתנאים רחבים יותר, לרבות צורות של הטרוסקדסטיות ותלות סדרתית, אך על המנתח לבחור את תיקון השונות המשותפת ואת הערכים הייחוסיים המתאימים למפרט בפועל. אומד שונות משותפת עמיד או HAC אינו מתקן דינמיקה שהושמטה, מסביר אנדוגני, ממוצע מותנה שגוי או לוח תצפיות שמחבר מרווחים שאינם בני־השוואה. וגם שימוש בשגיאת תקן עמידה כשלעצמו אינו הופך את מטרת ה־RSS למודל טוב יותר לנתונים.
בדקו תלות של השאריות ודפוסי שונות בתוך המקטעים המועמדים וביניהם. ציינו אם הנחות השגיאה מאפשרות שונות ייחודית למקטע, מתאם סדרתי או שינוי בהתפלגות המסבירים, ואם התאוריה של המבחן שנבחר מכסה זאת. במקטעים קצרים מאוד אמידת שונות משותפת עמידה שברירית במיוחד; זו עוד סיבה לתכנן יחד את הקיטום ואת ממד המודל. לרקע על אומדי רגרסיה והנחות שונות משותפת, ראו את מדריך רגרסיית OLS.
דווחו על ניתוח השברים בלי להפוך אותו לטענה סיבתית או מסחרית
דוח שניתן לשחזר מציין את התוצאה, כל המסבירים, הטרנספורמציות, מרווח ותדירות המדגם, מגבלות החותך והמקדמים, מפרט שינוי מלא או חלקי, המקסימום המועמד \(m\), שיעור הקיטום והאורך המינימלי, מוסכמת התאריך, שיטת האופטימיזציה והמבחן או הקריטריון ששימש לבחירת \(m\). כללו את מספר השברים שנבחר, מקדמים לכל מקטע, תאריכים ורווחי אי־ודאות, סטטיסטי מבחן, טיפול בשונות משותפת ומקור הערכים הקריטיים. הסבירו נקודות קצה או תצפיות שהוצאו מהחיפוש.
גילוי שבר מובהק סטטיסטית מבסס ראיות לאי־יציבות פרמטרים ברגרסיה שהוגדרה ובהינתן הנחותיה. הוא אינו מזהה איזה אירוע גרם לשינוי, אינו מוכיח שפרסום חדשות מסוים או שינוי מדיניות אחראי לו ואינו מראה שהמקדמים לפני השבר ואחריו יישארו בתוקף. שבר עשוי לשקף משתנה שהושמט, שינוי בהגדרת הנתונים, אפיזודת תנודתיות, בעיית מדידה או שינוי כלכלי אמיתי; מבחן הרגרסיה לבדו אינו מבחין בין ההסברים.
במסחר כמותי, חיפוש על פני המדגם המלא משתמש בתצפיות משני צדדי כל שבר מוערך. מסחר כאילו התאריך שנבחר היה ידוע בזמן אמת יוצר הטיית הצצה לעתיד. העריכו כל כלל משטר כרונולוגית, אמדו מחדש רק עם מידע שהיה זמין בכל תאריך, וכללו מרווח, עמלות, השפעת שוק, מימון, השאלה, מחזור מסחר והשהיה. השוו לקווי בסיס פשוטים עם פרמטרים קבועים וללא מסחר, ושמרו נתונים מאוחרים באמת לאימות. שבר יכול להניע בדיקת מודל או סיכון; הוא אינו ראיה ליכולת חיזוי או ליתרון שניתן להשקיע בו.
Bai ו־Perron (1998) מציגים מבחנים ואמידה לשינויים מבניים מרובים במודלים ליניאריים במאמר המקורי. מאמר החישוב מ־2003 מסביר תכנון דינמי ונהלים לשינוי חלקי, ומאמר הערכים הקריטיים מפרט כיצד ערכי המבחן משתנים לפי התכנון. מאמרו של Andrews על נקודת שינוי לא ידועה מספק יסוד קשור למקרה של שבר יחיד. לאבחונים סמוכים, השוו בין מבחן Chow לתאריך שנקבע מראש לבין מבחן CUSUM לרגרסיה.
שאלות נפוצות
Q1האם Bai–Perron מספרים לי מהו מספר השברים האמיתי?
לא. השיטה אומדת חלוקות ומספקת מבחנים או קריטריונים לבחירה בין מספרים מועמדים. התוצאה תלויה במפרט הרגרסיה, בקיטום, בהנחות השגיאה, במספר המרבי ובכלל הבחירה; היא אינה ודאות שלתהליך יצירת הנתונים היו בדיוק כל כך הרבה שברים.
Q2האם תאריך שבר הוא התאריך שבו אירוע כלכלי גרם לשינוי?
לא. זהו מיקום מוערך של אי־יציבות פרמטרים במודל מותאם, עם אי־ודאות מדגמית. קישור לסיבה דורש ראיות נוספות ותכנון השולל הסברים מתחרים.
Q3האם אפשר לסחור ישירות לפי תאריכי השבר המוערכים?
לא על סמך אומדן רטרוספקטיבי של המדגם המלא בלבד. חיפוש התאריך משתמש בנתונים מכל המדגם, לרבות תצפיות אחרי שבר מועמד. כלל בזמן אמת דורש הערכה כרונולוגית, מידע שהיה זמין באותו זמן, עלויות ואימות בנתונים מאוחרים יותר; שבר שזוהה אינו מוכיח אות רווחי.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
בדוגמה עם 240 תצפיות, מה משתמע מכלל של מקטע מינימלי בשיעור 15%?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
קראו את המדריך המעמיקMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
קראו את המדריך המעמיק