

תנודתיות ממומשת במיצוע מקדים: אומד לרעש מיקרו־מבני
למדו כיצד מיצוע מקדים מחליק חלונות קצרים של תשואות בתדירות גבוהה, מתקן את השפעת הרעש העיקרית, מכוונן את אורך החלון ונבדל מ־TSRV ומ־Realized Kernel.
במדריך הזהמדוע תשואות בתדירות גבוהה מאוד עלולות להטעות במדידת שינויי מחיר
תקציר קצר
מיצוע מקדים הוא דרך לאמוד שינויי מחיר כאשר מחירים שנרשמו בתדירות גבוהה מאוד כוללים רעש מיקרו־מבני. במקום להעלות כל תשואה גולמית בריבוע, הוא יוצר סכומים משוקללים וחופפים של תשואות סמוכות, מעלה אותם בריבוע ומחסיר איבר שמייצג את תרומת הרעש העיקרית. התוצאה תלויה בצורת המשקולות, באורך החלון, בתכנון הדגימה ובהנחות הרעש. זו מדידה של השינוי במרווח שנצפה, ולא תחזית תנודתיות או אות מסחר.
מדוע תשואות בתדירות גבוהה מאוד עלולות להטעות במדידת שינויי מחיר
אילו המחיר הנצפה היה זהה למחיר היעיל, סכימת ריבועי התשואות התוך־יומיות הייתה דרך טבעית לאמוד את השינוי במהלך המסחר. בפועל, מחירי עסקאות וציטוטים עשויים לשקף תנודות בין מחיר הקנייה למכירה, עיגול לפי גודל ה־tick, השהיה, בדידות במחירים או שיטות רישום. כאשר מרווח הדגימה קצר מאוד, השפעות אלה עלולות להוות חלק גדול מכל תשואה בריבוע. לכן הוספת תצפיות יכולה להגדיל את תרומת הרעש במקום רק לחשוף עוד תנועה של המחיר החבוי.
מיצוע מקדים מתמודד עם הבעיה על ידי שילוב תשואות בחלון מקומי קצר לפני העלאתן בריבוע. פונקציית משקל חלקה מתחילה באפס, נותנת משקל לתשואות סמוכות וחוזרת לאפס בקצה החלון. הסכום המשוקלל פועל כמסנן מקומי: שגיאות תצפית מהירות ועצמאיות עשויות להתקזז חלקית, בעוד שתנועה רחבה יותר במחיר היעיל יכולה להישאר. חלונות חופפים מאפשרים להשתמש במידע לאורך כל המרווח.
החלקה לבדה אינה הופכת אומד לחסר הטיה. גם לריבועי התשואות המסוננות יש תרומת שונות של רעש, ולכן דרוש איבר תיקון. Jacod, Li, Mykland, Podolskij ו־Vetter גוזרים שיטת מיצוע מקדים לאמידת שונות משולבת תחת הנחות מפורשות ומראים שגרסאות מתאימות יכולות להגיע לקצב התכנסות \(n^{-1/4}\). המאמר המקורי הוא הבסיס לשיטה; המדריך הזה מסביר את מנגנון האומד, הבחירות והמגבלות.
להבחין בין המחיר החבוי, המחיר הנצפה ויעד האמידה
נסמן ב־\(X_{t_i}\) את הלוגריתם של המחיר היעיל החבוי בזמן התצפית \(t_i\), וב־\(Y_{t_i}\) את הלוגריתם של המחיר שנרשם:
\[ Y_{t_i}=X_{t_i}+\epsilon_{t_i}, \]
כאשר \(\epsilon_{t_i}\) הוא רעש התצפית. מודל בסיסי נפוץ מניח ש־\(X_t\) הוא סמימרטינגל רציף עם קצב שונות מקומי \(\sigma_t^2\). היעד במרווח קבוע \([0,T]\) הוא השונות המשולבת:
\[ IV_T=\int_0^T \sigma_t^2\,dt. \]
התשואה הנצפית נכתבת \(\Delta_iY=\Delta_iX+\epsilon_{t_i}-\epsilon_{t_{i-1}}\). גם אם שגיאות המחיר עצמאיות בין תצפיות, שתי תשואות סמוכות חולקות שגיאת קצה אחת בסימנים מנוגדים. כך נוצרת תלות סדרתית בתשואות, והשונות הממומשת המבוססת על כל התצפיות רגישה למספר ההפרשים הרועשים.
ההסבר התאורטי הפשוט מניח בדרך כלל שרעש התצפית בעל תוחלת אפס, עצמאי לאורך זמן ועצמאי מתהליך המחיר היעיל, ובעל מומנטים סופיים מתאימים. הנחות אלה מקלות להבין את התיקון, אך הן אינן מובטחות בעסקאות, בציטוטים או במחיר אמצע. הרעש יכול להשתנות עם הנזילות ושעת היום, להיות קשור למחיר היעיל או להפגין תלות סדרתית. צריך גם להגדיר את היעד: כשיש קפיצות, השונות הריבועית כוללת את ריבועיהן, אך השונות המשולבת הרציפה אינה כוללת אותן.
זו מדידה בדיעבד עבור סדרת מחירים ומרווח זמן מוגדרים. היא אינה משחזרת כל מחיר חבוי, אינה מזהה איזו עסקה בודדת שגויה ואינה מספרת מה תהיה התנודתיות בעתיד. לפני השוואת אומדים יש לציין אם הנתונים הם מחירי עסקאות, אמצעי ציטוטים או סדרת מחיר שנבנתה בדרך אחרת.
לבנות תשואות במיצוע מקדים ובחלונות חופפים
עבור \(n\) תשואות נצפות \(r_i=Y_{t_i}-Y_{t_{i-1}}\), בוחרים אורך חלון שלם \(k_n\) ופונקציית משקל \(g\) על \([0,1]\). תשואה נפוצה במיצוע מקדים מוגדרת כך:
\[ \bar r_i=\sum_{j=1}^{k_n-1}g\!\left(\frac{j}{k_n}\right)r_{i+j}, \qquad i=0,\ldots,n-k_n+1. \]
הפונקציה בדרך כלל רציפה, מתאפסת בשני הקצוות וחלקה מספיק כדי לקיים את התוצאות האסימפטוטיות. דוגמה משולשת היא \(g(u)=\min(u,1-u)\). מכיוון שהמשקולות בקצות החלון הן אפס, תשואה בקצה אינה מקבלת לפתע משקל מלא. הצורה מגדירה משקולות מקומיות; היא אינה תחזית או מגמה מותאמת.
כל \(\bar r_i\) מאגד תשואות סמוכות לפני שמעלים אותן בריבוע. מאחר שהחלונות חופפים, התשואות שעברו מיצוע מקדים מתואמות גם אם התשואות הגולמיות אינן מתואמות. התלות הזאת היא חלק מהתנהגות הדגימה של האומד, ולכן אין להתייחס לסכומי החלונות הרבים כאל תצפיות עצמאיות. טווח האינדקסים וכללי הקצוות צריכים להתאים לנרמול המשקולות.
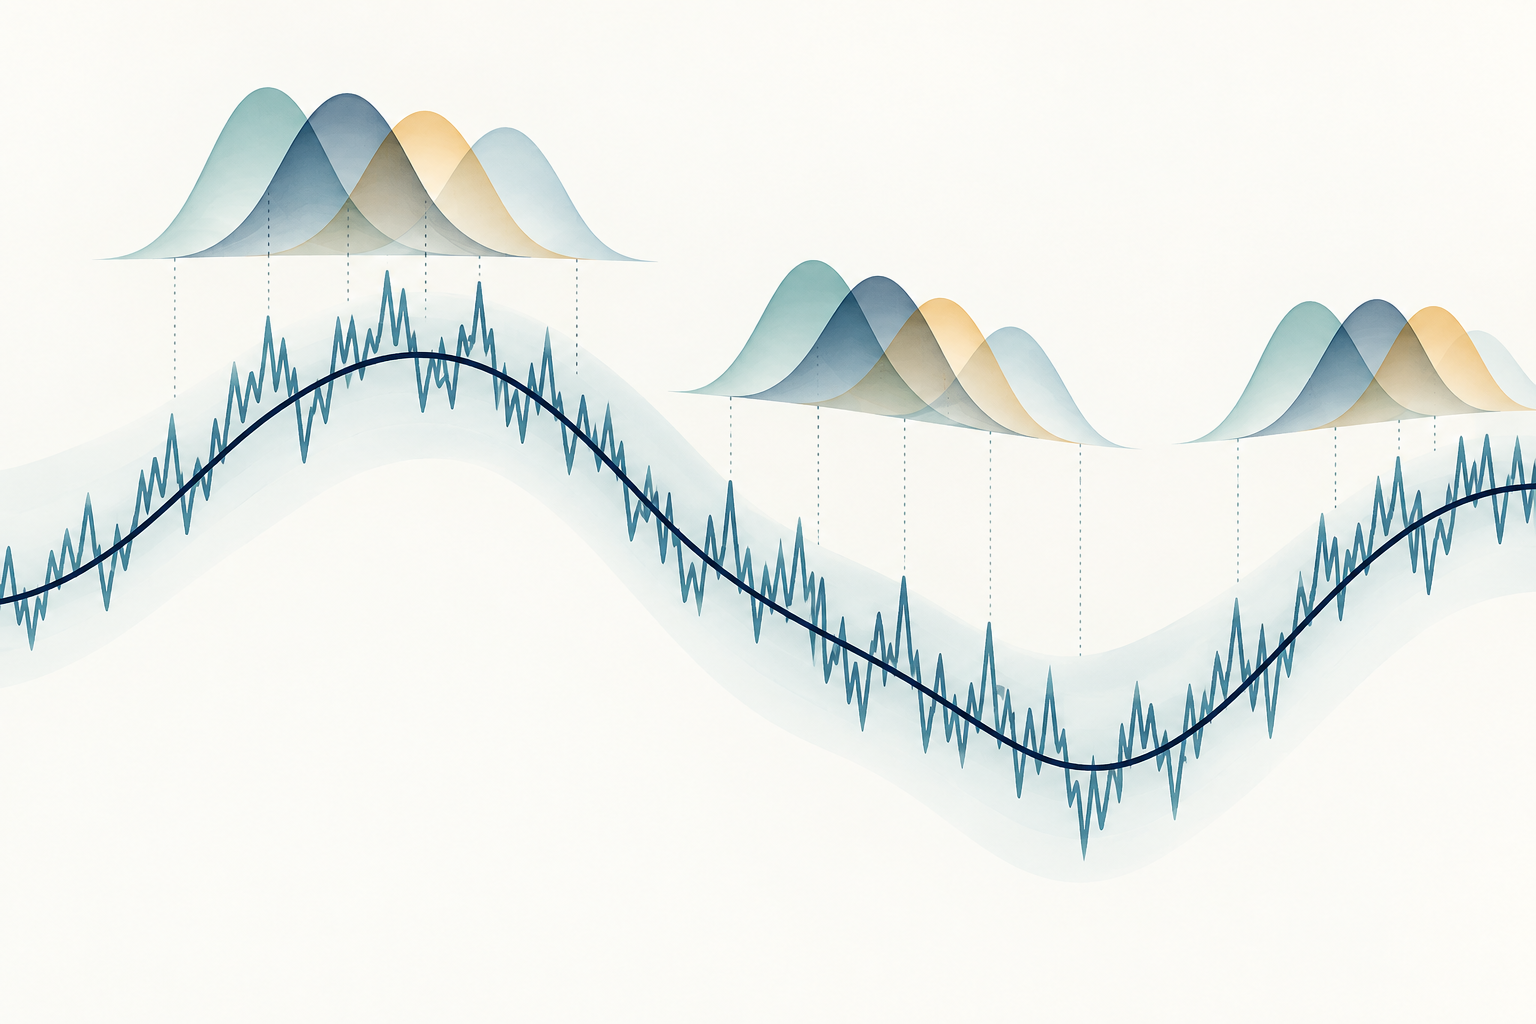
האיור מציג מסלול חבוי חלק, מסלול נצפה משונן וכמה חלונות חופפים שמשקלם דועך. הוא ממחיש איגום מקומי; אין מדובר בסדרת מחירים או בפלט אמפירי של מסנן.
<!-- learn:illustration --> <!-- רעיון ללא טקסט: מסלול מחיר חבוי חלק לצד מסלול נצפה משונן, עם חלונות מקומיים חופפים ודועכים שמאגדים תנועות סמוכות. המחשה מושגית בלבד, לא נתוני שוק, תחזית או אות מסחר. -->
לתקן את תרומת הרעש שנותרה
מיצוע מקדים מפחית את השפעתן של שגיאות תצפית מהירות, אך בריבועי התשואות המסוננות נשארת תרומת רעש. צורה נפוצה של האומד החד־משתני על רשת סדירה, עם קבועי נרמול אסימפטוטיים, היא
\[ \widehat{IV}_{PA} =\frac{1}{k_n\psi_2}\sum_{i=0}^{n-k_n+1}\bar r_i^2 -\frac{\psi_1}{2\psi_2 k_n^2}\sum_{i=1}^{n}r_i^2, \]
כאשר קבועי המשקולות הם
\[ \psi_1=\int_0^1 \{g'(u)\}^2\,du, \qquad \psi_2=\int_0^1 g(u)^2\,du. \]
האיבר הראשון משנה את הסולם של סכום ריבועי התשואות שעברו מיצוע מקדים כדי שיתאים לשונות המשולבת. האיבר השני אומד ומחסיר, תחת המודל, את תרומת הרעש העיקרית. הוא אינו אומד כל מימוש של הרעש ואינו מתקן שדה מחיר שגוי, חותמת זמן מוטעית או חריג. נוסחה למדגם סופי עשויה להשתמש בגרסאות בדידות של \(\psi_1\) ו־\(\psi_2\), בהתאמות קצה ובמוסכמה מסוימת לאינדקסי התשואות. יש לתאר את הפרטים האלה וליישם אותם בעקביות.
התיקון יכול להשאיר אומד קטן או שלילי במדגם סופי. אין פירוש הדבר שלנכס הייתה שונות פיזיקלית שלילית; פירושו שהתיקון שנבחר עלה על האיבר הראשון באותו מדגם. אין להחליף אומד שלילי באפס בלי לציין זאת. יש לדווח על החישוב הגולמי ועל כל כלל קטימה נפרד, משום שקטימה משנה את האומד ועלולה להשפיע על ממוצעים או על הסקה בהמשך.
לבחור אורך חלון לפי הרעש והמדגם
\(k_n\) קובע את מידת ההחלקה. חלון קצר מדי משאיר יותר רעש בתדירות גבוהה בתשואות המסוננות. חלון ארוך מדי ממוצע תנועות מקומיות במחיר לאורך זמן רב יותר ומשאיר פחות חלונות תורמים, דבר שעלול להגדיל סוגים אחרים של שגיאת אמידה. אורך החלון ופונקציית המשקל פועלים יחד; לערך \(k_n\) אין משמעות בלי צורת המשקל ומרווח הדגימה.
בתכנון מאוזן קלאסי, כאשר פרק הזמן קבוע ומספר התצפיות \(n\) גדל וצפיפותן עולה, אורך החלון גדל מסדר גודל \(\sqrt n\), ובדרך כלל נכתב \(k_n\sim\theta\sqrt n\), כאשר \(\theta\) הוא קבוע כוונון חיובי. תחת הנחות המאמר האומד יכול להתכנס בקצב \(n^{1/4}\), כלומר שגיאת האמידה היא מסדר גודל \(n^{-1/4}\). זה איטי יותר מקצב \(n^{1/2}\) בהיעדר רעש, והוא אופטימלי בסביבת הרעש הבסיסית שנחקרה; זו אינה הבטחה לכל מערך נתוני שוק.
\(\theta\), פונקציית המשקל ושיטת בחירה המבוססת על נתונים משפיעים על ההטיה והשונות במדגם סופי. בחירה אוטומטית עשויה להסתמך על אומדי רעש ותנודתיות שאף הם אינם ודאיים. הציגו רגישות עבור כמה אורכי חלון סבירים, הסבירו את שעון הדגימה ואת גבולות המסחר, ואל תבחרו את החלון לאחר שראיתם איזה ערך תומך במסקנה הרצויה.
חישוב היפותטי קטן
נניח שש התשואות נצפות היפותטיות, בנקודות בסיס:
\[ (r_1,\ldots,r_6)=(1,0,1,0,1,0)\ \mathrm{bp}. \]
נשתמש במשקל משולש \(g(u)=\min(u,1-u)\) ובחלון קצר במכוון \(k=3\). שני משקלי הרשת הפנימיים הם \(g(1/3)=g(2/3)=1/3\). כדי להציג בדיוק את החשבון על הרשת הקטנה הזאת, נגדיר קבועי נרמול בדידים:
\[ \psi_{2,k}=\frac{1}{k}\sum_{j=1}^{k-1}g(j/k)^2=\frac{2}{27}, \qquad \psi_{1,k}=k\sum_{j=1}^{k}\{g(j/k)-g((j-1)/k)\}^2=\frac{2}{3}. \]
לפי מוסכמת האינדקסים לעיל, יש \(n-k+2=5\) חלונות חופפים. כל אחד מאגד תשואה סמוכה של \(1\) bp ותשואה של \(0\) bp, ולכן \(\bar r_i=(1/3)(1+0)=1/3\) bp, ומתקבל
\[ \sum_i\bar r_i^2=5\left(\frac13\right)^2=\frac59\ \mathrm{bp}^2, \qquad \sum_{i=1}^{6}r_i^2=3\ \mathrm{bp}^2. \]
הצבת הנרמול הבדיד המתאים נותנת
\[ \widehat{IV}_{PA} =\frac{1}{3(2/27)}\left(\frac59\right) -\frac{2/3}{2(2/27)3^2}(3) =2.5-1.5=1\ \mathrm{bp}^2. \]
הדוגמה נועדה לבדוק את החשבון ואת היחידות; שש תשואות וחלון קצר כל כך אינן מספיקות לביסוס הקירוב האסימפטוטי. הערכים נבנו כדי שהחישוב יהיה ברור. אלה אינם נתוני שוק, סימולציה של תהליך רעש או ראיה לכך שהשונות המשולבת החבויה שוחזרה. לא חושבו שגיאת תקן או תחזית.
להבין את ההנחות ואת מגבלותיהן
הגזירה הסטנדרטית מניחה מחיר יעיל רציף, תצפיות תכופות ורעש אדיטיבי לצד תנאי רגולריות. רעש עצמאי שממוצעו אפס הוא נקודת התחלה מועילה, אך תלות בין הרעש למחיר, שגיאות עם מתאם סדרתי, רעש המשתנה עם הזמן, זמני תצפית לא סדירים או דגימה אנדוגנית עשויים לדרוש אומד מותאם או תאוריה שנבנתה למקרה הזה. Aït-Sahalia, Mykland ו־Zhang חוקרים אמידת תנודתיות משולבת בנוכחות רעש מיקרו־מבני תלוי. המחקר שלהם מסביר מדוע אין להתייחס לנוסחה לרעש עצמאי כאוניברסלית.
קפיצות מעלות שאלה נפרדת לגבי היעד. השונות הריבועית כוללת ריבועי קפיצות, אך השונות המשולבת הרציפה אינה כוללת אותם. אומד מיצוע מקדים רגיל אינו מפריד קפיצות מעצמו. קטימה חסינה לקפיצות או בנייה אחרת דורשות הנחות ופרמטרי כוונון משלהן. עסקה חריגה גדולה יכולה להשפיע גם על כמה חלונות חופפים, ולכן בדיקת הנתונים וטיפול בערכים קיצוניים עדיין נחוצים.
מיצוע מקדים לבדו גם אינו פותר את כל הבעיות של נתונים רב־משתניים או אסינכרוניים. Christensen, Kinnebrock ו־Podolskij מפתחים שיטות מיצוע מקדים לאמידת קווריאנציה והרחבת Hayashi–Yoshida חסינה לרעש עבור תצפיות לא סינכרוניות במחקרם. הבניות אלה מטפלות בקשיים נוספים של תכנון המדגם. החלת נוסחה חד־משתנית על כל נכס בנפרד אינה מסנכרנת אוטומטית חותמות זמן ואינה מבטיחה מטריצת קווריאנציה תקפה.
להבחין בין מיצוע מקדים, TSRV ו־Realized Kernel
האומדים האלה עוסקים בבעיות קשורות של שונות בתדירות גבוהה, אך מארגנים את המידע בדרכים שונות. Two-Scale Realized Volatility, או TSRV, ממוצע שונות ממומשת מרשתות דגימה דלילות ומוזחות, ואז מחסיר אומד מסולם דגימה צפוף לאחר הכפלה במקדם כדי לתקן את הטיית הרעש העיקרית. מיצוע מקדים, לעומת זאת, מסנן תחילה חלונות תשואה קצרים וחופפים באמצעות משקולות חלקות, מעלה את התשואות המסוננות בריבוע ומפעיל תיקון מתאים. המאמר המקורי על שני סולמות מציג את הבנייה האחרת.
Realized Kernel מתחיל מסכום ריבועי התשואות ומוסיף אוטו־קווריאנסים משוקללים של תשואות במספר פיגורים. רוחב הפס קובע עד איזה פיגור מגיעים. מיצוע מקדים משנה תשואות מקומיות לפני שמעלים אותן בריבוע. שתי השיטות משתמשות במשקולות ובפרמטרי כוונון, אך הנוסחאות, הנרמול וההנחות אינן ניתנות להחלפה. המדריך ל־Realized Kernel מסביר את הבנייה לפי פיגורים ואת רוחב הפס.
הבחירה צריכה להתבסס על הנתונים ועל הכמות הדרושה, ולא על שם האומד. השוו את תכנון הדגימה, מודל הרעש, הטיפול בקצוות, היעד בנוכחות קפיצות והתנהגות במדגם סופי. חסינות אסימפטוטית לרעש אינה מבטיחה שהשיטה מתאימה ביותר לנכסים דלי־מסחר, לסשן קצר, לרעש משתנה או לזרם נתונים לא סדיר. מדריך TSRV מסביר את בחירת הסולם והתיקון שלו.
לדווח על מדידת מרווח ולא להסיק ממנה מסקנת מסחר
כדי לאפשר שחזור, ציינו את הנכס ושדה המחיר, המרווח, תדירות הדגימה, כללי חותמות הזמן והסשן, יחידות התשואה, פונקציית המשקל, אורך החלון, הנרמול, מוסכמת הקצוות והנחות הרעש. אם משתמשים באומד לצורך הסקה, דווחו גם על אומד השונות או על הליך רווח הסמך ועל הנחותיהם. טבלת רגישות לכמה אורכי חלון סבירים יכולה לחשוף אם מסקנה תלויה בכוונון יחיד.
שונות משולבת מודדת מרווח תצפית שהסתיים. השורש שלה מבטא סולם תנודתיות לאותו מרווח, אך אינו הופך אותו לתחזית. שנתיות מחייבת מוסכמת זמן מפורשת ואינה יוצרת תחזית. חיזוי תקופה עתידית דורש מודל נפרד והערכה מחוץ למדגם. המדריך לחישוב תנודתיות ממומשת מסביר את אמת המידה המבוססת על סכום ריבועי תשואות, ומדריך השונות הריבועית מבחין בין שינוי במסלול לבין יעד השונות המשולבת הרציפה.
האומד אינו מוכיח מדוע המחיר זז, אינו מזהה אסטרטגיה רווחית ואינו מבטיח שמדד סיכון הביצוע מדויק. עלויות מסחר, נזילות, קפיצות, דינמיקת התנודתיות ואי־ודאות האמידה הן שאלות נפרדות. מיצוע מקדים הוא כלי למדידה סטטיסטית, ותועלתו תלויה בהתאמה בין הנחותיו המוצהרות לנתונים שנצפו.
שאלות נפוצות
Q1האם מיצוע מקדים זהה לממוצע נע של מחירים?
לא. האומד יוצר סכומים משוקללים של תשואות סמוכות ואז מעלה אותם בריבוע ומתקן. מיצוע רמות המחיר וחישוב ההפרשים אחר כך הם טרנספורמציה אחרת, עם משקולות והשפעות קצה שונות.
Q2האם מיצוע מקדים מסיר את כל הרעש המיקרו־מבני?
לא. הוא מפחית את ההשפעה העיקרית תחת הנחות מוגדרות של רעש ודגימה. רעש תלוי או משתנה, קפיצות, חריגים ובעיות חותמות זמן עדיין יכולים להשפיע על התוצאה.
Q3מדוע אומדי מיצוע מקדים עשויים להיות שונים?
פונקציית המשקל, אורך החלון, הנרמול במדגם סופי, שדה המחיר, כללי הקצוות או ניקוי הנתונים עשויים להיות שונים. יש לדווח על הבחירות האלה ולבדוק רגישות.
Q4האם אומד מיצוע מקדים הוא תחזית תנודתיות?
לא בפני עצמו. הוא מודד את השינוי במרווח ששימש לחישוב. חיזוי לתקופה מאוחרת יותר דורש מודל נפרד והערכה מחוץ למדגם.
מקורות וקריאה נוספת
דיווח על בעיה
נכין אימייל עם קישור למאמר הזה. Mark יקבל את הדיווח רק לאחר שתשלחו אותו
בדיקה מהירה
סיימת לקרוא? בדוק את עצמך ב־3 שאלות
שאלה 01
מה המטרה העיקרית של יצירת תשואות במיצוע מקדים?
בחר תשובה כדי לראות את ההסבר
מילון מונחי אופציות
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
קראו את המדריך המעמיקQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
קראו את המדריך המעמיק