

Les revenus d’un ETF obligataire peuvent-ils compenser une perte liée à la hausse des taux ? Exemple de duration
Un exemple hypothétique compare la baisse de prix estimée par la duration aux revenus du portefeuille dans le temps et explique pourquoi le calcul ne garantit ni seuil de rentabilité ni date de récupération
Dans ce guidePourquoi la perte de prix et les revenus futurs surviennent à des moments différents
Bref résumé
La duration d’un ETF obligataire estime la réaction immédiate du prix à un mouvement des rendements de marché ; les revenus du portefeuille s’accumulent pendant la période de détention. Comparer les deux aide à illustrer comment les revenus pourraient compenser une perte hypothétique à la valeur de marché, mais ne dit pas quand le prix du fonds se redressera. Ce guide utilise des notions du marché obligataire américain et des hypothèses inventées, pas le cours ni une prévision d’un ETF réel. Les fonds, les règles fiscales et les informations disponibles varient selon les pays. Une distribution n’est pas un rendement supplémentaire gratuit : son versement est distinct de la valeur liquidative (VL). Si elle est réinvestie, l’investisseur détient plus de parts, tandis que la VL continue de refléter les prix du marché.
Pourquoi la perte de prix et les revenus futurs surviennent à des moments différents
Lorsque les rendements de marché montent, le prix des obligations à taux fixe déjà émises baisse généralement. Leurs coupons prévus ne changent pas simplement parce que les nouvelles obligations offrent un meilleur rendement.
La VL d’un ETF obligataire reflète les cours de ses positions : une baisse à la valeur de marché peut donc apparaître avant que les revenus de réinvestissement changent.
FINRA et Investor.gov expliquent ce lien.
Par la suite, coupons, échéances, ventes et nouveaux achats peuvent modifier la composition des revenus du fonds. La réévaluation immédiate et les revenus qui s’accumulent ensuite sont deux questions distinctes.
Ce que la duration estime — et ce qu’elle n’estime pas
La duration effective estime la sensibilité du prix d’un portefeuille obligataire à une petite variation des rendements concernés. Une duration plus élevée implique généralement une réaction approximative plus importante au même mouvement.
La duration s’exprime en années, mais ce n’est ni l’échéance d’une part d’ETF ni un calendrier indiquant quand une baisse initiale du prix sera récupérée.
FINRA présente la duration et ses hypothèses.
Utilisez la valeur publiée pour les positions du fonds à une date précise ; elle peut évoluer avec le portefeuille.
L’estimation porte sur la réaction du prix du portefeuille obligataire à un mouvement de rendement supposé. Elle ne garantit ni le cours de Bourse de la part, ni une distribution, ni un rendement total.
Estimer le mouvement immédiat à la valeur de marché
Une approximation courante pour de petits mouvements est : variation du prix ≈ −duration × variation du rendement. Exprimez la variation en nombre décimal ; 50 points de base correspondent à 0.50 point de pourcentage, soit 0.005.
Supposons qu’un ETF obligataire fictif ait une duration effective de 5.5 ans et que les rendements concernés montent parallèlement de 50 points de base. L’estimation de premier ordre est −5.5 × 0.005 = −0.0275, soit environ −2.75%.
Sur une position hypothétique de $10,000, 2.75% représente environ $275. Avec une duration de 2.5 ans, la réaction estimée au même mouvement de +50 pb serait −1.25%, soit environ −$125 sur $10,000.
L’exemple isole l’effet de la duration en maintenant fixes le mouvement des rendements et la valeur de départ.
Les portefeuilles réels peuvent différer par leurs revenus, leur risque de crédit, leur sensibilité à la courbe, leurs frais et leur convexité.
Placer une hypothèse de revenus à côté de l’estimation du prix
Ajoutons une hypothèse de scénario inventée : le portefeuille génère sur un an des revenus nets égaux à 4.5% de sa VL initiale. Sur $10,000, cela représente $450 en 12 mois.
Si l’estimation initiale de baisse est −2.75%, le ratio simple de compensation est 2.75% ÷ 4.5% ≈ 0.61 an, soit environ 7.3 mois. Il suppose que les revenus s’accumulent uniformément sur la valeur de départ, sans capitalisation.
Dans l’exemple à duration plus courte, le même taux de revenus supposé compenserait une estimation de −1.25% en 1.25% ÷ 4.5% = 0.28 an, soit 3.3 mois.
Ce taux identique sert uniquement à isoler le calcul ; il ne signifie pas que les ETF réels ont le même rendement ou la même distribution.
<!-- learn:illustration -->
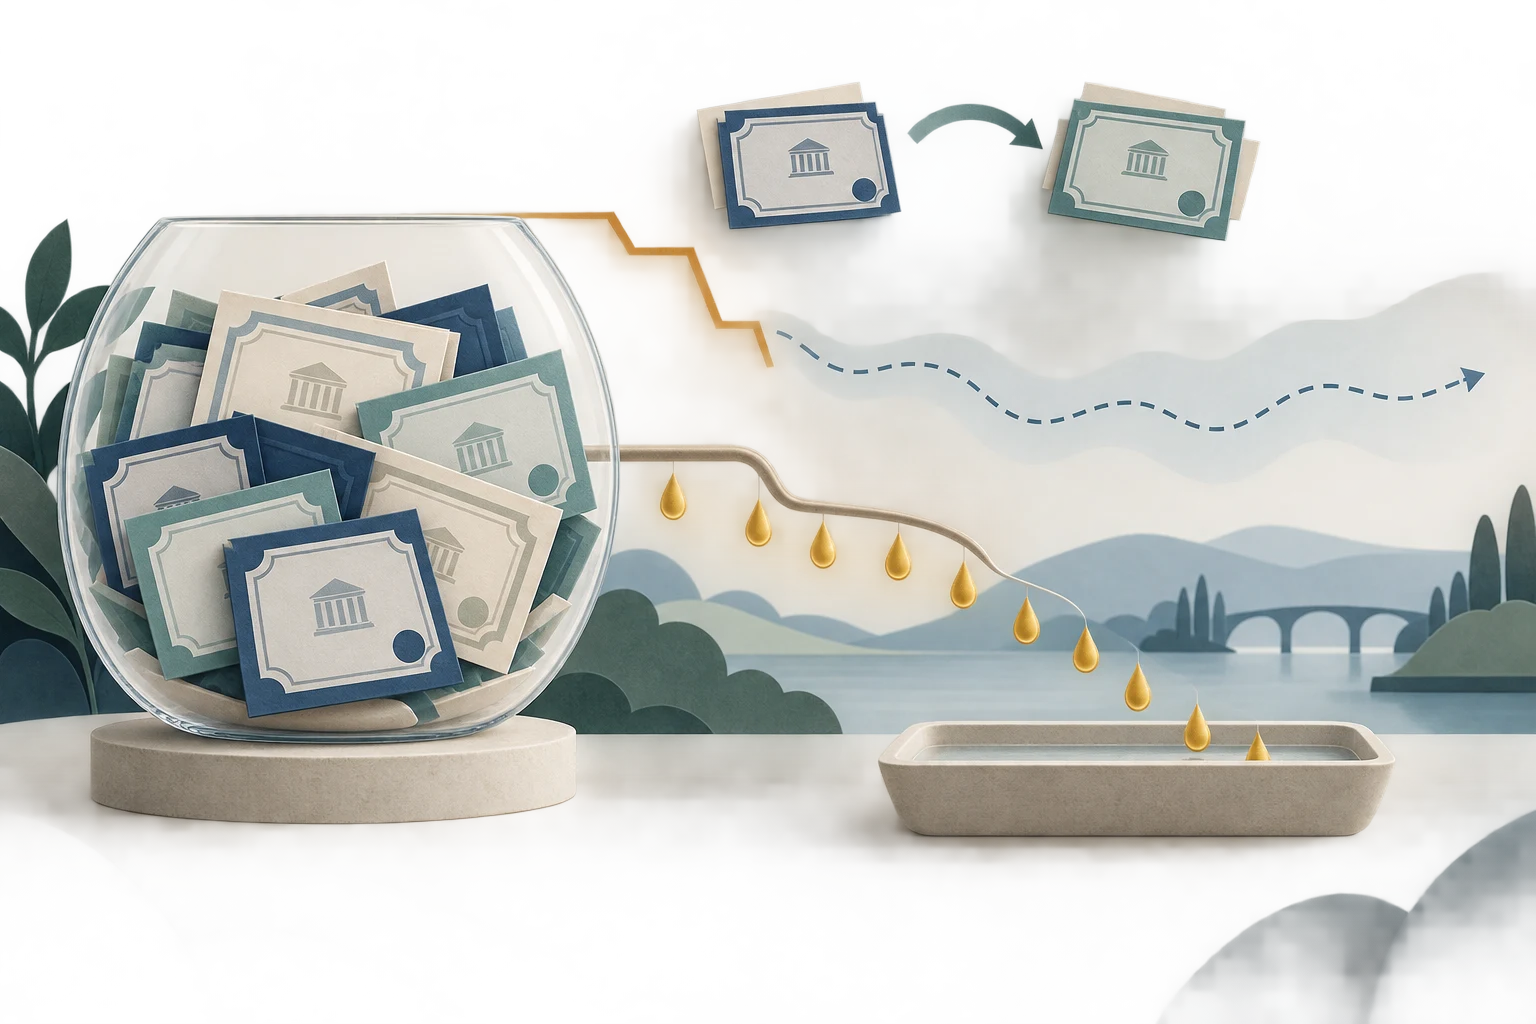
Pourquoi la hausse des rendements de marché n’augmente pas immédiatement tous les coupons
Quand les rendements de marché montent, le coupon d’une obligation existante à taux fixe reste généralement inchangé. Son prix baisse, ce qui augmente son rendement à l’échéance au nouveau prix ; le coupon, lui, n’est pas réinitialisé.
À mesure qu’un ETF obligataire reçoit des paiements, vend des positions ou remplace des obligations échues, ses nouveaux placements peuvent offrir des rendements plus élevés.
L’ajustement dépend de la rotation, des échéances, de la courbe, du crédit, des flux et du mandat du fonds.
Investor.gov rappelle les risques de taux, de crédit et de remboursement anticipé des fonds obligataires.
Certaines mesures annualisent les revenus récents ; les chiffres de distribution décrivent les paiements selon la formule du fournisseur.
Aucune de ces mesures ne transforme l’hypothèse inventée de 4.5% en prévision. Pour les définitions, voir rendement SEC et rendement de distribution.
Additionner revenus et variation de prix sans compter deux fois une distribution
Avec les hypothèses simplifiées, l’illustration sur un an combine une variation initiale de −2.75% et 4.5% de revenus : −2.75% + 4.5% ≈ +1.75%, avant impôts et autres effets exclus.
C’est un scénario, pas une prévision. Il suppose l’absence de nouvelles variations de prix, des revenus nets constants, une composition de portefeuille inchangée et aucune capitalisation.
Le rendement réel sur la période dépend aussi du moment des distributions et de leur réinvestissement.
Le paiement en espèces est distinct de la VL ; le réinvestir achète des parts supplémentaires.
L’ajouter de nouveau à un rendement total qui inclut déjà le réinvestissement serait un double compte.
Pourquoi le calcul ne promet ni seuil de rentabilité ni récupération
Le ratio compare une estimation hypothétique du prix à une hypothèse fixe de revenus. Aucun des deux éléments n’est garanti ; cela ne signifie pas que la VL de l’ETF retrouvera son niveau antérieur dans 7.3 mois.
Les revenus peuvent augmenter la valeur totale pour l’investisseur alors que la VL reste plus basse.
Pour retrouver l’ancien prix de part, les cours de marché devraient suffisamment remonter ; les revenus futurs ne sont qu’une composante du rendement total.
Si les rendements remontent, les prix peuvent encore baisser. S’ils baissent, les prix peuvent monter tandis que les revenus de la trésorerie réinvestie ou des nouveaux placements diminuent.
Écarts de crédit, défauts, mouvements de courbe, remboursements anticipés, frais, impôts et primes ou décotes de l’ETF peuvent modifier le résultat.
Investor.gov indique que les fonds obligataires peuvent perdre de l’argent en raison du risque de taux et d’autres risques.
Comparer les fonds avec des hypothèses de risque et de revenus cohérentes
La duration peut aider à comparer la réaction possible de deux portefeuilles au même petit mouvement parallèle des rendements, mais elle ne les classe ni par adéquation ni par rendement attendu.
Un fonds de duration plus courte peut afficher une baisse modélisée plus faible liée aux taux.
Ses revenus, son risque de crédit, ses échéances, ses frais et son comportement de prix peuvent toutefois différer de ceux d’un fonds de duration plus longue.
Comparez les informations sur la duration et les revenus à la même date, vérifiez le calcul de chaque mesure et examinez le mandat et les positions.
Ne mélangez pas des chiffres de dates différentes.
Pour le mouvement de prix de base, voir pourquoi les ETF obligataires peuvent baisser lorsque les rendements montent.
Utiliser le modèle de compensation comme scénario, pas comme règle de décision
Notez les données avant le calcul : la duration datée du fonds, un mouvement supposé de la courbe des taux, la VL de départ et un scénario de revenus distinct après frais.
Calculez d’abord la réaction initiale approximative du prix. Présentez ensuite l’hypothèse de revenus et ne divisez la baisse estimée par ce taux que si le résultat est clairement décrit comme un ratio simple de compensation hypothétique.
Vérifiez si les impôts, frais de négociation, réinvestissements, rotation des positions, changements de crédit, forme de la courbe ou primes et décotes de marché de l’ETF comptent pour votre question.
Le calcul peut expliquer la différence entre sensibilité du prix et revenus. Il ne donne pas une date de récupération, ne garantit pas de rendement et ne choisit pas un ETF obligataire adapté à votre situation.
Questions fréquentes
Q1La duration d’un ETF obligataire indique-t-elle le délai de récupération après une baisse de prix ?
Non. La duration estime la sensibilité approximative à une variation de rendement. Elle ne donne ni délai de récupération ni date d’échéance de la part d’ETF.
Q2Une hausse des rendements de marché peut-elle augmenter immédiatement les revenus d’un ETF obligataire ?
Pas nécessairement. Les coupons des obligations à taux fixe existantes restent généralement inchangés. Les revenus peuvent évoluer quand le fonds réinvestit, remplace des positions ou reçoit des paiements, tandis que les prix peuvent être réévalués plus tôt.
Q3L’exemple de 7.3 mois est-il une estimation fiable du seuil de rentabilité ?
Non. Il repose sur des hypothèses inventées et un calcul simple. La VL, les revenus, distributions, rendements, impôts, frais et cours de négociation peuvent changer ; il ne prédit aucune date de seuil de rentabilité.
Sources et lectures complémentaires
Signaler un problème
Nous préparons un e-mail avec le lien de cet article. Mark ne reçoit le signalement qu’après son envoi
Vérification rapide
Guide terminé ? Vérifiez vos acquis avec 3 questions
Question 01
Que mesure la duration d’un ETF obligataire dans l’exemple de choc de taux ?
Choisissez une réponse pour voir l'explication
Glossaire des options
Processus qui attribue au vendeur l’obligation d’exécuter le contrat après un avis d’exercice et peut créer une livraison ou un achat d’actions.
Lire le guide approfondiécart acheteur-vendeurÉcart entre la meilleure offre d’achat et la meilleure offre de vente d’un contrat. Il représente un coût implicite pour entrer puis sortir d’une position et peut s’élargir lorsque la liquidité diminue.
Lire le guide approfondi0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
Lire le guide approfondi