

Implementation Shortfall: Die Kosten einer Anlageentscheidung messen
Erfahren Sie, wie Entscheidungs- und Ankunftspreis, Ausführungen, offene Menge und Gebühren im Implementation Shortfall zusammenwirken und wie er sich von Slippage und VWAP unterscheidet.
In diesem LeitfadenEin Ausführungspreis allein misst nicht die ganze Entscheidung
Kurze Zusammenfassung
Implementation Shortfall vergleicht das Ergebnis einer Anlageentscheidung mit einem hypothetischen Papierportfolio, das zum Entscheidungspreis hätte handeln können. Er erfasst sowohl Kosten ausgeführter Stücke als auch geschätzte Opportunitätskosten nicht ausgeführter Stücke und ausdrückliche Gebühren. Vor dem Vergleich sind Entscheidungszeitpunkt, Ankunftszeitpunkt, Ausführungen und Bewertungszeitpunkt festzulegen. Die folgenden Preise sind hypothetisch.
Ein Ausführungspreis allein misst nicht die ganze Entscheidung
Eine Kauforder kann nahe am Vergleichspreis ausgeführt werden und dennoch den größten Teil der gewünschten Position offen lassen, während der Markt steigt. Bei einer Verkaufsorder können die ausgeführten Stücke zu einem guten Preis verkauft worden sein, während ein großer Rest offen bleibt und der Kurs fällt. Der Vergleich von Durchschnittsausführung und Quote zeigt nur einen Teil; er vergleicht nicht das beabsichtigte mit dem tatsächlich umgesetzten Portfolio.
Implementation Shortfall (IS) misst diese Differenz. André Perolds Originalarbeit vergleicht das tatsächliche Portfolio mit einem Papierportfolio, das die Anlageentscheidung zu den damals verfügbaren Preisen umsetzt. In der Transaktionskostenanalyse können ausdrückliche Gebühren, implizite Ausführungskosten und geschätzte Kosten des nicht ausgeführten Rests einfließen. Das ist eine Messkonvention, keine Prognose, welchen Gewinn eine andere Order sicher erzielt hätte.
Vier Preise und die Zielmenge festhalten
Sei Q die von der Entscheidung vorgegebene Stückzahl. Der Entscheidungspreis P_D ist meist der Midquote zum Zeitpunkt der Portfolioentscheidung. Der Ankunftspreis P_A ist häufig der Midquote, als die Order zur Ausführung weitergeleitet wird. Zwischen Entscheidung und Übermittlung kann sich der Markt bewegen.
Für die ausgeführte Menge q werden der volumen-gewichtete Durchschnittsausführungspreis P_F und die offene Menge U = Q − q festgehalten. Legen Sie außerdem einen Bewertungswert P_T und Zeitpunkt für den Rest im Voraus fest, etwa den Schlusskurs am letzten Tag der Order. Damit wird nicht behauptet, dass alle offenen Stücke dort hätten gehandelt werden können. Der Wert dient als Maßstab für den verfehlten Teil der Papierentscheidung.
Entscheidungsbenchmark und Bewertungszeitraum bestimmen, welche Frage die Kennzahl beantwortet. Wer den ersten Fill nachträglich als Entscheidungspreis verwendet oder den Endzeitpunkt nach Sichtung des Kursverlaufs ändert, misst etwas anderes. Bewahren Sie Zielmenge und Zeitstempel auf; eine tatsächlich geänderte Anlageentscheidung wird als neue Order dokumentiert.
Eine Formel mit Vorzeichen für Kauf und Verkauf verwenden
Setzen Sie für Kauf s = +1 und für Verkauf s = −1. Mit einem Durchschnittspreis für Ausführungen lautet der Shortfall in Währungseinheiten:
IS = s × [q × (P_F − P_D) + U × (P_T − P_D)] + F
F umfasst ausdrücklich einbezogene Provisionen, Börsengebühren und sonstige Kosten. Beim Kauf sind Zahlungen über dem Entscheidungspreis Kosten; beim Verkauf sind Erlöse darunter Kosten. Der Faktor s ermöglicht dieselbe Formel für beide Seiten. Werden alle Q Stücke ausgeführt, ist U = 0; wird nichts ausgeführt, bestimmen die Bewertung des Rests und tatsächlich erhobene Gebühren das Ergebnis.
Die Preisbewegung kann außerdem in Verzögerung, Ausführung und Opportunitätskosten des Rests zerlegt werden:
Verzögerung = s × Q × (P_A − P_D)
Ausführung = s × q × (P_F − P_A)
Nicht ausgeführte Gelegenheit = s × U × (P_T − P_A)
Da Q = q + U, ergeben diese Bestandteile den Preisteil der direkten Formel. F wird einmal addiert. Die Bezeichnungen ordnen die gemessene Bewegung den Zeitpunkten zu; sie beweisen nicht, welche Person oder welcher Prozess sie verursacht hat.
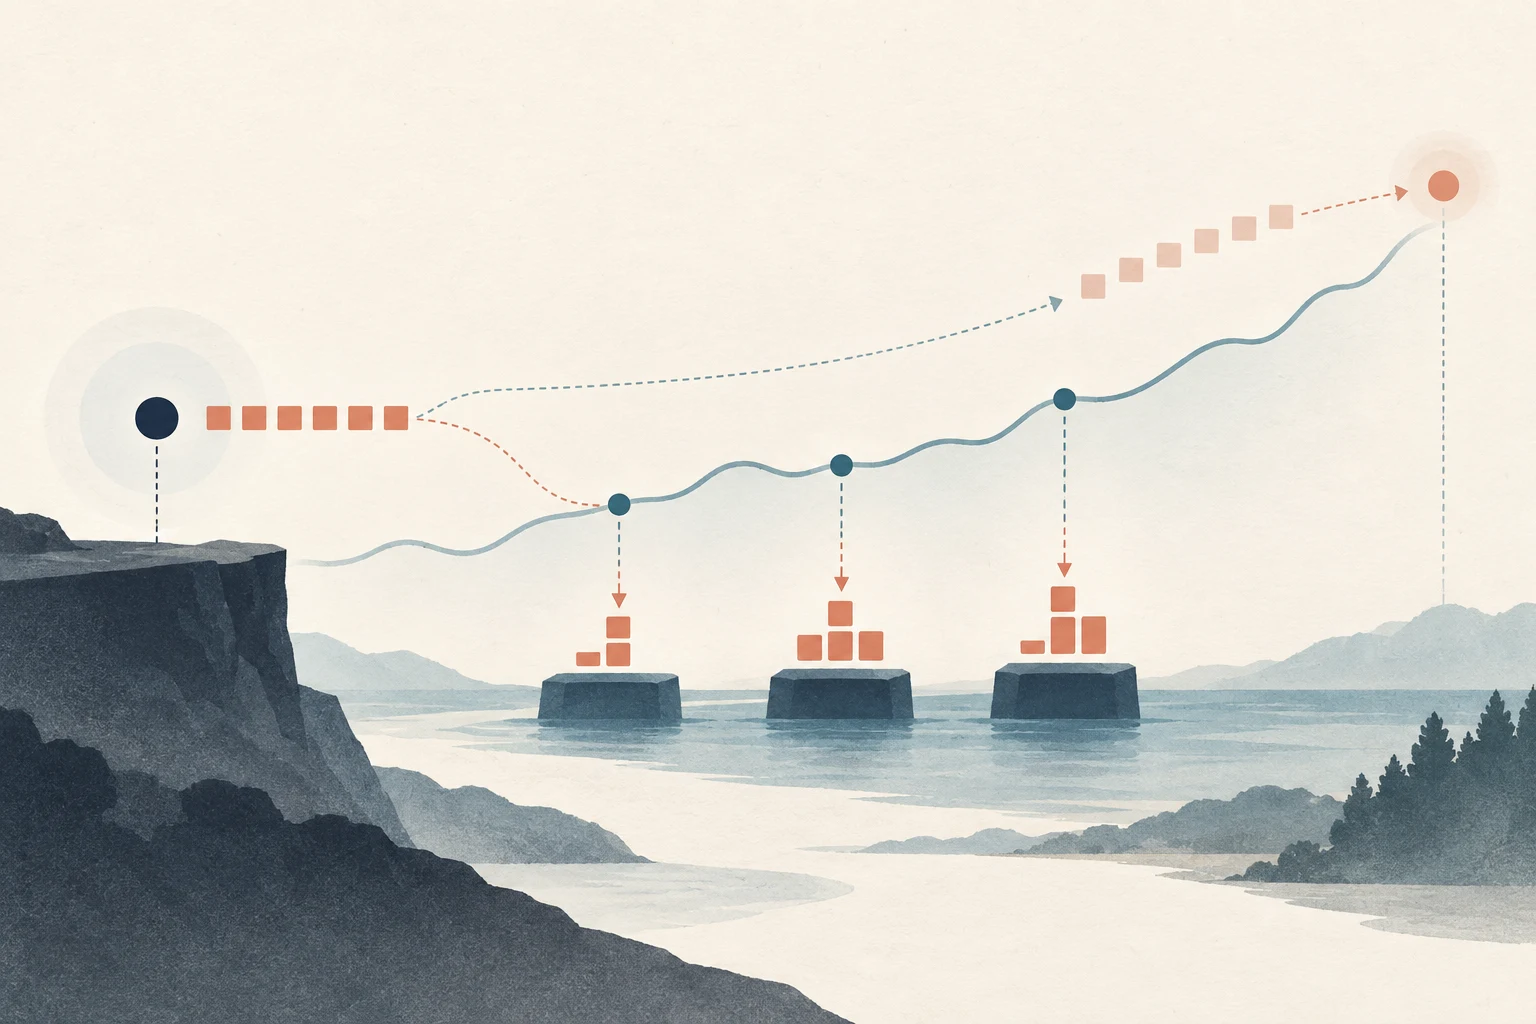
Auch ein teilweise ausgeführter Kauf kann weitere Kosten haben
Eine Verwalterin entscheidet, 1.000 Aktien zu kaufen, während der Midquote $50.00 beträgt. Bei Ankunft der Order liegt er bei $50.10. 600 Aktien werden zu einem volumen-gewichteten Durchschnitt von $50.13 ausgeführt; 400 bleiben offen und werden zu einem vorher festgelegten Endpreis von $50.25 bewertet. Die ausdrücklichen Gebühren betragen $18.
Die Bewegung von der Entscheidung bis zur Ankunft verursacht 1,000 × ($50.10 − $50.00) = $100 Verzögerungskosten. Für die ausgeführten 600 Aktien entstehen gegenüber der Ankunft 600 × ($50.13 − $50.10) = $18. Die offenen 400 Aktien ergeben nach dieser Bewertungsregel 400 × ($50.25 − $50.10) = $60 Opportunitätskosten. Mit $18 Gebühren beträgt der Gesamt-Shortfall $196.
Die direkte Rechnung führt zum selben Ergebnis: Kosten der Ausführungen 600 × ($50.13 − $50.00) = $78, Kosten des Rests 400 × ($50.25 − $50.00) = $100, zuzüglich $18 Gebühren, insgesamt $196. Das Zielnominal zum Entscheidungspreis beträgt $50,000; somit sind 196 ÷ 50,000 × 10,000 = 39.2 Basispunkte des Zielnominals. Der Nenner ist wichtig: Bei Verwendung nur des ausgeführten Nominals wäre die Quote anders.
Für offene Mengen braucht es einen begründeten Bewertungsmaßstab
Opportunitätskosten sind eine bewertete Schätzung für den nicht ausgeführten Teil der Order. Der Analyst muss Entscheidungsbenchmark, Endpreis und Zeitraum sowie die realistisch ausführbare Restmenge angeben. War das Ziel von 1.000 Aktien angesichts der verfügbaren Liquidität unrealistisch, kann es die verpasste Gelegenheit überzeichnen, alle offenen Stücke gegen eine spätere Kursbewegung zu rechnen. Die CFA Institute Research Foundation erläutert in Transaction Cost Measurement and Management, warum die realistisch ausführbare Menge zu schätzen ist und ein späterer Bewertungspreis zusätzliche Unsicherheit einführt.
Wählen Sie einen zur Handelsaufgabe passenden Endzeitpunkt, etwa Orderstornierung, festes Sitzungsende oder einen anderen dokumentierten Horizont. Spätere Kursbewegungen dürfen nicht stillschweigend einfließen. Wird storniert, weil sich Anlagethese oder Zielengagement ändern, dokumentieren Sie den Grund und trennen die neue Entscheidung von der nicht ausgeführten alten. Eine Limitorder, die nie realistisch ausführbar war, ist nicht automatisch ein Brokerfehler.
Slippage, effektiver Spread und VWAP beantworten engere Fragen
„Slippage“ verwendet je nach Anbieter unterschiedliche Referenzpreise. Manche vergleichen den Fill mit der Quote bei Orderaufgabe, andere nutzen Ankunfts-Midquote oder Entscheidungspreis. Geben Sie Benchmark, Vorzeichenkonvention und Umfang der Kennzahl an. Eine reine Fill-Statistik berücksichtigt keine nie gekauften oder verkauften Stücke.
Der effektive Spread vergleicht den Handel mit einem zeitnahen Midquote und hilft, unmittelbare Liquiditätskosten zu untersuchen. Er enthält für sich genommen weder die Verzögerung vor der Order noch den gesamten Weg einer großen Order, Gebühren oder Opportunitätskosten des Rests. VWAP vergleicht Ausführungen mit dem volumen-gewichteten Marktpreis in einem gewählten Zeitraum. Er fragt, wie die Ausführung zum Marktdurchschnitt dieses Fensters lag, nicht wie genau die Anlageentscheidung vom ursprünglichen Preis ins Portfolio umgesetzt wurde. Die aktuelle CFA-Institute-Lektüre zu Handelskosten beschreibt IS als Gesamtmaß und erläutert Grenzen anderer Benchmarks.
Es gibt keinen universell besten Benchmark. VWAP kann passen, wenn die Aufgabe darin besteht, dem Marktvolumen zu folgen; ein Shortfall zum Entscheidungspreis ist direkter, wenn die Umsetzung einer Anlageentscheidung beurteilt wird. Mehrere Benchmarks lassen sich gemeinsam berichten, sofern sie getrennt bleiben und überlappende Kosten nicht doppelt addiert werden.
Shortfall ist kein reines Maß für Brokerkompetenz
Die gemessene Differenz kann marktweite, nicht orderbedingte Kursbewegungen, Wertänderungen des Titels, Spreadkosten, vorübergehenden und dauerhaften Preiseinfluss, Verzögerung und nicht ausgeführte Chancen enthalten. Ein Kauf kann einen hohen positiven Shortfall zeigen, weil der Markt nach der Entscheidung stieg, obwohl die Ausführungen gegenüber dem Ankunftspreis gut waren. Eine günstige Kursbewegung kann trotz Gebühren und Spread zu einem Shortfall von null oder darunter führen.
Deshalb ist die Kennzahl einer einzelnen Order verrauscht; der Endpreis muss vor der Auswertung feststehen. Transaktionskostenforschung weist darauf hin, dass Mittelwerte über viele Orders nützlicher sind und die Zuordnung aller Ausführungen zur selben Parent-Order erhalten bleiben muss. Ohne diese Verknüpfung kann der kumulierte Preiseinfluss einer großen, in Child-Orders aufgeteilten Order übersehen werden. Ein niedrigerer Wert allein belegt weder bessere Kompetenz noch geringeren kausalen Preiseinfluss oder einen besseren Broker.
Ausführungsverfahren anhand vergleichbarer Entscheidungen vergleichen
Beim Vergleich von Market-, Limit- oder Algorithmusorders müssen Anlageentscheidung und Zielmenge gleich sein. Verwenden Sie dasselbe Wertpapier, dieselbe Seite, Zielgröße, Entscheidungs- und Ankunftspreisregel, denselben Bewertungszeitraum und dieselbe Gebührenbehandlung. Gruppieren Sie nach Faktoren wie Ordergröße relativ zum üblichen Volumen, Volatilität, Dringlichkeit, Tageszeit und Liquidität. Sonst scheint ein Algorithmus besser, weil er nur leichte Aufträge erhält.
Ausführungsentscheidungen tauschen Kosten gegen das Risiko einer Nichtausführung. Mehr Dringlichkeit kann die Zeit in einem bewegten Markt und erwartete Opportunitätskosten verringern, zugleich aber Spread- oder Preiseinflusskosten erhöhen. Eine geduldige Limitorder kann den Preis ausgeführter Stücke verbessern und mehr Menge offen lassen. Ziel ist die Bewertung des Gesamt-Shortfalls im Verhältnis zum Handelsgrund und den Wartekosten, nicht die isolierte Minimierung einer Ausführungskostenzeile. Historische Ergebnisse garantieren nicht, dass ein anderer Weg dieselben Fills erzielt hätte.
Verknüpfen Sie die übergeordnete Entscheidung mit allen Child-Orders. Wird eine 1.000-Aktien-Entscheidung in zwanzig Tranchen zerlegt, kann ein Neustart der Entscheidungsuhr bei jeder Tranche die Kursbewegung verbergen, während die Gesamtorder wartet. Ändert neue Information dagegen das gewünschte Engagement, gehört die zusätzliche Menge nicht allein wegen gleicher Richtung zur alten Parent-Order. Erfassen Sie neue Entscheidung, Preis und Zeitpunkt. Addieren Sie bei Gruppenauswertungen zuerst Dollar-Shortfall und Papiernominal und weisen Sie dann die Quote aus; ein ungewichteter Mittelwert von Basispunkten kann einer kleinen Order dasselbe Gewicht wie einer großen geben.
Die Berechnung nachvollziehbar dokumentieren
Ein brauchbarer Datensatz enthält Entscheidungszeit und Midquote, Aufgabezeit und Ankunfts-Midquote, Seite, Zielmenge, alle Fills und Gebühren, Storno und Restmenge, realistisch ausführbare Menge, Bewertungspreis und -zeitpunkt sowie den Nenner der Basispunkte. Bei Futures, Optionen oder Perpetuals muss die Preisbewegung mit dem richtigen Kontraktmultiplikator umgerechnet werden; Börsengebühren, Provisionen, Funding und weitere Cashflows sind getrennt auszuweisen.
Bei Orders in verschiedenen Währungen werden Kosten und Nominal mit einer einheitlichen Wechselkurskonvention und einem festgelegten Zeitpunkt umgerechnet. Dollar-Kosten durch Nominal in Lokalwährung zu teilen ist nicht aussagekräftig. Bei Futures und Optionen müssen Entscheidungs- und Fillpreis denselben Multiplikator und dieselbe Einheit verwenden. Hinterlegte Margin ist Sicherheit, keine Ausführungsgebühr. Perpetual-Funding ist ein Cashflow während der Haltedauer, kein Ausführungspreis; berichten Sie es getrennt oder begründen Sie seine Einbeziehung in ein breiteres Gesamtmaß.
Bewahren Sie den ursprünglichen Entscheidungspreis auch nach Orderänderungen auf; ein geändertes Ziel wird als neue Parent-Entscheidung erfasst. Vergleichen Sie Durchschnittswerte ähnlicher Ausführungsbedingungen und zeigen Sie auch die Verteilung. Weiterführend: Bid-Ask-Spread und Slippage, angezeigte Menge und Iceberg-Orders sowie Overfitting von Finanzmodellen. Implementation Shortfall misst die Umsetzung einer Anlageentscheidung; er ist keine Handelsberatung und kein Beleg für die Rentabilität einer Strategie.
Häufige Fragen
Q1Ist Implementation Shortfall dasselbe wie Slippage?
Nein. Slippage beschreibt häufig einen Fill gegenüber einer gewählten Quote oder einem Benchmark. Implementation Shortfall kann zusätzlich Verzögerung, offene Menge und ausdrückliche Gebühren enthalten. Für beide müssen Benchmark und Zeitfenster angegeben werden.
Q2Welcher Preis ist für eine offene Order zu verwenden?
Legen Sie Preis und Zeitraum vorher fest, etwa den Schlusskurs der letzten Ordersitzung. Schätzen Sie auch, welcher Teil realistisch ausführbar gewesen wäre. Ein späterer Kurs beweist nicht, dass die Order dort hätte ausgeführt werden können.
Q3Bedeutet ein niedrigerer Implementation Shortfall, dass der Ausführungsalgorithmus besser ist?
Nicht für sich allein. Vergleichen Sie ähnliche Entscheidungen, Größen, Liquidität, Dringlichkeit, Marktbedingungen und Gebühren. Die Kennzahl enthält auch nicht vom Algorithmus verursachte Marktbewegungen; eine Order belegt keine kausale Kompetenz.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was trägt die nicht ausgeführte Menge zum Implementation Shortfall bei?
Wähle eine Antwort, um die Erklärung zu sehen
Optionsglossar
Klare Definitionen wichtiger Begriffe — von Calls, Puts und Optionsketten bis zu impliziter Volatilität, Griechen und Geld-Brief-Spanne
Optionsglossar öffnen