

VWAP vs. TWAP: Benchmarks und Ausführungsalgorithmen erklärt
Vergleiche VWAP und TWAP als Marktbenchmarks mit den gleichnamigen Ausführungsplänen – mit Rechenbeispiel und wichtigen Grenzen.
In diesem LeitfadenVWAP und TWAP beantworten unterschiedliche Fragen zur Mittelwertbildung
Kurze Zusammenfassung
VWAP gewichtet gehandelte Preise nach Marktvolumen, während TWAP Preise über gleich weit auseinanderliegende Zeitpunkte oder Intervalle mittelt. Dieselben Namen bezeichnen auch Ausführungsalgorithmen: Ein VWAP-Plan folgt einem geschätzten Marktvolumenprofil, ein einfacher TWAP-Plan teilt den Auftrag gleichmäßig über die Zeit auf. Ein Benchmark ist ein Maßstab; ein Ausführungsplan entscheidet, wann gehandelt wird. Keiner der beiden Pläne garantiert einen besseren Preis oder eine vollständige Ausführung.
VWAP und TWAP beantworten unterschiedliche Fragen zur Mittelwertbildung
Der volumengewichtete Durchschnittspreis (VWAP) fragt nach dem durchschnittlichen Handelspreis, wobei Intervalle oder Trades mit höherem Volumen stärker zählen. Mit Tradepreisen pⱼ und Mengen vⱼ lautet der Markt-VWAP für ein gewähltes Zeitfenster:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Ein Trade über 10.000 Aktien zählt damit zehnmal so stark wie einer über 1.000. Datenanbieter können Trades zu Zeitbalken zusammenfassen; das Ergebnis hängt dennoch von einbezogenen Handelsplätzen, Tradekorrekturen, Preisfeld, Sitzungsgrenzen und der Volumeneinheit ab. Diese Festlegungen sollten vor dem Vergleich zweier VWAP-Werte klar sein.
Der zeitgewichtete Durchschnittspreis (TWAP) fragt nach dem Durchschnittspreis über die verstrichene Zeit. Bei gleichmäßig verteilten Beobachtungen ist er das arithmetische Mittel der ausgewählten Preise:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Wenn Beobachtungen unterschiedlich lange Zeiträume abdecken, sollte eine diskrete Schätzung jeden Preis nach der von ihm repräsentierten Dauer gewichten. Ein einfacher Durchschnitt aus einem Ein-Minuten- und einem Dreißig-Minuten-Balken würde beiden sonst stillschweigend dasselbe Gewicht geben. Stichprobenregel, Preisgröße (etwa Trade, Mittelpunkt oder Balkendurchschnitt) sowie Start- und Endzeit gehören zur Benchmarkdefinition.
Die Mittelwerte können sich selbst bei denselben Preisbeobachtungen unterscheiden: VWAP gibt stark gehandelten Zeiträumen mehr Gewicht; ein TWAP mit gleichmäßiger Stichprobe behandelt jedes Intervall gleich. Keiner ist automatisch der faire Wert, der verfügbare Preis für einen großen Auftrag oder eine Prognose der nächsten Bewegung.
Ein Benchmark ist nicht der Algorithmus, der ihn nutzt
Ein Benchmark wird aus Marktdaten berechnet, um eine Ausführung zu beurteilen. Ein Ausführungsalgorithmus zerlegt dagegen einen übergeordneten Auftrag in kleinere Aufträge innerhalb eines Zeitfensters. Da Anbieter dieselbe Abkürzung für beides verwenden, klingt „VWAP schlagen“ manchmal wie ein eindeutiges Ziel, obwohl es das nicht ist.
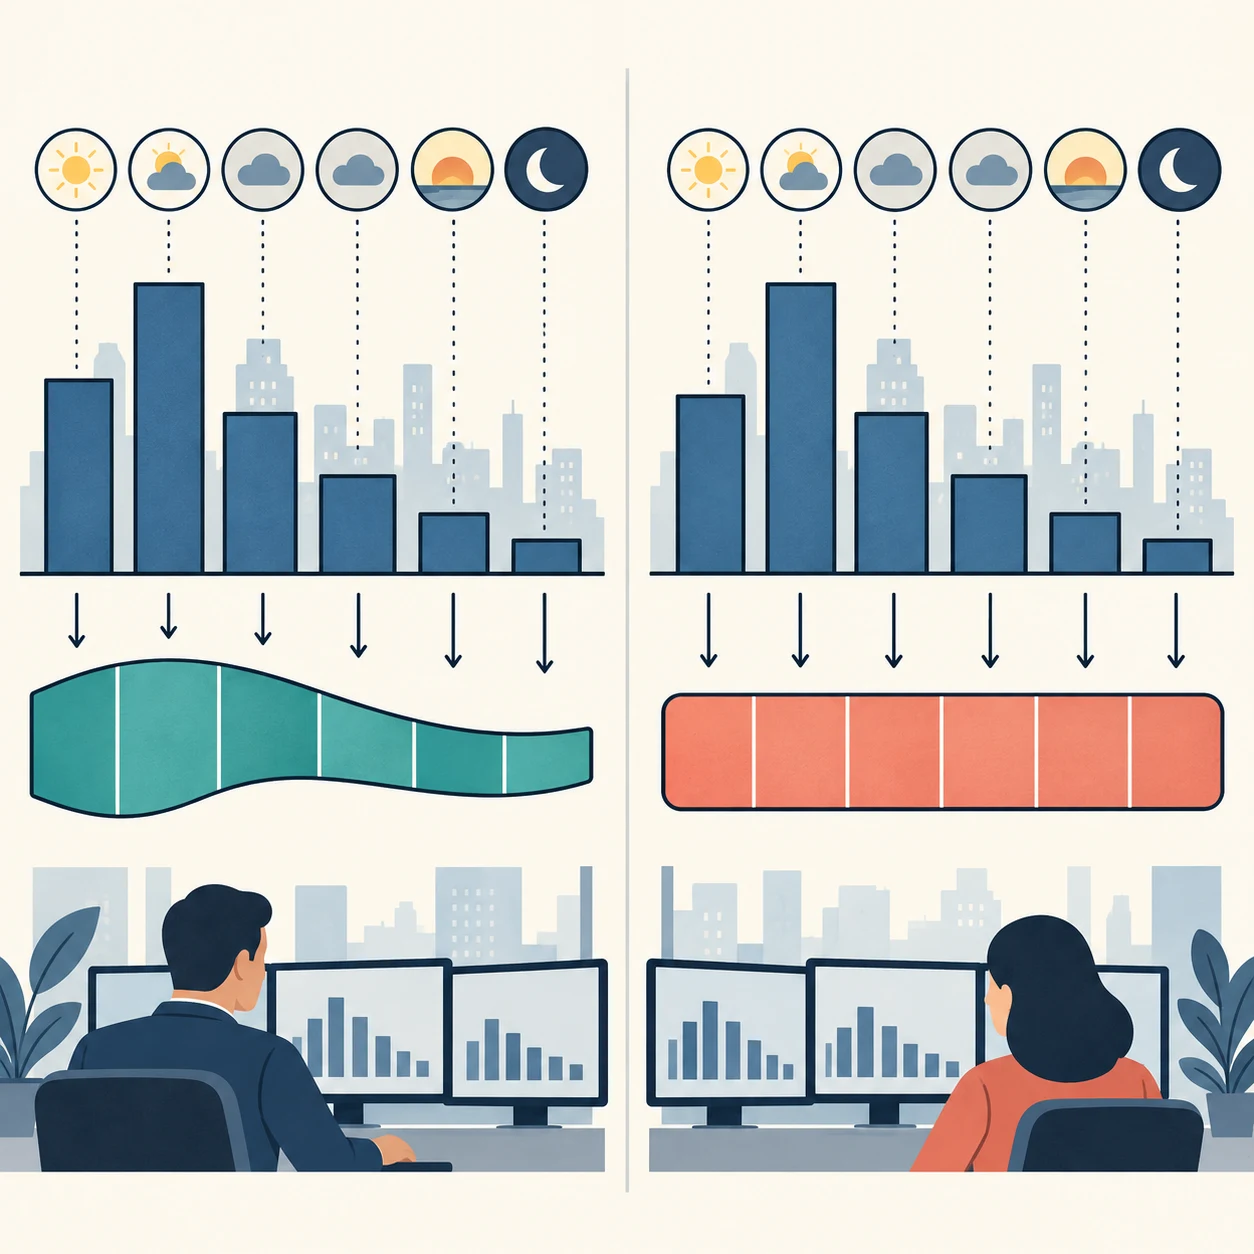
Ein einfacher TWAP-Algorithmus teilt die Zielmenge in gleiche Tranchen zu regelmäßigen Zeiten oder strebt eine annähernd konstante Handelsrate an. Ein einfacher VWAP-Algorithmus verteilt die Menge anhand einer Prognose des untertägigen Marktvolumenprofils. Wenn historisch etwa 30 % des Sitzungsvolumens in einem Intervall anfallen, kann der Plan dort rund 30 % des eigenen Auftrags vorsehen. Der Marktausschuss der BIZ beschreibt für den Devisenmarkt denselben Grundunterschied: VWAP-Algorithmen handeln eher dann, wenn ein höherer Marktumsatz erwartet wird, anders als ein linearer TWAP-Plan. In seinem illustrativen VWAP-Beispiel hält der BIZ-Bericht außerdem fest, dass Nutzer festlegen können, wie streng der Ausführungsplan eingehalten wird; mehr Flexibilität erlaubt größere Abweichungen vom Zielprofil, während der Abschluss bis zur festgelegten Endzeit vorgesehen ist.
Das sind Referenzpläne, keine einheitlichen Implementierungen. Ein Broker kann die Teilnahme begrenzen, bei größerem Spread oder höherer Volatilität pausieren, passive Limitaufträge einsetzen oder das Tempo anpassen, wenn das tatsächliche Volumen von der Prognose abweicht. Ein Auftrag kann nach VWAP bewertet, aber per TWAP ausgeführt werden. Frage daher, welche Marktpreisreihe den Benchmark definiert und welche Regeln den Plan begrenzen.
Ein Beispiel mit sechs Intervallen
Angenommen, es gibt sechs gleich lange Intervalle von je 30 Minuten mit den folgenden hypothetischen Durchschnittspreisen und Marktvolumina. Das Volumen ist in Tausend Aktien angegeben; alle Werte sind nur für diese Rechnung erfunden.
| Intervall | Durchschnittspreis | Marktvolumen (Tsd. Aktien) | VWAP-Plan für 1.200 Aktien | TWAP-Plan |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
Das Gesamtmarktvolumen beträgt 100.000 Aktien. Die Summe aus Intervallpreis mal Marktvolumen ist, wenn das Volumen in Tausenden ausgedrückt wird, $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50. Geteilt durch 100 ergibt das einen Markt-VWAP von $100.375. Die sechs Preise gleicher Zeitintervalle summieren sich auf $602.60; geteilt durch sechs ergibt das einen TWAP von etwa $100.4333.
Ein VWAP-förmiger Plan für 1.200 Aktien weist jedem Intervall 1,2 % seines Marktvolumens zu: 120, 240, 360, 300, 120 und 60 Aktien. Der einfache TWAP-Plan handelt in jedem Intervall 200 Aktien. Für den Vergleich nehmen wir bewusst stark vereinfacht an, dass jede Teilorder exakt zum angegebenen Intervallmittel ausgeführt wird, der Auftrag vollständig abgeschlossen wird und weder Gebühren noch Markteinfluss anfallen.
Unter diesen Annahmen beträgt der durchschnittliche Ausführungspreis des VWAP-förmigen Auftrags $100.375, weil seine Mengen dieselben Gewichte wie der Markt-VWAP verwenden. Beim TWAP-Auftrag sind es $100.4333. Für einen Kauf liegt dieser Wert rund 5,81 Basispunkte über dem Markt-VWAP. Bei einem vollständig ausgeführten Kaufauftrag über 1.200 Aktien entspricht dieser Abstand unter denselben Annahmen etwa $70 zusätzlichen Kaufkosten: (100.4333 − 100.375) ÷ 100.375 × 10,000. Das ist reine Arithmetik und kein Beleg dafür, dass ein VWAP-Algorithmus dieses Ergebnis tatsächlich erzielen würde. Im Livehandel verändern Teilorders die verfügbare Liquidität und treffen auf Geld-Brief-Spannen, Teilausführungen, Kursänderungen und Gebühren.
Prognostizierte Volumenprofile können falsch sein
Ein VWAP-Plan benötigt eine Schätzung, wann Marktvolumen anfällt. Ein üblicher Ausgangspunkt sind historische Volumina vergleichbarer Sitzungen, gegebenenfalls angepasst für Wochentag oder bekannte Ereignisse. Nachrichten, Volatilitätsschocks, die Markteröffnung oder eine veränderte Beteiligung von Handelsplätzen können das tatsächliche Volumen jedoch verschieben. Wer zu starr dem Profil des Vortags folgt, handelt möglicherweise vor einer Kursbewegung zu langsam oder konzentriert zu viel Aktivität in einem später dünnen Intervall.
Manche Algorithmen aktualisieren die Schätzung während der Sitzung. Das VWAP-Ausführungsmodell von Busseti und Boyd behandelt das Gesamtmarktvolumen ausdrücklich als unsicher und untersucht die Einbeziehung neuer Informationen während der Ausführung. Cartea und Jaimungal stellen zwei VWAP-Zielstrategien vor: Die eine passt einen TWAP-ähnlichen Plan an den momentanen Orderfluss und den erwarteten durchschnittlichen Orderfluss über die verbleibende Laufzeit an; die andere passt eine Almgren–Chriss-Strategie an das erwartete verbleibende Volumen und den erwarteten Netto-Orderfluss an. „VWAP-Algorithmus“ bedeutet also keine unveränderliche, allgemein optimale Kurve: Modellannahmen, Markteinflusskosten, Risikopräferenzen, Beschränkungen und neue Beobachtungen wirken sich auf den Plan aus.
Ein einfacher TWAP braucht für sein Grundtempo keine Prognose des Marktvolumens, ist aber weiter Marktrisiken ausgesetzt. Gleiche Tranchen können in ruhigen Phasen zu aggressiv und in lebhaften Phasen zu passiv sein. Ein fester Plan bleibt zudem während des ganzen Zeitfensters Kursbewegungen ausgesetzt. Höheres Tempo kann die Abschlusswahrscheinlichkeit erhöhen, aber Spread- und Markteinflusskosten steigern; langsameres Tempo verringert womöglich den Fußabdruck, lässt aber mehr Menge bis zur Frist unvollständig oder einer ungünstigen Bewegung ausgesetzt.
Wähle den Plan nach dem Handelsziel
Ein volumenfolgender Plan kann ein sinnvoller Ausgangspunkt sein, wenn ein Auftrag über einen größeren Teil der Sitzung am üblichen Marktgeschehen teilnehmen soll. Er verteilt den Hauptauftrag im Verhältnis zum erwarteten Marktumsatz und kann die Konzentration gegenüber einer einmaligen Ausführung reduzieren. Teilnahmegrenzen und Fristvorgaben sind daher ebenso wichtig wie das Etikett VWAP.
Ein zeitfolgender Plan lässt sich leichter erklären und prüfen, wenn die Aktivität gleichmäßig über einen festgelegten Zeitraum verteilt werden soll oder kein verlässliches Volumenprofil vorliegt. Er ist nicht automatisch die Variante mit geringerem Markteinfluss. Bei starker Konzentration zur Eröffnung und zum Schluss können gleiche Zeitscheiben zu viel Menge in volumenarme Intervalle legen.
Bei beiden Methoden können Dringlichkeit und Abschlussrisiko wichtiger sein als die Benchmarktreue. Eine kurze Frist, ein dünnes Orderbuch, ein im Verhältnis zum Marktvolumen großer Auftrag, ein volatiles Nachrichtenfenster oder fragmentierte Handelsplätze können das historische Profil zu einem schlechten Anhaltspunkt machen. Ein Limitpreis verhindert Ausführungen über einer gewählten Schwelle, lässt den Abschluss aber offen. Eine sofort ausführbare Order erhöht die Unmittelbarkeit, kann jedoch den Spread zahlen und angezeigte Tiefe verbrauchen. Entscheidend ist die akzeptierte Abwägung zwischen Kosten, Zeit, Teilnahme und Abschluss.
VWAP im Chart ist eine Referenzlinie, kein Handelssignal
Charting-Tools zeigen oft einen Sitzungs-VWAP, teils mit Bändern oder einem selbst gewählten Anker. Dabei wird der volumenwichtete Durchschnitt der Trades seit dem gewählten Startpunkt als veränderliche Referenzlinie dargestellt. Ein Vergleich mit dem Kurs sagt für sich genommen nicht, ob ein Durchkreuzen Renditen vorhersagt, den fairen Wert markiert oder einen profitablen Einstieg bietet. Das sind getrennte Hypothesen, die einen festgelegten Horizont, realistische Ausführungen, Gebühren und eine Prüfung außerhalb der Stichprobe erfordern.
Ein verankerter VWAP ändert die Stichprobe, weil er einen anderen Startzeitpunkt verwendet. Sitzungs-VWAP, ein am Ergebnisbericht verankerter VWAP und ein rollierender VWAP können deshalb ohne Rechenfehler unterschiedliche Werte zeigen. Geringe Liquidität, fragmentierte Handelsplätze, Trades außerhalb der Sitzung, fehlerhafte Ticks und unterschiedliche Balkenkonventionen wirken sich ebenfalls aus.
Der VWAP im Chart muss auch nicht dem VWAP-Benchmark eines Ausführungsberichts entsprechen. Die Berechnungen können andere Sitzungen, Handelsplätze, Tradebedingungen oder Zeitgrenzen umfassen. Für die Ausführungsprüfung sollte der Benchmark vor der Order vereinbart werden; ähnlich aussehende Linien belegen keine identischen Datengrundlagen.
Bewerte die Ausführung mit passenden Daten und Kosten
Bei einem Kauf ist ein durchschnittlicher Ausführungspreis über dem gewählten Benchmark ungünstig; bei einem Verkauf ist ein Preis darunter ungünstig. Ein richtungsbereinigter Vergleich lautet s × (durchschnittlicher Ausführungspreis − Benchmarkpreis), mit s = +1 beim Kauf und s = −1 beim Verkauf. Für Basispunkte teilst du die vorzeichenbehaftete Preisdifferenz durch den Benchmarkpreis und multiplizierst mit 10.000. Weise die nicht ausgeführte Menge separat aus, statt einen unvollständigen Auftrag als erfolgreichen Benchmarktreffer zu behandeln.
Dokumentiere die Entscheidung und Ankunftszeit des Hauptauftrags, Wertpapier und Seite, Ziel- und Ausführungsmenge, jede Ausführung, Benchmarkfenster und Marktdatenkonvention, Gebühren, Planbeschränkungen und Behandlung des Restes. Vergleiche Aufträge mit ähnlicher Dringlichkeit, Größe relativ zum Marktvolumen, Volatilität und Tageszeit. Wenn ein Algorithmus nur die einfacheren Aufträge erhält, kann ein niedrigerer Durchschnittswert an der Auftragsauswahl statt an besserer Ausführung liegen.
Für die Liquiditätsmechanik hinter Teilausführungen und Kursbewegungen siehe Orderbuch-Ungleichgewicht und Futures-Spread und Slippage.
VWAP und TWAP erfassen nicht die gesamte Anlageentscheidung
VWAP und TWAP vergleichen Ausführungen mit Marktpreisen innerhalb eines gewählten Zeitfensters. Sie erfassen für sich genommen nicht alle Kosten der Portfolioentscheidung. Wird ein Kaufauftrag vor einem Kursanstieg nur zur Hälfte ausgeführt, kann der Vergleich der ausgeführten Aktien mit dem Markt-VWAP das nicht erworbene Engagement auslassen. Bei einem Verkauf können entsprechend Aktien unberücksichtigt bleiben, die einem späteren Kursrückgang ausgesetzt waren.
Implementation Shortfall stellt eine umfassendere Frage von der Entscheidung bis zum Portfolio: Er kann die realisierte und nicht ausgeführte Position mit dem ursprünglichen Entscheidungspreis vergleichen und explizite Gebühren nach einer festgelegten Konvention berücksichtigen. Der Leitfaden zu Implementation Shortfall erläutert Entscheidungspreis, Ankunftspreis, Ausführungen, Restmenge und Bewertungshorizont. VWAP- oder TWAP-Werte und Implementation Shortfall können beide nützlich sein, beantworten aber unterschiedliche Fragen. Verwende sie gemeinsam nur mit klar definierten Benchmarks und Kostenbestandteilen.
Kläre die Definitionen von Plan und Benchmark
Prüfe vor der Interpretation eines Algorithmusberichts, ob „VWAP“ oder „TWAP“ den Zielbenchmark, den Ausführungsplan oder beides bezeichnet. Kläre Start und Ende, Preisfeld, Handelsplätze und Tradefilter des Benchmarks sowie den Umgang mit Auktionen. Frage zum Plan, wie Teilordergrößen festgelegt werden, ob sich das Tempo an das Livevolumen anpasst, welche Teilnahmegrenzen und Preislimits gelten, wie mit Volatilität oder fehlenden Daten umgegangen wird und was zur Frist mit Restmengen geschieht.
Trenne anschließend die Einhaltung des Plans von der Ausführungsqualität. Ein Plan kann seine Zielkurve eng nachbilden und dennoch schlechte Preise erzielen, wenn sich der Markt bewegt oder der Markteinfluss hoch ist. Umgekehrt kann er von der geplanten Kurve abweichen und günstige Ausführungen erhalten. Ein Benchmarkwert fasst einen Vergleich nach festgelegten Regeln zusammen; er beweist weder, dass der Algorithmus den Kursverlauf verursacht hat, noch dass er die Gesamtkosten minimiert oder eine nicht gleichzeitig beobachtbare Alternative übertroffen hat.
Frei und Westray modellieren die VWAP-Ausführung mit einer stochastischen Marktvolumenkurve und vorübergehendem Markteinfluss. Damit zeigen sie, dass Annahmen zu Volumen und Ausführungskosten selbst in ein formales Optimierungsproblem eingehen. Nutze Benchmarkresultate als eine Perspektive und bewerte Abschluss, Gebühren, Markteinfluss und ursprüngliches Entscheidungsziel separat. Ein historischer Durchschnitt garantiert kein gleiches Ergebnis für den nächsten Auftrag.
Häufige Fragen
Q1Ist VWAP bei jedem großen Auftrag besser als TWAP?
Nein. VWAP kann zu einem Auftrag passen, der am erwarteten Marktvolumen teilnehmen soll; TWAP kann bei unzuverlässigem Volumenprofil eine gleichmäßige Verteilung über die Zeit bieten. Dringlichkeit, Liquidität, Preislimits, Gebühren, Markteinfluss und Abschlussrisiko sind wichtiger als die Abkürzung allein.
Q2Garantiert ein Ausführungsalgorithmus einen Preis zum VWAP- oder TWAP-Benchmark?
Nein. Der Algorithmus wählt oder ändert einen Plan, aber Marktpreise, verfügbare Liquidität, Teilnahmegrenzen und Restzeit können sich verändern. Der Benchmark ist ein Vergleichspreis, kein garantierter Ausführungspreis.
Q3Warum weicht der VWAP im Chart vom Brokerbericht ab?
Chart und Bericht können unterschiedliche Start- und Endzeiten, Handelsplätze, Tradefilter, Preisfelder, Auktionsdaten oder Sitzungsgrenzen verwenden. Vergleiche zuerst diese Definitionen, bevor du die Abweichung als Fehler einordnest.
Quellen und weiterführende Lektüre
Problem melden
Wir bereiten eine E-Mail mit dem Link zu diesem Artikel vor. Mark erhält den Hinweis erst nach dem Senden
Schnelltest
Fertig gelesen? Prüfe dich mit 3 Fragen
Frage 01
Was unterscheidet den Markt-VWAP definitorisch von einem TWAP über gleiche Intervalle?
Wähle eine Antwort, um die Erklärung zu sehen