

Roll Bid–Ask Spread Estimator: সূত্র, উদাহরণ ও সীমাবদ্ধতা
ঋণাত্মক রিটার্ন সহপ্রসরণের ভিত্তিতে Roll estimator কীভাবে কার্যকর bid–ask spread অনুমান করে তা জানুন; একটি কাল্পনিক হিসাব দেখুন এবং এর অনুমান কোথায় ব্যর্থ হয় বুঝুন।
এই গাইডেRoll estimator কী পরিমাপের জন্য তৈরি
সংক্ষিপ্ত সারাংশ
Roll estimator লেনদেনমূল্যের পরপর রিটার্নের ঋণাত্মক covariance থেকে মডেল-নির্ভর effective bid–ask spread অনুমান করে। এতে রেকর্ড করা quote-এর বদলে লেনদেনমূল্য লাগে, কিন্তু ফল নির্ভর করে efficient price, trade direction, sampling এবং নমুনাজুড়ে spread স্থিতিশীল থাকার অনুমানের ওপর।
Roll estimator কী পরিমাপের জন্য তৈরি
Quoted spread হলো নির্দিষ্ট সময়ে ask ও bid-এর ব্যবধান। Effective spread বরং প্রকৃত লেনদেনের মূল্যকে একই সময়ের midpoint-এর সঙ্গে তুলনা করে লেনদেনের খরচ সংক্ষেপে দেখায়। Roll estimator হলো এই effective spread-এর একটি কম-ফ্রিকোয়েন্সির proxy: লেনদেনমূল্যের পরিবর্তনের serial covariance ব্যবহার করে স্বল্পমেয়াদি price reversal-এর পেছনে থাকা সম্ভাব্য ব্যবধান অনুমান করে।
এর সুবিধা হলো তুলনামূলকভাবে কম তথ্য লাগে। নির্ভরযোগ্য লেনদেনমূল্য থাকলেও অতীতের bid–ask quote বা কে trade শুরু করেছে তার চিহ্ন না থাকলে estimator হিসাব করা যায়। তাই ঐতিহাসিক তুলনা বা অসম্পূর্ণ quote archive-যুক্ত বাজারে এটি কাজে আসতে পারে। তবে এটি quote book পুনর্গঠন করে না, প্রতিটি trade-এর দিক শনাক্ত করে না, বা এখনকার trader-এর জন্য উপলভ্য spread জানায় না। Roll-এর মূল গবেষণায় efficient market-এর জন্য এই পরিমাপটি উদ্ভূত হয়েছে; লেখক বলেন, অনুমিত বস্তুটি effective spread, প্রদর্শিত quoted spread হওয়া আবশ্যক নয় (Roll, 1984)।
এই estimate সম্পূর্ণ transaction-cost measure-ও নয়। এতে commission, নির্দিষ্ট order-এর market impact, অপেক্ষার খরচ, অপূর্ণ quantity বা observation-এর পরের price move নেই। একে ঐতিহাসিক লেনদেনমূল্যের আচরণের একটি মডেল-নির্ভর সারাংশ হিসেবে নিন; executable quote বা পূর্ণ backtest cost model হিসেবে নয়।
Bid–ask bounce ঋণাত্মক covariance তৈরি করে
ধরা যাক, \(x_t\) হলো log transaction price, \(m_t\) হলো অদৃশ্য log value যার চারপাশে bid ও ask নির্ধারিত, আর \(s\) হলো log-price এককে পূর্ণ effective spread। সরল symmetric model-এ,
\[ x_t=m_t+\frac{s}{2}q_t, \]
এখানে ask-এ buyer-initiated trade হলে \(q_t=+1\), আর bid-এ seller-initiated trade হলে \(q_t=-1\)। ফলে পর্যবেক্ষিত return হয়
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
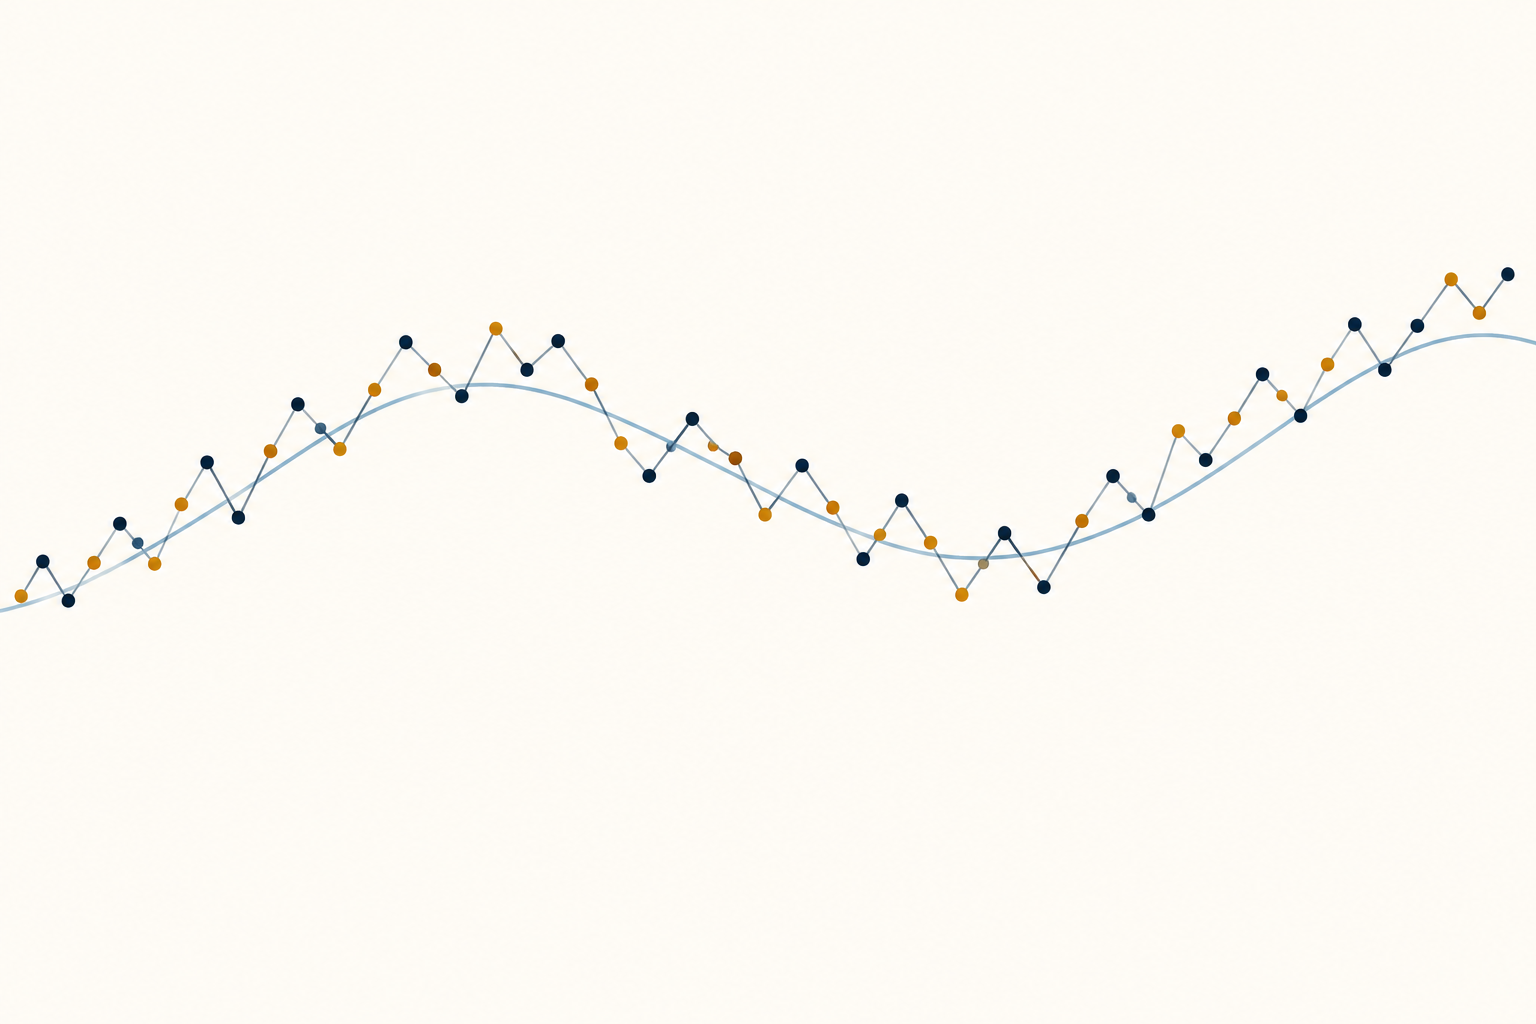
ধরা যাক trade sign স্বাধীন এবং \(+1\), \(-1\) সমান সম্ভাবনায় ঘটে, efficient-value innovation-এ serial covariance নেই, আর নমুনাজুড়ে spread স্থির। এক পাশ থেকে অন্য পাশে trade সরে গেলে, অন্তর্নিহিত value প্রায় অপরিবর্তিত থাকলেও transaction price spread পেরিয়ে যায়। ask-এ buy-এর পর bid-এ sell হলে প্রথমে ঋণাত্মক return, পরে ধনাত্মক reversal হতে পারে; বিপরীত ক্রমেও একই রকম হয়। একই পাশে পরপর trade হলে ওই দুই observation-এর মধ্যে spread অংশটি শূন্যও হতে পারে।
এই অনুমানগুলোর অধীনে spread অংশের কারণে পরপর return গড়ে বিপরীত দিকে চলে:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
এখান থেকে \(s\) সমাধান করলেই Roll সূত্র পাওয়া যায়। এই covariance ধরনটি মডেলের ফল; দেখা যাওয়া প্রতিটি price reversal bid–ask spread থেকেই হয়েছে—এমন প্রমাণ নয়।
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Autocorrelation নয়, first-order covariance ব্যবহার করুন
First-order covariance-কে \(C_1=\operatorname{Cov}(r_t,r_{t-1})\) লিখি। \(T\)টি return-এর নমুনায় একটি প্রচলিত convention হলো
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
যেখানে \(\bar r\) হলো sample mean। যদি \(\widehat C_1<0\) হয়, plug-in estimate:
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
ফলটি covariance-এ ব্যবহৃত return-এর একই এককে হয়। \(r_t\) log return হলে \(\widehat s\) proportional বা log-price spread; input dollar price change হলে estimate-ও price unit-এ। বিভিন্ন asset বা সময়কালের estimate তুলনার আগে transformation, sampling interval ও covariance convention জানিয়ে দিন।
Roll correlation-এর বদলে covariance-কে গুরুত্ব দেন। Correlation-এ unconditional return variance দিয়ে ভাগ করা হয়, যেখানে efficient value-এর নতুন তথ্যজনিত পরিবর্তনও থাকে। spread mechanism একই থাকলেও সেই news-driven variance বদলাতে পারে। অসামঞ্জস্যপূর্ণ covariance-এর সঙ্গে মডেলে squared spread-এর সরাসরি সম্পর্ক আছে; সেটিকে autocorrelation দিয়ে বদলালে estimator ও তার অর্থ দুটোই বদলে যায়। গবেষণায় log price, scaled return বা অন্য denominator ব্যবহার হলে convention স্পষ্ট করুন।
কাল্পনিক হিসাবে −1.44 bp² থেকে 2.40 bp estimate পাওয়া যায়
ধরা যাক, transaction-price log return-এর একটি কাল্পনিক নমুনা basis point-এ প্রকাশ করা হয়েছে এবং demeaned first-order sample covariance \(-1.44\,\text{bp}^2\)। তাহলে
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
মডেলের অধীনে এটি পূর্ণ proportional-spread estimate \(2.40\) basis point, অর্থাৎ \(0.024\%\)। কাল্পনিক midpoint \($100\) হলে পূর্ণ spread-কে ডলারে রূপান্তর করলে প্রতি share-এ আনুমানিক
\[ \$100\times 0.00024=\$0.024 \]
হয়। Midpoint থেকে এক পাশে এর অর্ধেক, প্রায় \($0.012\) প্রতি share। Quote অপরিবর্তিত থাকলে 1,000 share কিনে ask-এ নেওয়ার পর bid-এ বিক্রি করলে পূর্ণ-spread price difference প্রায় \($24\), commission, অন্য fee, price movement বা market impact বাদে। এগুলো উদাহরণভিত্তিক রূপান্তর; দেখা quote বা নিশ্চিত execution cost নয়।
এই অঙ্ক থেকে \($100\) বাস্তবে executable midpoint ছিল কি না, কত quantity পাওয়া যেত, বা কোনো order কী দামে পূরণ হতো—তা জানা যায় না। Roll estimate ঐতিহাসিক নমুনাকে একটি পরিসংখ্যানে মসৃণ করতে পারে, কিন্তু দিনের সময়, order size বা market state অনুযায়ী পরিবর্তন আড়াল করে। asset, interval ও spread definition এক না হলে estimate-কে বর্তমান প্রদর্শিত spread-এর সঙ্গে তুলনা করবেন না।
Spread ও sampling window বদলালে যা অনুমান করা হচ্ছে তাও বদলায়
স্থির \(s\) একটি সরলীকরণ। Roll সময়ের সঙ্গে বদলানো spread-ও বিবেচনা করেন এবং মডেলের অধীনে average squared spread-এর সঙ্গে সম্পর্ক উদ্ভূত করেন। সে ক্ষেত্রে square-root সূত্র প্রয়োগ করলে সাধারণত arithmetic average spread নয়, root-mean-square spread পাওয়া যায়। Spread বর্গ আকারে প্রবেশ করায় কয়েকটি খুব চওড়া-spread observation estimate-কে বেশি প্রভাবিত করতে পারে।
মূল মডেলের আরেকটি ফল আরও ব্যাপক শোনাতে পারে: অনুমানগুলো সত্য হলে nonoverlapping observation interval-এর দৈর্ঘ্য বদলালেও প্রত্যাশিত spread-induced covariance অপরিবর্তিত থাকে। বাস্তব তথ্যের দৈনিক, সাপ্তাহিক ও intraday estimate মিলে যাবে—এমন নিশ্চয়তা এটি নয়। Trade sign পরপর observation-এ স্থায়ী হতে পারে, কোনো interval-এ trade নাও হতে পারে, আর spread-এর অবস্থা বদলায়। Interval বদলালে কোন transaction sampled price হবে এবং প্রতিটি return-এ কত information noise থাকবে, সেটিও বদলে যায়।
ফল দেখার আগে sampling rule ঠিক করুন। যেমন, official closing trade, midpoint mark ও stale last price মিশিয়ে না নিয়ে একই নিয়মে sampled transaction price তুলনা করুন। Return calendar time না trading session পেরোয়, holiday ও nontrading period কীভাবে সামলানো হয়েছে, corporate action বা contract roll সমন্বয় করা হয়েছে কি না—সব জানান। একই সূত্র হলেও ভিন্ন sampling interval মানে ভিন্ন empirical design।
Positive covariance হলে মৌলিক estimate নির্ধারিত নয়
Covariance ঋণাত্মক হলেই square root বাস্তব সংখ্যা হয়। \(\widehat C_1=0\) হলে plug-in calculation শূন্য দেয়; \(\widehat C_1>0\) হলে মৌলিক সূত্র নির্ধারিত নয়। Sample covariance শূন্য বা ধনাত্মক হওয়া মানে প্রকৃত spread শূন্য—এমন প্রমাণ নয়। এর কারণ sampling noise, trade direction-এর persistence, price discreteness, efficient-value return-এর serial dependence, বা ছোট নমুনায় noise থেকে spread আলাদা করতে না পারা হতে পারে।
কিছু empirical implementation square root নেওয়ার আগে positive covariance-কে শূন্যে নামিয়ে আনে। কেউ absolute value নেয়, কেউ শুধু ঋণাত্মক covariance-যুক্ত window দেখায়। এতে সংখ্যা পাওয়া গেলেও এগুলো অতিরিক্ত নিয়ম, Roll সমীকরণের ফল নয়। কত estimate অনির্ধারিত ছিল, কতবার estimate শূন্য করা হয়েছে, এবং বাদ দেওয়ার ফলে নমুনা বদলেছে কি না—জানান। চিহ্ন না মেনে absolute value নিলে মডেলের বিরোধী covariance-কে ধনাত্মক spread estimate-এ পরিণত করা যায়।
ছোট নমুনায় আরও সমস্যা আছে: covariance নিজেই error-সহ অনুমিত হয়, তারপর তার ওপর square root transformation করা হয়। Harris Roll model-এর অধীনে finite-sample বৈশিষ্ট্য বিশ্লেষণ করে দেখান, noise sample covariance-কে ধনাত্মক করতে পারে এবং nonlinear transformation উল্লেখযোগ্য bias তৈরি করতে পারে (Harris, 1990)। Point estimate-এর সঙ্গে নমুনার দৈর্ঘ্য ও যুক্তিসঙ্গত window-এ sensitivity দিন; price data যতটা সমর্থন করে, তার চেয়ে বেশি precision দেখাবেন না।
Trade sign বা efficient-price পরিবর্তন স্থায়ী হলে মডেল ভাঙে
সরল derivation-এ শুধু negative covariance থাকলেই চলে না। এতে স্বাধীন ও সমান সম্ভাবনার buy- এবং sell-initiated trade, efficient value-এর চারপাশে symmetric spread, efficient-value innovation-এ serial covariance না থাকা এবং sampled price-এ transaction-price mechanism ঠিকমতো ধরা পড়ার অনুমান রয়েছে। Market-order splitting ও inventory management trade sign-কে ধারাবাহিক করতে পারে। ক্রেতারা যদি দলে দলে আসে, transaction return-এ spread-সম্পর্কিত অংশ কিছুক্ষণ একই দিকে থাকতে পারে এবং মডেলের পূর্বাভাসের তুলনায় negative covariance দুর্বল হতে পারে।
Midpoint-এর পথেও serial dependence থাকতে পারে। Momentum, reversal, stale price, asynchronous observation বা নির্দিষ্ট সময়সূচির price adjustment effective spread না বদলালেও negative বা positive return covariance তৈরি করতে পারে। Price discreteness ও tick-size effect থেকেও reversal হতে পারে। নমুনায় এসব প্রভাব প্রধান না হলেও estimate-কে প্রভাবিত করতে পারে: estimator একটি moment থেকে spread অনুমান করে, তাই ওই moment-এ প্রভাব ফেলা অন্য প্রক্রিয়াও ফলকে confound করতে পারে।
সময়ের সঙ্গে বদলানো spread ঐতিহাসিক গড় আর স্থিতিশীল market property-র পার্থক্যও তৈরি করে। News, open ও close, পাতলা লেনদেন বা market stress-এ spread চওড়া হতে পারে। পূর্ণ সময়কালের estimate এসব ঘটনা আড়াল করে; ছোট window-এ covariance আবার খুব noise-প্রবণ হতে পারে। সময়ের ধারাটি পরীক্ষা করুন এবং window কীভাবে নির্ধারণ করেছেন জানান। মডেলের অধীনে negative serial covariance bid–ask bounce-এর সঙ্গে সামঞ্জস্যপূর্ণ; এটি স্বল্পমেয়াদি price movement-এর পূর্ণ causal decomposition নয়।
Quote data ও অন্য low-frequency estimator ভিন্ন প্রশ্নের উত্তর দেয়
নির্ভরযোগ্য quote ও trade data থাকলে প্রতিটি trade price-কে সমসাময়িক midpoint-এর সঙ্গে তুলনা করে এবং trade direction বিবেচনা করে সরাসরি effective spread হিসাব করা যায়। এর জন্য synchronized ও cleaned observation দরকার, সঙ্গে locked, crossed, stale বা ক্রমবহির্ভূত quote-এর স্পষ্ট নিয়ম। এটি ওই dataset-এর দেখা trade মাপে; Roll transaction price-এর serial covariance থেকে spread অনুমান করে। Trade sign অনুমানেও নিয়ম লাগতে পারে—trade-direction classification guide এ বিষয়টি ব্যাখ্যা করে।
অন্য low-frequency পদ্ধতি ভিন্ন তথ্য ও অনুমান ব্যবহার করে। Hasbrouck শুধু basic Roll plug-in transformation-এর ওপর নির্ভর না করে daily closing price থেকে Gibbs-sampler estimate তৈরি করেন (Hasbrouck, 2009)। Corwin ও Schultz daily high ও low price ব্যবহার করে এমন spread estimator তৈরি করেন, যা একই trade-direction dynamics-এর ওপর নির্ভর করে না (Corwin and Schultz, 2012)। এসব বিকল্প যেকোনো price series থেকে quoted spread দৃশ্যমান করে না; প্রতিটির নিজস্ব অনুমান ও যাচাইয়ের পরিসর আছে।
কোন measure উপযুক্ত তা নির্ভর করে ব্যবহারিক প্রশ্নের ওপর। Quote data কম থাকলে ঐতিহাসিক cross-market তুলনায় low-frequency proxy উপযোগী হতে পারে, যদি failure rate ও অনুমান জানানো হয়। Order সিদ্ধান্তের জন্য বর্তমান bid, ask, depth ও order size দেখুন। Futures spread and slippage guide quoted spread ও বাস্তব execution difference আলাদা করে; ETF liquidity guide ব্যাখ্যা করে কেন volume একাই executable liquidity জানায় না।
অনুমান জানিয়ে estimate-কে signal কলামের বাইরে রাখুন
পুনরুৎপাদনযোগ্য প্রতিবেদনে জানান observation trade, official close, নাকি transaction-price proxy; input price change নাকি log return; sampling interval; observation সংখ্যা; covariance denominator; এবং zero বা positive covariance কীভাবে সামলেছেন। Asset universe, date range, corporate-action ও roll adjustment, data filter, এবং spread price, percentage নাকি basis point-এ দেখানো হয়েছে—এসবও নির্দিষ্ট করুন। Spread স্থির থাকার অনুমান অবাস্তব হলে সবচেয়ে negative covariance-যুক্ত window বেছে না নিয়ে আগে থেকে নির্ধারিত subperiod-এ estimate দেখান।
Roll estimate হলো মডেলের অধীনে ঐতিহাসিক transaction-cost proxy। এটি আজকের quote দেখায় না, execution price নিশ্চিত করে না, strategy-র পূর্ণ খরচ মাপে না, বা পরের return পূর্বাভাস দেয় না। Backtest মূল্যায়নে venue, order size, timing, commission ও fill behavior-এর সঙ্গে মেলে এমন order-size-aware spread, commission, market impact, partial fill ও timing model দরকার। কম estimated spread নিজে tradable edge-এর প্রমাণ নয়। ভিন্ন sampling frequency-তে observed volatility-এর বিস্তৃত আলোচনা realized volatility guide-এ আছে।
সাধারণ প্রশ্ন
Q1Roll estimator-এর কি ঐতিহাসিক bid ও ask quote দরকার?
না। Basic পদ্ধতিতে transaction price ও পরপর return-এর covariance লাগে। তাই quote history না থাকলেও এটি ব্যবহার করা যায়, তবে estimate মডেল-নির্ভর এবং প্রতিটি সময়ের প্রকৃত quote পুনরুদ্ধার করে না।
Q2Positive autocovariance কি বোঝায় spread শূন্য?
না। Positive sample covariance হলে basic formula অনির্ধারিত। Estimate শূন্যে নামিয়ে দেওয়ার convention প্রকৃত spread শূন্য হওয়ার প্রমাণ নয়; নিয়মটি ও এমন sample-এর অনুপাত জানান।
Q3Roll estimate-কে live backtest-এ spread হিসেবে ব্যবহার করা যাবে?
একা নয়। এটি নির্দিষ্ট অনুমানের অধীনে ঐতিহাসিক proxy। Backtest-এ venue, order size, timing, commission এবং fill behavior-এর সঙ্গে মেলে এমন cost ও execution assumption এখনও দরকার।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
মৌলিক Roll estimator spread অনুমান করতে কোন input ব্যবহার করে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন