

Lee–Mykland জাম্প টেস্ট: ইন্ট্রাডে দামের লাফ শনাক্তকরণ
Lee–Mykland পরীক্ষা কীভাবে সাম্প্রতিক bipower variation দিয়ে প্রতিটি ইন্ট্রাডে রিটার্ন স্কেল করে, পুরো সেশনের জন্য জাম্প-সীমা নির্ধারণ করে এবং স্যাম্পলিং ও বাজারের noise সীমাবদ্ধতা বিবেচনা করে তা জানুন।
এই গাইডেশুধু অস্থির দিন নয়, একটি নির্দিষ্ট ব্যবধান শনাক্ত করুন
সংক্ষিপ্ত সারাংশ
Lee–Mykland পদ্ধতি জানতে চায়, একটি একক উচ্চ-ফ্রিকোয়েন্সি রিটার্ন সাম্প্রতিক স্থানীয় অস্থিরতার তুলনায় অস্বাভাবিক বড় কি না। আগের রিটার্ন দিয়ে তৈরি bipower-variation স্কেল এবং পরীক্ষাকালজুড়ে সর্বোচ্চ পরিসংখ্যানের জন্য নির্ধারিত সীমা ব্যবহার করা হয়। কোনো ব্যবধানকে চিহ্নিত করা হলে তা পদ্ধতির অনুমানের অধীনে continuous-path null-এর বিরুদ্ধে প্রমাণ; এটি সংবাদজনিত কারণ, পূর্বাভাস বা ট্রেডিং সংকেতের প্রমাণ নয়।
শুধু অস্থির দিন নয়, একটি নির্দিষ্ট ব্যবধান শনাক্ত করুন
Realized variance একটি সেশনের ইন্ট্রাডে রিটার্নের বর্গ যোগ করে। নির্দিষ্ট jump ও sampling অনুমানের অধীনে bipower variation continuous component-এর পরিবর্তন অনুমান করতে পারে। দুটিই পুরো সময়কালকে সংক্ষেপ করে, তাই অস্বাভাবিক বড় চলনটি কখন ঘটেছে তা একা বলে না। Lee ও Mykland-এর পদ্ধতি একেকটি ব্যবধানের রিটার্ন মূল্যায়ন করে এবং প্রতিটি চলনকে ঠিক আগের রিটার্ন থেকে অনুমান করা অস্থিরতার সঙ্গে তুলনা করে।
এই পার্থক্য event study, volatility model এবং jump-এর সময় বর্ণনার কাজে লাগে। শান্ত বাজারে 1% রিটার্ন ব্যতিক্রমী হলেও অস্থির সেশনে স্বাভাবিক হতে পারে। সাম্প্রতিক স্থানীয় অস্থিরতা দিয়ে standardize করলে এই পরিবর্তনশীল স্কেল বিবেচনায় আসে। পদ্ধতিটি ইন্ট্রাডে jump arrival শনাক্ত এবং তার realized size অনুমানের জন্য তৈরি; কেন চলনটি ঘটেছে বা তা ট্রেডযোগ্য কি না, তা স্থির করে না (Lee ও Mykland, 2008)।
Null hypothesis একটি নির্দিষ্ট ব্যবধানের price process নিয়ে: regularity condition সাপেক্ষে সেখানে jump ঘটেনি এবং উপাদানটি continuous। এর অর্থ return শূন্য নয়। Continuous price path-ও বড় return দিতে পারে, বিশেষত volatility বেশি হলে; তাই শুধু return-size cutoff যথেষ্ট নয়।
পরীক্ষায় ব্যবহৃত রিটার্ন সিরিজ তৈরি করুন
নিয়মিত grid-এ \(t_i\) সময়ে দেখা দাম \(P_i\) ধরা যাক। \(i\) ব্যবধানের log return হলো
\[ r_i=\log(P_i/P_{i-1}). \]
পরীক্ষায় price field ও grid ধারাবাহিক রাখা দরকার। Transaction price, quote midpoint বা নথিবদ্ধ অন্য proxy নেওয়া যেতে পারে; তবে proxy বদলালে return এবং jump label দুটোই বদলাতে পারে। Session open/close, auction, trading halt ও missing quote কীভাবে সামলাবেন তা নির্দিষ্ট করুন। আগের দিনের close থেকে open-এর return সাধারণ ইন্ট্রাডে ব্যবধানের সঙ্গে নীরবে মেশাবেন না।
নিয়মিত sampling গুরুত্বপূর্ণ, কারণ local scale ও extreme-value threshold নির্দিষ্ট observation scheme-এর জন্য উদ্ভূত। পর্যবেক্ষণের সময় অনিয়মিত হলে যুক্তিসঙ্গত synchronization বা sampling rule বেছে নিন এবং কোন তথ্য বাদ পড়ে তা ব্যাখ্যা করুন। Formula stale বা crossed quote, ভুল timestamp বা বিচ্ছিন্ন data error দূর করে না। ভিন্ন venue বা asset-এর দাম সিঙ্ক্রোনাস বলে ধরে নেবেন না, alignment যাচাই না করে।
এটি observed return-এর পরীক্ষা, latent price-এর নয়। মূল তত্ত্ব উচ্চ-ফ্রিকোয়েন্সি semimartingale model ও এমন শর্ত ব্যবহার করে যা প্রতিটি quote feed বা digital-asset venue-এ স্বয়ংক্রিয়ভাবে মেলে না। উৎস, time zone, grid, trading session ও filter নথিবদ্ধ করুন, যাতে অন্য বিশ্লেষক সিরিজটি পুনর্গঠন করতে পারেন।
আগের উইন্ডো থেকে অস্থিরতা অনুমান করুন
সম্ভাব্য সময় \(t_i\)-তে \(r_i\)-এর আগের return থেকে local variance অনুমান করা হয়:
\[ \widehat{\sigma}_i^2=\frac{1}{K-2}\sum_{j=i-K+2}^{i-1}|r_j|\,|r_{j-1}|,\qquad \widehat{\sigma}_i=\sqrt{\widehat{\sigma}_i^2}. \]
\(K\) rolling window-এর দৈর্ঘ্য নিয়ন্ত্রণ করে। যোগফলে পাশাপাশি absolute return-এর product আছে, আর সম্ভাব্য return \(r_i\) বাদ থাকে। এই bipower-variation রূপটি আগের বিচ্ছিন্ন jump-কে পরের ব্যবধানের বিচারের scale নিয়ন্ত্রণ করতে বাধা দেয়। High-frequency return-এর sum ও product quadratic variation-এর ভিন্ন বৈশিষ্ট্য কীভাবে অনুমান করে, তা realized-volatility literature-এ ব্যাখ্যা করা হয়েছে (Barndorff-Nielsen ও Shephard, 2002)।
এটি local estimate, পুরো session-এর volatility forecast নয়। ছোট window দ্রুত মানিয়ে নেয়, কিন্তু অস্থির হতে পারে; বড় window মসৃণ হলেও volatility change-এর পেছনে পড়তে পারে। মূল asymptotic যুক্তিতে sampling interval ছোট হলে \(K\) বাড়ে, কিন্তু মোট horizon-এর তুলনায় ছোট থাকে। বাস্তব finite sample-এ পছন্দটি নথিবদ্ধ করুন এবং sensitivity দেখুন; সব asset, grid ও market regime-এ চলবে এমন সার্বজনীন \(K\) নেই।
শূন্য বা প্রায় শূন্য estimate-এর জন্যও নীতি দরকার। অতি ক্ষুদ্র scale দিয়ে ভাগ করলে সামান্য tick-ও extreme statistic হতে পারে। নীরবে ইচ্ছামতো floor বসাবেন না; নিয়ম জানান, underlying quote পরীক্ষা করুন এবং যুক্তিসঙ্গত বিকল্পে flagged interval বদলায় কি না দেখান।
প্রতিটি সম্ভাব্য ব্যবধানকে standardize করুন
স্থানীয় jump statistic হলো
\[ L_i=\frac{r_i}{\widehat{\sigma}_i}. \]
এর sign observed return-এর দিক ধরে রাখে; magnitude আগের local scale-এর তুলনায় চলনটি মাপে। Denominator-এ adjacent absolute-return product আছে, তবে প্রচলিত bipower normalization constant নেই। Paper-এর no-jump asymptotic ফল অনুযায়ী \(L_i\) প্রায় \(Z_i/c\), যেখানে \(Z_i\) standard normal এবং \(c=E|Z_i|=\sqrt{2/\pi}\)। Threshold calibrate করার সময় এটি গুরুত্বপূর্ণ: \(L_i\)-কে standard normal ধরলে ভুল reference distribution পাওয়া যায়।
বড় \(|L_i|\) একটি candidate interval চিহ্নিত করে, স্বয়ংক্রিয় সিদ্ধান্ত নয়। Sampling scheme, window এবং মোট পরীক্ষিত ব্যবধানের সংখ্যা বিবেচনা করে test দেখে চলনটি অস্বাভাবিক কি না। Positive statistic ঊর্ধ্বমুখী observed return, negative statistic নিম্নমুখী return বোঝায়। Sign কোনো অর্থনৈতিক কারণ চিহ্নিত করে না, এবং শুধু sign দিয়ে jump, continuous move ও data error আলাদা করা যায় না।
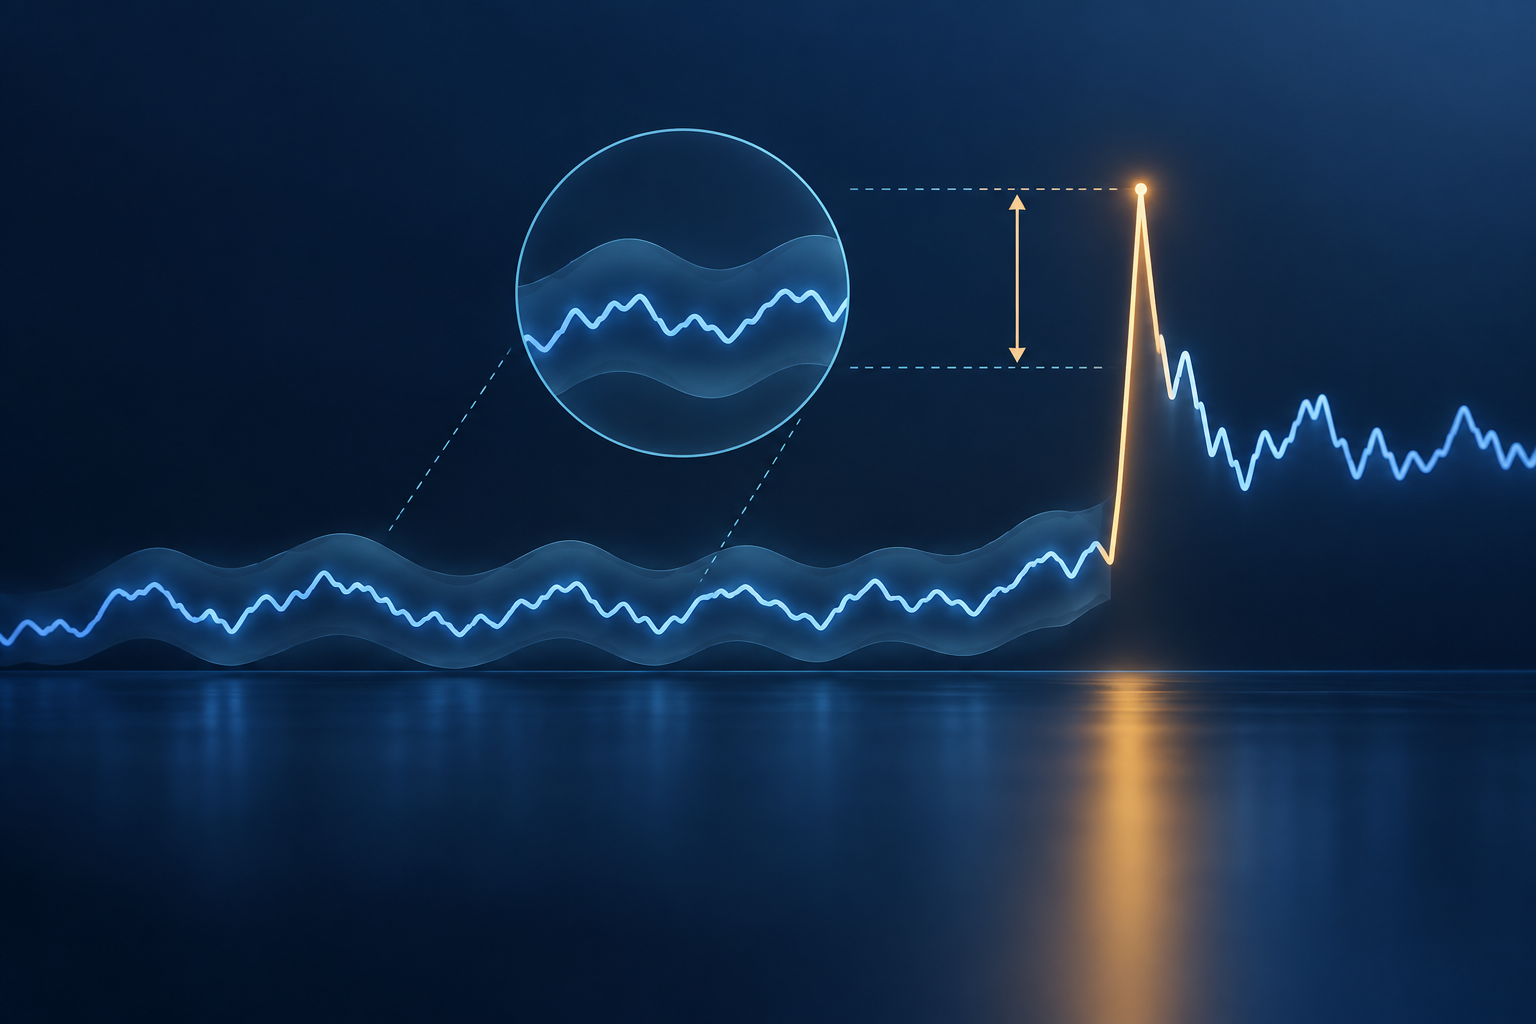
নিচের চিত্রে আগের ব্যবধান থেকে অনুমিত local scale-এর তুলনায় একটি candidate return দেখানো হয়েছে। এটি ধারণাগত; price chart বা শনাক্ত ঘটনা নয়।
<!-- learn:illustration --> <!-- লেখাবিহীন ধারণাচিত্র: শান্ত ধারার ওপরে একটি তীক্ষ্ণ return pulse, পেছনের window থেকে তৈরি নরম local-volatility envelope; দাম, সময়, threshold বা detected event দেখানো নয়। -->
পুরো পরীক্ষাকালের জন্য threshold নির্ধারণ করুন
যখন \(n\)টি ব্যবধান পরীক্ষা করা হয়, pointwise threshold \(n\) বার প্রয়োগে শুধু বহুবার দেখার কারণেই false alarm হতে পারে। Lee–Mykland horizon জুড়ে maximum absolute statistic calibrate করে। \(c=\sqrt{2/\pi}\) হলে,
\[ C_n=\frac{\sqrt{2\log n}}{c}-\frac{\log(\pi)+\log(\log n)}{2c\sqrt{2\log n}},\qquad S_n=\frac{1}{c\sqrt{2\log n}}. \]
Paper-এর asymptotic no-jump শর্তে,
\[ \frac{\max_{1\le i\le n}|L_i|-C_n}{S_n} \]
এর limiting distribution standard Gumbel, যার CDF \(F(x)=\exp(-e^{-x})\)। Session-level significance \(\alpha\)-এর critical value হলো
\[ \beta_\alpha=-\log[-\log(1-\alpha)]. \]
যদি \((|L_i|-C_n)/S_n>\beta_\alpha\), interval-টি flag হয়। Maximum calibration নির্দিষ্ট horizon-এ interval search বিবেচনা করে। বহু asset, দিন, sampling grid বা model variant-এ scan বারবার করলে অতিরিক্ত তুলনা তৈরি হয়; তার জন্য আলাদা নকশা ও disclosure দরকার।
একটি কাল্পনিক ব্যবধানের হিসাব করুন
Candidate interval-এর ঠিক আগের তিন return \(-0.40\%\), \(+0.30\%\), \(-0.20\%\) এবং শুধু হিসাব সংক্ষিপ্ত রাখতে \(K=4\) ধরা যাক। তাহলে
\[ \widehat{\sigma}_i^2=\frac{|0.30||-0.40|+|-0.20||0.30|}{2}=0.09\;(\%)^2,\qquad \widehat{\sigma}_i=0.30\%. \]
পরের return \(+1.20\%\) হলে local statistic \(L_i=1.20/0.30=4\)। অর্থাৎ observed return এই উদাহরণে local scale-এর চার গুণ; তবু এটুকু rejection স্থির করে না।
উদাহরণস্বরূপ \(n=78\) interval-এর session-এ asymptotic formula দেয় \(C_n\approx3.14\), \(S_n\approx0.424\)। 1% session-level significance-এ \(\beta_\alpha\approx4.60\), ফলে threshold প্রায় \(3.14+0.424(4.60)=5.10\)। Statistic 4 এই threshold-এর নিচে, তাই এই স্তরে interval flag হবে না। মানগুলো কাল্পনিক, এই sample size-এ maximum approximation আনুমানিক হতে পারে। ছোট \(K=4\) কেবল হিসাব বোঝাতে; estimator-এর সুপারিশ নয়।
তাই “চার standard deviation” বলা Lee–Mykland সিদ্ধান্তের পূর্ণ বর্ণনা নয়। Reference scale, asymptotic normalization, window, interval-এর সংখ্যা ও significance level—সবই cutoff বদলায়। Jump count বা event list-এর সঙ্গে এগুলো জানান।
Sampling grid ও window একসঙ্গে বেছে নিন
সূক্ষ্ম grid তাত্ত্বিকভাবে সময়ের নির্ভুলতা বাড়ায়, তবে quote noise, price discreteness ও timestamp mismatch-ও বেশি দৃশ্যমান করে। মোটা grid কিছু ক্ষণস্থায়ী পরিবর্তন মসৃণ করে, কিন্তু jump-কে পাশের continuous return-এর সঙ্গে মিশিয়ে দিতে পারে বা একটি interval-এ একাধিক চলন আড়াল করতে পারে। ফলে grid বদলালে test কী ধরতে পারে এবং assumptions কতটা মানায় দুটোই বদলে যায়।
Window \(K\) grid-এর সঙ্গে সম্পর্কিত। অল্প আগের return local bipower estimate-কে অস্থির করে; অনেক বেশি নিলে ভিন্ন volatility regime মিশে “local” ধারণা দুর্বল হয়। (K)-কে observation সংখ্যা ও clock time দুটোতেই জানান, session boundary-তে window reset হয় কি না ব্যাখ্যা করুন এবং যুক্তিসঙ্গত বিকল্পে event list কত বদলায় দেখান। অন্য বাজার, session বা sampling frequency-এর window সরাসরি প্রয়োগ করবেন না।
মানক Lee–Mykland setup market microstructure noise-এর সাধারণ সমাধান নয়। Pre-averaging বা noise-aware estimator return বা volatility estimate বদলায়, তাই উপযুক্ত inference দরকার; এগুলো সরাসরি বদলি filter নয় (Aït-Sahalia, Jacod ও Li, 2012)। Pre-averaging guide এবং two-scale volatility guide noisy high-frequency price সামলানোর সম্পর্কিত দুটি পদ্ধতি ব্যাখ্যা করে।
শনাক্ত ব্যবধানকে গবেষণার label হিসেবে ব্যাখ্যা করুন
Flagged return নির্দিষ্ট threshold-এ continuous-path null-এর সঙ্গে পর্যবেক্ষণটি মেলানো কঠিন—এমন প্রমাণ। এটি scheduled announcement, exchange outage, liquidation cascade বা অন্য কারণকে নিশ্চিত করে না। Timestamp-কে যাচাইকৃত event data-র সঙ্গে মিলান, underlying trade ও quote দেখুন, এবং interval-এর পর movement টিকে থাকে কি না যাচাই করুন। এই পরবর্তী ব্যাখ্যাকে statistical test থেকে আলাদা রাখুন।
Lee–Mykland test দিনের শেষে realized variance ও bipower variation তুলনারও সমান নয়। এটি local volatility-এর তুলনায় interval খোঁজে; দৈনিক variation gap ভিন্ন assumption-এ মোট jump variation অনুমান করে। Bipower-variation guide ও realized-volatility guide period-level measure ব্যাখ্যা করে। Aït-Sahalia ও Jacod-এর power-variation test discrete path-এ অন্য construction-এ jump আছে কি না জিজ্ঞাসা করে। লক্ষ্য ও assumption আলাদা, তাই দুই ফল মেলা বা না-মেলা একে অন্যের সরাসরি validation নয়।
Strategy-তে jump label পরবর্তী গবেষণার input, buy/sell নির্দেশ নয়। Backtest-এ signal কখন জানা যায়, spread ও slippage, latency, overlapping event window এবং out-of-sample evaluation ধরতে হবে। ঐতিহাসিকভাবে flagged return ভবিষ্যৎ ঘটনা অনুমেয় বা লাভজনকভাবে tradeable প্রমাণ করে না।
সাধারণ প্রশ্ন
Q1প্রতিটি বড় ইন্ট্রাডে return কি jump?
না। High volatility-তে continuous path, jump, noise, ভুল quote বা timestamp সমস্যা—যেকোনোটি বড় return দিতে পারে। Test local volatility ও তার assumptions-এর সঙ্গে তুলনা করে।
Q2Lee–Mykland test কি bipower variation ব্যবহার করে?
হ্যাঁ। Candidate interval-এর আগের adjacent absolute return-এর product থেকে rolling local scale তৈরি হয়। এটি পুরো session-এর realized variance থেকে bipower variation বিয়োগ করার পদ্ধতি নয়।
Q31% threshold মানে কি প্রতিটি interval-এ false alarm-এর সম্ভাবনা 1%?
না। নির্দিষ্ট testing horizon-এর maximum statistic থেকে এবং asymptotic assumption সাপেক্ষে threshold নির্ধারিত হয়। বহু asset, দিন বা parameter scan করলে অতিরিক্ত comparison হয়।
Q4কোনো adjustment ছাড়া tick data-তে test চালানো যায়?
স্বয়ংক্রিয়ভাবে নয়। Price discreteness, bid–ask bounce, stale quote ও timing error return এবং local scale বিকৃত করতে পারে। Noise-aware method estimate ও inference বদলায় এবং নিজস্ব calibration চায়।
উৎস ও আরও পড়ুন
সমস্যা জানান
এই নিবন্ধের লিংকসহ একটি ইমেল তৈরি হবে। পাঠানোর পরেই Mark প্রতিবেদনটি পাবে
দ্রুত যাচাই
গাইডটি পড়ার পর 3টি প্রশ্নে নিজেকে যাচাই করুন
প্রশ্ন 01
Lee–Mykland statistic-এর denominator কী অনুমান করে?
ব্যাখ্যা দেখতে একটি উত্তর বেছে নিন