

اختبار Zivot–Andrews: جذر الوحدة مع انقطاع مجهول واحد
تعرّف إلى كيفية بحث اختبار Zivot–Andrews عن انقطاع مجهول في انحدار جذر الوحدة، وسبب حاجة الإحصاء الأدنى إلى قيم حرجة خاصة، وما لا تسمح به فرضيته الصفرية.
في هذا الدليليختبر ما إذا كان انقطاع واحد يغيّر استنتاج جذر الوحدة
ملخص موجز
يسأل اختبار Zivot–Andrews (ZA) عما إذا كانت سلسلة تبدو شديدة الاستمرارية قد تكون ساكنة حول مسار حتمي يتضمن انقطاعًا واحدًا. يلائم انحدار جذر الوحدة عند تواريخ الانقطاع المرشحة، ويحتفظ بأكثر إحصاءات t سلبية لمستوى متأخر. يغيّر البحث عن التاريخ التوزيع المرجعي، ويفترض الاختبار الكلاسيكي عدم وجود انقطاع تحت فرضية جذر الوحدة الصفرية.
يختبر ما إذا كان انقطاع واحد يغيّر استنتاج جذر الوحدة
قد يصعب على اختبار Dickey–Fuller المعزز التمييز بين جذر الوحدة وعملية ساكنة عندما تحتوي السلسلة على انقطاع في المستوى أو الاتجاه أغفله الانحدار. فتحول المستوى بعد تغيير في السياسة، أو تغير الاتجاه المقاس، أو حدث استثنائي في السوق قد يجعل العينة الكاملة تبدو أكثر استمرارية مما هي عليه في كل جزء حول مساره الحتمي.
يكيّف اختبار ZA فكرة Dickey–Fuller ليبحث عن تاريخ انقطاع مجهول واحد. ويسأل ما إذا كان الدليل ضد جذر الوحدة يزداد قوة عندما يُسمح للجزء الحتمي في الانحدار بأن يتغير مرة واحدة. يفيد الأسلوب عندما يكون افتراض انقطاع واحد مناسبًا للسؤال، لكنه ليس بحثًا عامًا عن كل أنواع تغير الأنظمة.
يظل هذا اختبارًا لجذر الوحدة. فهو لا يختبر ما إذا كان حدث بعينه قد سبب انقطاعًا، ولا يقدّر قاعدة تداول، ولا يثبت أن الأسعار سترتد بالسرعة الكافية للتداول. تتناول مقارنة ADF وPhillips–Perron الحالة المرجعية بلا انقطاع، بينما يشرح دليل السكون وجذر الوحدة الفرضيات الأوسع.
اجعل افتراض الانقطاع واضحًا في الفرضية الصفرية والبديلة
يمكن كتابة انحدار التاريخ المرشح، بصيغة الفرق، على النحو التالي:
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
يمثل λ نسبة تاريخ الانقطاع المرشح، ويحتوي \(d_t(\lambda)\) على الحدود الحتمية وحدود الانقطاع المرشحة للنموذج المختار، بينما تراعي فروق الإبطاء الاعتماد قصير الأجل. في هذا التمثيل، يكون جذر الوحدة هو \(H_0: \alpha=0\)، وهو مكافئ لكون معامل الانحدار الذاتي للمستوى مساويًا للواحد.
يفحص إعداد ZA الكلاسيكي فرضية صفرية بجذر وحدة ومن دون انقطاع في الاتجاه الحتمي، مقابل بديل تكون فيه السلسلة ساكنة حول اتجاه يمكن أن يتضمن انقطاعًا واحدًا. تظهر حدود الانقطاع المرشحة في الانحدارات كي يمثّل البديل هذا المسار، بينما يعامل ضبط التوزيع الصفري الكلاسيكي أثر الانقطاع على أنه غائب. يهم هذا الفرق عند تفسير النتيجة وقيمها الحرجة.
إذا لم يرفض الاختبار، فهذا لا يثبت أن السلسلة مشي عشوائي دقيق. فقد تعجز العينة القصيرة أو القدرة المحدودة أو شكل الاتجاه المختار خطأً عن رفض الفرضية، وقد يوجد انقطاع تحتها. والرفض دليل ضد فرضية جذر الوحدة المحددة، وليس إثباتًا أن كل صدمة مؤقتة في كل نظام سوقي.
يمسح الإحصاء تواريخ مرشحة ويحتفظ بالقيمة الدنيا
يحدد المحلل أولًا مجموعة داخلية من تواريخ الانقطاع المقبولة. تُستبعد عادةً التواريخ القريبة جدًا من طرفي العينة حتى تتوفر معلومات على جانبي الانقطاع المرشح. يُلائم الانحدار لكل \(\lambda\) مقبول ويسجل إحصاء t الخاص بـ\(\alpha\).
التاريخ المختار هو المرشح ذو الإحصاء الأصغر، أي الأكثر سلبية:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
لذلك فإن إحصاء الاختبار هو الحد الأدنى عبر عملية بحث، لا إحصاء t لتاريخ حُدد سلفًا. ويعتمد كسر الانقطاع المختار على العينة ونوع النموذج ومواصفة الإبطاءات ومجموعة المرشحين بعد الاستبعاد. ولا يمثل تلقائيًا تقديرًا دقيقًا لتاريخ الحدث التاريخي.
تؤثر اختيارات الإبطاء في الانحدارات أيضًا. قد تترك الإبطاءات القليلة اعتمادًا تسلسليًا في البواقي، بينما تستهلك الإبطاءات الكثيرة معلومات، خصوصًا في العينات القصيرة. اذكر قاعدة الإبطاءات ونطاق استبعاد التواريخ بدل اعتبار الإعدادات الافتراضية في البرنامج جزءًا من النظرية.
تمثل ثلاثة نماذج حتمية أنواعًا مختلفة من الانقطاع
تُعرف صيغ ZA التقليدية غالبًا بالنماذج A وB وC. تختلف الأسماء بين البرامج، لذا تحقق مما تعنيه كلمات مثل «ثابت» و«اتجاه» أو «كليهما» في التطبيق المستخدم.
- يسمح النموذج A بتحول لمرة واحدة في الثابت، أي المستوى
- يسمح النموذج B بتغير ميل الاتجاه الحتمي
- يسمح النموذج C بتحول في الثابت وتغير في ميل الاتجاه معًا
الاختيار جوهري. فالانتقال الدائم في مستوى سعر الصرف يختلف عن التغير التدريجي في النمو. وقد يستهلك نموذج يضيف تغيرًا غير مبرر في الاتجاه جزءًا من قدرة الاختبار لتقدير حدود زائدة، بينما قد يجعل إغفال تغير معقول الانحدار سيئ المواصفة. حدد نوع التغير المنطقي قبل مقارنة النتائج.
لا تحدد هذه الصيغ السبب الاقتصادي للتغير. قد يعكس التاريخ المقدر أفضل ملاءمة في العينة وفق النموذج المختار، حتى لو كان في الواقع أكثر من حدث أو تغيير قياس أو ديناميكية محذوفة تفسر الشكل.
يوضح مثال صغير أهمية اختيار الحد الأدنى
لنفترض أن باحثًا يفحص خمسة تواريخ مرشحة. يعرض الجدول إحصاء t لمستوى الإبطاء في انحدار كل تاريخ:
| نسبة تاريخ الانقطاع المرشح λ | إحصاء t لـα |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
القيمة الدنيا هي −4.0، لذا يختار البحث \(\lambda=0.50\). يوضح ذلك فقط كيفية اختيار التاريخ والإحصاء. الأرقام افتراضية، ولا يقدم المثال قيمة حرجة لاختبار ZA أو قرارًا بالرفض. في التحليل الفعلي، يجب تحديد مجموعة المرشحين والنموذج وقاعدة الإبطاء والقيم الحرجة معًا.
<!-- learn:illustration -->
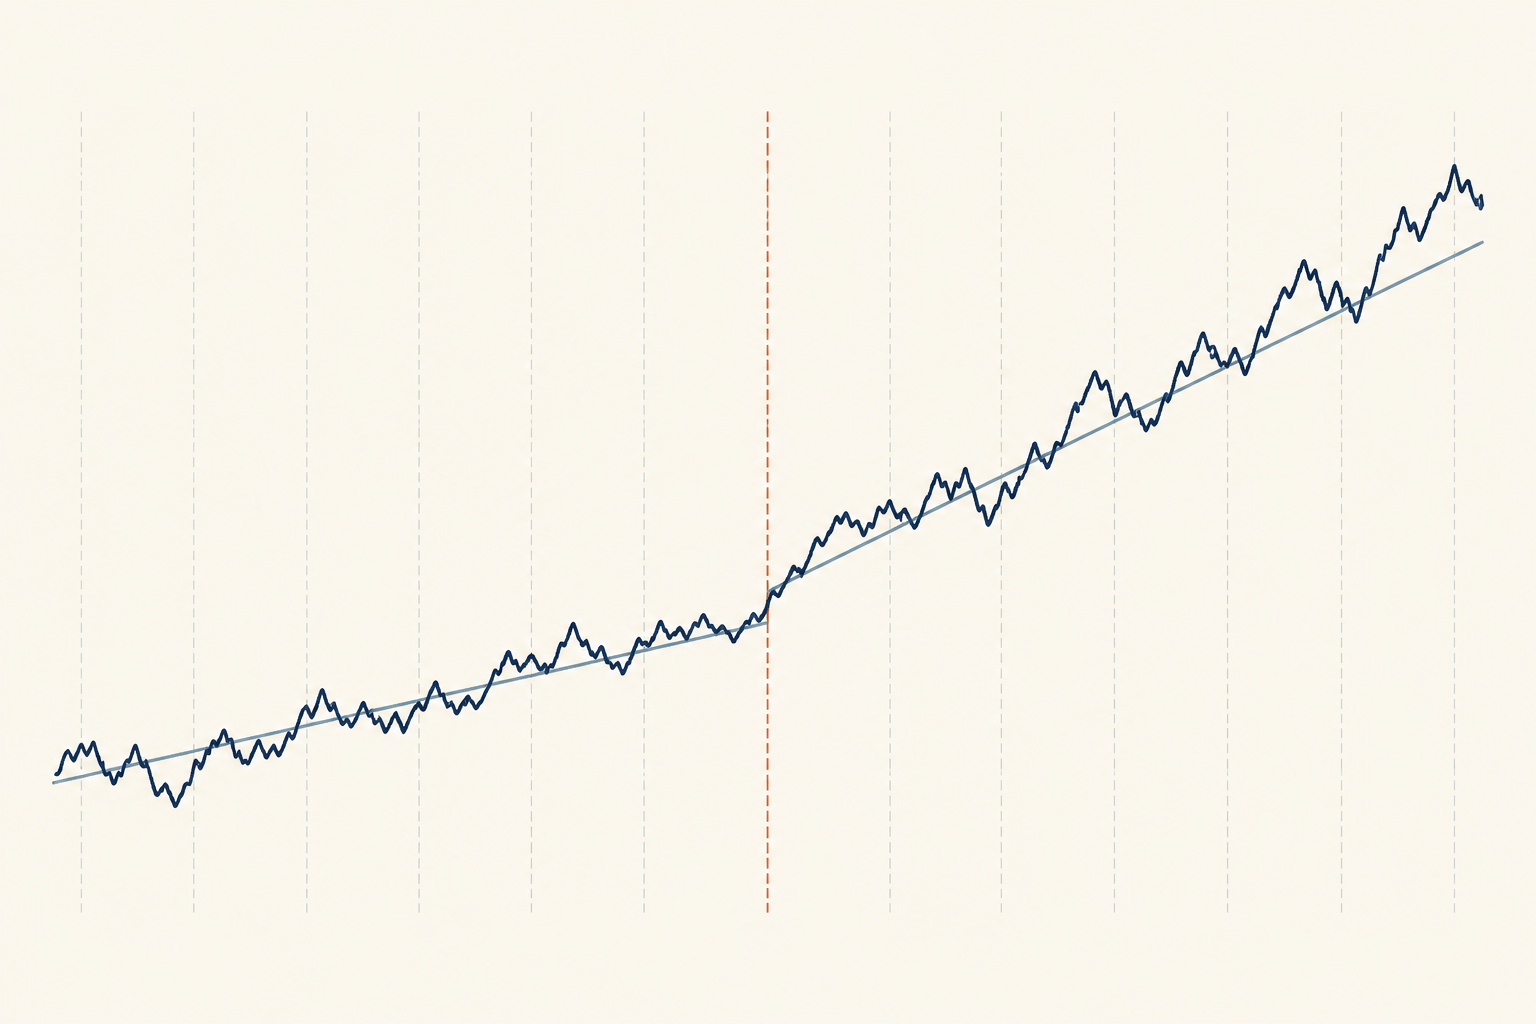
يحتاج الإحصاء الناتج عن البحث إلى قيم حرجة مطابقة
لا تصلح القيم الحرجة المعتادة لـDickey–Fuller أو اختبار t من Student للإحصاء الأدنى. حتى إذا بدا كل انحدار عند تاريخ مرشح شبيهًا بانحدار Dickey–Fuller المعزز، فإن البحث في تواريخ متعددة والاحتفاظ بالأكثر سلبية يغير التوزيع تحت الفرضية الصفرية.
تعتمد القيم المرجعية المناسبة على صيغة نموذج ZA وتصميم البحث. قارن \(\tau_{ZA}\) بقيم حرجة مشتقة للمواصفة نفسها وللبحث نفسه عن تاريخ الانقطاع. لا تتعامل مع قيمة التاريخ المختار كما لو أن التاريخ ثبت قبل رؤية العينة، ولا تقارن الإحصاء بجدول ADF عادي.
طوّر التحليل الأصلي لـZivot وAndrews إجراء تقدير الانقطاع انطلاقًا من اختبارات Perron الأسبق التي تحدد تاريخ الانقطاع مسبقًا. يعامل الإجراء الموقع على أنه مجهول ويحدد توزيع عملية البحث. للتطور التاريخي والتفاصيل، راجع الورقة الأصلية وتحليل Perron لانقطاع معلوم.
اختر السلسلة المالية قبل اختيار نموذج الانقطاع
تعتمد النتيجة على المتغير محل الاختبار. فسعر اللوغاريتم، وسعر الفائدة، وسبريد الأسعار، والتقلب المحقق، وسلسلة العوائد تجيب عن أسئلة مختلفة. قد يهم انقطاع الاتجاه طويل الأجل في المستوى، لكنه قد لا يهم عائدًا قصير الأجل. ويحتاج السبريد المستخدم في دراسة الأزواج إلى مسوغ اقتصادي وإلى تبرير مستقل للتكامل المشترك.
في دراسة تداول فني، قد يكون رفض ZA جزءًا من الدليل على أن المستوى المختبر يمثَّل باتجاه حتمي ذي انقطاع أفضل من فرضية جذر الوحدة المحددة. لكنه لا يثبت أن السلسلة سترتد إلى المتوسط بصورة قابلة للتنبؤ بعد التاريخ المقدر، ولا يقدم قواعد دخول أو خروج أو إدارة مخاطر.
يستخدم التاريخ المختار العينة الكاملة التي خضعت للبحث. وإذا استُخدم التاريخ أو الاختبار نفسيهما لتصميم استراتيجية وتقييمها، فقد أثرت المشاهدات اللاحقة في الاختيار. لذلك يتطلب التحليل التداولي تصميمًا آنيًا أو متجددًا، وتقييمًا خارج العينة، وتكاليف معاملات واقعية؛ ولا يوفر الاختبار هذه الضمانات.
وجود انقطاع تحت فرضية جذر الوحدة قيد مهم
تفترض القيم الحرجة الكلاسيكية لاختبار ZA عدم وجود انقطاع في الاتجاه الحتمي تحت فرضية جذر الوحدة. وتبين أبحاث لاحقة أن إجراءات الحد الأدنى لإحصاء Dickey–Fuller قد تفرط في الرفض عندما يوجد انقطاع اتجاه تحت هذه الفرضية؛ وقد يصبح الحجم التقاربي كبيرًا جدًا في الحالات المدروسة. عندها قد يعكس الرفض عدم تطابق بين نموذج الفرضية والبيانات، لا دليلًا على السكون حول اتجاه. راجع تحليل Harvey وLeybourne وTaylor لاختبارات infimum Dickey–Fuller.
كما أن البديل ذي الانقطاع الواحد لا يمثل تغيرين أو أكثر، أو نبضة مؤقتة، أو تغيرًا في التقلب، أو انقطاعًا يتطور تدريجيًا. واختيار A أو B أو C بعد البحث عن أصغر قيمة p يضيف طبقة أخرى من الانتقاء. إذا كانت عدة انقطاعات أو انقطاع تحت الفرضية الصفرية محتملة، فاستخدم إجراءً مصممًا لهذه الفرضية ومعايرتها بدل توسيع استخدام اختبار ZA الكلاسيكي.
يدرس دليل Quandt–Andrews تواريخ الانقطاع المجهولة في معاملات الانحدار، ويغطي دليل Bai–Perron الانقطاعات المتعددة في الانحدار. تعالج الطريقتان فرضيات متصلة لكنها متميزة، ولا تحلان محل اختبار جذر وحدة مصمم لانقطاع تحت الفرضية الصفرية.
أبلغ عن البحث والافتراضات مع النتيجة
اذكر السلسلة وتحويلها، والفترة والتواتر، والنموذج الحتمي، وقاعدة الإبطاء، ونطاق الاستبعاد، وكسر الانقطاع المختار، والإحصاء الأدنى، والقيمة الحرجة أو قيمة p المطابقة. صرّح بالفرضية الصفرية وما إذا كانت تسمح بانقطاع. وإذا اختلفت النتيجة باختلاف نماذج أو اختيارات إبطاء معقولة، فاعرض هذا التباين.
تعامل مع التاريخ المقدر بوصفه أداة تشخيص لا استنتاجًا سببيًا. قارنه بأحداث مؤسسية وسوقية معروفة، لكن لا تقدم تاريخًا اختير من البيانات نفسها كتأكيد مستقل لحدث بعينه. أبق التفسير الاقتصادي والرفض الإحصائي والدلالة التداولية ادعاءات منفصلة.
لإطار أوسع لاختبارات جذر الوحدة، راجع دليل السكون، ثم استخدم ADF أو PP كتشخيصين مكملين بلا انقطاع عند ملاءمتهما. وإذا كان السؤال عن علاقة طويلة الأجل بين متغيرات غير ساكنة، فراجع دليل التكامل المشترك لـEngle–Granger. لا يحدد اختبار واحد التحويل الصحيح أو يثبت استراتيجية مربحة.
أسئلة شائعة
Q1هل يحدد اختبار Zivot–Andrews تاريخ الحدث الحقيقي؟
يحدد التاريخ المرشح الذي ينتج أصغر إحصاء ضمن البحث والنموذج المختارين. يعتمد التاريخ على العينة والاستبعاد وقاعدة الإبطاء ومواصفة الانقطاع، ولا يقدم بمفرده تقديرًا سببيًا أو فترة ثقة لتاريخ الحدث.
Q2هل اختبار Zivot–Andrews مجرد ADF مع متغير وهمي؟
يستخدم انحدارات شبيهة بـADF مع حدود للانقطاع، لكنه يبحث عبر تواريخ مرشحة ويبلغ عن الإحصاء الأدنى. يغير البحث التوزيع المرجعي، لذلك لا يجوز استخدام القيم الحرجة العادية لـADF.
Q3ما الفرق بين النماذج A وB وC؟
يسمح النموذج A بتغير الثابت أو المستوى، ويسمح B بتغير ميل الاتجاه الحتمي، ويسمح C بكليهما. قد تختلف تسميات البرامج، لذا تحقق من تعريف التنفيذ قبل تفسير المخرجات.
Q4هل يمكن استخدام رفض ZA كإشارة تداول؟
لا. الرفض دليل ضد فرضية جذر وحدة محددة في ظل نموذج انقطاع معين. ولا يثبت قابلية التنبؤ في المستقبل أو قاعدة دخول مربحة أو أداءً بعد تكاليف المعاملات. أبحاث أساسية - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
كيف يختار اختبار ZA الكلاسيكي الإحصاء الذي يبلغه؟
اختر إجابة لرؤية الشرح
معجم الخيارات
تعريفات دقيقة للمصطلحات الأساسية، من خيارات الشراء والبيع وسلسلة الخيارات إلى التقلب الضمني والحساسيات وفارق العرض والطلب
تصفح معجم الخيارات