

اختبار كواندت–أندروز: اختبار sup-Wald لتاريخ انقطاع مجهول
تعرّف إلى كيفية بحث اختبار sup-Wald لكواندت–أندروز عن انقطاع واحد مجهول في الانحدار، وأهمية التشذيب، وسبب اختلاف التوزيع الصفري عن توزيع F المعتاد
في هذا الدليلتاريخ الانقطاع المجهول يغيّر السؤال
ملخص موجز
يختبر نهج كواندت–أندروز ما إذا كانت معاملات الانحدار ثابتة عندما يكون تاريخ الانقطاع الواحد مجهولاً. يحسب إحصائية لكل تاريخ مسموح ثم يأخذ أكبرها. ولأن التاريخ يُختار عبر البحث ولا يكون محدداً تحت فرضية العدم التي تنفي الانقطاع، فإن القيمة القصوى لا تتبع توزيع F المعتاد لاختبار تاريخ محدد مسبقاً.
تاريخ الانقطاع المجهول يغيّر السؤال
يجيب اختبار تشاو عن سؤال محدد: هل تغيرت معاملات الانحدار في تاريخ اختير قبل فحص النتائج؟ في كثير من التطبيقات المالية أو الاقتصادية الكلية لا يوجد تاريخ واحد يمكن تبريره مسبقاً. وتجربة تواريخ متعددة ثم الإبلاغ عن أكثر نتائج تشاو دلالة تجعل اختيار التاريخ جزءاً من الاختبار؛ لذلك تتجاهل القيم الحرجة المعتادة لتاريخ واحد عملية البحث.
تعالج طريقة كواندت ذات النظامين والإطار التقاربي اللاحق لأندروز هذه المسألة بتقييم إحصائية عبر مجموعة تواريخ انقطاع مرشحة. وفي الانحدار الخطي التطبيقي يسمى الحد الأقصى عادة نسبة ترجيح كواندت (QLR) أو sup-F أو sup-Wald، تبعاً للإحصائية الدقيقة ومعالجة التغاير. وقد طور أندروز اختبارات sup-Wald وLM واختبارات شبيهة بنسبة الترجيح لنماذج معلمية أوسع ذات نقطة تغير مجهولة (Quandt, 1960؛ Andrews, 1993).
النطاق هنا محدود عمداً: اختبار احتمال تغير واحد في علاقة انحدار محددة مع جهل تاريخه. لا يقدّر الاختبار عدداً مجهولاً من الانقطاعات، ولا يفسر سبب التغير، ولا يحدد فرصة تداول. تتناول إرشادات Bai–Perron المسألة المختلفة المتمثلة في نمذجة تواريخ انقطاع متعددة مجهولة.
تحديد انحدار الانقطاع الواحد والقيود المراد اختبارها
لنفترض أن العينة المرتبة تضم مشاهدات (t=1,ldots,T)، ومتغير نتيجة (y_t)، ومتجه متغيرات تفسيرية (x_t). نموذج التغير الكامل بانقطاع واحد هو
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
حيث إن (k) آخر مشاهدة في النظام الأول. تحت فرضية العدم بعدم وجود انقطاع، يتساوى متجها المعاملات المختبران: (H₀: β₁ = β₂). وتقول الفرضية البديلة بوجود انقطاع إنهما يختلفان في تاريخ مسموح واحد على الأقل. ويمكن لنموذج التغير الجزئي السماح بتغير مجموعة فرعية محددة مسبقاً من المعاملات فقط؛ وهذا يغير عدد القيود والتوزيع المرجعي. حدّد المعاملات المسموح بتغيرها.
يلزم ترتيب يجعل لتاريخ الانقطاع معنى. ففي العوائد اليومية يكون (k) عادة رقم جلسة تداول لا يوماً تقويمياً بالضرورة. وقد تغير المشاهدات المفقودة والعطلات والأسواق غير المتزامنة وترحيل العقود وتغيير تعريف المتغير المستهدف معنى «قبل» و«بعد». عرّف العينة وقاعدة التاريخ قبل تفسير التقسيم المختار كحدث.
الرفض دليل ضد نموذج المعاملات الثابتة المحدد، لمصلحة بديل ما بانقطاع واحد ضمن المجال الذي جرى البحث فيه. ولا يثبت أن إعلاناً بعينه تسبب في الانقطاع، أو أن المتغيرات التفسيرية خارجية، أو أن معاملات ما بعد الانقطاع ستستمر. إذا كان المتوسط الشرطي أو ديناميكية الأخطاء أو عملية القياس محددة على نحو خاطئ، فقد يستجيب الاختبار لذلك بدلاً من تحول واضح في المعلمات.
تشذيب التواريخ المرشحة وتقدير جانبي كل تقسيم
يترك التاريخ القريب من طرف العينة مشاهدات قليلة جداً لتقدير أحد الجانبين بثبات. وتستبعد نسبة التشذيب (\varepsilon) هذه الأطراف، وتحصر البحث في نسب الانقطاع (lambda=k/T) ضمن مجال محدد مسبقاً مثل ([\varepsilon,1-\varepsilon]). وفي العينة المتقطعة تحول التطبيقات هذا المجال إلى تواريخ صحيحة وتضمن عدداً كافياً من المشاهدات ورتبة كاملة لمصفوفة المتغيرات في كلا الجزأين. أبلغ عن القاعدة الدقيقة، بما في ذلك ما إذا كان (k) آخر مشاهدة قبل الانقطاع أم أول مشاهدة بعده.
لكل (k) مسموح، قدّر نموذج العدم المجمع ونموذج النظامين المقابل، ثم احسب إحصائية لقيود تغير المعاملات. في حالة OLS الكلاسيكية مع أخطاء مستقلة ومتجانسة التباين ومجموعة متغيرات مشتركة، يمكن التعبير عنها بانخفاض مجموع مربعات البواقي. مع الأخطاء الطبيعية، تتبع إحصائية تاريخ محدد مسبقاً توزيع F دقيقاً في العينة المحدودة؛ ومن دون الطبيعية لا تلزم هذه النتيجة الدقيقة. أما صيغة Wald فتقيّم فرق المعاملات المقدر نسبة إلى تغايره المقدر. ومع عدم تجانس التباين أو الارتباط التسلسلي يلزم تغاير متين وطريقة مرجعية ملائمة؛ فتغيير الخطأ المعياري وحده لا يجعل حد F المعتاد صالحاً بعد البحث عن التاريخ.
التشذيب جزء من تصميم الاختبار وليس إعداداً شكلياً. التشذيب الأكبر يقصر البحث ويتجنب الأنظمة الصغيرة جداً لكنه يستبعد الانقطاعات القريبة من الأطراف. والتشذيب الأقل يضم تلك التواريخ، لكنه يجعل التقريبات التقاربية والتقديرات في العينات المحدودة أكثر هشاشة. اختر المجال بناءً على حجم العينة وأبعاد النموذج والسؤال الموضوعي قبل رؤية موضع ذروة الإحصائية.
<!-- learn:illustration -->
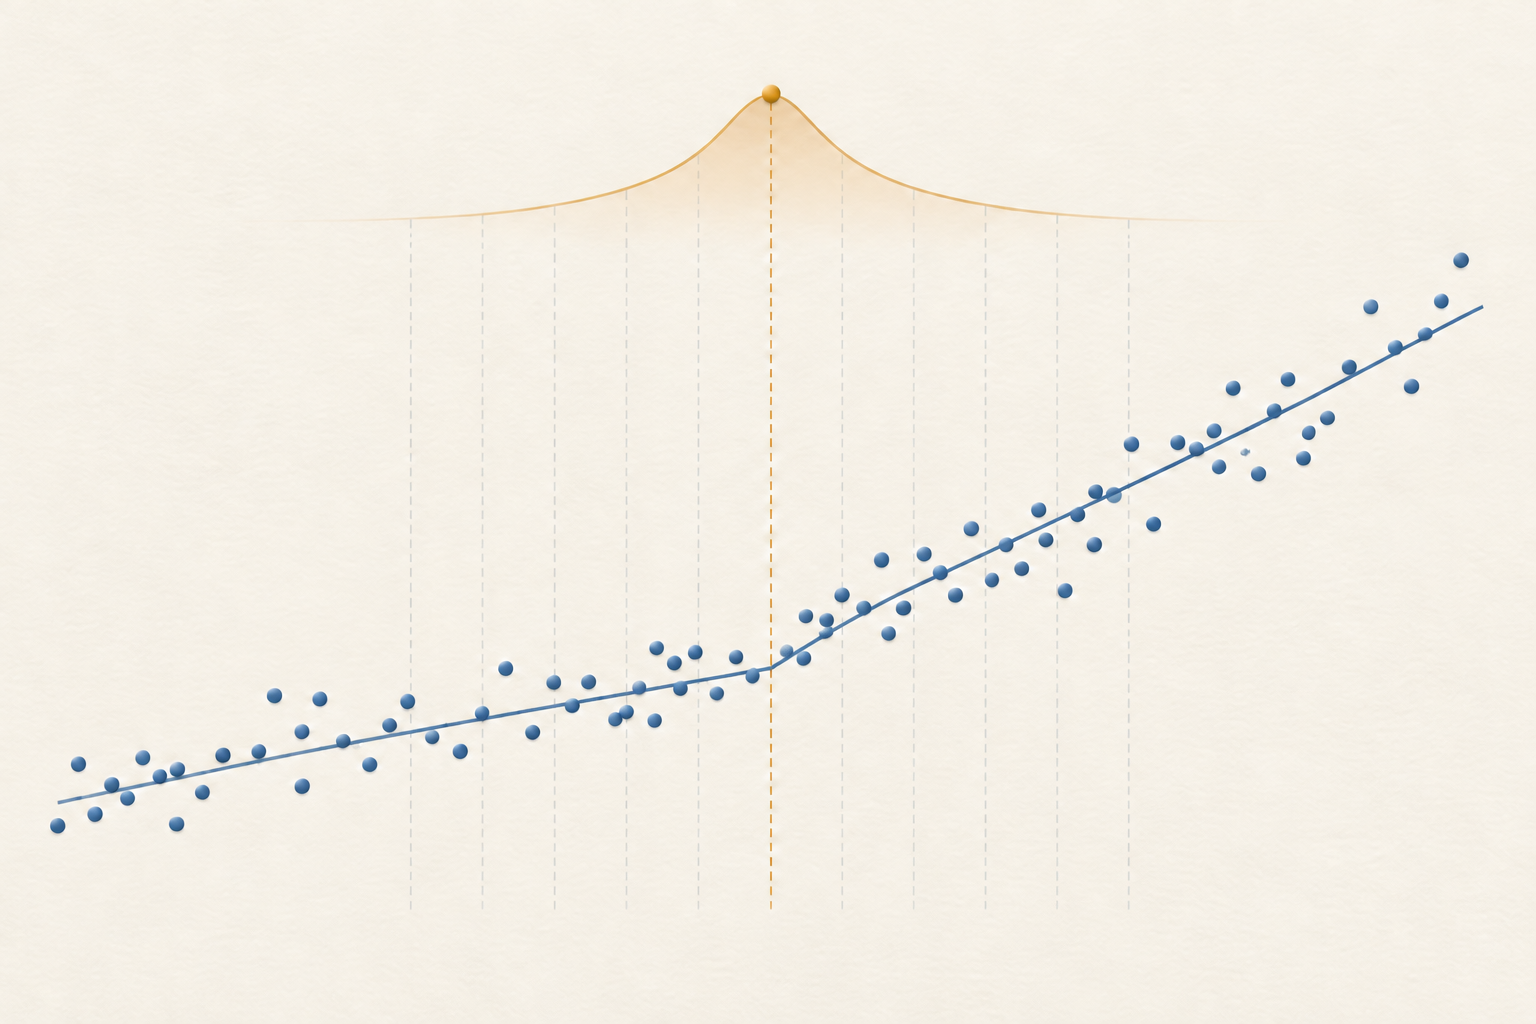
إحصائية sup-Wald هي أكبر إحصائية بين التواريخ المرشحة
لتكن (W(k)) إحصائية Wald لقيود المعاملات المحددة عند التاريخ المرشح (k). تكون إحصائية sup-Wald لانقطاع واحد
supW = max{k ∈ K} W(k)
حيث تمثل (K) مجموعة التواريخ المسموح بها بعد التشذيب. وفي التطبيق الكلاسيكي للانحدار الخطي، غالباً ما تؤخذ أكبر إحصائيات Chow F عند التواريخ المرشحة ويبلغ عنها كإحصائية sup-F أو QLR. والتاريخ الذي يحقق الحد الأقصى (hat{k}=argmax_{kin K} W(k)) هو الذي يعطي أكبر إحصائية في هذا البحث؛ إنه تقدير مختار، لا فترة ثقة ولا توقيت دقيق للتغير الاقتصادي.
هذه التسميات مرتبطة لكنها ليست قابلة للاستبدال دائماً. فقد يكون لاختبار Chow F متجانس التباين عند تاريخ ثابت توزيع F دقيق في عينة محدودة ضمن افتراضاته. لكن الحد الأقصى عبر التواريخ، وإحصائية sup-Wald تقاربية ذات تغاير متين، وإحصائية نسبة الترجيح لا يلزم أن تتطابق قيمها أو قيمها الحرجة. أبلغ عن الإحصائية التي حسبتها ومقدر التغاير وقاعدة التشذيب ومصدر القيم الحرجة بدلاً من الاكتفاء بتسمية «QLR».
إحصائيات التواريخ المرشحة مترابطة بشدة لأن التقسيمات المتجاورة تعيد استخدام معظم المشاهدات نفسها. ولا يعادل الاختبار اختيار أصغر قيمة p لتاريخ ثابت، أو ضربها بعدد التواريخ، أو معاملة كل تاريخ كاختبار مستقل. ويجب أن يعكس التوزيع الصفري المستخدم البحث عن القيمة القصوى.
للقيمة القصوى الناتجة عن البحث توزيع صفري غير قياسي
تحت فرضية عدم وجود انقطاع، لا يوجد تاريخ انقطاع حقيقي لتقديره. يظهر معامل التاريخ تحت البديل ويختفي تحت العدم، لذا لا تنطبق حجج الانتظام المعتادة لاختبار Wald أو F في تاريخ محدد مسبقاً. لذلك ينتج عن أخذ الحد الأقصى عبر التواريخ المرشحة توزيع تقاربي غير قياسي. ومقارنة هذا الحد بقيمة F معيارية تبالغ عموماً في الدليل ضد الاستقرار.
اشتق أندروز توزيعات تقاربية وقِيماً حرجة لاختبارات sup-Wald وLM والاختبارات الشبيهة بنسبة الترجيح، ويحدد طرفا التشذيب وعدد القيود مجال البحث (1993). كما تعتمد القيم المناسبة على النموذج وافتراضات التغاير. استخدم جدولاً أو تطبيقاً أو تقريباً يطابق الاختبار تحديداً؛ ولا تستعر قيمة حرجة لنسبة تشذيب أو عدد قيود مختلف. نشر أندروز تصحيحاً لاحقاً لأن بعض القيم الحرجة لاختبارات sup ذات القيود الثمانية كانت منخفضة أكثر من اللازم، ولذلك يلزم الرجوع إلى الجدول المصحح في تلك الحالة (تصحيح 2003). وقدم هانسن تقريبات عددية للقيم الاحتمالية التقاربية لاختبارات التغير الهيكلي (1997).
اشتق أندروز وبلوبرغر أيضاً اختبارات متوسطة وأسّية لمعاملات إزعاج لا تظهر إلا تحت الفرضية البديلة (1994). وهي إجراءات مرتبطة تراعي البحث، وليست أسماء أخرى لـsup-Wald. إذا استخدمت bootstrap أو معايرة أخرى للعينة المحدودة، فاشرح أسلوب إعادة المعاينة وبيّن أنه يعيد إنتاج بنية العدم والبحث نفسه؛ فالـbootstrap العام لا يعالج اختيار التاريخ أو الاعتماد تلقائياً.
مثال من اثنتي عشرة مشاهدة يجعل التشذيب والحد الأقصى قابلين للتحقق
انظر إلى انحدار افتراضي صغير عمداً يقتصر على ثابت، بمشاهدات
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
لدينا (T=12) مشاهدة. للتوضيح، اختر (\varepsilon=0.25)، بحيث يحتوي كل جزء على ثلاث مشاهدات على الأقل ويكون آخر تاريخ قبل الانقطاع (k=3,ldots,9) مرشحاً. هذا مثال لحساب البحث، وليس توصية بنسبة تشذيب أو عينة للاستدلال.
المتوسط المجمع هو (23/12)، ومجموع مربعات بواقي النموذج المجمع هو
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
عند المرشح (k=6)، يكون مجموع وقيم مربعات الجزء الأول 5 لكل منهما، ولذلك يكون مجموع مربعات بواقيه (5−5²/6=5/6). ويحتوي الجزء الثاني ست قيم مقدار كل منها 3، فيكون مجموع مربعات بواقيه صفراً. ومن ثم (RSS₁(6)=5/6). ومع قيد واحد وثابتين مقدرين للجزأين، تكون إحصائية التاريخ الثابت
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
يعطي تطبيق الحساب نفسه على المرشحين السبعة قيم F تقريبية (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59) بالترتيب (k=3,ldots,9). إذن sup-F هو الحد الأقصى 169 عند (k=6). يتحقق الحساب من المرشح الذي يحقق أقصى قيمة لهذه السلسلة المصطنعة، لكنه لا يقدم قيمة p. وبما أن التاريخ جرى البحث عنه، يجب مقارنة 169 بقيمة حرجة غير معيارية تراعي البحث وتصميم الاختبار، لا بتوزيع F المعتاد لتاريخ ثابت.
تفسير الرفض وعدم الرفض ضمن حدود التصميم
يعني الرفض أن فرضية المعاملات الثابتة لا تتفق، عند مستوى الدلالة المختار وبناءً على افتراضات الاختبار وقيمه الحرجة، مع أكبر إحصائية في المجال المسموح. ولا يثبت وجود انقطاع وحيد محدد بدقة. قد تتشابه إحصائيات تواريخ متجاورة، وقد تتحرك الذروة الظاهرة بتغيير طرف العينة أو التشذيب أو المتغيرات التفسيرية أو أسلوب التغاير. أبلغ عن مسار الإحصائيات المرشحة أو تحليل مناسب لعدم اليقين في التاريخ بدلاً من تقديم (hat{k}) كتوقيت دقيق.
عدم الرفض لا يثبت استقرار المعاملات. فقد تكون قوة الاختبار منخفضة لتغير صغير أو قريب من طرف مستبعد بالتشذيب أو لمعامل غير داخل في القيود المختبرة. وقد يفوّت اختبار الانقطاع الواحد عدة تغيرات يلغي بعضها أثر بعض جزئياً. وبالمقابل، قد ينتج دليل عدم الاستقرار عن قيمة شاذة أو تغير التباين أو ديناميكيات محذوفة أو تغيير تعريف البيانات أو تكرار البحث عن المواصفات. يجيب الاختبار عن سؤال إحصائي محدود ولا يحدد السبب.
يُختار التاريخ المقدر باستخدام بيانات الاختبار نفسها. فلا تتعامل معه كأنه تاريخ حدث محدد مسبقاً لإجراء اختبار دلالة ثانٍ غير مصحح ثم الادعاء بوجود تأكيد مستقل. إذا وجّه التاريخ تحديث التنبؤ أو قاعدة تداول، فحدّد القاعدة وقيّمها على بيانات لاحقة؛ فإحصائية sup داخل العينة لا تثبت استمرار ما بعد الانقطاع أو القيمة الاقتصادية.
التمييز بين أسئلة Chow وCUSUM وBai–Perron
| الطريقة | السؤال الأساسي | ما الذي لا تفعله |
|---|---|---|
| اختبار Chow | هل تختلف المعاملات عند تاريخ محدد مسبقاً؟ | البحث عن تواريخ مجهولة مع الاحتفاظ بالتوزيع المرجعي لتاريخ واحد |
| [اختبار Quandt–Andrews sup](#) | هل يوجد دليل على انقطاع واحد في تاريخ ما ضمن المجال المشذّب؟ | اختيار عدد مجهول من الانقطاعات أو تفسير سببها |
| CUSUM للانحدار | هل يتعارض مسار البواقي التكرارية المرتبة مع ثبات المعاملات؟ | إرجاع تاريخ انقطاع مختار واحد بمفرده |
| Bai–Perron | كم انقطاعاً وأي تواريخ تدعمها البيانات في نموذج متعدد الانقطاعات؟ | استبدال مواصفات اختبار الانقطاع الواحد وخيارات الاختيار |
يطرح نموذج Hidden Markov أو تبديل الأنظمة سؤالاً مختلفاً: هل يمكن تمثيل المشاهدات بحالات كامنة قد تتغير مراراً وفق احتمالات انتقال؟ أما اختبار الانقطاع الواحد المجهول فيتناول تقسيماً ثابتاً واحداً إلى قبل وبعد ضمن مجاله. قد تتكامل الطرق، لكن افتراضاتها ومخرجاتها غير قابلة للاستبدال؛ راجع دليل تبديل الأنظمة.
الإبلاغ عن البحث كي يتمكن محلل آخر من إعادة إنتاجه
اذكر متغير النتيجة والمتغيرات التفسيرية، وما إذا كان التغير كاملاً أم جزئياً، وقيود المعاملات المختبرة، وتواريخ العينة وترتيبها، وقاعدة تحديد تاريخ الانقطاع. أبلغ عن (T)، وعدد القيود، ونسبة التشذيب أو مجموعة التواريخ المرشحة الدقيقة، والحد الأدنى لحجم كل جزء، وما إذا كانت الإحصائية sup-Wald أو sup-F/QLR أو sup-LM أو إجراءً آخر. ضمّن مقدر التغاير وطريقة حساب القيمة الحرجة أو p وأي تصحيح للعينة المحدودة.
اعرض الإحصائية عبر التواريخ المرشحة وأبلغ عن التاريخ الذي يحقق الحد الأقصى كموقع مختار، مع معلومات عدم اليقين أو الحساسية عند توفرها. وضح ما إذا كان النموذج وتصميم الاختبار محددين مسبقاً، وكيف عولجت المشاهدات المفقودة والبيانات الآنية، وأي عينات أو متغيرات تفسيرية بديلة جرى فحصها. إذا كان التحليل للتنبؤ، فاحصر البحث عن الانقطاع في عينة التدريب وقيّم النموذج المعدّل على بيانات لاحقة لم تُستخدم من قبل.
لا تحدد الدلالة الإحصائية لاختبار انقطاع مجهول سبب حدث ولا تثبت وجود نظام مربح. والنتيجة غير الدالة لا تصادق على الاستقرار. يقتصر الاستنتاج القابل للدفاع على بديل الانقطاع الواحد المحدد، ومجال التواريخ المشذّب، والانحدار والعينة وطريقة الاستدلال التي تراعي البحث.
أسئلة شائعة
Q1هل اختبار Quandt–Andrews مجرد تكرار لاختبار Chow في تواريخ متعددة؟
يحسب إحصائية مرتبطة عبر تواريخ مرشحة، لكن يجب أن يراعي الاستدلال أخذ الحد الأقصى. إن الإبلاغ عن أكبر نتيجة Chow عادية مع قيمة p لتاريخ ثابت يتجاهل البحث ويستخدم عموماً توزيعاً صفرياً غير مناسب.
Q2هل يحدد التاريخ صاحب الإحصائية القصوى وقت تسبب حدث اقتصادي في الانقطاع؟
لا. إنه التاريخ المرشح ذو الإحصائية الأكبر في العينة والمجال المشذّب المختارين. وليس توقيتاً سببياً ولا فترة ثقة؛ وقد تعطي التواريخ المجاورة وخيارات التصميم نتائج مشابهة.
Q3هل يعني الرفض وقوع انقطاع واحد بالضبط؟
لا. يرفض فرضية عدم محددة لمعاملات ثابتة لمصلحة بديل ما بانقطاع واحد ضمن مجال البحث. وقد تولد التغيرات المتعددة والقيم الشاذة وتغيرات التباين أو سوء تحديد النموذج دليلاً على عدم الاستقرار أيضاً؛ وتقدير انقطاعات متعددة مهمة مختلفة.
Q4هل يمكن مقارنة الحد الأقصى sup-Wald بجدول F عادي؟
ليس عموماً. استخدم قيماً حرجة أو احتمالية تطابق إحصائية sup والتشذيب وعدد القيود والنموذج وافتراضات التغاير. ينطبق توزيع F العادي على اختبار تاريخ محدد مسبقاً ضمن افتراضاته، لا تلقائياً على الحد الأقصى الناتج عن البحث. الأبحاث الأساسية - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ماذا يفعل اختبار sup-Wald لكواندت–أندروز عندما يكون تاريخ الانقطاع مجهولاً؟
اختر إجابة لرؤية الشرح
معجم الخيارات
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
اقرأ الدليل المتعمققريب من سعر التنفيذحالة يكون فيها سعر تنفيذ الخيار قريباً من سعر الأصل الأساسي في السوق. قد لا تكون للخيار قيمة جوهرية كبيرة في تلك اللحظة، لكنه قد يحتفظ بعلاوة بسبب الوقت المتبقي وعدم اليقين.
اقرأ الدليل المتعمق