

اختبار CUSUM لاستقرار الانحدار والتغير الهيكلي
تعرّف إلى كيفية تكوين البواقي التكرارية لمسار CUSUM، وما تختبره الحدود، وكيف يختلف الاختبار عن Chow وCUSUM للمربعات والمراقبة المباشرة.
في هذا الدليلما الذي يسأل عنه اختبار CUSUM للانحدار
ملخص موجز
يجمع اختبار CUSUM للانحدار البواقي التكرارية للتنبؤ بخطوة واحدة بحسب ترتيبها الزمني، ثم يسأل ما إذا كان المسار التراكمي يتفق مع ثبات المعاملات. وعبور الحدود دليل ضد نموذج الاستقرار المحدد، لكنه لا يحدد السبب أو تاريخ انقطاع وحيدًا ولا يثبت وجود فرصة تداول.
ما الذي يسأل عنه اختبار CUSUM للانحدار
قد يبدو الانحدار معقولًا على عينة كاملة رغم أن العلاقة تغيرت في منتصفها. وقد تتعادل أخطاء التنبؤ الموجبة في فترة مع أخطاء سالبة لاحقًا في ملخص عادي للعينة كلها. يحافظ اختبار CUSUM للانحدار على ترتيب الأخطاء: فهو يراكم أخطاء التنبؤ التكرارية ويفحص ما إذا كان المسار المتتابع يبتعد كثيرًا عن المتوقع في ظل ثبات المعاملات.
طوّر Brown وDurbin وEvans مجموعة أدوات لاستقرار الانحدار باستخدام البواقي التكرارية، ومنها CUSUM وCUSUM للمربعات. وتبحث هذه الاختبارات ما إذا كانت العلاقة الانحدارية متوافقة مع الثبات طوال العينة وفق افتراضات النموذج. لكنها لا تفسر سبب التغير، وتختلف عن قواعد CUSUM لمراقبة العمليات الصناعية التي تراكم الانحرافات عن متوسط مستهدف يُختار على حدة.
يركز هذا الدليل على CUSUM للانحدار لدى Brown–Durbin–Evans. وقد تستخدم البرامج اسم «CUSUM» لإحصاءات مختلفة، لذلك ينبغي أن يذكر التقرير تسلسل البواقي ومقياسها وحدودها وتوزيعها المرجعي، لا الاسم وحده.
كوّن البواقي التكرارية من دون استخدام مشاهدات مستقبلية
اكتب الانحدار \(y_t=x_t'\beta+u_t\)، حيث يتضمن \(x_t\) الثابت إذا كان النموذج يحتوي عليه، ويمثل \(k\) عدد المعاملات. ابدأ بعدد كافٍ من المشاهدات لتقدير النموذج مع رتبة عمود كاملة. ولكل مشاهدة لاحقة، قدّر الانحدار باستخدام البيانات حتى \(t-1\) فقط، ثم تنبأ بـ\(y_t\).
إذا كانت \(X_{t-1}\) تجمع المتغيرات التفسيرية حتى المشاهدة السابقة، فالباقي التكراري هو:
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
البسط خطأ تنبؤ لخطوة واحدة. ويعدّل المقام عدم اليقين في التنبؤ وفق الرافعة عند \(x_t\)؛ وليس تقديرًا لتقلب السوق بحد ذاته. في النموذج الخطي الكلاسيكي المستقر، مع متغيرات ثابتة مناسبة وأخطاء مستقلة ومتساوية التباين، يكون متوسط البواقي التكرارية صفرًا، ولا ترتبط ببعضها، وتتساوى تبايناتها. وتبرر هذه الخصائص جمعها. لكنها لا تتحقق تلقائيًا لمجرد تقدير المعادلة بالمربعات الصغرى.
تُستخدم المشاهدات الأولية لتحديد المعاملات؛ وهي ليست سلسلة بواقي خارج العينة ناتجة عن هذه العملية التكرارية. وإذا كانت مصفوفة التصميم الأولية شبه منفردة، فقد تصبح التنبؤات اللاحقة غير مستقرة أيضًا. اذكر العينة الأولية والمتغيرات والتحويلات، لأن كل اختيار يغير مسار البواقي والسؤال المختبَر.
اجمع الأخطاء ذات الإشارة وقارن المسار بحدود الاختبار
لنفترض أن \(\hat\sigma\) هو مقياس الخطأ المستخدم في التطبيق المختار. يمكن كتابة المسار التراكمي حتى المشاهدة \(r\) كما يلي:
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
تحت فرضية الاستقرار، ينبغي أن تتوازن الابتكارات الموجبة والسالبة بمرور الوقت عدا تقلب المعاينة. ويُقارن المسار المرسوم بحدود حرجة مشتقة من توزيع العدم للاختبار. إذا عبر حدًا، يرفض الاختبار ثبات المعاملات عند المستوى المختار ووفق افتراضاته. يختلف القياس الدقيق وبناء الحدود بين التطبيقات؛ والرسم اليدوي لحزام ثابت لا يعوض القيم الحرجة المطابقة.
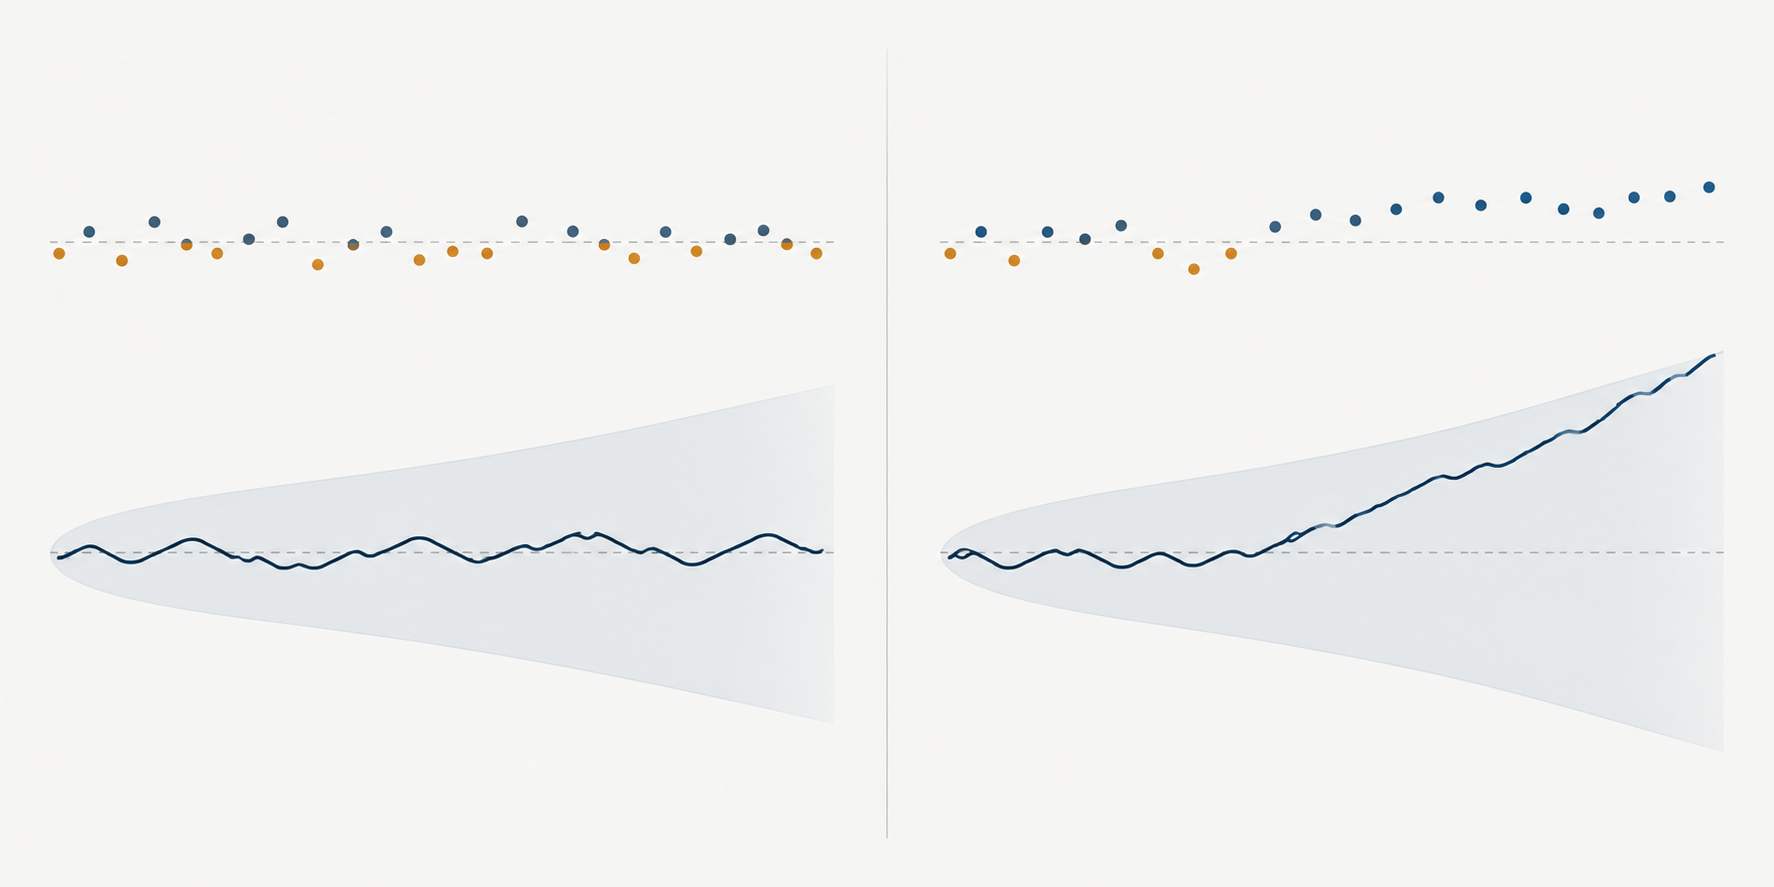
يساعد اتجاه المسار على تفسير النمط. فاستمرار البواقي التكرارية الموجبة يدفع المجموع إلى الأعلى، لأن النتيجة المرصودة تتجاوز القيمة الملائمة السابقة مرارًا. واستمرار السوالب يدفعه إلى الأسفل. أما الأخطاء المتناوبة فقد تبقي المسار قرب مستواه السابق حتى إن لم تكن البواقي الفردية صغيرة. لذلك يستخدم CUSUM مقدار أخطاء التنبؤ وترتيبها معًا.
يميل تغير الثابت، عند تشابه العوامل الأخرى، إلى إنتاج بواقي في الاتجاه نفسه. أما تغير الميل فقد يجعل اتجاه خطأ التنبؤ يتوقف على موضع \(x_t\) وإشارته. وإذا تحرك المتغير التفسيري حول متوسطه، فقد تتعادل بعض آثار تغير الميل في مجموع تراكمي واحد. لذلك لا يثبت بقاء المسار داخل الحدود أن كل معاملات الانحدار ظلت ثابتة؛ افحص أيضًا مسارات المعاملات التكرارية واختبارات التفاعل وقوة الاختبار.
لنفترض تسلسلين افتراضيين من البواقي التكرارية المعدلة بالمقياس. ست قيم متتالية \(+0.4\) تعطي زيادة تراكمية \(2.4\). أما التسلسل \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) فينتهي عند الصفر. يحتوي التسلسلان على بواقي متساوية في القيمة المطلقة، لكن الاتجاه يستمر في الأول فقط. توضح هذه المجاميع الآلية؛ وليست قيمًا حرجة أو قيمة احتمالية أو دليلًا على أصل حقيقي.
اقرأ CUSUM للمربعات بوصفه تشخيصًا مختلفًا
يجمع CUSUM للمربعات مربعات البواقي التكرارية بدلًا من إشاراتها. ويمكن كتابة صورة مبسطة للحصة التراكمية كما يلي:
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
في عملية مستقرة ذات تباين خطأ ثابت، ينبغي أن تزداد الحصة التراكمية بوجه عام بنسبة عدد المشاهدات. وقد تجعل مجموعة من البواقي الكبيرة المربعة المسار أشد انحدارًا، فيما تجعله فترة هادئة أكثر تسطحًا. ويناقش Brown وDurbin وEvans هذا الاختبار إلى جانب CUSUM ذي الإشارة، كما درست أعمال لاحقة اختبارات CUSUM للمربعات المبنية على بواقي المربعات الصغرى العادية.
لا تفسر مسار المربعات على أنه اختبار خالص للتقلب أو بديل واضح لاختبار تغير المعاملات. فالمشاهدات الكبيرة وتغير التباين وسوء تحديد المتوسط الشرطي وتغير معاملات الانحدار كلها قد تؤثر فيه. وبالعكس، قد لا يكون CUSUM ذو الإشارة مضبوطًا جيدًا عند تغير التباين حتى إن توازنت الأخطاء الموجبة والسالبة. يسأل اختبار ARCH-LM سؤالًا أضيق عن قابلية التنبؤ بمربعات البواقي، لكنه لا يشخّص كل أنماط التقلب المحتملة.
اختر الإحصاء الذي يطابق سؤال الانقطاع
يقارن اختبار Chow لتاريخ محدد معاملات الانحدار على جانبي تاريخ اختير مسبقًا. أما CUSUM للانحدار فيفحص مسارًا تكراريًا مرتبًا ولا يحتاج إلى تاريخ انقطاع واحد تحدده جهة خارجية. وعبور الحد لا يحدد اليوم الدقيق الذي بدأ فيه تغير مفاجئ وحيد. قد ينشأ عن انجراف تدريجي أو تغيرات متعددة أو سلسلة قيم شاذة أو فشل نموذج التباين أنماط مختلفة للمسار.
عندما يكون تاريخ التغير مجهولًا ويكون الهدف اختبار انقطاع واحد رسميًا، يطوّر Andrews إجراءات supremum Wald ونسبة الاحتمال ومضاعف لاغرانج ذات قيم حرجة غير معيارية، تبحث في تواريخ مرشحة وتحسب حساب هذا البحث. ولا يمكن مبادلة إحصاءات اختبارهم وقيمه الحرجة بأشرطة CUSUM لدى Brown–Durbin–Evans. وتتطلب الانقطاعات المتعددة إجراءات وافتراضات إضافية. راجع دليل اختبار Chow للمقارنة عند تاريخ محدد وبحث Andrews عن نقطة تغير مجهولة لمشكلة البحث الأوسع.
يهم هذا التمييز عندما يجري المحلل تشخيصات كثيرة. فتكرار تجربة CUSUM وCUSUM للمربعات وتواريخ مرشحة ومتغيرات ونوافذ عينة يخلق مشكلة اختيار. ولا يعبّر مستوى اسمي لاختبار واحد محدد مسبقًا عن احتمال إنذار كاذب واحد على الأقل بين كل تلك المحاولات. سجّل المسار أو الإحصاء المختار قبل الاطلاع على النتائج، أو استخدم إجراء استدلال يحسب حساب البحث.
افصل اختبارًا بأثر رجعي عن مراقبة الاستقرار المباشرة
يقيّم الاختبار بأثر رجعي عينة تاريخية ثابتة. أما قاعدة المراقبة فتقيّم البيانات الجديدة مرارًا بعد فترة أساس. ولا يحافظ تطبيق حد اختبار أحادي المرة نفسه عند كل مشاهدة جديدة تلقائيًا على معدل الإنذار الكاذب الاسمي؛ فلبنية القرارات المتكررة احتمالات مختلفة.
طوّر Chu وStinchcombe وWhite إجراءات للتقلب وCUSUM للمراقبة الآنية بعد استخدام عينة تاريخية لتقدير العلاقة المستقرة. وتأخذ حدود المراقبة التي وضعوها تكرار الاطلاع في الحسبان وفق الشروط التقاربية للدراسة. يجب أن تكون العينة الأساسية مناسبة، كما ينبغي أن تحدد خطة المراقبة ما يحدث بعد الإنذار ومتى تحدّث المعاملات ومتى تنتهي المراقبة. لا تسمِّ مخطط CUSUM التاريخي إجراءً مباشرًا من دون اتخاذ هذه الخيارات.
في نظام تداول، يعني الإنذار أن العلاقة بين النموذج والبيانات الجديدة قد لا تعود متوافقة بما يكفي مع افتراض الاستقرار. ويمكن أن يطلق مراجعة مخاطر أو تحقيقًا محددًا مسبقًا. لكنه لا يحدد المعامل الذي تغير، ولا ما إذا كان ينبغي فتح صفقة، ولا إن كان خفض التعرض سيحسن العائد. وعند استخدام المراقبة المتكررة، قيّم تأخر الكشف وتكلفة الإنذارات الكاذبة إلى جانب العتبة الإحصائية.
تحقّق من الافتراضات قبل قراءة رسم CUSUM مالي
يفترض الاشتقاق التقليدي للبواقي التكرارية علاقة خطية محددة على نحو صحيح وعملية أخطاء ذات تباين مستقر ومن دون ارتباط تسلسلي. وقد تخالف السلاسل المالية هذه الشروط بسبب تجمع التقلب، والذيل السميك، والأسعار القديمة أو غير المتزامنة، وآفاق العوائد المتداخلة، وتغير بنية السوق. وقد ينشأ تتابع البواقي في اتجاه واحد عن تغير حقيقي في المعاملات، أو ديناميكيات محذوفة، أو طوابع زمنية خاطئة، أو فترة تقلب غيّرت التوزيع المرجعي.
إن تغيير مقدّر التغاير بعد ملاءمة المربعات الصغرى لا ينتج تلقائيًا حدود CUSUM صالحة. فالاستدلال المتين لعدم تجانس التباين أو الاعتماد يتطلب إحصاءً وتوزيعًا مرجعيًا مصممين لتلك الظروف. رسم CUSUM للانحدار تشخيص للاستقرار؛ وليس بديلًا عن فحص اعتماد البواقي واختبار عدم تجانس التباين الشرطي والتحقق من مواصفة النموذج. تابع إلى دليل اختبار ARCH-LM للتقلب ودليل الأخطاء المعيارية المتينة عند الحاجة.
اختر فاصل المعاينة وتقويم السوق قبل إنشاء البواقي. فعائد الإغلاق إلى الإغلاق الذي يعبر عطلة طويلة لا يمثل الفاصل نفسه لعائد جلسة اعتيادية. وقد تُحدث إجراءات الشركات وترحيل العقود وتحويل العملات والمشاهدات المفقودة أخطاء تنبؤ تبدو كعدم استقرار. لا تملأ الفجوات أو توائم أسعار الأصول آليًا من دون توضيح ما تمثله مشاهدة الزمن \(t\) في النموذج.
أبلغ عن تفاصيل كافية ليعيد القارئ الاختبار
اذكر المتغير التابع والمتغيرات التفسيرية والثابت والتحويلات وتواريخ العينة والتواتر وفترة التقدير الأولية وعدد البواقي التكرارية. وضّح ما إذا كانت البواقي قد قُسّمت على تباين تنبؤ تكراري، وكيف قُدّرت \(\hat\sigma\). حدّد نسخة CUSUM أو CUSUM للمربعات والتوزيع المرجعي والمستوى الحرج وقاعدة الحدود وأي قيم افتراضية في البرنامج تؤثر في النتيجة.
اعرض المسار أو الإحصاء إلى جانب المعاملات الملائمة وتشخيصات البواقي. عبور الحد دليل ضد الثبات في النموذج المختبر، وليس تقديرًا للسبب الاقتصادي أو للأثر السببي لحدث مسمى. وإذا كان الغرض التنبؤ أو التداول، فاستخدم فترات لاحقة زمنيًا خارج العينة، وافصح عن وقت إتاحة الإنذار وعن الفارق وتأثير السوق والرسوم والاقتراض والتمويل ودوران المراكز. وقارن الاستجابة بنموذج ثابت. قد يحفز إنذار الاستقرار مراجعة النموذج، لكنه لا يثبت ميزة استراتيجية متكيفة.
يقدّم Brown وDurbin وEvans إجراءات استقرار CUSUM للبواقي التكرارية وCUSUM للمربعات في بحثهم لعام 1975. ويدرس McCabe وHarrison اختبار CUSUM للمربعات باستخدام بواقي المربعات الصغرى العادية. لنقاط التغير المجهولة، راجع Andrews (1993)؛ وللمراقبة المتتابعة، راجع Chu وStinchcombe وWhite (1996). وتغطي الأدلة ذات الصلة انحدار OLS واختبار Chow وتجمع التقلب.
أسئلة شائعة
Q1هل يحدد اختبار CUSUM تاريخ الانقطاع الهيكلي بدقة؟
لا. قد يبيّن المسار متى بدأت أخطاء التنبؤ التراكمية تتحرك باستمرار، لكن عبور الحدود ليس تقديرًا رسميًا لتاريخ انقطاع وحيد. تستخدم إجراءات التاريخ المجهول إحصاءات بحث وقيمًا حرجة خاصة بها.
Q2هل CUSUM للمربعات هو اختبار تجمع التقلب نفسه؟
لا. فهو يتابع الحصة التراكمية لمربعات البواقي التكرارية وقد يستجيب لأشكال متعددة من سوء تحديد النموذج أو عدم الاستقرار. أما ARCH-LM فيستهدف التنبؤ التسلسلي بمربعات البواقي وفق افتراضاته.
Q3هل يمكنني إعادة استخدام حد CUSUM التاريخي يوميًا لإطلاق إنذارات مباشرة؟
ليس تلقائيًا. فتكرار الاختبار مع كل مشاهدة جديدة يغير خصائص الإنذار الكاذب. ويتطلب الرصد المتتابع حدودًا مصممة للاطلاع المتكرر وفترة أساس مستقرة محددة.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
لماذا يستخدم CUSUM للانحدار البواقي التكرارية؟
اختر إجابة لرؤية الشرح
معجم الخيارات
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
اقرأ الدليل المتعمقCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
اقرأ الدليل المتعمقMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
اقرأ الدليل المتعمق