

اختبار تشاو للانقطاعات الهيكلية في الانحدار
تعرّف إلى ما يقارنه اختبار تشاو، وكيفية حساب إحصائية F، وسبب تحديد تاريخ الانقطاع مسبقاً، والافتراضات المهمة في السلاسل الزمنية المالية.
في هذا الدليلما الذي يختبره اختبار تشاو
ملخص موجز
يسأل اختبار تشاو ما إذا كانت معاملات الانحدار متساوية في مجموعتين يفصل بينهما تاريخ انقطاع محدد. ويقارن بين نموذج مجمّع يفرض تساوي المعاملات وانحدارين منفصلين لكل مجموعة. ويمكن لاختبار F الكلاسيكي، وفق افتراضاته، رفض استقرار المعاملات؛ لكنه لا يكتشف تاريخاً مجهولاً، ولا يفسر سبب تغير المعاملات، ولا يثبت ربحية استراتيجية تداول.
ما الذي يختبره اختبار تشاو
قد يخفي انحدار مقدّر على عينة طويلة تغيراً في العلاقة بين نتيجة ومتغيراتها التنبؤية. فعلى سبيل المثال، قد يختلف التعرض المقدّر لمحفظة لعائد السوق الواسع قبل تغير هيكل السوق وبعده. يحوّل اختبار تشاو هذا السؤال إلى فرضية مشتركة بشأن معاملات الانحدار على جانبي تاريخ محدد.
لنفترض أن النموذج يحتوي على k من المعاملات، بما فيها الثابت. تنص الفرضية الصفرية على تساوي متجهي المعاملات قبل الانقطاع وبعده، بينما تنص الفرضية البديلة على اختلاف معامل واحد مختبَر على الأقل. صاغت ورقة غريغوري تشاو الأساسية لعام 1960 المسألة بوصفها اختباراً لتساوي مجموعتي معاملات انحدارين خطيين؛ راجع ورقة تشاو.
يشير «الانقطاع الهيكلي» هنا إلى تغير العلاقة الشرطية التي يمثلها النموذج المختار. ولا يثبت الاختبار أن جميع أجزاء عملية توليد البيانات قد تغيرت، ولا يحدد سبباً. فالرفض دليل ضد قيد الاستقرار المختبَر للعينة والنموذج والتاريخ المختارة. وعدم الرفض لا يثبت استقرار العلاقة إلى الأبد.
التعبير عن التغير المفترض بقيود على المعاملات
لتكن y هي النتيجة، وx متجهاً يضم الثابت والمتغيرات التفسيرية المدرجة. يفرض الانحدار المجمّع متجه معاملات واحداً على كامل العينة. وللسماح بالتغير بعد التاريخ، عرّف D بأنه يساوي صفراً قبل الانقطاع وواحداً بعده، ثم أضف تفاعلات D مع كل متغير انحدار: y = x′β + D·x′δ + u. يكون المتجه قبل الانقطاع β، وبعده β + δ.
الفرضية الصفرية للاستقرار الكامل هي H₀: δ = 0، أي قيد مشترك على الثابت وجميع الميول في النموذج المحدد. إذا كان هناك ثابت ومتغيران تنبؤيان، فإن k = 3. وإذا كان السؤال يتعلق فقط بمعامل بيتا السوق، فاختبر التفاعل المرتبط بعائد السوق وحده؛ ولا تحوّل هذا السؤال الأضيق ضمناً إلى اختبار لجميع المعاملات.
توضح صيغة التفاعلات ما يحسبه اختبار الانحدارات المقسمة. فالانحدار المجمّع هو النموذج المقيّد الذي يفرض تساوي معاملات ما قبل الانقطاع وما بعده. أما الانحداران المنفصلان فيمثلان النموذج غير المقيّد، حيث يقدّر كل منهما متجه المعاملات بصورة مستقلة. وعند استخدام المشاهدات والمتغيرات والقيود نفسها، يختبر النهجان الفرضية ذاتها بشأن المساواة الكاملة.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
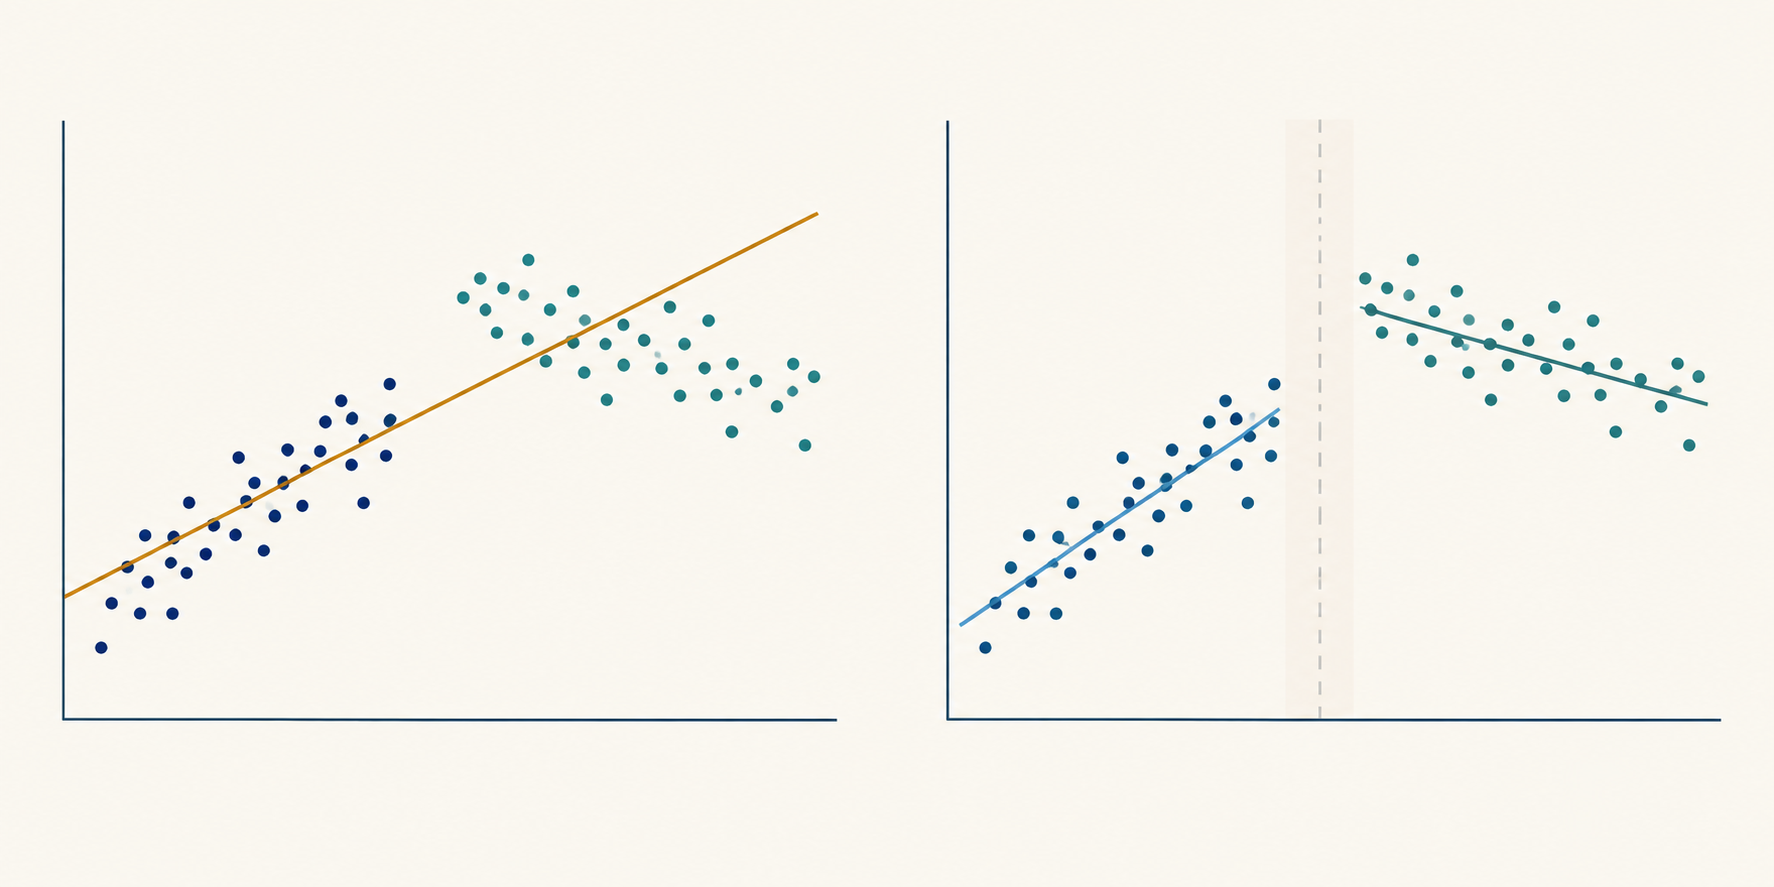
تحديد تاريخ الانقطاع قبل البحث عن نتيجة ملائمة
يفترض إعداد تشاو الكلاسيكي أن تاريخ الانقطاع معطى. وقد يستند إلى تغيير خارجي في القواعد، أو تعديل معروف في عقد، أو تغير في تعريف البيانات، أو حدث آخر حُدد توقيته بصورة مستقلة عن النتيجة. وينبغي للدراسة أن توضح أيضاً كيفية إسناد المشاهدات في يوم الانقطاع نفسه، وكيفية مواءمة العوائد والإعلانات وجلسات التداول.
يمثل اختبار تشاو ذي التاريخ الثابت تغيراً مفاجئاً واحداً. فقد يتوقع المشاركون قاعدة معلنة قبل بدء سريانها رسمياً، وقد يكون التطبيق تدريجياً، أو قد تتغير ظروف التداول أكثر من مرة. ميّز بين تاريخ الإعلان وتاريخ النفاذ وتاريخ التطبيق الفعلي وفق الآلية التي قد تغير العلاقة المقاسة. وإذا كان السؤال المحدد مسبقاً يتناول استجابة تدريجية، فقد يكون المنحدر أو التفاعلات الموزعة أنسب من مؤشر خطوي واحد. ويؤدي اختيار الشكل بعد المقارنة بحثاً عن أصغر قيمة p إلى عملية بحث إضافية.
إذا جرّب الباحث تواريخ كثيرة وأبلغ عن التاريخ ذي أكبر إحصائية F، تكون الإحصائية المعلنة قد اختيرت استناداً إلى البيانات. ولا يأخذ توزيع F المعتاد لتاريخ ثابت واحد هذا الاختيار في الحسبان. وينشأ الأمر نفسه عند تكرار الاختبار عبر أصول أو نتائج أو نوافذ عينات أو مجموعات متغيرات تنبؤية كثيرة: فقد تعكس النتيجة الأبرز جزئياً عملية البحث.
إذا كانت نقطة التغير مجهولة، فاستخدم إجراءً صُمم لهذا السؤال. يبين عمل أندروز عن عدم استقرار المعلمات مع نقطة تغير مجهولة أن التوزيع الصفري الناتج غير قياسي؛ فقيمه الحرجة ليست مجرد حد F المعتاد لاختبار تشاو بتاريخ ثابت. وللانقطاعات المجهولة المتعددة، طوّر باي وبيرون إجراءات لاختبار عدة تواريخ انقطاع وتقديرها. ولدى هذه الأساليب افتراضاتها وخياراتها الخاصة لاقتطاع العينة، لذا فهي ليست حلاً آلياً لكل سلسلة زمنية. راجع Andrews (1993) وBai and Perron (1998).
حساب إحصائية F الكلاسيكية
قدّر انحداراً مجمّعاً واحداً وسجّل مجموع مربعات البواقي SSRₚ. ثم قدّر انحداراً على كل جانب من التاريخ المحدد، وسجّل SSR₁ وSSR₂. وعندما يُسمح بتغير متجه المعاملات كاملاً، تكون الإحصائية الكلاسيكية F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. يمثل n₁ وn₂ عدد المشاهدات في كل مجموعة، ويمثل k عدد المعاملات المقدرة في كل مجموعة، بما فيها الثابت.
يقيس البسط الزيادة في الخطأ التربيعي للنموذج المجمّع عند فرض k من قيود التساوي، مقسوماً على عدد القيود. ويقدّر المقام تباين البواقي المشترك باستخدام درجات حرية البواقي للنموذج المقسّم. والتوزيع المرجعي هو F بدرجات حرية k للبسط وn₁ + n₂ − 2k للمقام. ويجب أن تتوفر لكل انحدار منفصل معلومات مستقلة كافية لتقدير معاملاته k؛ فإذا كانت رتبة مصفوفة التصميم غير كافية، لا تكون المقارنة صالحة للاستخدام.
تختبر هذه الصيغة المعاملات k كلها معاً وفق الشروط الكلاسيكية للنموذج الخطي، ومنها استقلال الأخطاء وتوزعها الطبيعي وتساوي تباينها في المجموعتين. وإذا اختُبرت قيود q فقط، فاستخدم اختبار F مشتركاً صالحاً بين النموذج المقيّد وغير المقيّد بدرجات حرية q للبسط. لا تستبدل q بـ k في صيغة SSR الكاملة مع إبقاء النماذج نفسها. وفي مصفوفة تصميم تتضمن تفاعلات، يكون اختبار والد المشترك صياغة عامة لهذه القيود.
حساب مثال مالي افتراضي
تخيّل باحثاً يسأل عما إذا كانت علاقة العائد الأسبوعي لمحفظة بعامل السوق وعامل مخاطر ثانٍ قد تغيرت بعد تاريخ محدد مسبقاً بسبب تغيير افتراضي في قواعد بورصة. يحتوي النموذج على ثابت وميلين، لذا k = 3. توجد n₁ = 80 مشاهدة قبل التاريخ وn₂ = 100 بعده. جميع الأرقام افتراضية وليست تقديرات للسوق.
لنفترض أن الانحدار المجمّع أعطى SSRₚ = 360 بوحدات مربعات نقاط الأساس، بينما أعطى الانحداران المنفصلان SSR₁ = 130 وSSR₂ = 150. الزيادة الناتجة عن التقييد المشترك هي 360 − 130 − 150 = 80؛ والبسط 80 / 3 = 26.67. درجات حرية البواقي للنموذج المقسّم هي 80 + 100 − 2 × 3 = 174، لذا يكون المقام 280 / 174 ≈ 1.609. ينتج عن ذلك F(3, 174) ≈ 16.57، وقيمة p تقليدية للذيل الأعلى تقارب 1.6 × 10⁻⁹ وفق الافتراضات الكلاسيكية المذكورة. القيمة الحرجة عند 5% نحو 2.66، ولذلك يرفض هذا الحساب الافتراضي استقرار المعاملات الكامل.
الاستنتاج محدود عن قصد: إذا كان النموذج وافتراضات الأخطاء ملائمين، يختلف معامل واحد على الأقل بين العينتين. ولا توضح الإحصائية ما إذا كانت بيتا السوق قد ارتفعت أو انخفضت؛ بل يلزم فحص التقديرات وعدم اليقين فيها. كما أنها لا تثبت أن تغيير القواعد تسبب في الاختلاف، ولا تحدد وحدها العوائد المتوقعة بعد الانقطاع أو التنبؤات القابلة للتنفيذ أو صافي أداء الاستراتيجية.
تفسير العلاقة التي تغيرت
قد يعني تغير الثابت أن المتوسط الشرطي لـ y قد تغير بعد ضبط المتغيرات التنبؤية المدرجة. وقد يعني تغير الميل أن الاستجابة المقدرة للنتيجة لمتغير تنبؤي قد تغيرت. يجمع اختبار تشاو الكامل هذين الاحتمالين. ويعني الرفض أن البيانات لا تدعم تساوي متجه المعاملات المختبَر؛ أما تحديد المعامل المسؤول فيتطلب فحص التقديرات والقيود الإضافية المحددة على نحو سليم.
لا يحل اختبار كل معامل منفرداً محل الاختبار المشترك. فقد تكون عدة تغيرات متواضعة، مجتمعة، غير متوافقة مع التساوي حتى إن لم يكن أي اختبار منفرد حاسماً. وعلى العكس، قد تكون دلالة معامل منفرد بعد تفحص حدود كثيرة نتيجة اختبارات متعددة. اذكر الفرضية المشتركة أولاً، ثم اعرض التقديرات وفترات الثقة والفروق ذات المعنى الاقتصادي التي تجيب عن السؤال البحثي.
ويختلف اختبار تشاو أيضاً عن تحليل السلاسل الزمنية المتقطعة. فهذا التحليل يصوغ المسار السابق للتدخل ويقدّر تغير المستوى و/أو الاتجاه مقارنةً بذلك المسار. أما تشاو فيسأل ما إذا كانت معاملات انحدار محددة متساوية بين المجموعات، ولا ينشئ بمفرده مساراً مضاداً للواقع للتدخل. وقد يعكس الانقطاع قرب حدثٍ ما صدمة أخرى متزامنة أو تغيراً في تكوين العينة أو مراجعة للقياس. يشرح دليل السلاسل الزمنية المتقطعة مسارات التدخل؛ ولا يثبت اختلاف المعاملات وحده علاقة سببية.
لمراجعة تصميم السلاسل الزمنية المتقطعة، راجع مراجعة برنال وكامينز وغاسباريني.
فحص افتراضات الأخطاء في السلاسل الزمنية المالية
قد يكون مرجع F البسيط في اختبار تشاو مضللاً إذا كانت الأخطاء مترابطة تسلسلياً أو متغايرة التباين أو لا تتوافق بطريقة أخرى مع نموذج التباين المشترك. كثيراً ما يتغير التباين الشرطي للعوائد المالية؛ وقد تتشارك المشاهدات المتجاورة معلومات أو صدمات، وقد يختلف معنى المشاهدات حول إغلاق السوق عن الجلسات المتجاورة المعتادة. ولا يجعل ظهور انقطاع معقول بصرياً افتراضات الأخطاء الكلاسيكية صحيحة.
افصل تغير علاقة المتوسط الشرطي عن تغير تباين البواقي. فإذا كانت الميول مستقرة لكن تباين الخطأ يختلف بين الأنظمة، يفشل افتراض التباين المشترك؛ وقد تبدو إحصائية SSR المقسمة الكلاسيكية حينها دليلاً على عدم استقرار المعاملات لسبب خاطئ. وعلى العكس، يغيّر مقدّر التغاير المتين حساب عدم اليقين، لكنه لا يختبر استقرار المعاملات بذاته. افحص قيود التفاعلات ومقياس البواقي بوصفهما سؤالين تشخيصيين منفصلين.
أحد الخيارات هو تمثيل الانقطاع بتفاعلات في انحدار مجمّع واختبار قيود المعاملات المختارة بمقدّر تغاير يناسب البيانات. يعالج مقدّر وايت المتسق مع تغاير التباين نمطاً مختلفاً للتباين عن الصيغة الكلاسيكية؛ ويسمح مقدّر HAC لنيوي–ويست بتغاير التباين والارتباط الذاتي وفق شروطه. ولا يحافظ هذان المقدّران على توزيع F الكلاسيكي الدقيق في العينات المحدودة. وتعتمد إحصائية والد المتينة عادة على تقريب تقاربي؛ لذا ينبغي تبرير اختيارات الإبطاء أو عرض النطاق. راجع White وNewey–West.
لا يصلح مقدّر التغاير المتين المتغيرات التنبؤية المحذوفة أو الشكل الدالي غير الملائم أو المتغيرات الانحدارية الداخلية أو تاريخ الانقطاع المختار باستخدام سلسلة النتائج نفسها، ولا يعالج قلة المشاهدات في أحد الأنظمة. افحص اعتماد البواقي وتغيرات التباين والمشاهدات المؤثرة ومدى الحساسية للنوافذ الزمنية القابلة للدفاع. وإذا لم تكن المتغيرات التابعة أو التفسيرية ساكنة، فحدّد ما يمثله الانحدار قبل تفسير دلالة إحصائية الانقطاع على أنها دليل ذو معنى على استقرار العلاقة.
الإبلاغ عن الاختبار دون تحويله إلى ادعاء تداولي
يحدد التقرير القابل لإعادة الإنتاج النتيجة والمتغيرات التنبؤية والتحويلات وتواتر العينة وعدد المشاهدات على جانبي التاريخ والقاعدة الدقيقة لاختيار التاريخ وجميع قيود المعاملات. وفي الحساب الكلاسيكي، أدرج SSR المجمّع والمنفصل وk ودرجات الحرية وإحصائية F وقيمة p وافتراضات الأخطاء. وفي اختبار التفاعلات المتين، اذكر مقدّر التغاير وخيارات ضبطه وما إذا كان الاستدلال يستند إلى توزيع عينة محدودة أو تقريب تقاربي.
اعرض تقديرات المعاملات قبل الانقطاع وبعده مع عدم اليقين، لا قرار الرفض وحده. وضّح ما إذا كان الفرق مهماً اقتصادياً، وما إذا كان يصمد أمام نوافذ بديلة معقولة وتعريفات أخرى للمتغيرات التنبؤية، وما إذا كان التاريخ محدداً مسبقاً أم مختاراً بالبحث. قد يحفز الانقطاع مراجعة النموذج أو إعادة تقديره أو وضع قاعدة للمراقبة، لكنه لا يثبت وجوب تغيير استراتيجية تداول أو نجاح استراتيجية جديدة.
في تطبيق تنبؤي أو تداولي، قيّم الاستجابة باستخدام المعلومات التي كانت متاحة عند كل لحظة قرار تاريخية فقط. قارن التنبؤات أو نتائج المحفظة خارج العينة بمعيار واضح، وأدرج معدل الدوران والفروق السعرية والرسوم والتمويل عند الاقتضاء وقيود القدرة الاستيعابية. فالانقطاع الدال إحصائياً داخل العينة تشخيص لاستقرار النموذج، لا دليل على ألفا مستقبلية. تابع مع دليل OLS لتفسير الانحدار، ومع دليل الأخطاء المعيارية المتينة للاستدلال عند اعتماد الأخطاء.
أسئلة شائعة
Q1هل يكتشف اختبار تشاو تاريخ الانقطاع؟
لا. يقيّم الاختبار الأساسي تاريخاً معطى. ويتطلب البحث عن تاريخ مجهول إجراءً يراعي البحث ويستخدم القيم الحرجة المناسبة.
Q2هل يثبت اختبار تشاو الدال إحصائياً أن حدثاً تسبب في تغير علاقة سوقية؟
لا. فهو يرفض قيد تساوي المعاملات للنموذج والعينتين المختارتين. وقد يفسر الفرق حدث آخر أو تغير في القياس أو في تكوين العينة.
Q3هل يمكنني استخدام صيغة F القياسية لتشاو مع العوائد المالية اليومية؟
فقط إذا أمكن الدفاع عن افتراضات أخطاء النموذج. فقد يجعل الاعتماد التسلسلي أو تغير التباين مرجع F العادي غير موثوق. وقد يكون اختبار والد المتين بالتفاعلات أنسب، لكنه يخضع لشروطه ولا يعالج سوء تحديد النموذج أو اختيار التاريخ.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الفرضية الصفرية لجميع المعاملات في اختبار تشاو ذي التاريخ الثابت؟
اختر إجابة لرؤية الشرح
معجم الخيارات
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
اقرأ الدليل المتعمقMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
اقرأ الدليل المتعمقCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
اقرأ الدليل المتعمق