

دراسة الأحداث والعائد غير العادي التراكمي (CAR)
تعرّف إلى توقيت الحدث، والعائد المتوقع وفق نموذج السوق، وحساب AR وCAR وAAR وCAAR، وحدود الاستدلال عند تجمع الأخبار
في هذا الدليلما السؤال الذي تجيب عنه دراسة الحدث؟
ملخص موجز
تقارن دراسة الحدث عائد الورقة المالية المحقق بعائد متوقع من نموذج مرجعي خلال نافذة حول تاريخ محدد. ويُسمى الفرق اليومي العائد غير العادي (AR)، ومجموعه الحسابي عبر الأيام العائد غير العادي التراكمي (CAR). يصف CAR الأداء النسبي إلى النموذج والفترة المختارين؛ ولا يثبت بمفرده أن الخبر سبّب الحركة ولا يشكل إشارة تداول
ما السؤال الذي تجيب عنه دراسة الحدث؟
يسأل الباحث عادةً: كيف تحركت أسعار الأوراق المالية حول إعلان محدد مقارنةً بما كان متوقعاً في غياب حركة غير عادية؟ قد يكون الحدث إعلان أرباح أو قراراً تنظيمياً أو اندماجاً أو خبراً آخر له توقيت قابل للتحديد. إطار ماكنلاي يشرح منطق تصميم دراسة الحدث واستخدامه في التمويل، لكن جودة النتيجة تظل رهناً بتعريف الحدث والنموذج والنافذة (MacKinlay، 1997)
العائد غير العادي ليس عائداً مرصوداً مباشرةً؛ بل هو بقايا مقارنة بين العائد الفعلي والعائد المتوقع وفق معيار مختار. لذلك قد ينتج CAR موجب لأن الأصل تجاوز توقع النموذج، حتى لو كان عائده الفعلي سالباً، أو العكس. يجب تسمية المعيار والفترة حتى يكون الرقم قابلاً للتفسير
قبل الحساب، حدّد وحدة التحليل: شركة واحدة، أو محفظة، أو مجموعة من إعلانات شركات متعددة. إذا كان الهدف مقارنة متوسط استجابة عدد من الأحداث، فستحتاج أيضاً إلى متوسطات مقطعية مثل AAR وCAAR، وإلى طريقة استدلال تراعي اعتماد العوائد بين الشركات
عرّف الحدث ووقته بدقة
يُعرّف زمن الحدث t=0 انطلاقاً من وقت إصدار الخبر بالتوقيت المحلي للبورصة التي تُتداول فيها الورقة، مع تسجيل المنطقة الزمنية والتاريخ ومصدر التوقيت. بعد ذلك يُقاس t بوحدات جلسات التداول: t=-1 هي الجلسة السابقة وt=+1 الجلسة اللاحقة، وليس بالضرورة اليوم التقويمي السابق أو التالي
إذا صدر الإعلان بعد إغلاق السوق، فغالباً ما تكون أول جلسة تداول منتظمة تالية هي t=0، لأن السوق لم يكن متاحاً لتسعير الخبر في الجلسة المغلقة. ينطبق المنطق نفسه على إعلان في عطلة أسبوعية أو عطلة سوقية. أما الإعلان قبل الافتتاح فقد يُسند إلى جلسة ذلك اليوم؛ وللإعلان أثناء الجلسة قد تكون البيانات داخل اليوم أنسب إذا كان السؤال يتطلب فصل أثر دقائق أو ساعات
لا تخلط بين موعد إصدار الخبر ووقت تنفيذ سياسة أو صفقة لاحقة. وقد يسبق الإعلانَ تسربٌ أو توقعٌ مسبق؛ عندئذ قد تبدأ الاستجابة قبل t=0، لذا اذكر توقيت الإعلان الرسمي وأي نافذة قد تلتقط التوقعات
افصل نافذة التقدير عن نافذة الحدث
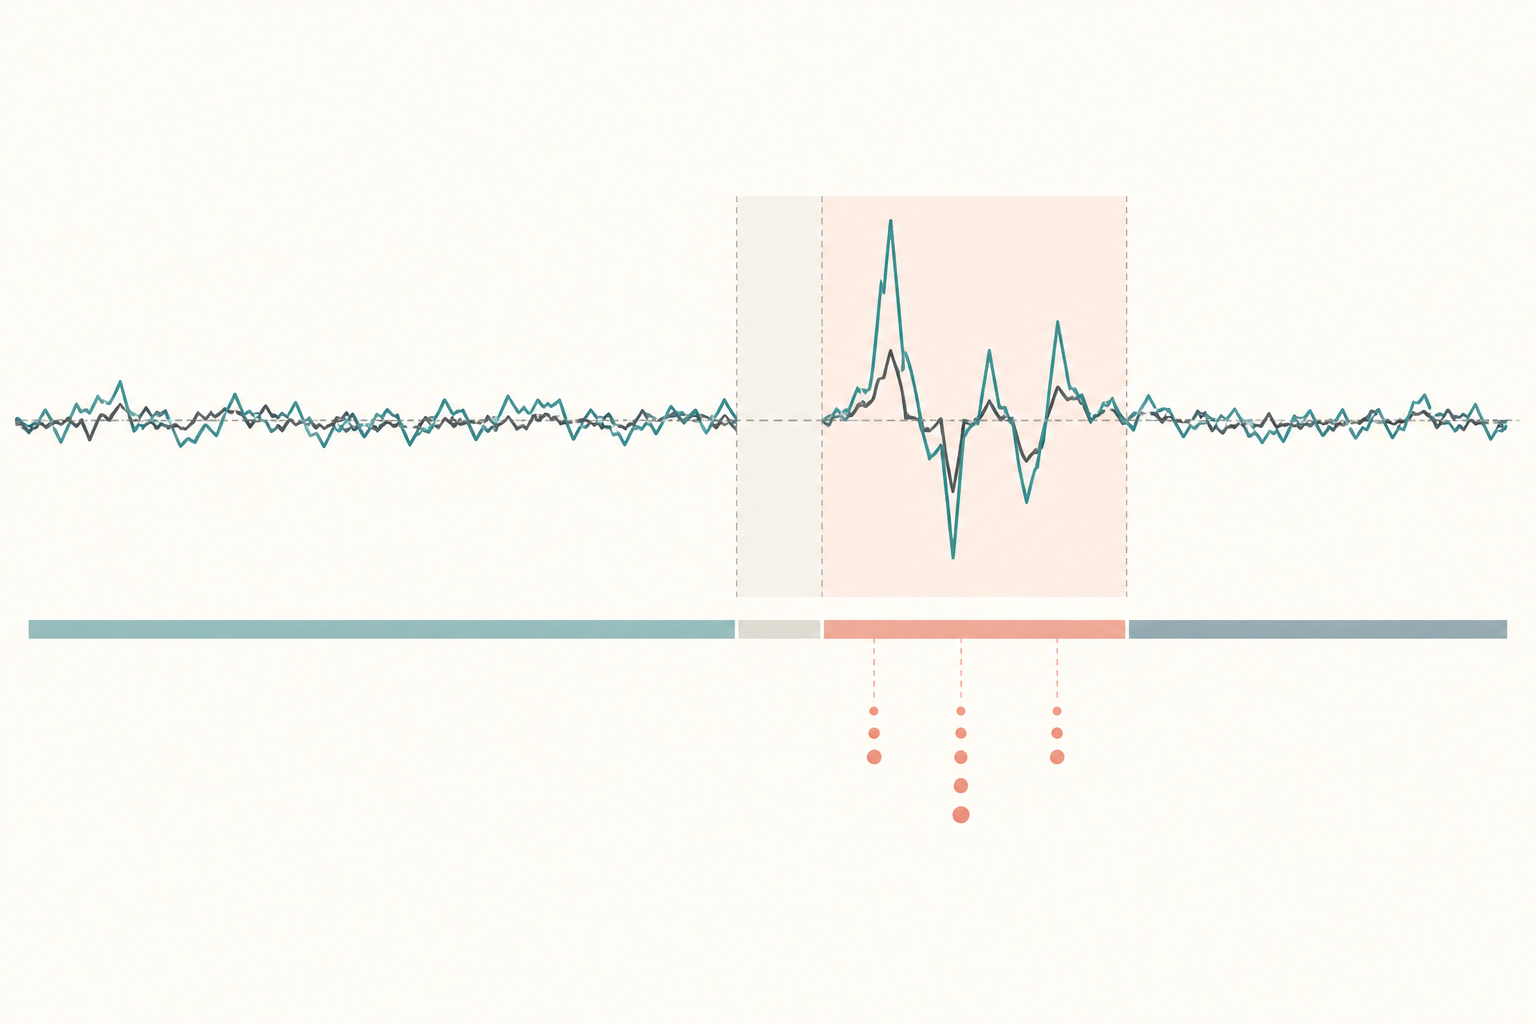
تُستخدم نافذة التقدير لتقدير العائد المتوقع في الظروف المعتادة، وتُستخدم نافذة الحدث لقياس الانحراف حول الخبر. مثال توضيحي شائع هو تقدير النموذج في الجلسات من -250 إلى -30، ثم فحص نافذة الحدث من -1 إلى +1. هذه حدود مثال وليست قاعدة ثابتة؛ يجب أن تناسب تواتر البيانات وتاريخ الحدث والسؤال
ينبغي ألا تتداخل النافذتان: إذا دخلت عوائد الحدث في تقدير معلمات النموذج، فقد يصبح المعيار نفسه متأثراً بالصدمة التي تريد قياسها. ترك فجوة بينهما يقلل هذا التلوث، مع أن فجوة طويلة جداً قد تجعل المعلمات أقل تمثيلاً للنظام السائد عند الحدث
بيّن جلسات التداول الفعلية التي دخلت كل نافذة، وكيف عالجت أيام العطل والتوقفات ونقص الأسعار والأحداث المتزامنة. دراسة براون ووارنر تناقش خصائص إجراءات دراسة الأحداث باستخدام العوائد اليومية؛ فالاختيار بين البيانات اليومية وداخل اليوم يغير الدقة والافتراضات معاً (Brown وWarner، 198590042-X))
احسب AR وCAR من نموذج معلن
في نموذج السوق، يقدّر عائد الورقة المتوقع من عائد السوق ومعلمتين مقدرتين مسبقاً: Rhat_i,t = alpha_i + beta_i R_m,t. هنا i يحدد الورقة المالية وt جلسة التداول، وR_m,t عائد مؤشر السوق المختار. يجب توضيح المؤشر وطريقة حساب العائد والفترة المستخدمة في التقدير
العائد غير العادي هو AR_i,t = R_i,t - Rhat_i,t، أي العائد المحقق ناقص العائد المتوقع. ويُعرّف العائد غير العادي التراكمي عبر الأيام من t1 إلى t2 على أنه CAR_i[t1,t2] = مجموع AR_i,t لتلك الجلسات. هذا جمع حسابي لعوائد غير عادية يومية، وليس عائداً مركباً لاستراتيجية شراء واحتفاظ
إذا كانت العوائد مكتوبة كنسب مئوية، فاحفظ وحدة القياس عند الطرح والجمع. نستخدم هنا «نقطة مئوية» أو pp للتغير في نسبة مئوية؛ فالفرق بين 2.00% و1.30% يساوي 0.70 نقطة مئوية، وليس زيادة نسبية مقدارها 0.70% من العائد المتوقع
مثال حسابي بنافذة من ثلاث جلسات
افترض أن نموذجاً مقدراً أعطى alpha=0.10% وbeta=1.20، وأن نافذة الحدث هي [-1,0,+1]. عوائد السوق عبرها هي [1.00%, -0.50%, 0.25%] وعوائد السهم الفعلية هي [2.00%, -1.00%, 1.10%]. هذه أرقام افتراضية موحدة لشرح الحساب وليست بيانات سوقية
بحسب Rhat_i,t = alpha_i + beta_i R_m,t، تكون العوائد المتوقعة [1.30%, -0.50%, 0.40%]. بطرحها من العوائد الفعلية نحصل على AR=[+0.70pp, -0.50pp, +0.70pp]. إذن CAR على الأيام الثلاثة هو +0.70 - 0.50 + 0.70 = +0.90 نقطة مئوية
تعني النتيجة أن السهم حقق، في هذه النافذة الافتراضية، عائداً أعلى تراكمياً بمقدار 0.90 نقطة مئوية من توقع نموذج السوق المحدد. لا تعني أن الإعلان وحده أحدث هذه الحركة؛ فقد تتزامن أخبار أخرى أو يتغير تقدير العائد المتوقع أو توقيت الاستجابة
ميّز AAR وCAAR عن العائد المركب
لعدد N من الأحداث أو الأوراق، يُحسب متوسط العائد غير العادي في يوم الحدث t على أنه AAR_t = متوسط AR_i,t عبر i=1 إلى N. ثم يكون CAAR على نافذة الأيام المختارة هو مجموع AAR_t عبر الأيام. وباستخدام المجموعة نفسها من الأحداث والفترة نفسها، يساوي CAAR متوسط CAR الفردية
يصف AAR الاستجابة اليومية المتوسطة، بينما يختصر CAAR مجموع هذه الاستجابات حتى نهاية النافذة. أظهر حجم العينة، وكيفية تكوين مجموعة الأحداث، وما إذا كانت جميع الشركات متاحة في كل يوم. إذا اختلفت مجموعة الأوراق بين الأيام فقد لا تعكس المجاميع المتتابعة المجموعة نفسها
كتوضيح رياضي بحت: عائدا غير عاديين يوميين قدرهما +10% و-10% مجموعهما الحسابي، أي CAR، يساوي 0%. أما تركيب العاملين واحداً بعد الآخر فيعطي (1.10 × 0.90) - 1 = -1%. هذا المثال يوضح أن CAR ليس عائد شراء واحتفاظ مركباً؛ ولا يمثل محاكاة تداول أو توقعاً
راعِ التباين والاعتماد والاختبار
قد يتغير تباين العوائد عند وقوع الحدث نفسه، وهو ما يسمى التباين المستحث بالحدث. إذا استخدم الاختبار تبايناً مقدراً من فترة هادئة وافترض ثباته، فقد تصبح الأخطاء المعيارية وقيم الاختبار غير مناسبة. يناقش Boehmer وMusumeci وPoulsen إجراءات تستوعب التباين المستحث بالحدث في دراسات الأحداث (Boehmer, Musumeci and Poulsen, 199190032-F))
قد لا تكون الأحداث المستقلة بين الشركات فعلياً: إعلانات في اليوم نفسه، أو أخبار قطاعية مشتركة، أو خبر سوقي واسع قد يسبب ارتباطاً مقطعياً بين العوائد غير العادية. عند تجاهل هذا الارتباط قد تقل الأخطاء المعيارية المقدرة ويبدو الدليل أقوى مما هو عليه. يناقش كولاري وبينّونن تصحيحات لاختبارات دراسة الحدث عند وجود ارتباط بين الأوراق (Kolari وPynnönen، 2010)
كذلك قد يتوقع المستثمرون الإعلان، أو تتزامن معه أخبار أرباح أو سياسة أخرى؛ وقد تكون النتائج حساسة لطول النافذة ولمؤشر السوق ولمواصفة النموذج. اذكر التوقعات السابقة والعوامل المربكة، وافحص نوافذ ونماذج معقولة متعددة من دون انتقاء النتيجة الأكثر ملاءمة. راجع أيضاً الارتباط مقابل السببية وافتراضات انحدار OLS. أما معاملات زمن الحدث في بيانات اللوحة ضمن دليل الفروق في الفروق فتستخدم فكرة «دراسة الحدث» في تصميم سببي مختلف، ولا تساوي CAR حول إعلان
فسّر الرقم وأبلغ عن التصميم
اعرض تاريخ الحدث ووقته بالتوقيت المحلي للبورصة، وقاعدة إسناد t=0، ومصدر التوقيت، ونافذتي التقدير والحدث. اذكر عينة الأوراق، ومؤشر السوق، وتواتر العوائد، ومعادلة العائد المتوقع، وعدد الجلسات الفعلية، والتعامل مع الأحداث المتزامنة والبيانات الناقصة
أبلغ عن AR اليومية وCAR أو AAR وCAAR مع وحداتها، وحجم العينة، واختبار الفرضية وفترته، وافتراضات التباين والارتباط المقطعي، وفواصل الثقة أو الأخطاء المعيارية المناسبة. اعرض تحليلات الحساسية التي يبررها تصميم البحث وحدد ما الذي بقي ثابتاً بين المواصفات
اختم بتفسير مقيد: النتيجة انحراف عن العائد المتوقع وفق النموذج والنافذة المختارين. وحدها لا تثبت السببية، ولا تضمن استمرار الأثر، ولا تحدد ربحية استراتيجية بعد التكاليف أو مخاطر التنفيذ. ولا تحول CAR إيجابياً أو سلبياً إلى توصية تداول
أسئلة شائعة
Q1هل CAR هو العائد الذي كان سيحققه مستثمر اشترى السهم طوال النافذة؟
ليس بالضرورة. CAR يجمع العوائد غير العادية حسابياً ولا يركبها كعوائد شراء واحتفاظ، كما أنه يطرح العائد المتوقع وفق نموذج
Q2هل يثبت CAR موجب أن الإعلان رفع قيمة الشركة؟
لا. إنه انحراف عن معيار متوقع محدد؛ فقد تؤثر أخبار متزامنة أو توقعات سابقة أو خطأ النموذج، ولا ينشئ القياس وحده مقارنة سببية
Q3لماذا قد أستخدم نافذة أوسع من جلسة واحدة؟
قد تستوعب النافذة الأوسع استجابة تدريجية أو توقيتاً غير دقيق، لكنها تزيد أيضاً احتمال احتوائها على أخبار أخرى. يجب تبريرها والإبلاغ عن حساسية النتيجة
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
كيف يُحسب العائد غير العادي AR في نموذج دراسة الحدث؟
اختر إجابة لرؤية الشرح
معجم الخيارات
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
اقرأ الدليل المتعمقMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
اقرأ الدليل المتعمق