

اختبار التكامل المشترك لـEngle–Granger: البواقي وتصحيح الخطأ
تعرّف على اختبار Engle–Granger ذي الخطوتين، وسبب حاجة اختبارات جذر الوحدة للبواقي إلى قيم حرجة خاصة، وكيفية تفسير نموذج تصحيح الخطأ.
في هذا الدليلالتكامل المشترك ادعاء بشأن باقٍ مقدّر
ملخص موجز
يسأل أسلوب Engle–Granger عمّا إذا كان مزيج محدد من سلاسل غير ساكنة ساكنًا. فهو يقدّر معادلة طويلة الأجل، ثم يختبر الباقي المقدّر باستخدام قيم حرجة خاصة بالتكامل المشترك. وقد تدفع العلاقة المكتشفة إلى تقدير نموذج تصحيح خطأ، لكنها لا تثبت أن الأسعار ستتقارب حتمًا أو أن الصفقة ستحقق ربحًا.
التكامل المشترك ادعاء بشأن باقٍ مقدّر
قد تبدو سلسلتان صاعدتان مترابطتين لأن كليهما يتضمن اتجاهًا عشوائيًا. أما التكامل المشترك فهو ادعاء أضيق: إذا كانت السلاسل الفردية متكاملة من الرتبة الأولى I(1)، فقد يكون مزيج محدد بأوزان معينة ساكنًا I(0). ويمثل هذا المزيج خطأ التوازن طويل الأجل في ظل النموذج المختار. فهو يتذبذب حول توزيع مستقر بدلًا من الانجراف بلا حدود.
إجراء Engle–Granger ذي الخطوتين طريقة أحادية المعادلة لدراسة هذا الادعاء. في الخطوة الأولى، تُقدّر علاقة طويلة الأجل بالمستويات. وفي الثانية، يُختبر ما إذا كان الباقي المقدّر يحوي جذر وحدة. ويعتمد الاختبار على اتجاه المعادلة في العينات المحدودة، لأن معادلة المرحلة الأولى تتطلب اختيار المتغير الذي يوضع في الطرف الأيسر. يتناول هذا الدليل الحالة الكلاسيكية ذات المتغيرين؛ ولا يحل محل طريقة نظامية عندما يكون من الممكن وجود عدة علاقات تكامل مشترك.
افحص السلاسل والحدود الحتمية أولًا
يفترض الإعداد المعتاد أن المتغيرات المكوّنة I(1): مستوياتها غير ساكنة وفق المواصفة المختارة، بينما فروقها الأولى ساكنة. اختبارات جذر الوحدة غير مثالية، خصوصًا في العينات القصيرة أو قرب انقطاع هيكلي؛ لذا تعامل مع فحوص رتبة التكامل بوصفها أدلة، لا بوابة آلية. ولا تندرج سلسلة I(0) ممزوجة بأخرى I(1) ضمن حالة التكامل المشترك الكلاسيكية من الرتبة الأولى الموضحة هنا.
حدّد ما إذا كانت معادلة الأجل الطويل ستتضمن ثابتًا أو اتجاهًا حتميًا أو لا تتضمن أيًا منهما، استنادًا إلى السؤال المتعلق بعملية توليد البيانات. فمثلًا، قد تُنمذج أسعار أصول لوغاريتمية بثابت ومن دون اتجاه حتمي في الفارق؛ وقد يحتاج إجمالي اقتصادي إلى اتجاه. تؤثر الحدود الحتمية في التوازن المقدّر وفي توزيع اختبار البواقي. واختيارها بعد البحث عن قيمة p صغيرة يجعل تفسير الاختبار أصعب.
الخطوة الأولى تقدّر معادلة طويلة الأجل بالمستويات
للسلسلتين (y_t) و(x_t) بالمستوى، يمكن كتابة معادلة بسيطة للمرحلة الأولى كما يلي:
\[ y_t = a + \beta x_t + u_t. \]
قدّر (a) و\(\beta\) بالمربعات الصغرى العادية في ظل الافتراضات المعتمدة، ثم احفظ \(\hat u_t = y_t-\hat a-\hat\beta x_t\). وإذا كان هناك تكامل مشترك في هذه المواصفة، فينبغي أن يكون هذا المزيج المقدّر ساكنًا حتى لو لم تكن المستويات المنفصلة ساكنة.
في مثال مالي، قد تكون (y_t) و(x_t) مؤشري عائد إجمالي لوغاريتميين لأصلين مرصودين بالتواتر نفسه. يحدد المعامل \(\hat\beta\) المزيج طويل الأجل المقدّر؛ لكنه لا يمثل تلقائيًا وزن محفظة محايدة بالدولار أو منخفضة المخاطر. وقد يؤدي تغيير المتغير في الطرف الأيسر أو العينة أو معالجة التوزيعات أو العملة أو اتجاه الزمن إلى تغيير التقدير والباقي. أبقِ المعنى الاقتصادي للمعادلة واضحًا.
الخطوة الثانية تختبر الباقي بقيم حرجة خاصة
يمكن كتابة انحدار البواقي بأسلوب ديكي–فولر المعزز على النحو الآتي:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
تتوافق فرضية العدم، أي عدم وجود تكامل مشترك، مع وجود جذر وحدة في الباقي؛ أما الفرضية البديلة فهي أن الباقي المقدّر ساكن. وفي الصياغة المبسطة أعلاه، تمثل إحصائية اختبار للباقي سالبة بما يكفي دليلًا ضد فرضية العدم. وتساعد حدود الإبطاء على تمثيل الارتباط التسلسلي في الباقي؛ لذلك يهم اختيار رتبة الإبطاء وتشخيص البواقي. وهذا اختيار منفصل عن اختيار ثابت المرحلة الأولى أو اتجاهها، الذي يحدد فئة القيم الحرجة للتكامل المشترك. قد يؤدي استخدام إبطاءات معززة قليلة جدًا إلى بقاء الارتباط التسلسلي؛ لذا اذكر طريقة اختيار رتبتها وافحص البدائل المعقولة، كما يناقش Agiakloglou وNewbold.
يُقدّر الباقي في الخطوة الأولى، وهذا يغيّر توزيعه تحت فرضية العدم. لا تقارن هذه الإحصائية بقيم ديكي–فولر الحرجة العادية أو بقيمة p عامة لاختبار ADF. استخدم قيمًا حرجة أو قيم p مخصصة لاختبار البواقي وفق Engle–Granger وللحدود الحتمية المختارة وعدد المتغيرات وحجم العينة. يطوّر Phillips وOuliaris النظرية التقاربية للاختبارات القائمة على البواقي، بينما يقدم MacKinnon قيمًا حرجة بطريقة أسطح الاستجابة للمواصفات الشائعة. وإذا اختلف الحد الحتمي أو عدد المتغيرات التفسيرية في المرحلة الأولى، فقد تُقارن إحصائية البواقي نفسها بقيم حرجة مرجعية مختلفة.
توضح نتيجة افتراضية معنى القرار
لنفترض أن باحثًا يدرس مؤشري أسعار لوغاريتميين شهريين خلال عينة ثابتة. ويبدو أن كليهما I(1) وفق مواصفات جذر الوحدة المذكورة. يتضمن انحدار المرحلة الأولى ثابتًا وينتج باقيًا مقدّرًا. ثم تُقيّم إحصائية البواقي وفق توزيع Engle–Granger الموافق لهذه الحدود الحتمية والعينة، لا وفق جدول ADF المعتاد.
تخيّل أن الاختبار المطابق يعطي قيمة p أدنى من عتبة 5% التي حددها الباحث مسبقًا. عندئذ يرفض الباحث فرضية عدم وجود تكامل مشترك في هذه المواصفة، ويجد دليلًا على أن المزيج المقدّر ساكن. وهذا الاستنتاج مشروط بالعينة واختيار الإبطاءات والحدود الحتمية وافتراضات التكامل. فهو لا يثبت وجود علاقة بين كل زوج من الأصول، أو استمرار العلاقة خارج العينة، أو أن الباقي المقدّر إشارة دخول مربحة. وإذا تجاوزت قيمة p نسبة 5%، فالتفسير الصحيح هو «لم يرفض الاختبار فرضية عدم وجود تكامل مشترك»، لا «ثبت أن السلاسل لا علاقة بينها».
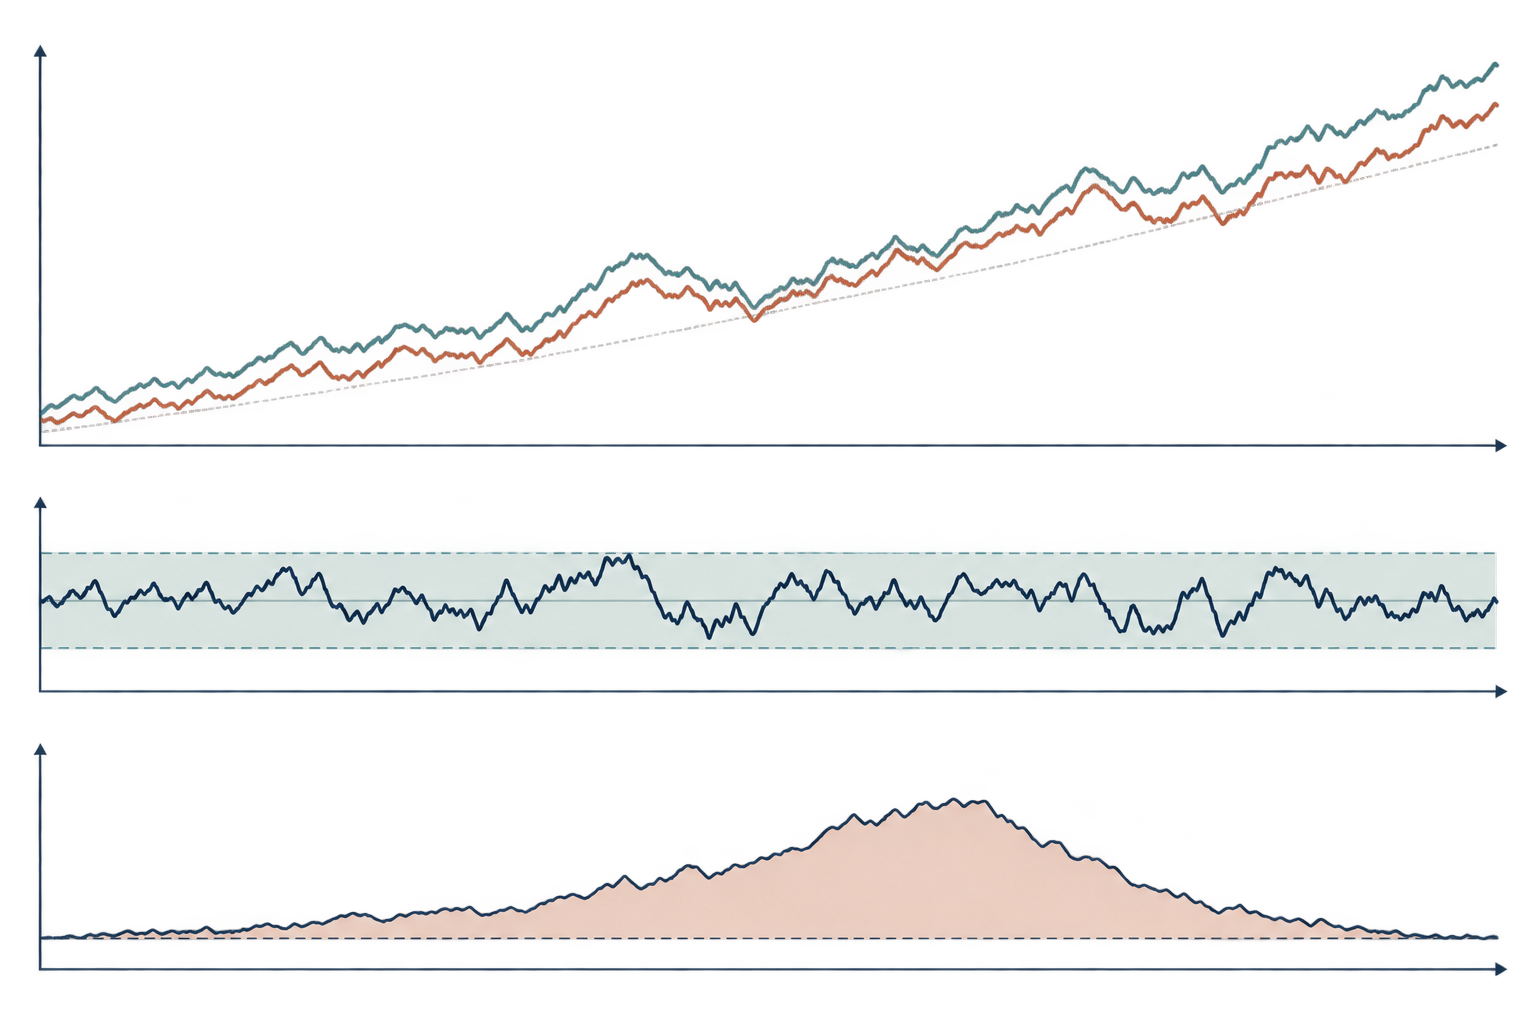
يوضح الرسم أدناه الفكرة على نحو مفاهيمي: قد تشترك السلاسل في اتجاه عشوائي، بينما يبقى الباقي محدودًا، وقد تضيق الانحرافات عن العلاقة المقدرة لاحقًا. لا يتضمن الرسم سلاسل مقيسة من بيانات فعلية، ولا يعني أن التعديل يحدث دائمًا بسرعة يمكن التنبؤ بها.
يصف نموذج تصحيح الخطأ التعديل قصير الأجل
إذا وجد ما يدعم علاقة طويلة الأجل، فيمكن لنموذج تصحيح الخطأ الجمع بين التغيرات قصيرة الأجل وخطأ التوازن من الفترة السابقة. وعندما يكون \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\)، يكون أحد الأمثلة:
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
هنا \(\lambda\) معامل تعديل \(y_t\) في هذه المعلمة. فإذا كانت (y) أعلى من العلاقة المقدرة وكان \(\lambda<0\)، فإن حد تصحيح الخطأ يسهم في تغير سالب في (y)، مع ثبات العوامل الأخرى. وتعتمد قراءة الإشارة على تعريف \(\hat u=y-\hat a-\hat\beta x\)؛ فقلب اصطلاح الباقي يقلب إشارة المعامل. وتصف معاملات الأجل القصير استجابات شرطية إضافية. وقد يعدّل متغير آخر أيضًا؛ فالتكامل المشترك وحده لا يحدد أي سوق أو متغير اقتصادي يتحمل التعديل.
لا تحوّل \(\lambda\) آليًا إلى عبارة «ينغلق هذا الجزء من الفارق كل شهر» إلا إذا كان النموذج يتضمن فعلًا تلك الديناميكية البسيطة. تؤثر التغيرات المتباطئة والمتغيرات المتعددة المعدّلة والاستجابات غير الخطية والانقطاعات في المسار. والعلاقة المستقرة طويلة الأجل ليست آلية سببية هيكلية، كما أن معامل التعديل مشروط بالنموذج ومجموعة المعلومات المحددين.
لاختبار الخطوتين نطاق محدد
يمكن لإعداد Engle–Granger أحادي المعادلة اختبار مزيج طويل الأجل مقترح واحد، حتى إذا تضمن متغيرًا تابعًا وعدة متغيرات تفسيرية. ومع متغيرين من الرتبة I(1)، يكون الحد الأقصى لرتبة التكامل المشترك واحدًا؛ أما النظام الأكبر فقد يضم عدة متجهات للتكامل المشترك. ولا يحدد اختبار بواقي واحد الرتبة الكاملة للنظام؛ إذ صُمم إجراء Johansen للإجابة عن سؤال الرتبة في ظل افتراضاته الخاصة بشأن VAR والحدود الحتمية.
يهم التطبيع في المرحلة الأولى أيضًا ضمن العينات المحدودة. فالانحدار من (y) على (x) لا يعطي عمومًا النتيجة العددية نفسها التي يعطيها الانحدار من (x) على (y)، رغم أن العلاقة طويلة الأجل تتعلق مفهوميًا بمزيج. اختر التطبيع لسبب اقتصادي واضح وأبلغ عنه. وإذا تغيرت النتائج عند عكس المعادلة، فاشرح هذه الحساسية بدلًا من اختيار النتيجة الأنسب.
قد تكون قوة الاختبار منخفضة في العينات الصغيرة، كما قد يتأثر بالاختيار المتعلق بالإبطاءات والحدود الحتمية والقيم الشاذة والانقطاعات الهيكلية. وقد يجعل انقطاع في العلاقة طويلة الأجل مزيجًا كان ساكنًا يبدو غير مستقر عند استخدام العينة كاملة. والرفض مرة واحدة دليل في ظل مواصفة معتمدة، لا إثبات لاستمرار العلاقة إلى الأبد.
دليل التكامل المشترك ليس قاعدة تداول جاهزة
قد يُسمى الباقي المقدّر فارقًا في تطبيق تداولي، لكن الاسم لا يحدد محفظة قابلة للتنفيذ. فالفارق المبني على الأسعار اللوغاريتمية يختلف عن مركز مقوم بالدولار؛ كما تختلف السلسلة التي تستخدم الأسعار وحدها عن سلسلة العائد الإجمالي. وقد يتغير معامل الانحدار، ولا يحدد تقدير سكون الباقي عتبة دخول أو فترة احتفاظ أو وقف خسارة أو حجم مركز.
قدّر العلاقة طويلة الأجل باستخدام المعلومات المتاحة في كل تاريخ قرار فقط. فإذا قدرت معامل التحوط باستخدام فترة الاختبار كاملة ثم تداولت في تواريخ أسبق، تكون قد سربت معلومات مستقبلية إلى الإشارة. استخدم فترات تكوين وتقييم مرتبة زمنيًا، واحتسب التوزيعات والانقسامات وإمكانية الاقتراض والتمويل وفارق العرض والطلب وأثر السوق وإعادة الموازنة، وحدد ما ستفعله عند ظهور تشخيصات لانقطاع العلاقة. كذلك، فإن البحث بين أزواج وفترات كثيرة يسبب تحيز اختيار لا يصححه اختبار التكامل المشترك.
لا يقتصر السؤال العملي على رفض اختبار واحد للبواقي. اسأل عمّا إذا كان هناك سبب اقتصادي لاستمرار الرابط، وما إذا كان يجتاز فحص استقرار شفافًا، وما إذا ظلت قاعدة قابلة للتنفيذ مجدية بعد أخذ عدم اليقين والتكاليف في الحسبان. يمكن للتكامل المشترك أن يفيد النموذج؛ لكنه لا يضمن التقارب أو فاعلية التحوط أو العوائد.
أبلغ عن المواصفة كي يتمكن الآخرون من إعادة إنتاجها
اذكر المتغيرات والتحويلات والتواتر وتواريخ العينة وأدلة رتبة التكامل والتطبيع في المرحلة الأولى. وضح حدود الثابت أو الاتجاه، ونوع اختبار البواقي، وقاعدة اختيار الإبطاءات، وإحصائية الاختبار، ومصدر القيم الحرجة أو قيم p الخاصة بالتكامل المشترك. أبلغ عن الحساسية لبديل معقول للإبطاء أو نافذة العينة، واذكر إن أجريت تحليلًا للانقطاعات.
إذا قدرت نموذج تصحيح خطأ، فعرّف حد اختلال التوازن المتباطئ واصطلاح الإشارة، واذكر المتغيرات المسموح لها بالتعديل، وافصل معاملات الأجل القصير عن العلاقة طويلة الأجل. وفي دراسة تداول، اكشف تقسيمات العينة الزمنية وقواعد اختيار الأزواج والتكاليف والتمويل وافتراضات الاقتراض والتعامل مع الإخفاقات. تميز هذه التفاصيل بين اختبار قابل لإعادة الإنتاج ومخطط يبدو فقط وكأنه يُظهر تقاربًا.
تطوّر ورقة Engle وGranger الأصلية عن التمثيل والتقدير والاختبار الصلة بين التكامل المشترك وتصحيح الخطأ. ويشتق Phillips وOuliaris النظرية التقاربية لاختبارات التكامل المشترك القائمة على البواقي. وتشرح دراسة MacKinnon للقيم الحرجة قيم أسطح الاستجابة التي تتغير حسب حجم العينة ومواصفة الاختبار. ويدرس Agiakloglou وNewbold بنية الإبطاء في اختبار ديكي–فولر المعزز90022-Q). وللنظام الذي يحتمل وجود عدة علاقات، راجع تحليل Johansen لمتجهات التكامل المشترك90041-3). وتشرح أدلة ذات صلة الفرق بين التكامل المشترك والارتباط في تداول الأزواج، وجذور الوحدة والارتداد إلى المتوسط، والإسقاطات المحلية لاستجابات الصدمة.
أسئلة شائعة
Q1هل يمكن استخدام القيم الحرجة العادية لـADF على الباقي المقدّر؟
لا. فتقدير العلاقة طويلة الأجل أولًا يغير توزيع فرضية العدم لاختبار البواقي. استخدم قيمًا تناسب مواصفة Engle–Granger المختارة.
Q2هل تثبت نتيجة Engle–Granger الدالة إحصائيًا أن زوجًا سيتقارب؟
لا. إنها دليل على سكون مزيج مقدّر في ظل افتراضات الاختبار والعينة. وقد تغير الانقطاعات وأخطاء التقدير والبيانات الجديدة العلاقة.
Q3متى أستخدم Johansen؟
عندما يضم النظام أكثر من متغيرين أو يحتمل وجود عدة علاقات للتكامل المشترك؛ إذ يجيب اختبار رتبة نظامي مثل Johansen عن سؤال مختلف عن علاقة واحدة قائمة على البواقي.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الخطوة الثانية في إجراء Engle–Granger الكلاسيكي؟
اختر إجابة لرؤية الشرح
معجم الخيارات
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
اقرأ الدليل المتعمقMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
اقرأ الدليل المتعمق