

الإسقاطات المحلية: كيفية تقدير استجابات الصدمة
تعرّف على كيفية تقدير الإسقاطات المحلية لاستجابات الصدمة عند كل أفق، وكيفية قراءة فواصل الثقة، ولماذا تظل مسائل التعريف واختيارات النموذج مهمة.
في هذا الدليلتتتبّع استجابة الصدمة ما يحدث بعدها
ملخص موجز
يقدّر الإسقاط المحلي (LP) الاستجابة عند كل أفق مستقبلي بانحدار منفصل. وتكوّن المعاملات الناتجة مسار استجابة للصدمة، لكن الانحدار وحده لا يثبت أن الصدمة سببية. فاستراتيجية التعريف والضوابط وطريقة حساب عدم اليقين تحدد جميعها معنى هذا المسار.
تتتبّع استجابة الصدمة ما يحدث بعدها
تصف دالة استجابة الصدمة (IRF) كيفية تطور نتيجة ما بعد تغير أو صدمة محددة. فقد يسأل الباحث كيف يتغير الناتج بعد زيادة غير متوقعة في سعر الفائدة، أو كيف يستجيب أصل مالي لإعلان مؤرخ، أو كيف تتفاعل محفظة مع صدمة مخاطر محددة. ويمكن للمسار عبر الآفاق أن يوضح متى يظهر الأثر، ومتى يبلغ أقصاه، ومدة استمراره.
تحتاج كلمة «صدمة» إلى تعريف. فالحركة المرصودة في سعر سياسة نقدية أو سعر سوق أو إشارة تداول ليست تلقائيًا صدمة هيكلية غير متوقعة. قد تعكس هذه الحركة جزئيًا معلومات عن النتيجة نفسها. ومن دون استراتيجية تعريف موثوقة، يكون معامل LP ارتباطًا مشروطًا أو إسقاطًا خطيًا، لا استجابة سببية.
لكل أفق انحدار مستقل
ليكن \(y_t\) هو الناتج، و\(s_t\) مقياس الصدمة. ومن الصيغ الشائعة للإسقاط المحلي عند الأفق \(h\):
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
يمثل \(h\) عدد الفترات بعد الصدمة، وتضم \(W_{t-j}\) الضوابط المتأخرة المختارة، أما \(\beta_h\) فهو المعامل محل الاهتمام. يقدّر الباحث انحدارًا مختلفًا لكل من \(h=0,1,2,\ldots\). ويؤدي رسم تقديرات \(\hat\beta_h\) مقابل \(h\) إلى مسار الاستجابة. وإذا عُرّفت الصدمة الهيكلية تعريفًا مناسبًا، أمكن لهذا المسار تقدير IRF هيكلية؛ وإلا فهو إسقاط تنبؤي مشروط.
تكمن الفكرة الأساسية في طريقة Jordà الأصلية في تقدير انحدار مستقل لكل فترة محل اهتمام، بدلًا من تكرار التنبؤ إلى آفاق أبعد انطلاقًا من نظام ديناميكي واحد ملائم. وتتيح التقديرات المنفصلة مرونة، لكنها لا تشترك تلقائيًا في الديناميكيات السلسة التي يفرضها نظام واحد.
حدّد الناتج والصدمة والوحدات قبل التقدير
لا يمكن تفسير المعامل \(\beta_h\) إلا بعد بيان المتغيرات ومقاييسها. فإذا كان \(s_t=1\) يعني زيادة غير متوقعة قدرها 25 نقطة أساس في سعر الفائدة، فإن \(\beta_h\) هو الاستجابة المقدرة لصدمة بهذا الحجم. أما إذا قيس \(s_t\) بالنقاط المئوية، فسيعطي المعامل الاستجابة لكل نقطة مئوية. وإعادة قياس الصدمة تعيد قياس جميع المعاملات.
ويحدد المتغير التابع أيضًا ما إذا كان المسار تراكميًا أم خاصًا بكل فترة. مثلًا، إذا كان \(Y_t\) مؤشرًا موجبًا للناتج، فعرّف
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
عندئذ يكون \(r_{t,h}\) التغير التراكمي التقريبي بالنسبة المئوية في المؤشر، من مستواه قبل الصدمة حتى الأفق \(h\). أما استخدام متغير تابع آخر، مثل التغير الشهري في الناتج، فيجيب عن سؤال مختلف. فلا تصف استجابة تراكمية للمستوى كما لو كانت التغير الذي حدث في الشهر \(h\) وحده.
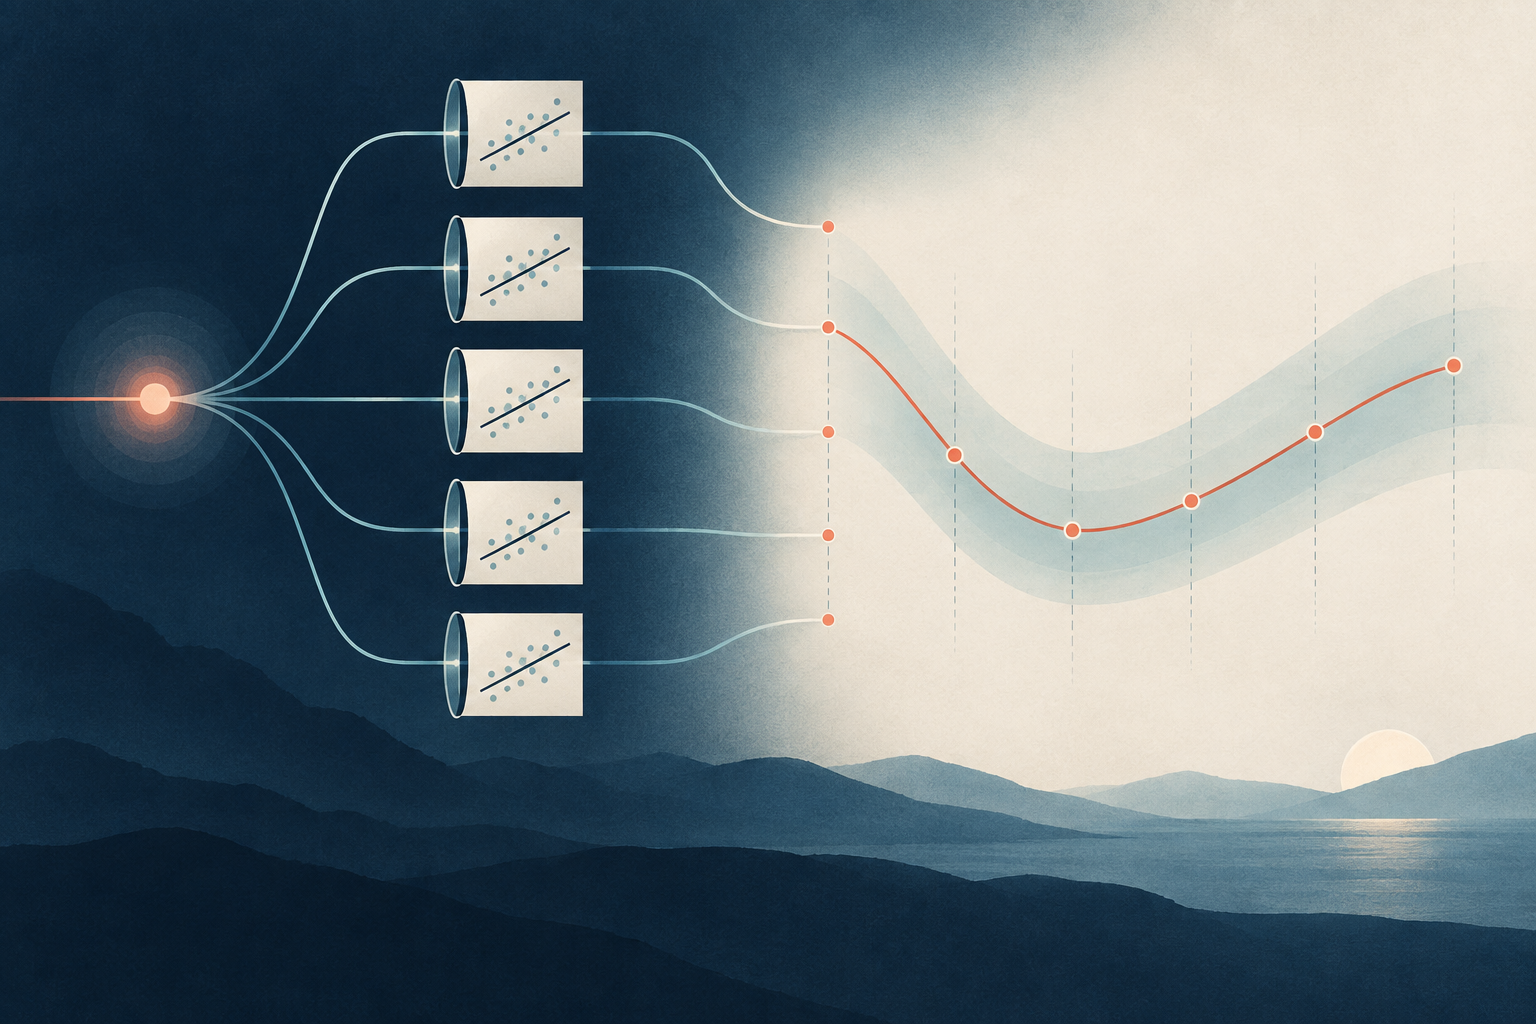
يوضح مثال افتراضي لصدمة فائدة كيفية قراءة المسار
لنفترض أن دراسة شهرية تعرّف \(s_t=1\) بأنه زيادة غير متوقعة قدرها 25 نقطة أساس في سعر الفائدة، وتستخدم مقياس الناتج التراكمي أعلاه. الأرقام التالية افتراضية للتوضيح، وليست تقديرات من بيانات حقيقية. وتستخدم الفواصل \(1.96\) مضروبًا في كل خطأ معياري مدرج لتوضيح الحساب النقطي فقط.
| الأفق | الاستجابة المقدرة | الخطأ المعياري | فاصل الثقة النقطي 95% |
|---|---|---|---|
| 0 شهر | 0.00% | 0.050 | [−0.10%, 0.10%] |
| شهر واحد | −0.10% | 0.061 | [−0.22%, 0.02%] |
| 3 أشهر | −0.35% | 0.117 | [−0.58%, −0.12%] |
| 6 أشهر | −0.60% | 0.163 | [−0.92%, −0.28%] |
| 12 شهرًا | −0.25% | 0.230 | [−0.70%, 0.20%] |
في هذا المثال، يقل تقدير الأشهر الستة عن مستوى ما قبل الصدمة بنسبة 0.60%، ولا يشمل فاصل الثقة النقطي الصفر. أما تقدير الأشهر الاثني عشر فهو أقل سلبية، لكن فاصل الثقة يشمل الصفر. وهذا لا يثبت وحده حدوث تعافٍ بين الشهرين السادس والثاني عشر؛ فالتقديرات غير مؤكدة ومترابطة عبر الآفاق، وتداخل فاصلَي الثقة لا يختبر الفرق بين أفقين. كما أن وصف شكل المسار كله يتطلب استدلالًا خاصًا بالمسار. ولا تمثل هذه الأرقام توقعًا للسياسة أو نتيجة لاقتصاد فعلي.
يحدد التعريف والضوابط معنى المعامل
الإسقاط المحلي أسلوب تقدير، ولا يوفر بذاته التباين الذي يلزم للتعريف. يمكن للباحث تحديد الصدمة انطلاقًا من نموذج هيكلي، أو مقياس مفاجأة عالي التواتر، أو أداة خارجية صالحة، أو تصميم بحثي ذي افتراضات يمكن الدفاع عنها. ويتطلب كل نهج دليلًا على فصل الصدمة عن الأخبار الأخرى وعن التغذية الراجعة من النتيجة.
ينبغي أن تعكس الضوابط توقيت السؤال. فقد تأخذ المتغيرات المتأخرة السابقة للصدمة الظروف السابقة في الحسبان. أما المتغير المقاس بعد الصدمة فقد يكون استجاب لها بالفعل. ويمكن أن تؤدي السيطرة على هذا الوسيط إلى حذف جزء من الاستجابة الكلية أو إلى إدخال تحيز جديد. اكتب ما المعلومات المتاحة مباشرة قبل الصدمة، واشرح سبب إدراج كل متغير ضابط في الانحدار.
إن الدلالة الإحصائية لـ\(\hat\beta_h\) لا تحول حدثًا يبدو غير متوقع إلى صدمة خارجية. تحقّق من التوقع المسبق، والإعلانات المتزامنة، وخطأ القياس، وتغير قواعد السياسة، واختيار العينة. وفي التمويل، قد تجعل الأخبار المتداخلة أو الصدمات المشتركة النتائج تتحرك معًا حتى عندما لا يكون الحدث محل الاهتمام هو السبب.
تشترك الإسقاطات المحلية وVAR في هدف سكاني عند توافر شروط مشتركة
كثيرًا ما تُعرض الإسقاطات المحلية ونماذج متجه الانحدار الذاتي (VAR) على أنها طريقتان متنافستان لتقدير IRF. يبيّن Plagborg-Møller وWolf أن الطريقتين يمكنهما تقدير الاستجابة السكانية نفسها عندما تستخدمان معلومات واستراتيجية تعريف متطابقتين، وتطبيعًا متوافقًا لحجم الصدمة، وبنية إبطاء غير مقيدة. تتعلق النتيجة بهدف مقدر مشترك؛ ولا تعني أن التقديرات في العينات المحدودة يجب أن تتطابق أو أن كل تطبيق لـLP وVAR يستخدم القيود نفسها.
إذا استُخدم عدد ثابت \(p\) من الإبطاءات، فقد تتفق استجابات الطريقتين تقريبًا حتى الآفاق \(h\leq p\)، بينما قد تظهر اختلافات في الآفاق الأبعد. وفي العينات المحدودة، يقدّر LP كل أفق مباشرة وقد تكون تقديراته أكثر تقلبًا، في حين يستخدم VAR نموذجًا ديناميكيًا مشتركًا يمكنه جعل المسار أكثر انتظامًا. وقد يفيد هذا البناء عندما يكون مناسبًا، وقد يضلل عندما تكون قيوده غير ملائمة. ولا توجد طريقة تتفوق دائمًا لمجرد اسمها.
تعتمد فواصل الثقة على الأفق وطريقة الاستدلال
ينتج انحدار كل \(h\) تقديرًا ومقياسًا لعدم اليقين. ومع زيادة \(h\)، قد يقل عدد المشاهدات المتاحة لأن \(y_{t+h}\) لا يُرصد قرب نهاية العينة. كما تتداخل النتائج متعددة الخطوات، ولذلك قد ترتبط البواقي والتقديرات عبر الآفاق. وينبغي أن يتوافق الخطأ المعياري أو أسلوب إعادة المعاينة المختار مع التصميم وهدف الاستدلال.
يُنشأ فاصل الثقة النقطي 95% لأفق واحد في كل مرة. ولا يضمن تغطية منحنى الاستجابة كاملًا بنسبة 95%. أما حزمة الثقة المتزامنة فهي كائن مختلف، وينبغي الإبلاغ عنها عندما يتعلق الادعاء بالمسار كله. ويثبت Montiel Olea وPlagborg-Møller نتائج مفيدة لفئات محددة من الإسقاطات المحلية الموسعة بالإبطاءات وتحت افتراضاتهما؛ ولا تبرر هذه النتائج حذف التشخيصات أو نسخ وصفة للأخطاء المعيارية في أي انحدار. وفي إعداد جذر الوحدة الذي درساه، لا تشمل النتائج المذكورة الآفاق التي تزداد بنسبة متناسبة مع حجم العينة. اذكر الضوابط ونطاق الآفاق وطريقة التغاير أو إعادة المعاينة، وبيّن ما إذا كانت الفواصل نقطية أم متزامنة.
تضيف الاستجابات المرنة أسئلة وخيارات تقدير
يمكن للباحثين إدخال تفاعل بين الصدمة وحالة مرصودة، مثل مؤشر ركود، للسؤال عما إذا كانت الاستجابات تختلف بين الأنظمة. ويمكنهم أيضًا دراسة نتائج متعددة أو أحجام صدمات مختلفة أو عينات فرعية. يغيّر كل امتداد الهدف المقدر ويستخدم المشاهدات المتاحة بطريقة مختلفة؛ وقد يؤدي تقسيم العينة إلى زيادة كبيرة في عدم اليقين، ولا سيما عند الآفاق الطويلة.
حدّد مسبقًا الآفاق والحالات المهمة متى أمكن. وإذا جُرّبت نتائج أو إبطاءات أو عينات أو تعريفات صدمة كثيرة، فأبلغ عن عملية البحث بدلًا من عرض المسار المختار كما لو كان التحليل الوحيد. قد يجعل التنعيم عبر الآفاق الرسم أسهل قراءة، لكنه يضيف قيودًا أو خيارات ضبط؛ لذا اعرض التقديرات غير المنعمة واذكر الطريقة إذا عرضت منحنى منعمًا أيضًا.
أبلغ عن التفاصيل اللازمة لإعادة إنتاج مسار الاستجابة
اذكر الناتج وتواتره وتحويله وتعريف الصدمة ووحداتها ونطاق الآفاق وتواريخ العينة ومجموعة الضوابط ومعالجة المشاهدات المفقودة. واشرح افتراضات التعريف منفصلة عن معادلة الانحدار. أبلغ عن المعامل وعدم اليقين عند كل أفق، أو اعرض شكلًا بوحدات واضحة وتعريفات صريحة للفواصل.
سمّ إجراء التقدير والاستدلال، بما في ذلك عدد الإبطاءات ومقدر التغاير أو أسلوب إعادة المعاينة، وبيّن ما إذا كانت الفواصل نقطية أم متزامنة. واعرض حساسية النتائج لتغيير معقول في مقياس الصدمة أو عدد الإبطاءات أو نافذة العينة. تمثل IRF ملخصًا قائمًا على نموذج لصدمة محددة وناتج معين؛ وليست إشارة تداول أو ضمانًا للعوائد المستقبلية.
يقدّم بحث Jordà الأصلي عن الإسقاطات المحلية التقدير أفقًا تلو الآخر. وتوضح نتيجة تكافؤ LP وVAR لدى Plagborg-Møller وWolf الهدف السكاني المشترك والتمييز عند استخدام إبطاءات محدودة. وتدرس تحليلات الاستدلال لدى Montiel Olea وPlagborg-Møller فواصل الثقة للإسقاطات الموسعة بالإبطاءات ضمن شروط محددة. وتشمل الأدلة ذات الصلة دراسات الأحداث المالية، والأخطاء المعيارية المتينة وHAC، وتصاميم الفروق في الفروق حسب زمن الحدث.
أسئلة شائعة
Q1هل الإسقاط المحلي سببي تلقائيًا؟
لا. فهو يقدّر علاقات خاصة بكل أفق. ويتطلب تفسيره بوصفه IRF سببية استراتيجية قابلة للدفاع لتعريف الصدمة وافتراضات تلك الاستراتيجية.
Q2هل تتفوق الإسقاطات المحلية دائمًا على VAR؟
لا. يمكنهما استهداف الاستجابة نفسها سكانيًا في ظل شروط مشتركة، بينما يعتمد سلوكهما في العينات المحدودة على عدد الإبطاءات والقيود وحجم العينة والبيانات. ولا تتفوق أي طريقة في كل تطبيق.
Q3هل تكفي فواصل الثقة النقطية لرسم استجابة الصدمة؟
تكفي فقط للادعاءات المتعلقة بكل أفق على حدة. وإذا كان الادعاء يتعلق بالمنحنى كله، فاستخدم حزمة متزامنة مناسبة وأبلغ عنها.
المصادر والقراءة الإضافية
الإبلاغ عن مشكلة
سنُعدّ رسالة تتضمن رابط هذا المقال. لن يصل البلاغ إلى Mark إلا بعد إرسالها
تحقق سريع
بعد قراءة الدليل، اختبر نفسك في 3 أسئلة
السؤال 01
ما الذي يجعل الانحدار إسقاطًا محليًا؟
اختر إجابة لرؤية الشرح
معجم الخيارات
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
اقرأ الدليل المتعمقDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
اقرأ الدليل المتعمق