

Kiểm định Zivot–Andrews: Nghiệm đơn vị với một điểm gãy chưa biết
Tìm hiểu cách kiểm định Zivot–Andrews tìm một điểm gãy chưa biết trong hồi quy nghiệm đơn vị, vì sao thống kê nhỏ nhất cần giá trị tới hạn riêng và giả thuyết không của kiểm định bỏ ngỏ điều gì.
Trong hướng dẫn nàyKiểm định xem một điểm gãy có làm thay đổi kết luận về nghiệm đơn vị không
Tóm tắt ngắn
Kiểm định Zivot–Andrews (ZA) đặt câu hỏi liệu một chuỗi có vẻ dai dẳng có thể thực chất là chuỗi dừng quanh một quỹ đạo xác định với một điểm gãy hay không. Kiểm định ước lượng hồi quy nghiệm đơn vị tại nhiều ngày gãy ứng viên và giữ lại thống kê t của mức trễ có giá trị âm nhất. Việc tìm kiếm ngày gãy làm thay đổi phân phối tham chiếu; kiểm định cổ điển giả định không có điểm gãy dưới giả thuyết không về nghiệm đơn vị.
Kiểm định xem một điểm gãy có làm thay đổi kết luận về nghiệm đơn vị không
Kiểm định Dickey–Fuller tăng cường (ADF) có thể khó phân biệt nghiệm đơn vị với một quá trình dừng nếu chuỗi có điểm gãy về mức hoặc xu hướng mà hồi quy bỏ sót. Một lần dịch chuyển sau thay đổi chính sách, thay đổi trong xu hướng đo được hoặc sự kiện thị trường bất thường có thể khiến toàn bộ mẫu trông dai dẳng hơn từng đoạn quanh quỹ đạo xác định riêng của chúng.
Kiểm định ZA điều chỉnh ý tưởng Dickey–Fuller cho một ngày gãy chưa biết. Kiểm định hỏi liệu bằng chứng chống lại nghiệm đơn vị có mạnh hơn khi cho phép phần xác định của hồi quy thay đổi một lần hay không. Phương pháp phù hợp khi một điểm gãy là giả định có thể bảo vệ được trong câu hỏi nghiên cứu; đây không phải công cụ tìm kiếm mọi dạng thay đổi chế độ.
Đây vẫn là kiểm định nghiệm đơn vị. Nó không kiểm tra liệu một sự kiện cụ thể có gây ra điểm gãy hay không, không ước lượng quy tắc giao dịch và không chứng minh giá sẽ đảo chiều đủ nhanh để giao dịch. Bài so sánh ADF và Phillips–Perron trình bày trường hợp cơ sở không có điểm gãy; hướng dẫn về tính dừng và nghiệm đơn vị giải thích các giả thuyết rộng hơn.
Giả thuyết không và giả thuyết đối làm rõ giả định về điểm gãy
Một dạng sai phân phổ biến của hồi quy tại ngày ứng viên là
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
Ở đây, λ là tỷ phần mẫu tại ngày gãy ứng viên; dₜ(λ) gồm các thành phần xác định và thành phần điểm gãy ứng viên của mô hình được chọn; các sai phân trễ xử lý sự phụ thuộc ngắn hạn. Với cách tham số hóa này, nghiệm đơn vị tương ứng với H₀: α = 0, tương đương hệ số tự hồi quy ở mức bằng một.
Thiết lập ZA cổ điển kiểm định giả thuyết không có nghiệm đơn vị nhưng không có điểm gãy xu hướng xác định, đối lại giả thuyết rằng chuỗi dừng quanh xu hướng có thể gãy một lần. Các thành phần điểm gãy ứng viên được đưa vào hồi quy để giả thuyết đối có thể mô tả quỹ đạo đó; tuy nhiên, hiệu chỉnh cổ điển cho giả thuyết không coi ảnh hưởng của điểm gãy là không tồn tại. Sự khác biệt này quan trọng khi diễn giải kết quả và giá trị tới hạn.
Nếu kiểm định không bác bỏ giả thuyết không, điều đó không chứng minh chuỗi là bước đi ngẫu nhiên chính xác. Công suất thấp, mẫu ngắn, dạng xu hướng chọn sai hoặc điểm gãy dưới giả thuyết không đều có thể khiến kiểm định không bác bỏ. Bác bỏ là bằng chứng chống lại giả thuyết không nghiệm đơn vị đã nêu, không chứng minh mọi cú sốc đều tạm thời trong mọi chế độ thị trường.
Thống kê quét các ngày ứng viên và giữ lại giá trị nhỏ nhất
Trước tiên, nhà phân tích xác định tập ngày gãy hợp lệ nằm bên trong mẫu. Các ngày quá gần hai đầu thường bị loại để hồi quy có dữ liệu ở cả hai phía của điểm gãy ứng viên. Với mỗi λ hợp lệ, hồi quy được ước lượng và thống kê t của α được ghi lại.
Ngày được chọn là ứng viên có thống kê nhỏ nhất, tức âm nhất:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
Vì vậy, thống kê kiểm định là giá trị nhỏ nhất qua một phép tìm kiếm, chứ không phải thống kê t tại một ngày được ấn định trước. Tỷ phần gãy được chọn phụ thuộc vào mẫu, biến thể mô hình, đặc tả độ trễ và tập ngày ứng viên sau khi cắt bỏ hai đầu. Không nên mặc nhiên xem đó là ước lượng chính xác về ngày xảy ra sự kiện lịch sử.
Lựa chọn độ trễ cũng ảnh hưởng đến hồi quy. Quá ít sai phân trễ có thể để lại phụ thuộc chuỗi trong phần dư; quá nhiều có thể tiêu tốn thông tin, nhất là với mẫu ngắn. Hãy báo cáo quy tắc chọn độ trễ và phạm vi ngày bị cắt thay vì coi thiết lập mặc định của phần mềm là một phần của lý thuyết.
Ba mô hình xác định biểu diễn các dạng điểm gãy khác nhau
Các biến thể ZA truyền thống thường được gọi là mô hình A, B và C. Tên gọi có thể khác giữa các phần mềm, vì vậy hãy kiểm tra ý nghĩa của “intercept”, “trend” hoặc “cả hai” trong cách triển khai đang dùng.
- Mô hình A cho phép hệ số chặn, hay mức, dịch chuyển một lần.
- Mô hình B cho phép độ dốc của xu hướng xác định thay đổi.
- Mô hình C cho phép cả dịch chuyển hệ số chặn và thay đổi độ dốc xu hướng.
Đây là lựa chọn có ý nghĩa thực chất. Một bước nhảy lâu dài trong mức tỷ giá hàm ý quỹ đạo xác định khác với thay đổi tăng trưởng từ từ. Mô hình đưa vào thay đổi xu hướng không có căn cứ có thể mất công suất vì phải ước lượng các thành phần không cần thiết; bỏ qua một thay đổi hợp lý có thể khiến hồi quy sai đặc tả. Hãy xác định loại thay đổi phù hợp trước khi so sánh kết quả kiểm định.
Các biến thể này không xác định nguyên nhân kinh tế của thay đổi. Ngày ước lượng có thể là ngày khớp nhất trong mẫu theo mô hình đã chọn, ngay cả khi nhiều sự kiện, thay đổi đo lường hoặc động học bị bỏ sót có thể giải thích hình dạng chuỗi.
Ví dụ nhỏ cho thấy vì sao giá trị nhỏ nhất quan trọng
Giả sử một nhà nghiên cứu đánh giá năm ngày ứng viên giả định. Bảng cho thấy thống kê t của thành phần mức trễ trong từng hồi quy ứng viên:
| Tỷ phần điểm gãy ứng viên λ | Thống kê t cho α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Giá trị nhỏ nhất là −4.0, nên phép tìm kiếm chọn λ = 0.50. Ví dụ chỉ minh họa cách chọn ngày và thống kê. Các con số là giả định; ví dụ không cung cấp giá trị tới hạn ZA hay quyết định bác bỏ. Trong ứng dụng thực tế, tập ngày ứng viên, mô hình, quy tắc độ trễ và giá trị tới hạn phải được xác định đồng bộ.
<!-- learn:illustration -->
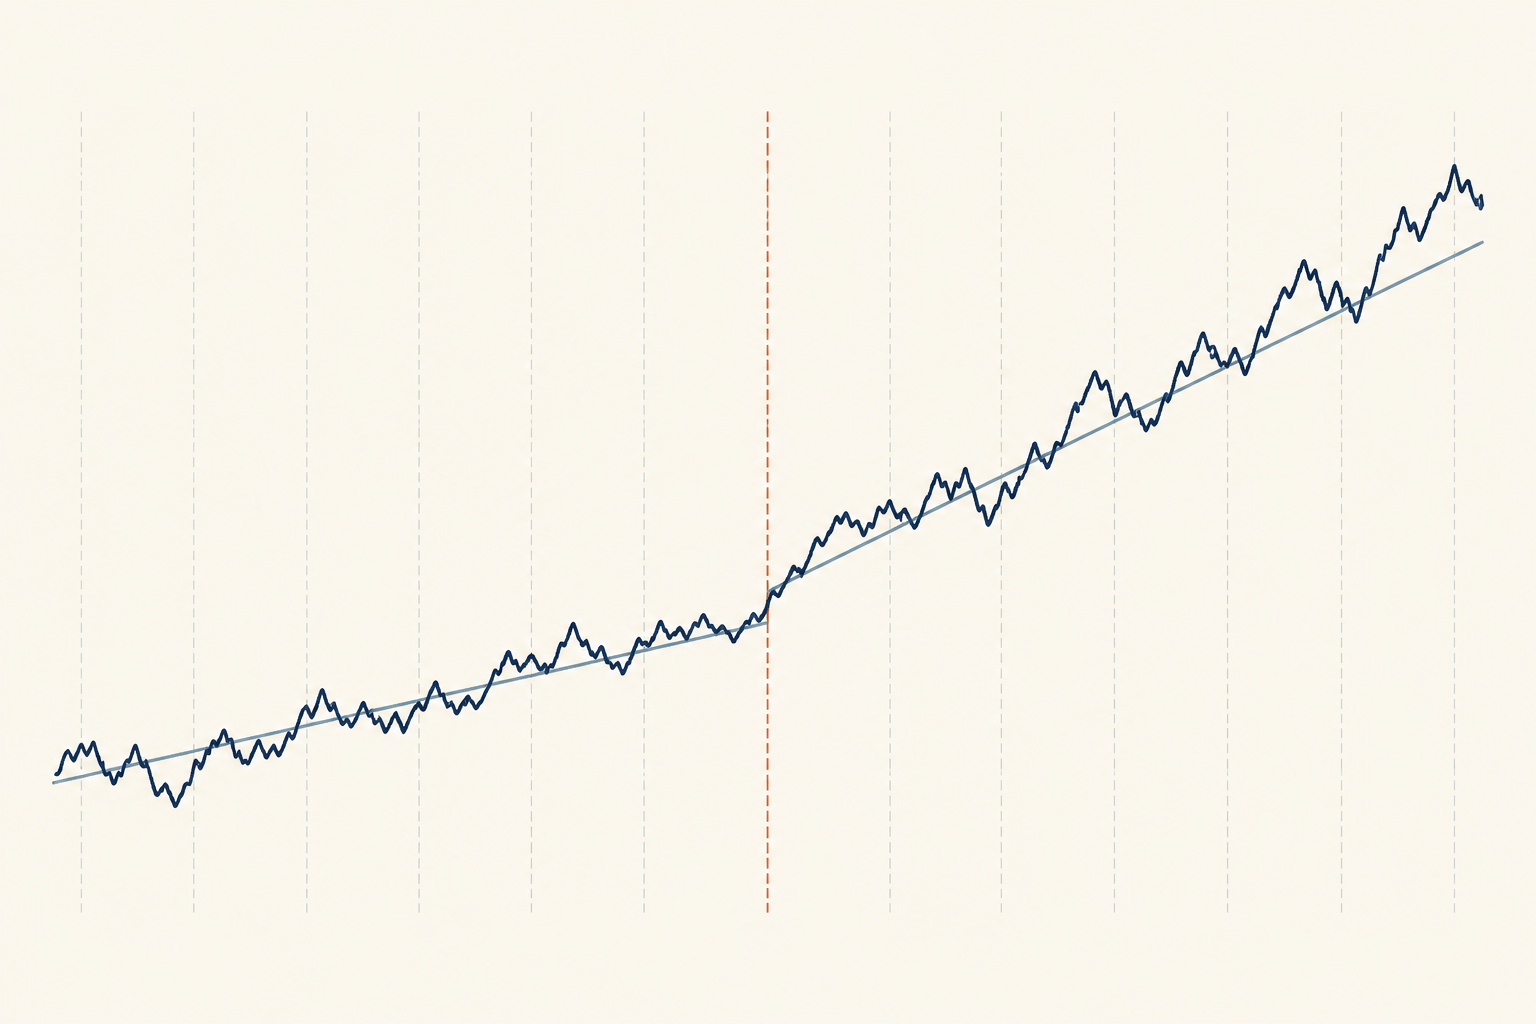
Thống kê sau khi tìm kiếm cần giá trị tới hạn tương ứng
Các giá trị tới hạn Dickey–Fuller thông thường hoặc giá trị t Student không phù hợp với thống kê nhỏ nhất này. Dù hồi quy tại từng ngày ứng viên giống hồi quy ADF, việc tìm kiếm qua nhiều ngày rồi giữ thống kê âm nhất làm thay đổi phân phối dưới giả thuyết không.
Giá trị tham chiếu thích hợp phụ thuộc vào biến thể ZA và thiết kế tìm kiếm. Hãy so sánh τZA với giá trị tới hạn được tính cho cùng đặc tả điểm gãy và phép tìm ngày. Không dùng giá trị tại ngày được chọn như thể ngày đó đã được cố định trước khi quan sát mẫu; cũng không so sánh thống kê với bảng ADF thông thường.
Phân tích gốc của Zivot và Andrews phát triển thủ tục ước lượng điểm gãy này từ các kiểm định trước đó của Perron, trong đó ngày gãy được chỉ định. Vị trí gãy được xem là chưa biết và phân phối cho quá trình tìm kiếm được xác định riêng. Để biết lịch sử phương pháp và chi tiết triển khai, xem bài báo gốc và phân tích của Perron với điểm gãy đã biết.
Chọn chuỗi tài chính trước khi chọn mô hình điểm gãy
Kết quả phụ thuộc vào biến được kiểm định. Log giá, lãi suất, chênh lệch giá, biến động thực hiện và lợi suất trả lời các câu hỏi khác nhau. Điểm gãy xu hướng dài hạn có thể quan trọng với mức giá nhưng không liên quan đến lợi suất ngắn hạn. Chênh lệch dùng trong nghiên cứu giao dịch cặp cần có cơ sở kinh tế và đồng liên kết riêng.
Trong nghiên cứu giao dịch kỹ thuật, việc bác bỏ ZA có thể là một phần bằng chứng cho thấy mức đang kiểm định được mô tả phù hợp hơn bằng xu hướng xác định có điểm gãy so với giả thuyết không nghiệm đơn vị đã chỉ định. Kết quả không cho thấy chuỗi sẽ hồi quy về trung bình một cách dự đoán được sau ngày ước lượng, cũng không đưa ra quy tắc vào lệnh, thoát lệnh hay quản trị rủi ro.
Điểm gãy được chọn dựa trên toàn bộ mẫu đã tìm kiếm. Nếu dùng ngày hoặc kết quả kiểm định từ toàn mẫu đó để thiết kế và đánh giá chiến lược, các quan sát về sau đã ảnh hưởng đến lựa chọn. Do vậy, phân tích giao dịch cần thiết kế theo thời gian thực hoặc cửa sổ cuốn, đánh giá ngoài mẫu và chi phí giao dịch thực tế; bản thân kiểm định không bảo đảm các điều kiện này.
Điểm gãy dưới giả thuyết không nghiệm đơn vị là một hạn chế quan trọng
Các giá trị tới hạn ZA cổ điển giả định không có điểm gãy xu hướng xác định dưới giả thuyết không nghiệm đơn vị. Nghiên cứu sau này cho thấy các thủ tục dùng thống kê t Dickey–Fuller infimum có thể bác bỏ quá thường xuyên khi thực tế có điểm gãy xu hướng dưới giả thuyết không; trong những trường hợp được khảo sát, kích thước tiệm cận có thể rất lớn. Khi đó, kết quả bác bỏ có thể phản ánh sự không phù hợp giữa mô hình không và dữ liệu thay vì bằng chứng về tính dừng quanh xu hướng. Xem phân tích của Harvey, Leybourne và Taylor về kiểm định Dickey–Fuller infimum.
Giả thuyết đối một điểm gãy cũng không biểu diễn được từ hai thay đổi trở lên, một xung ngắn hạn, biến động thay đổi hay điểm gãy diễn ra dần dần. Chọn A, B hoặc C sau khi xem p-value nhỏ nhất tạo thêm một tầng lựa chọn. Nếu nhiều điểm gãy hoặc điểm gãy dưới giả thuyết không là khả dĩ, hãy dùng thủ tục được thiết kế cho giả thuyết và cách hiệu chỉnh đó thay vì cố áp dụng ZA cổ điển.
Hướng dẫn Quandt–Andrews nghiên cứu ngày gãy chưa biết trong các tham số hồi quy; hướng dẫn Bai–Perron trình bày nhiều điểm gãy hồi quy. Các phương pháp này liên quan nhưng kiểm định những giả thuyết khác, không thay thế cho kiểm định nghiệm đơn vị có xét đến điểm gãy.
Báo cáo phép tìm kiếm và các giả định cùng với kết quả
Một báo cáo hữu ích nêu chuỗi và phép biến đổi, giai đoạn và tần suất mẫu, mô hình xác định, quy tắc độ trễ, phạm vi cắt bỏ, tỷ phần gãy được chọn, thống kê nhỏ nhất và giá trị tới hạn hoặc p-value tương ứng. Hãy nêu rõ giả thuyết không và cho biết nó có cho phép điểm gãy hay không. Nếu kết quả thay đổi giữa các biến thể mô hình hoặc lựa chọn độ trễ có cơ sở, hãy trình bày độ nhạy đó.
Hãy dùng ngày ước lượng như một công cụ chẩn đoán, không phải kết luận nhân quả. So sánh với các sự kiện thể chế và thị trường đã biết, nhưng tránh trình bày ngày được chọn từ chính dữ liệu đó như xác nhận độc lập cho một sự kiện. Tách riêng giải thích kinh tế, kết luận kiểm định và hàm ý giao dịch.
Để có quy trình phân tích nghiệm đơn vị rộng hơn, hãy xem hướng dẫn về tính dừng, rồi dùng ADF hoặc PP như chẩn đoán bổ trợ không có điểm gãy khi phù hợp. Nếu câu hỏi liên quan đến quan hệ dài hạn giữa các biến không dừng, xem hướng dẫn đồng liên kết Engle–Granger. Không một kiểm định đơn lẻ nào quyết định phép biến đổi phù hợp hay chứng minh chiến lược có lãi.
Câu hỏi thường gặp
Q1Kiểm định Zivot–Andrews có tìm đúng ngày xảy ra sự kiện không?
Kiểm định tìm ngày ứng viên cho thống kê nhỏ nhất trong phép tìm kiếm và mô hình đã chọn. Ngày này phụ thuộc vào mẫu, việc cắt bỏ, quy tắc độ trễ và đặc tả điểm gãy; tự nó không phải ước lượng nhân quả hay khoảng tin cậy cho ngày sự kiện.
Q2Kiểm định Zivot–Andrews có phải chỉ là ADF thêm biến giả không?
Kiểm định dùng hồi quy kiểu Dickey–Fuller tăng cường có các thành phần điểm gãy, nhưng còn tìm trong các ngày ứng viên và báo cáo thống kê nhỏ nhất. Việc tìm kiếm làm thay đổi phân phối tham chiếu nên không thể dùng lại giá trị tới hạn ADF thông thường.
Q3Mô hình A, B và C khác nhau thế nào?
Mô hình A cho phép dịch chuyển hệ số chặn hoặc mức, mô hình B cho phép thay đổi độ dốc xu hướng xác định, còn mô hình C cho phép cả hai. Tên gọi trong phần mềm có thể khác nhau, vì vậy hãy kiểm tra định nghĩa của cách triển khai trước khi diễn giải kết quả.
Q4Có thể dùng kết quả bác bỏ ZA làm tín hiệu giao dịch không?
Không. Bác bỏ là bằng chứng chống lại một giả thuyết không nghiệm đơn vị cụ thể dưới một mô hình điểm gãy cụ thể. Nó không chứng minh khả năng dự đoán tương lai, quy tắc vào lệnh có lãi hay hiệu quả sau chi phí giao dịch. Nghiên cứu chính - Zivot và Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne và Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey và Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Kiểm định ZA cổ điển chọn thống kê được báo cáo như thế nào?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
Định nghĩa rõ ràng về các thuật ngữ cốt lõi, từ call, put và chuỗi quyền chọn đến IV, Greeks, lãi suất mở và max pain
Xem bảng thuật ngữ quyền chọn