

Kiểm định đồng liên kết Engle–Granger: Phần dư và hiệu chỉnh sai số
Tìm hiểu kiểm định đồng liên kết Engle–Granger hai bước, vì sao kiểm định nghiệm đơn vị trên phần dư cần giá trị tới hạn riêng và cách diễn giải mô hình hiệu chỉnh sai số.
Trong hướng dẫn nàyĐồng liên kết là nhận định về phần dư ước lượng
Tóm tắt ngắn
Phương pháp Engle–Granger đặt câu hỏi liệu một tổ hợp cụ thể của các chuỗi không dừng có dừng hay không. Phương pháp này ước lượng phương trình dài hạn, rồi kiểm định phần dư ước lượng bằng các giá trị tới hạn riêng cho đồng liên kết. Mối quan hệ được phát hiện có thể là cơ sở để xây dựng mô hình hiệu chỉnh sai số, nhưng không chứng minh giá chắc chắn sẽ hội tụ hoặc giao dịch sẽ sinh lời.
Đồng liên kết là nhận định về phần dư ước lượng
Hai chuỗi cùng tăng có thể trông như liên quan vì cả hai đều chứa xu hướng ngẫu nhiên. Đồng liên kết là một nhận định hẹp hơn: nếu từng chuỗi riêng lẻ là tích hợp bậc một, I(1), một tổ hợp tuyến tính cụ thể với các trọng số nhất định có thể dừng, I(0). Tổ hợp đó là sai lệch khỏi cân bằng dài hạn trong mô hình đã chọn. Nó dao động quanh một phân phối ổn định thay vì trôi vô hạn.
Quy trình Engle–Granger hai bước là cách dùng một phương trình để xem xét nhận định này. Bước đầu tiên ước lượng quan hệ dài hạn ở dạng mức. Bước thứ hai kiểm định xem phần dư ước lượng có nghiệm đơn vị hay không. Trong mẫu hữu hạn, kết quả phụ thuộc vào hướng hồi quy vì phương trình bước đầu phải chọn biến nằm ở vế trái. Bài này trình bày trường hợp cổ điển gồm hai biến; phương pháp này không thay thế phương pháp hệ thống khi có thể tồn tại nhiều quan hệ đồng liên kết.
Trước tiên, kiểm tra chuỗi và thành phần xác định
Thiết lập thông thường giả định các biến thành phần là I(1): mức của chúng không dừng theo đặc tả đã chọn, còn sai phân bậc nhất thì dừng. Kiểm định nghiệm đơn vị không hoàn hảo, nhất là với mẫu ngắn hoặc gần điểm gãy cấu trúc; vì vậy, hãy xem kiểm tra bậc tích hợp là bằng chứng chứ không phải một cửa ải máy móc. Chuỗi I(0) trộn với chuỗi I(1) không thuộc trường hợp đồng liên kết I(1) cổ điển được trình bày ở đây.
Hãy quyết định phương trình dài hạn có hằng số, xu hướng xác định hay không có thành phần nào, dựa trên câu hỏi về quá trình tạo dữ liệu. Ví dụ, log giá tài sản có thể được mô hình hóa với hằng số nhưng không có xu hướng xác định trong spread; một tổng lượng kinh tế có thể cần xu hướng. Thành phần xác định ảnh hưởng cả cân bằng được ước lượng lẫn phân phối của kiểm định phần dư. Chọn chúng sau khi tìm kiếm p-value nhỏ sẽ khiến kết quả khó diễn giải hơn.
Bước 1 ước lượng phương trình dài hạn ở dạng mức
Với hai chuỗi mức (y_t) và (x_t), phương trình bước đầu đơn giản có dạng:
\[ y_t = a + \beta x_t + u_t. \]
Ước lượng (a) và \(\beta\) bằng bình phương tối thiểu thông thường dưới các giả định được duy trì, rồi lưu \(\hat u_t = y_t-\hat a-\hat\beta x_t\). Nếu các chuỗi đồng liên kết theo đặc tả này, tổ hợp ước lượng phải dừng dù từng mức riêng lẻ không dừng.
Trong ví dụ tài chính, (y_t) và (x_t) có thể là chỉ số log tổng lợi nhuận của hai tài sản được quan sát cùng tần suất. Hệ số \(\hat\beta\) xác định tổ hợp dài hạn ước lượng; nó không tự động là trọng số danh mục trung hòa theo đô la hay có rủi ro thấp. Đổi biến ở vế trái, mẫu, cách xử lý cổ tức, tiền tệ hoặc đặc tả xu hướng có thể làm thay đổi ước lượng và phần dư. Hãy nêu rõ ý nghĩa kinh tế của phương trình.
Bước 2 kiểm định phần dư bằng giá trị tới hạn riêng
Hồi quy phần dư theo dạng Dickey–Fuller tăng cường có thể viết như sau:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
Giả thuyết không không có đồng liên kết tương ứng với việc phần dư có nghiệm đơn vị; giả thuyết đối là phần dư ước lượng dừng. Trong ký hiệu đơn giản trên, thống kê kiểm định phần dư đủ âm là bằng chứng chống lại giả thuyết không. Các số hạng trễ giúp mô tả sự phụ thuộc chuỗi trong phần dư, do đó bậc trễ và chẩn đoán phần dư đều quan trọng. Đây là lựa chọn riêng với việc có hằng số hay xu hướng ở bước đầu, vốn quyết định loại giá trị tới hạn đồng liên kết. Quá ít độ trễ tăng cường có thể để lại tự tương quan; hãy nêu cách chọn bậc trễ và kiểm tra các phương án hợp lý như Agiakloglou và Newbold thảo luận.
Phần dư được ước lượng ở bước đầu nên phân phối của nó dưới giả thuyết không thay đổi. Đừng so sánh thống kê này với giá trị tới hạn Dickey–Fuller thông thường hoặc p-value ADF chung. Hãy dùng giá trị tới hạn hoặc p-value dành cho kiểm định phần dư Engle–Granger, phù hợp với thành phần xác định đã chọn, số biến và kích thước mẫu. Phillips và Ouliaris xây dựng lý thuyết tiệm cận cho các kiểm định dựa trên phần dư; MacKinnon cung cấp giá trị tới hạn theo mặt đáp ứng cho các đặc tả thông dụng. Nếu thành phần xác định hoặc số biến giải thích ở bước đầu thay đổi, cùng một thống kê phần dư có thể cần được so sánh với các giá trị tới hạn tham chiếu khác.
Ví dụ kết quả giả định cho thấy ý nghĩa của quyết định
Giả sử một nhà nghiên cứu xem xét hai chỉ số giá log hàng tháng trong một mẫu cố định. Theo các đặc tả kiểm định nghiệm đơn vị đã nêu, cả hai có vẻ là I(1). Hồi quy bước đầu có hằng số và tạo ra phần dư ước lượng. Sau đó, thống kê kiểm định phần dư được đánh giá bằng phân phối Engle–Granger phù hợp với thiết lập xác định và mẫu đó, chứ không phải bảng ADF thông thường.
Giả sử kiểm định phù hợp cho p-value thấp hơn ngưỡng 5% mà nhà nghiên cứu đã định trước. Nhà nghiên cứu bác bỏ giả thuyết không có đồng liên kết trong đặc tả này và tìm thấy bằng chứng rằng tổ hợp ước lượng là dừng. Kết luận phụ thuộc vào mẫu, lựa chọn độ trễ, thành phần xác định và giả định về bậc tích hợp. Nó không cho thấy mọi cặp tài sản đều có liên hệ, quan hệ sẽ tồn tại ngoài mẫu hay phần dư ước lượng tạo ra tín hiệu vào lệnh có lời. Nếu p-value cao hơn 5%, cách đọc đúng là “kiểm định không bác bỏ giả thuyết không có đồng liên kết”, chứ không phải “đã chứng minh các chuỗi không liên quan”.
Hình bên dưới mang tính khái niệm: các xu hướng ngẫu nhiên chung có thể cùng tồn tại với phần dư bị chặn, và độ lệch khỏi quan hệ ước lượng có thể thu hẹp về sau. Hình không chứa chuỗi đo từ dữ liệu thực nghiệm và không hàm ý rằng sự điều chỉnh luôn diễn ra với tốc độ dự đoán được.
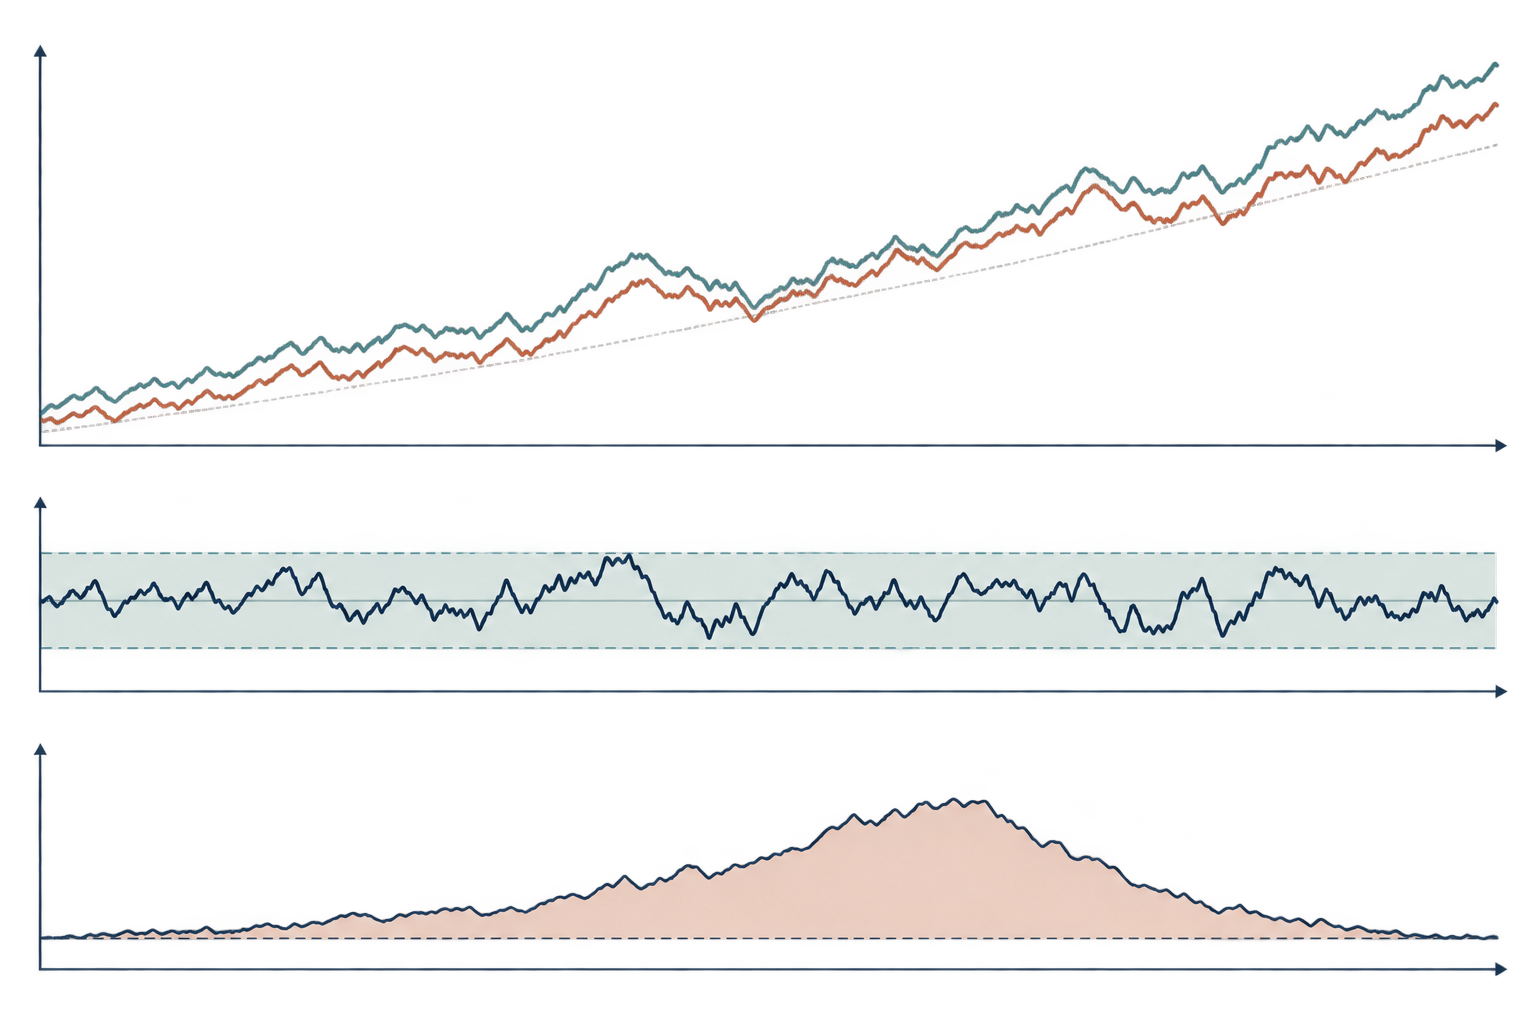
Mô hình hiệu chỉnh sai số mô tả điều chỉnh ngắn hạn
Nếu có bằng chứng ủng hộ quan hệ dài hạn, mô hình hiệu chỉnh sai số có thể kết hợp biến động ngắn hạn với sai lệch cân bằng của kỳ trước. Với \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\), một ví dụ là:
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
Ở đây, \(\lambda\) là hệ số điều chỉnh của (y_t) trong tham số hóa này. Nếu (y) cao hơn quan hệ ước lượng và \(\lambda<0\), số hạng hiệu chỉnh sai số góp phần làm (y) giảm, khi các yếu tố khác không đổi. Cách đọc dấu này dùng định nghĩa \(\hat u=y-\hat a-\hat\beta x\); đảo quy ước phần dư sẽ đảo dấu hệ số. Các hệ số ngắn hạn mô tả những phản ứng có điều kiện khác. Biến khác cũng có thể điều chỉnh; chỉ riêng đồng liên kết không cho biết thị trường hay biến kinh tế nào gánh phần điều chỉnh.
Đừng máy móc diễn giải \(\lambda\) thành “spread đóng lại từng này phần trăm mỗi tháng” trừ khi mô hình thực sự có dạng động học đơn giản như vậy. Sai phân trễ, nhiều biến cùng điều chỉnh, phản ứng phi tuyến và điểm gãy đều ảnh hưởng đến đường đi. Quan hệ dài hạn ổn định không phải cơ chế nhân quả cấu trúc, và hệ số điều chỉnh phụ thuộc vào mô hình cùng tập thông tin đã xác định.
Kiểm định hai bước có phạm vi cụ thể
Thiết lập một phương trình của Engle–Granger có thể kiểm định một tổ hợp dài hạn được đề xuất, kể cả khi phương trình gồm biến phụ thuộc và nhiều biến giải thích. Với hai biến I(1), hạng đồng liên kết tối đa là một; hệ thống lớn hơn có thể có nhiều vectơ đồng liên kết. Một kiểm định phần dư không xác định hạng đầy đủ của hệ thống; thủ tục Johansen được thiết kế để trả lời câu hỏi về hạng dưới các giả định VAR và thành phần xác định riêng của nó.
Chuẩn hóa ở bước đầu cũng quan trọng trong mẫu hữu hạn. Hồi quy (y) theo (x) nhìn chung không cho kết quả số giống hồi quy (x) theo (y), dù về khái niệm quan hệ dài hạn nói về một tổ hợp. Hãy chọn cách chuẩn hóa dựa trên lý do kinh tế rõ ràng và báo cáo nó. Nếu kết luận thay đổi khi đảo phương trình, hãy mô tả độ nhạy thay vì chọn kết quả thuận lợi.
Kiểm định có thể có lực kiểm định thấp trong mẫu nhỏ; kết quả cũng có thể chịu ảnh hưởng của lựa chọn độ trễ, thành phần xác định, ngoại lệ và điểm gãy cấu trúc. Điểm gãy trong quan hệ dài hạn có thể khiến một tổ hợp trước đây dừng trông bất ổn khi xét toàn bộ mẫu. Một lần bác bỏ chỉ là bằng chứng dưới đặc tả duy trì, không phải chứng minh quan hệ vĩnh viễn.
Bằng chứng đồng liên kết chưa phải quy tắc giao dịch hoàn chỉnh
Trong ứng dụng giao dịch, phần dư ước lượng có thể được gọi là spread, nhưng tên gọi đó không xác định danh mục có thể thực hiện. Spread từ giá log khác với vị thế tính bằng đô la; chuỗi chỉ có giá khác chuỗi tổng lợi nhuận. Hệ số hồi quy có thể trôi theo thời gian, còn ước lượng phần dư dừng không đặt ra ngưỡng vào lệnh, thời gian nắm giữ, mức dừng lỗ hay quy mô vị thế.
Chỉ ước lượng quan hệ dài hạn bằng thông tin có sẵn tại từng ngày ra quyết định. Nếu ước lượng hệ số phòng hộ bằng toàn bộ giai đoạn backtest rồi mô phỏng giao dịch ở các ngày trước đó, quan sát tương lai đã rò vào tín hiệu. Hãy dùng các cửa sổ tạo lập và đánh giá theo thứ tự thời gian, tính đến cổ tức, chia tách cổ phiếu, khả năng vay, chi phí vốn, chênh lệch mua bán, tác động thị trường và tái cân bằng; đồng thời quy định cách xử lý khi chẩn đoán cho thấy điểm gãy. Tìm kiếm trên nhiều cặp và cửa sổ cũng tạo thiên lệch chọn mẫu mà kiểm định đồng liên kết không khắc phục.
Câu hỏi thực tế không chỉ là một kiểm định phần dư có bác bỏ hay không. Hãy hỏi liệu có lý do kinh tế để quan hệ tiếp tục tồn tại, liệu quan hệ có vượt qua kiểm tra ổn định minh bạch, và quy tắc có thể triển khai còn khả thi sau khi tính đến bất định và chi phí hay không. Đồng liên kết có thể cung cấp thông tin cho mô hình; nó không bảo đảm hội tụ, hiệu quả phòng hộ hoặc lợi nhuận.
Báo cáo đặc tả để người khác có thể tái lập
Nêu biến, phép biến đổi, tần suất, ngày lấy mẫu, bằng chứng về bậc tích hợp và cách chuẩn hóa ở bước đầu. Liệt kê hằng số hoặc xu hướng, loại kiểm định phần dư, quy tắc chọn độ trễ, thống kê kiểm định và nguồn giá trị tới hạn hoặc p-value riêng cho đồng liên kết. Báo cáo độ nhạy với độ trễ hoặc cửa sổ mẫu thay thế có cơ sở, và cho biết có phân tích điểm gãy hay không.
Nếu ước lượng mô hình hiệu chỉnh sai số, hãy định nghĩa số hạng mất cân bằng trễ và quy ước dấu, nêu biến nào được phép điều chỉnh, đồng thời tách hệ số ngắn hạn khỏi quan hệ dài hạn. Với nghiên cứu giao dịch, hãy công khai cách chia mẫu theo thời gian, quy tắc chọn cặp, chi phí, vốn, giả định vay và cách xử lý thất bại. Những chi tiết này phân biệt một kiểm định có thể tái lập với biểu đồ chỉ trông như đang cho thấy hội tụ.
Bài gốc của Engle và Granger về biểu diễn, ước lượng và kiểm định phát triển mối liên hệ giữa đồng liên kết và hiệu chỉnh sai số. Phillips và Ouliaris xây dựng lý thuyết tiệm cận cho kiểm định đồng liên kết dựa trên phần dư. Nghiên cứu giá trị tới hạn của MacKinnon giải thích các giá trị theo mặt đáp ứng phụ thuộc kích thước mẫu và đặc tả kiểm định. Agiakloglou và Newbold xem xét cấu trúc độ trễ trong kiểm định Dickey–Fuller tăng cường90022-Q). Với hệ thống có thể có nhiều quan hệ, tham khảo phân tích vectơ đồng liên kết của Johansen90041-3). Các hướng dẫn liên quan giải thích đồng liên kết và tương quan trong giao dịch cặp, nghiệm đơn vị và hồi quy về trung bình, và local projection cho phản ứng xung.
Câu hỏi thường gặp
Q1Có thể dùng giá trị tới hạn ADF thông thường cho phần dư ước lượng không?
Không. Ước lượng quan hệ dài hạn trước làm thay đổi phân phối không của kiểm định phần dư. Hãy dùng giá trị phù hợp với đặc tả Engle–Granger đã chọn.
Q2Kết quả Engle–Granger có ý nghĩa có chứng minh một cặp sẽ hội tụ không?
Không. Đó là bằng chứng cho thấy tổ hợp ước lượng dừng dưới giả định và mẫu kiểm định. Điểm gãy, sai số ước lượng và dữ liệu mới có thể làm quan hệ thay đổi.
Q3Khi nào nên dùng Johansen?
Khi hệ thống có hơn hai biến hoặc có thể tồn tại nhiều quan hệ đồng liên kết, kiểm định hạng hệ thống như Johansen giải đáp câu hỏi khác với một quan hệ dựa trên phần dư.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Bước thứ hai của quy trình Engle–Granger cổ điển là gì?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Đọc hướng dẫn chuyên sâuMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Đọc hướng dẫn chuyên sâu