

Kiểm định Chow về điểm gãy cấu trúc trong hồi quy
Tìm hiểu kiểm định Chow so sánh điều gì, cách tính thống kê F, vì sao cần xác định trước ngày gãy và những giả định nào quan trọng với chuỗi thời gian tài chính.
Trong hướng dẫn nàyKiểm định Chow kiểm tra điều gì
Tóm tắt ngắn
Kiểm định Chow hỏi liệu các hệ số hồi quy có giống nhau giữa hai nhóm được chia bởi một ngày gãy xác định hay không. Kiểm định so sánh mô hình gộp, vốn buộc các hệ số bằng nhau, với hai hồi quy riêng cho từng nhóm. Theo các giả định của nó, kiểm định F cổ điển có thể bác bỏ tính ổn định của hệ số; nó không tìm ngày gãy chưa biết, không giải thích nguyên nhân hệ số thay đổi và không chứng minh một chiến lược giao dịch có lãi.
Kiểm định Chow kiểm tra điều gì
Hồi quy trên một mẫu dài có thể che khuất sự thay đổi trong mối quan hệ giữa kết quả và các biến dự báo. Chẳng hạn, mức độ tiếp xúc ước tính của danh mục với lợi suất thị trường rộng có thể khác nhau trước và sau khi cấu trúc thị trường thay đổi. Kiểm định Chow chuyển câu hỏi đó thành một giả thuyết chung về các hệ số hồi quy ở hai phía của ngày được xác định.
Giả sử mô hình có k hệ số, bao gồm hệ số chặn. Giả thuyết không cho rằng vectơ hệ số trước và sau điểm gãy bằng nhau; giả thuyết đối cho rằng ít nhất một hệ số được kiểm định khác nhau. Bài báo nền tảng năm 1960 của Gregory Chow đặt vấn đề này thành kiểm định tính bằng nhau giữa các tập hệ số của hai hồi quy tuyến tính: bài báo của Chow.
“Điểm gãy cấu trúc” ở đây chỉ sự thay đổi trong quan hệ có điều kiện mà mô hình được chọn biểu diễn. Kiểm định không cho thấy mọi phần của quá trình sinh dữ liệu đều thay đổi, cũng không xác định nguyên nhân. Bác bỏ là bằng chứng chống lại ràng buộc ổn định được kiểm tra đối với mẫu, mô hình và ngày đã chọn. Không bác bỏ không chứng minh quan hệ sẽ ổn định mãi mãi.
Biểu diễn thay đổi nghi vấn bằng các ràng buộc hệ số
Gọi y là kết quả và x là vectơ gồm hệ số chặn cùng các biến giải thích được đưa vào. Hồi quy gộp áp đặt một vectơ hệ số duy nhất cho toàn bộ mẫu. Để cho phép hệ số thay đổi sau ngày gãy, đặt D bằng 0 trước điểm gãy và bằng 1 sau đó, rồi tương tác D với từng biến hồi quy: y = x′β + D·x′δ + u. Vectơ trước điểm gãy là β; sau đó là β + δ.
Giả thuyết không về ổn định đầy đủ là H₀: δ = 0, tức ràng buộc chung lên hệ số chặn và mọi hệ số góc trong mô hình đã chỉ định. Nếu có một hệ số chặn và hai biến dự báo thì k = 3. Nếu câu hỏi chỉ liên quan đến beta thị trường, hãy chỉ kiểm định tương tác gắn với lợi suất thị trường; đừng âm thầm biến câu hỏi hẹp hơn này thành kiểm định mọi hệ số.
Dạng tương tác giải thích phép tính hồi quy chia nhóm kiểm tra điều gì. Hồi quy gộp là mô hình bị ràng buộc, buộc hệ số trước và sau điểm gãy bằng nhau. Hai hồi quy riêng là mô hình không bị ràng buộc, ước lượng độc lập vectơ hệ số của mỗi nhóm. Với cùng quan sát, biến hồi quy và ràng buộc, hai cách tiếp cận kiểm định cùng giả thuyết bằng nhau đầy đủ.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
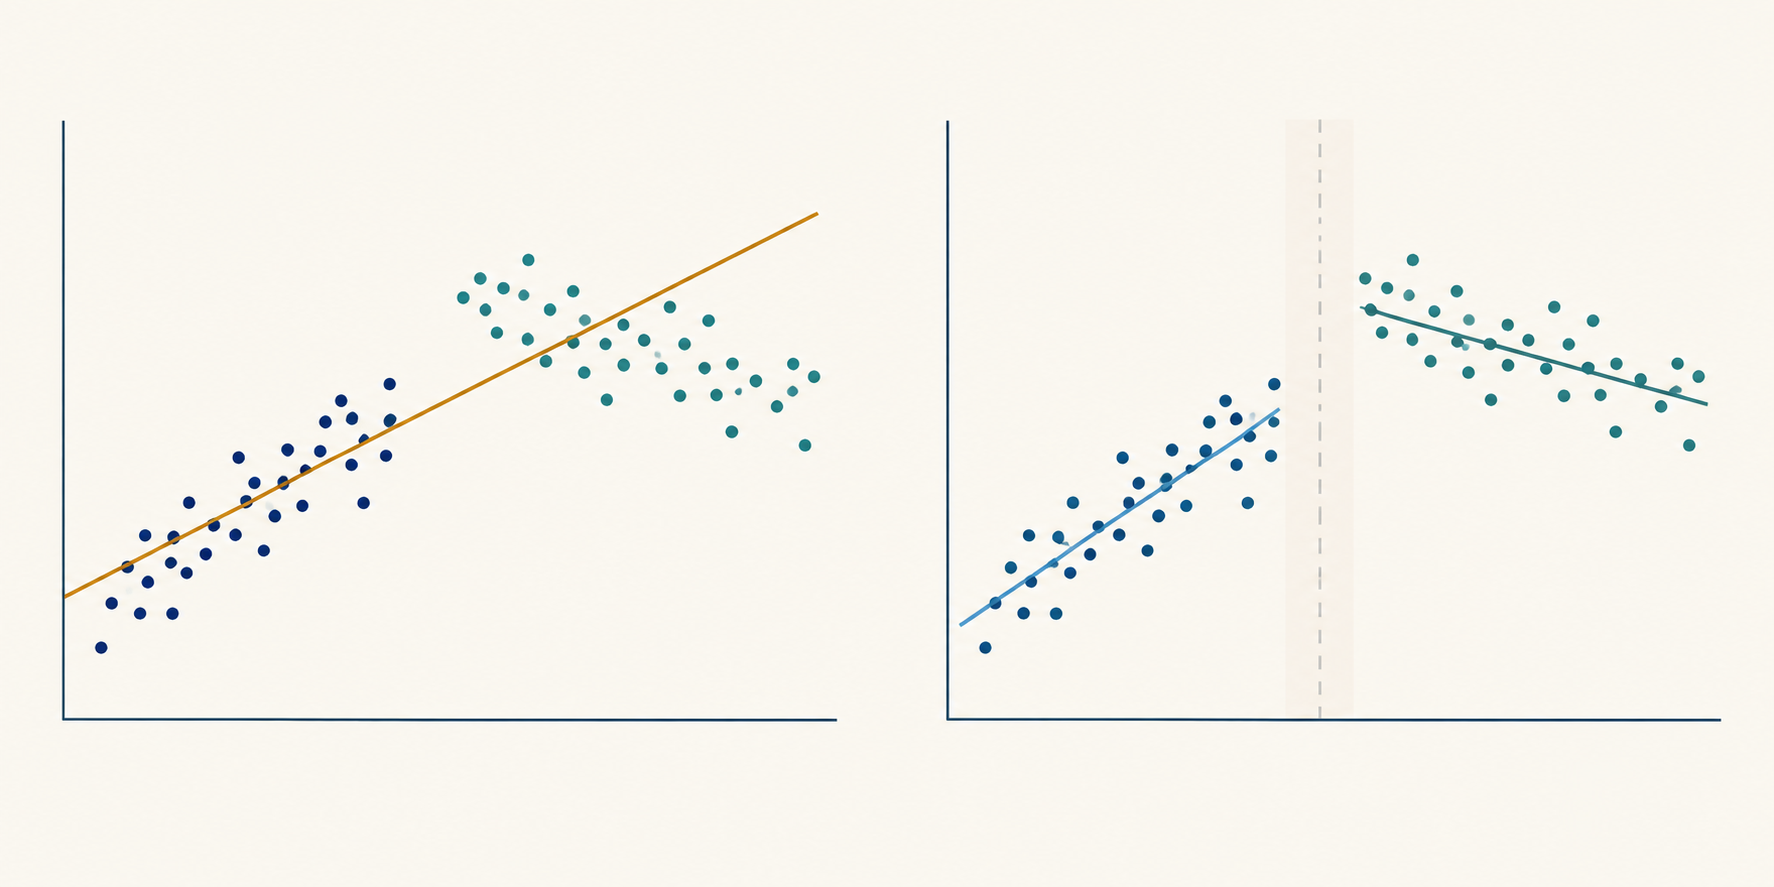
Xác định ngày gãy trước khi tìm kết quả thuận lợi
Thiết lập Chow cổ điển xem ngày gãy là giá trị đã biết. Ngày đó có thể dựa trên thay đổi quy tắc bên ngoài, sửa đổi hợp đồng đã biết, thay đổi định nghĩa dữ liệu hoặc một sự kiện khác có thời điểm được xác định độc lập với kết quả. Nghiên cứu cũng cần nêu cách phân loại các quan sát đúng vào ngày đó và cách đồng bộ lợi suất, thời điểm công bố và phiên giao dịch.
Kiểm định Chow với ngày cố định biểu diễn một thay đổi đột ngột. Một quy tắc được công bố có thể được dự đoán trước khi chính thức có hiệu lực, quá trình triển khai có thể theo từng giai đoạn, hoặc điều kiện giao dịch có thể thay đổi nhiều lần. Hãy phân biệt ngày công bố, ngày có hiệu lực và ngày thực thi thực tế theo cơ chế có thể làm thay đổi mối quan hệ được đo. Nếu câu hỏi được xác định trước dự kiến phản ứng từ từ, dạng ramp hoặc tương tác phân bố có thể phù hợp hơn một biến chỉ báo bậc đơn. Chọn dạng sau khi so sánh dạng nào tạo p-value nhỏ nhất sẽ phát sinh thêm một lần tìm kiếm.
Nếu nhà nghiên cứu thử nhiều ngày rồi báo cáo ngày có thống kê F lớn nhất, thống kê được báo cáo đã được chọn dựa trên dữ liệu. Phân phối F thông thường cho một ngày cố định không tính đến việc chọn đó. Lặp lại kiểm định trên nhiều tài sản, kết quả, cửa sổ mẫu hoặc tập biến dự báo tạo ra vấn đề tương tự: kết quả nổi bật nhất có thể phần nào phản ánh quá trình tìm kiếm.
Khi chưa biết điểm gãy, hãy dùng phương pháp được thiết kế cho câu hỏi đó. Nghiên cứu của Andrews về sự bất ổn tham số với điểm gãy chưa biết cho thấy phân phối không theo giả thuyết chuẩn không phải phân phối chuẩn; các giá trị tới hạn không đơn giản là ngưỡng F Chow cố định thông thường. Với nhiều điểm gãy chưa biết, Bai và Perron phát triển các quy trình kiểm định và ước lượng nhiều ngày gãy. Các phương pháp này có giả định và lựa chọn cắt tỉa mẫu riêng, nên không phải cách sửa tự động cho mọi chuỗi thời gian. Xem Andrews (1993) và Bai và Perron (1998).
Tính thống kê F cổ điển
Ước lượng một hồi quy gộp và ghi lại tổng bình phương phần dư SSRₚ. Sau đó ước lượng hồi quy ở mỗi phía của ngày đã xác định và ghi SSR₁, SSR₂. Khi toàn bộ vectơ hệ số có thể thay đổi, thống kê cổ điển là F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ và n₂ là số quan sát ở mỗi nhóm; k là số hệ số ước lượng trong từng nhóm, bao gồm hệ số chặn.
Tử số đo phần sai số bình phương tăng thêm của mô hình gộp khi áp đặt k ràng buộc bằng nhau, chia cho số ràng buộc. Mẫu số ước lượng phương sai phần dư chung bằng bậc tự do phần dư của mô hình chia nhóm. Phân phối tham chiếu là F với k bậc tự do ở tử số và n₁ + n₂ − 2k ở mẫu số. Mỗi hồi quy riêng phải có đủ thông tin độc lập để ước lượng k hệ số; nếu ma trận thiết kế thiếu hạng thì phép so sánh không sử dụng được.
Công thức này kiểm định đồng thời cả k hệ số theo điều kiện cổ điển của mô hình tuyến tính, gồm sai số độc lập, phân phối chuẩn và có cùng phương sai ở hai nhóm. Nếu chỉ kiểm định q ràng buộc, hãy dùng kiểm định F chung hợp lệ giữa mô hình bị ràng buộc và không bị ràng buộc với q bậc tự do ở tử số. Đừng thay q vào công thức SSR đầy đủ trong khi giữ nguyên mô hình. Trong thiết kế có tương tác, kiểm định Wald chung là cách tổng quát để biểu diễn các ràng buộc.
Thực hiện một ví dụ tài chính giả định
Giả sử nhà nghiên cứu muốn biết mối quan hệ giữa lợi suất tuần của danh mục, một yếu tố thị trường và một yếu tố rủi ro thứ hai có thay đổi sau ngày đã chọn trước do một thay đổi quy tắc giao dịch giả định hay không. Mô hình có hệ số chặn và hai hệ số góc, nên k = 3; có n₁ = 80 quan sát trước ngày đó và n₂ = 100 quan sát sau. Tất cả số liệu đều được giả định, không phải ước lượng thị trường.
Giả sử hồi quy gộp có SSRₚ = 360 điểm cơ bản bình phương, còn hai hồi quy riêng có SSR₁ = 130 và SSR₂ = 150. Phần tăng do ràng buộc gộp là 360 − 130 − 150 = 80; tử số bằng 80 / 3 = 26,67. Bậc tự do phần dư của mô hình chia nhóm là 80 + 100 − 2 × 3 = 174, nên mẫu số bằng 280 / 174 ≈ 1,609. Ta có F(3, 174) ≈ 16,57, với p-value đuôi trên thông thường khoảng 1,6 × 10⁻⁹ theo các giả định cổ điển đã nêu. Giá trị tới hạn 5% xấp xỉ 2,66, do đó phép tính giả định này bác bỏ giả thuyết ổn định đầy đủ.
Kết luận được giới hạn có chủ ý: nếu mô hình và điều kiện sai số phù hợp, ít nhất một hệ số khác nhau giữa hai mẫu. Thống kê không cho biết beta thị trường tăng hay giảm; cần xem các ước lượng và độ bất định của chúng. Kết quả không chứng minh thay đổi quy tắc gây ra khác biệt, cũng không tự nó cho biết lợi suất kỳ vọng sau điểm gãy, dự báo có thể thực thi hoặc hiệu quả ròng của chiến lược.
Diễn giải mối quan hệ nào đã thay đổi
Dịch chuyển hệ số chặn có thể có nghĩa là trung bình có điều kiện của y đã thay đổi sau khi kiểm soát các biến dự báo được đưa vào. Thay đổi hệ số góc có thể cho thấy phản ứng ước lượng của kết quả đối với một biến dự báo đã thay đổi. Kiểm định Chow đầy đủ kết hợp hai khả năng này. Bác bỏ cho biết dữ liệu không ủng hộ sự bằng nhau của vectơ hệ số đã kiểm định; muốn xác định hệ số nào chịu trách nhiệm, hãy xem các ước lượng và ràng buộc bổ sung được thiết lập đúng.
Kiểm định riêng từng hệ số không thay thế kiểm định chung. Một số thay đổi vừa phải có thể cùng nhau không phù hợp với giả thuyết bằng nhau dù không kiểm định riêng lẻ nào có kết luận quyết định. Ngược lại, một hệ số riêng có ý nghĩa sau khi đã xem xét nhiều thành phần có thể là kết quả của kiểm định nhiều lần. Hãy nêu giả thuyết chung trước, rồi báo cáo ước lượng, khoảng tin cậy và các chênh lệch có ý nghĩa kinh tế trả lời câu hỏi nghiên cứu.
Kiểm định Chow cũng khác với phân tích chuỗi thời gian gián đoạn. Phương pháp sau mô hình hóa xu hướng trước can thiệp và ước lượng thay đổi mức và/hoặc xu hướng so với đường đi đó. Chow hỏi liệu các hệ số hồi quy được chỉ định có bằng nhau giữa hai nhóm hay không; tự nó không xây dựng phản thực tế của can thiệp. Điểm gãy gần một sự kiện cũng có thể phản ánh cú sốc đồng thời khác, thay đổi thành phần mẫu hoặc sửa đổi phép đo. Hướng dẫn chuỗi thời gian gián đoạn trình bày đường đi của can thiệp; chỉ riêng chênh lệch hệ số không xác định quan hệ nhân quả.
Để xem tổng quan thiết kế chuỗi thời gian gián đoạn, xem bài tổng quan của Bernal, Cummins và Gasparrini.
Kiểm tra giả định sai số trong chuỗi thời gian tài chính
Phân phối F đơn giản của Chow có thể gây hiểu nhầm nếu sai số có tự tương quan, phương sai thay đổi hoặc không phù hợp với mô hình phương sai chung theo cách khác. Lợi suất tài chính thường có phương sai có điều kiện thay đổi; các quan sát liền kề có thể cùng chịu thông tin hoặc cú sốc, còn các quan sát quanh thời điểm thị trường đóng cửa có thể mang ý nghĩa khác các phiên liên tiếp thông thường. Một điểm gãy trông hợp lý trên biểu đồ không làm cho các giả định sai số cổ điển trở thành đúng.
Hãy tách thay đổi trong quan hệ trung bình có điều kiện khỏi thay đổi phương sai phần dư. Nếu hệ số góc ổn định nhưng phương sai sai số khác nhau giữa các chế độ, giả định phương sai chung không còn đúng; thống kê cổ điển dựa trên SSR chia nhóm khi đó có thể trông như bằng chứng về hệ số bất ổn vì lý do sai. Ngược lại, ước lượng hiệp phương sai vững điều chỉnh cách tính độ bất định nhưng tự nó không kiểm định sự ổn định của hệ số. Hãy xem các ràng buộc tương tác và quy mô phần dư là hai câu hỏi chẩn đoán riêng.
Một lựa chọn là biểu diễn điểm gãy bằng tương tác trong hồi quy gộp và kiểm định các ràng buộc hệ số đã chọn bằng ước lượng hiệp phương sai phù hợp với dữ liệu. Ước lượng hiệp phương sai nhất quán với phương sai thay đổi của White xử lý kiểu phương sai khác công thức cổ điển; ước lượng HAC của Newey–West cho phép phương sai thay đổi và tự tương quan theo các điều kiện của nó. Những phương pháp này không giữ nguyên chính xác phân phối F cổ điển trong mẫu hữu hạn. Thống kê Wald vững thường dựa trên xấp xỉ tiệm cận; cần giải thích lựa chọn độ trễ hoặc băng thông. Xem White và Newey–West.
Ước lượng hiệp phương sai vững không khắc phục biến dự báo bị bỏ sót, dạng hàm không phù hợp, biến hồi quy nội sinh, ngày gãy được chọn từ chính chuỗi kết quả hoặc quá ít quan sát ở một chế độ. Hãy kiểm tra sự phụ thuộc của phần dư, thay đổi phương sai, quan sát có ảnh hưởng và độ nhạy với các cửa sổ có thể bảo vệ được. Nếu biến phụ thuộc hoặc biến hồi quy không dừng, hãy xác định hồi quy thể hiện điều gì trước khi xem thống kê gãy có ý nghĩa là bằng chứng đáng tin cậy về một quan hệ ổn định.
Báo cáo kiểm định mà không biến nó thành tuyên bố về giao dịch
Một báo cáo có thể tái lập cần nêu kết quả, biến dự báo, phép biến đổi, tần suất mẫu, số quan sát ở mỗi phía, quy tắc chính xác để xác định ngày và mọi ràng buộc hệ số. Với phép tính cổ điển, hãy cung cấp SSR gộp và riêng, k, bậc tự do, thống kê F, p-value và giả định sai số. Với kiểm định tương tác vững, hãy nêu ước lượng hiệp phương sai, lựa chọn hiệu chỉnh và liệu suy luận dựa trên phân phối mẫu hữu hạn hay xấp xỉ tiệm cận.
Hãy trình bày ước lượng hệ số trước và sau điểm gãy cùng độ bất định, không chỉ kết luận bác bỏ. Giải thích chênh lệch có ý nghĩa kinh tế hay không, có còn tồn tại với các cửa sổ và định nghĩa biến dự báo thay thế hợp lý hay không, và ngày gãy đã được xác định trước hay tìm kiếm. Điểm gãy có thể dẫn đến xem xét lại hoặc ước lượng lại mô hình hay thiết lập quy tắc giám sát, nhưng không chứng minh rằng cần đổi chiến lược hoặc chiến lược mới sẽ hoạt động.
Trong ứng dụng dự báo hoặc giao dịch, hãy đánh giá phản ứng chỉ bằng thông tin sẵn có tại từng thời điểm ra quyết định trong quá khứ. So sánh dự báo hoặc kết quả danh mục ngoài mẫu với chuẩn đối chiếu rõ ràng, đồng thời tính vòng quay, chênh lệch giá, phí, chi phí vốn nếu có và giới hạn năng lực. Điểm gãy có ý nghĩa trong mẫu là chẩn đoán độ ổn định mô hình, không phải bằng chứng về alpha tương lai. Tiếp tục với hướng dẫn OLS về diễn giải hệ số và hướng dẫn sai số chuẩn vững về suy luận khi sai số phụ thuộc.
Câu hỏi thường gặp
Q1Kiểm định Chow có tìm ra ngày gãy không?
Không. Kiểm định cơ bản đánh giá ngày được cung cấp. Tìm ngày chưa biết cần một quy trình tính đến việc tìm kiếm và sử dụng giá trị tới hạn phù hợp.
Q2Kiểm định Chow có ý nghĩa có chứng minh một sự kiện đã làm thay đổi mối quan hệ thị trường không?
Không. Nó bác bỏ ràng buộc bằng nhau của hệ số đối với mô hình và mẫu được chọn. Một sự kiện khác, thay đổi cách đo hoặc thay đổi thành phần mẫu có thể giải thích khác biệt.
Q3Tôi có thể dùng công thức F Chow tiêu chuẩn cho lợi suất tài chính hằng ngày không?
Chỉ khi các giả định sai số của mô hình có thể bảo vệ được. Phụ thuộc chuỗi hoặc phương sai thay đổi có thể làm phân phối F thông thường không đáng tin. Kiểm định Wald vững với tương tác có thể phù hợp hơn, nhưng vẫn có điều kiện riêng và không giải quyết đặc tả sai hay việc chọn ngày.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Giả thuyết không đầy đủ trong kiểm định Chow với ngày cố định là gì?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Đọc hướng dẫn chuyên sâuMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Đọc hướng dẫn chuyên sâuCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Đọc hướng dẫn chuyên sâu