

Nghiên cứu sự kiện tài chính: lợi suất bất thường và CAR
Giải thích thời điểm sự kiện, cửa sổ ước lượng và cửa sổ sự kiện, mô hình thị trường, AR, CAR, CAAR, phương sai do sự kiện và phụ thuộc giữa các sự kiện đồng thời
Trong hướng dẫn nàyNghiên cứu sự kiện trả lời câu hỏi nào?
Tóm tắt ngắn
Nghiên cứu sự kiện so sánh lợi suất quanh một thông báo với dự báo từ mô hình chuẩn. CAR cộng các lợi suất bất thường trong cửa sổ đã chọn nên phụ thuộc vào mô hình. Hãy xác định trước thời điểm và cửa sổ; riêng CAR không chứng minh quan hệ nhân quả hay tạo thành tín hiệu giao dịch.
Nghiên cứu sự kiện trả lời câu hỏi nào?
Nghiên cứu sự kiện tài chính mô tả lợi suất tài sản lệch bao nhiêu so với chuẩn đã chọn quanh một sự kiện như công bố kết quả, thay đổi quy định hay thông báo sáp nhập. Câu hỏi chính xác không đơn giản là “tin tức có làm giá biến động không”, mà là “trong cửa sổ sự kiện xác định, lợi suất bất thường quan sát được so với dự báo của mô hình đã chọn là bao nhiêu”.
Lợi suất thực tế còn phản ánh biến động chung của thị trường. Mô hình chuẩn giúp tách phần này ra, nhưng phần dư không tự động trở thành tác động của riêng sự kiện. Bài tổng quan của MacKinlay hệ thống hóa thiết kế, lợi suất bất thường và suy luận của nghiên cứu sự kiện (MacKinlay, 1997).
Xác định ngày sự kiện và t=0
t=0 là phiên giao dịch gắn với thời điểm sự kiện theo giờ địa phương của sở giao dịch liên quan. Với dữ liệu ngày, ngày số không là một phiên giao dịch chứ không nhất thiết là ngày lịch ghi trên thông báo. Cần ghi lại múi giờ, giờ giao dịch, ngày nghỉ và phiên rút ngắn.
Nếu thông báo phát hành sau giờ đóng cửa, nghiên cứu lợi suất giá đóng cửa hằng ngày có thể gán phiên kế tiếp làm t=0. Nghiên cứu phản ứng ngay trong giao dịch ngoài giờ cần dữ liệu giá và quy ước thời gian khác. Nêu rõ mốc là lúc công bố, lúc quyết định có hiệu lực hay lúc nhà đầu tư có thể giao dịch đầu tiên; đồng thời xem xét khả năng thị trường đã dự đoán tin.
Tách cửa sổ ước lượng khỏi cửa sổ sự kiện
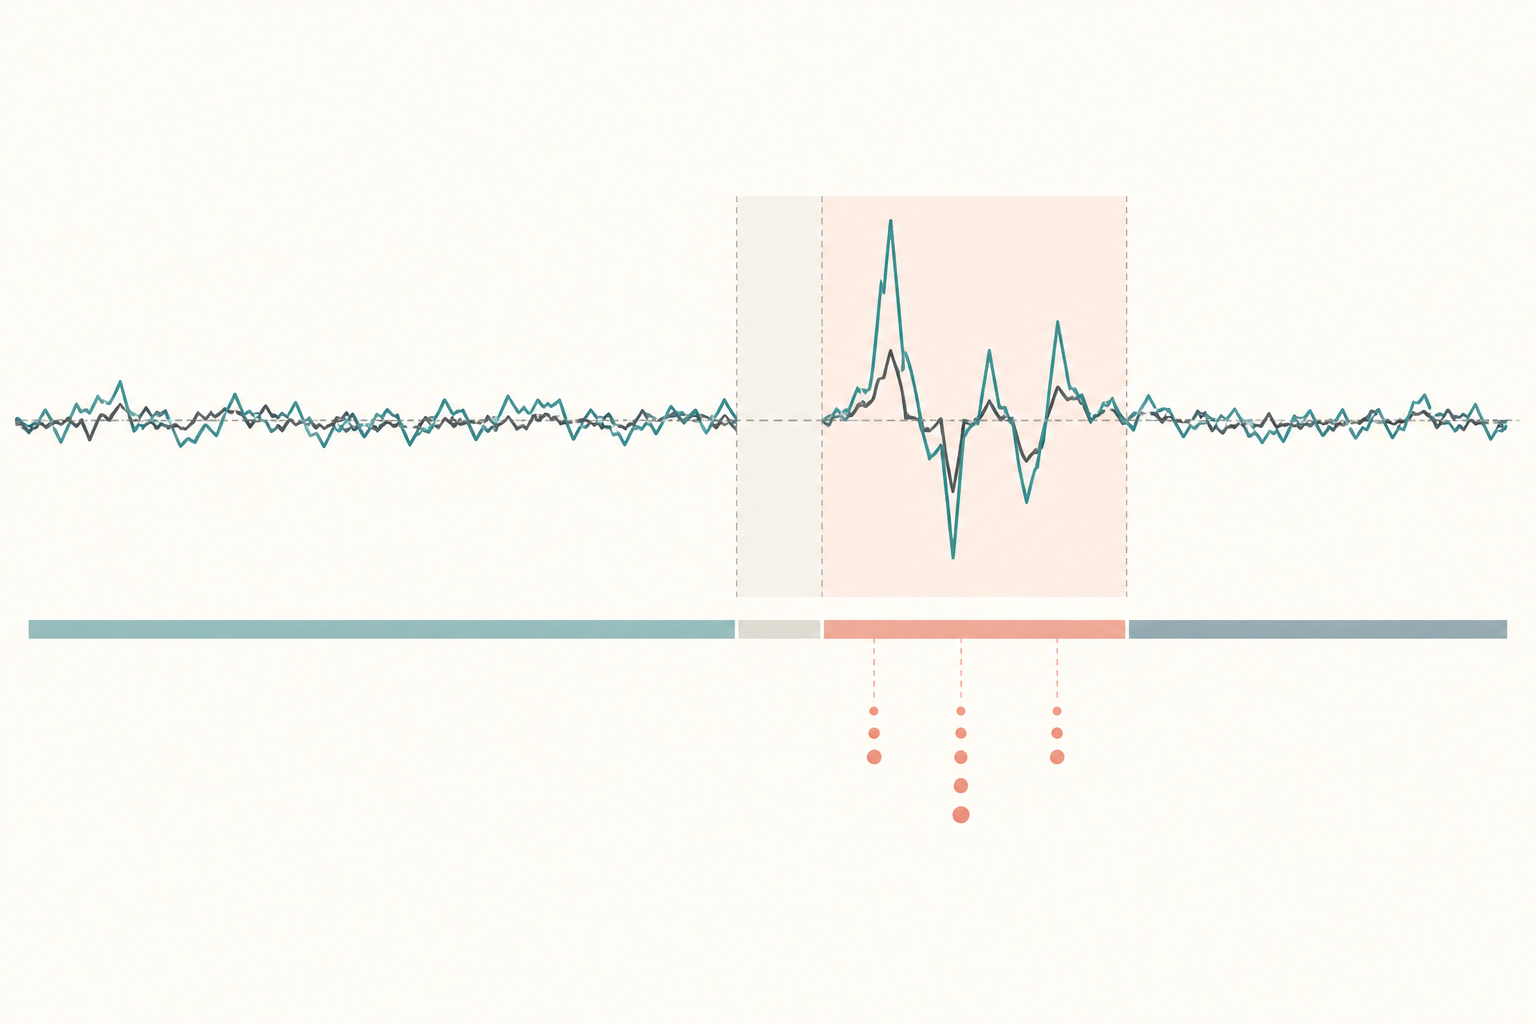
Cửa sổ ước lượng dùng các lợi suất được cho là chưa chịu ảnh hưởng của sự kiện để ước lượng hệ số mô hình chuẩn. Chẳng hạn, có thể lấy các phiên từ −250 đến −30 trước sự kiện. Cửa sổ này không được chồng lên cửa sổ sự kiện. Nếu có nguy cơ rò rỉ thông tin, hãy giải thích vì sao kết thúc cửa sổ ước lượng sớm hơn.
Chọn riêng cửa sổ sự kiện, ví dụ [−1,+1], để bao quát phản ứng trước và sau thông báo. Cửa sổ dài hơn có thể bắt được điều chỉnh chậm nhưng cũng dễ chứa tin khác và yếu tố gây nhiễu. Brown và Warner bàn về các lựa chọn trong nghiên cứu sự kiện với lợi suất ngày (Brown & Warner, 198590042-X)). Nếu thử nhiều cửa sổ, hãy trình bày như phân tích độ nhạy thay vì chọn hồi cứu kết quả thuận lợi nhất.
Tính AR và CAR
Trong mô hình thị trường, dùng cửa sổ ước lượng để ước lượng hằng số αᵢ và độ nhạy thị trường βᵢ của chứng khoán i. Lợi suất dự báo tại ngày sự kiện là R̂ᵢ,ₜ = αᵢ + βᵢRₘ,ₜ. Lợi suất bất thường được tính bằng ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ.
Lợi suất bất thường tích lũy trong cửa sổ [t₁,t₂] là CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ. Đây là tổng số học của lợi suất qua các phiên, không phải lợi suất kép của chiến lược mua và nắm giữ. Hãy nhất quán về đơn vị và ghi rõ kết quả theo phần trăm hoặc điểm phần trăm.
Ví dụ mô hình thị trường trong ba phiên
Toàn bộ số liệu và phép tính trong ví dụ dưới đây đều là giả định. Giả sử α ước lượng là 0,10% và β là 1,20. Lợi suất dự báo mỗi phiên bằng α cộng β nhân lợi suất thị trường; AR bằng lợi suất thực tế trừ đi dự báo.
| Phiên | Lợi suất thị trường | Thực tế | Dự báo | AR |
|---|---|---|---|---|
| −1 | 1,00% | 2,00% | 1,30% | +0,70 điểm % |
| 0 | −0,50% | −1,00% | −0,50% | −0,50 điểm % |
| +1 | 0,25% | 1,10% | 0,40% | +0,70 điểm % |
Do đó CAR[−1,+1] = +0,70 − 0,50 + 0,70 = +0,90 điểm phần trăm. Trong cửa sổ này, lợi suất quan sát cao hơn dự báo của mô hình 0,90 điểm phần trăm. Thay mô hình chuẩn hoặc cửa sổ ước lượng có thể làm thay đổi kết quả.
AAR và CAAR khác với lợi suất kép
Với N sự kiện có đủ cùng ngày tương đối, AARₜ = (1/N)Σᵢ ARᵢ,ₜ là lợi suất bất thường trung bình giữa các sự kiện tại ngày t. CAAR[t₁,t₂] = Σₜ₌ₜ₁ᵗ² AARₜ cộng các giá trị trung bình qua cửa sổ. Khi dữ liệu cân bằng, CAAR bằng trung bình CAR của từng sự kiện. Nếu số sự kiện quan sát được thay đổi theo ngày vì thiếu dữ liệu, cần báo cáo Nₜ của mỗi giá trị trung bình.
Ví dụ chỉ mang tính toán học: CAR của lợi suất bất thường +10% và −10% bằng 0%, nhưng ghép lãi theo đúng thứ tự cho kết quả (1,10×0,90)−1 = −1%. CAR là thống kê tổng hợp mức lệch bất thường, không mô phỏng lợi nhuận mua và nắm giữ.
Suy luận cần xét phương sai và sự phụ thuộc
Phương sai phần dư có thể tăng khi sự kiện xảy ra. Bỏ qua phương sai do sự kiện có thể làm sai lệch kiểm định và sai số chuẩn. Boehmer và cộng sự xem xét các kiểm định có tính đến thay đổi phương sai quanh sự kiện (Boehmer, Musumeci & Poulsen, 199190032-F)).
Nếu nhiều công ty cùng công bố trong một ngày, lợi suất bất thường có thể tương quan giữa các sự kiện. Sai số chuẩn giả định các sự kiện độc lập có thể đánh giá thấp độ bất định. Kolari và Pynnönen nghiên cứu kiểm định khi có tương quan giữa các sự kiện (Kolari & Pynnönen, 2010). Cũng cần cân nhắc mẫu nhỏ, ngoại lệ, phụ thuộc chuỗi và việc thử nhiều cửa sổ; hãy nêu rõ kiểm định và cấu trúc phụ thuộc được giả định.
Diễn giải và báo cáo sao cho có thể kiểm tra
CAR là tổng mức lệch tương đối so với mô hình chuẩn và cửa sổ đã chọn. CAR có ý nghĩa thống kê có thể không phù hợp với giá trị không theo giả định của phép kiểm định, nhưng không chứng minh sự kiện gây ra kết quả và bản thân nó không phải tín hiệu giao dịch. Thị trường dự đoán trước, thông báo đồng thời, tin vĩ mô, chọn mẫu và sai đặc tả mô hình là những cách giải thích khác.
Báo cáo thời gian địa phương và sở giao dịch, mẫu, sự kiện và cửa sổ, giai đoạn ước lượng, chuẩn thị trường, cách ước lượng hệ số, AR/CAR, sai số chuẩn, kiểm định, dữ liệu thiếu và kiểm tra độ vững. Để xem giới hạn của diễn giải nhân quả, tham khảo hướng dẫn tương quan và nhân quả cùng hệ số và giả định OLS. “Nghiên cứu sự kiện” theo nghĩa hệ số thời gian sự kiện trong dữ liệu bảng chính sách là phương pháp khác, được phân biệt trong hướng dẫn sai biệt-kép.
Câu hỏi thường gặp
Q1CAR có phải lợi suất kép thực tế của cổ phiếu không?
Không. CAR cộng lợi suất bất thường trong cửa sổ; lợi suất mua và nắm giữ được tính bằng cách ghép lãi.
Q2Thông báo sau giờ đóng cửa thì ngày nào là t=0?
Với giá đóng cửa hằng ngày, phiên kế tiếp có thể là lựa chọn phù hợp. Cần căn cứ vào phản ứng muốn đo và giờ giao dịch.
Q3CAR có ý nghĩa thống kê có chứng minh tác động nhân quả không?
Không. Cần đánh giá thời điểm sự kiện, thông tin gây nhiễu, giả định mô hình và thiết kế suy luận riêng.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Phát biểu nào phù hợp nhất với hướng dẫn — Xác định ngày sự kiện và t=0?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Đọc hướng dẫn chuyên sâuMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Đọc hướng dẫn chuyên sâu