

Kiểm định CUSUM về tính ổn định hồi quy và thay đổi cấu trúc
Tìm hiểu phần dư đệ quy tạo thành đường CUSUM hồi quy như thế nào, các biên kiểm định điều gì, và kiểm định này khác Chow, CUSUM bình phương và giám sát trực tiếp ra sao.
Trong hướng dẫn nàyKiểm định CUSUM hồi quy đặt ra câu hỏi gì?
Tóm tắt ngắn
Kiểm định CUSUM hồi quy cộng dồn các phần dư đệ quy dự báo trước một bước theo thứ tự thời gian, rồi xem đường tích lũy có phù hợp với giả định hệ số ổn định hay không. Việc vượt biên là bằng chứng chống lại mô hình ổn định đã chỉ định; kết quả không xác định nguyên nhân, chứng minh một ngày gãy duy nhất hay xác lập cơ hội giao dịch.
Kiểm định CUSUM hồi quy đặt ra câu hỏi gì?
Một hồi quy có thể trông hợp lý trên toàn bộ mẫu dù mối quan hệ đã thay đổi giữa chừng. Sai số dự báo dương trong một giai đoạn và sai số âm về sau có thể triệt tiêu nhau trong bản tóm tắt thông thường của toàn mẫu. Kiểm định CUSUM hồi quy giữ nguyên thứ tự thời gian: kiểm định cộng dồn sai số dự báo đệ quy và xem đường chạy có đi quá xa so với đường kỳ vọng khi hệ số ổn định hay không.
Brown, Durbin và Evans phát triển một nhóm công cụ đánh giá tính ổn định hồi quy dựa trên phần dư đệ quy, trong đó có CUSUM và CUSUM bình phương. Các kiểm định xem xét liệu mối quan hệ hồi quy có phù hợp với giả định không đổi trong suốt mẫu hay không, theo các giả định của mô hình. Chúng không giải thích vì sao thay đổi xảy ra và khác với quy tắc CUSUM kiểm soát quy trình công nghiệp vốn cộng dồn độ lệch so với một giá trị trung bình mục tiêu được chọn riêng.
Hướng dẫn này tập trung vào CUSUM hồi quy Brown–Durbin–Evans. Phần mềm có thể dùng “CUSUM” cho nhiều thống kê khác nhau, vì vậy báo cáo cần nêu rõ chuỗi phần dư, cách chuẩn hóa, các biên và phân phối tham chiếu thay vì chỉ dựa vào tên gọi.
Tạo phần dư đệ quy mà không dùng quan sát tương lai
Viết hồi quy dưới dạng \(y_t=x_t'\beta+u_t\), trong đó \(x_t\) bao gồm hệ số chặn nếu mô hình có hệ số này, còn \(k\) là số hệ số. Bắt đầu với đủ số quan sát để ước lượng mô hình có hạng cột đầy đủ. Với mỗi quan sát sau đó, ước lượng hồi quy chỉ bằng dữ liệu đến \(t-1\), rồi dự báo \(y_t\).
Nếu \(X_{t-1}\) chứa các biến giải thích đến quan sát trước đó, phần dư đệ quy là
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
Tử số là sai số dự báo trước một bước. Mẫu số điều chỉnh độ bất định dự báo tại \(x_t\) theo đòn bẩy; bản thân nó không phải ước lượng độ biến động của thị trường. Trong mô hình tuyến tính cổ điển ổn định với biến giải thích cố định phù hợp và sai số độc lập, cùng phương sai, các phần dư đệ quy có kỳ vọng bằng không, không tương quan với nhau và có cùng phương sai sai số. Những tính chất đó là cơ sở để cộng dồn chúng. Chúng không tự động đúng chỉ vì phương trình được ước lượng bằng bình phương tối thiểu.
Các quan sát ban đầu dùng để xác định hệ số; chúng không phải chuỗi phần dư ngoài mẫu từ quy trình đệ quy này. Nếu ma trận thiết kế ban đầu gần suy biến, các dự báo về sau cũng có thể không ổn định. Hãy nêu mẫu ban đầu, các biến giải thích được đưa vào và mọi phép biến đổi, vì mỗi lựa chọn đều làm thay đổi đường phần dư và câu hỏi được kiểm định.
Cộng dồn sai số có dấu và so sánh đường đi với biên kiểm định
Gọi \(\hat\sigma\) là ước lượng quy mô được dùng trong cách triển khai đã chọn. Đường tích lũy đến quan sát \(r\) có thể viết là
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
Dưới giả thuyết không về tính ổn định, các đổi mới dương và âm được kỳ vọng cân bằng theo thời gian, ngoại trừ dao động lấy mẫu. Đường được vẽ sẽ được so sánh với các biên tới hạn suy ra từ phân phối không của kiểm định. Nếu đường vượt biên, kiểm định bác bỏ tính bất biến của tham số ở mức đã chọn và theo các giả định của kiểm định. Cách chuẩn hóa và xây dựng biên cụ thể tùy thuộc vào cách triển khai; một dải cố định tự vẽ không thể thay thế các giá trị tới hạn tương ứng.
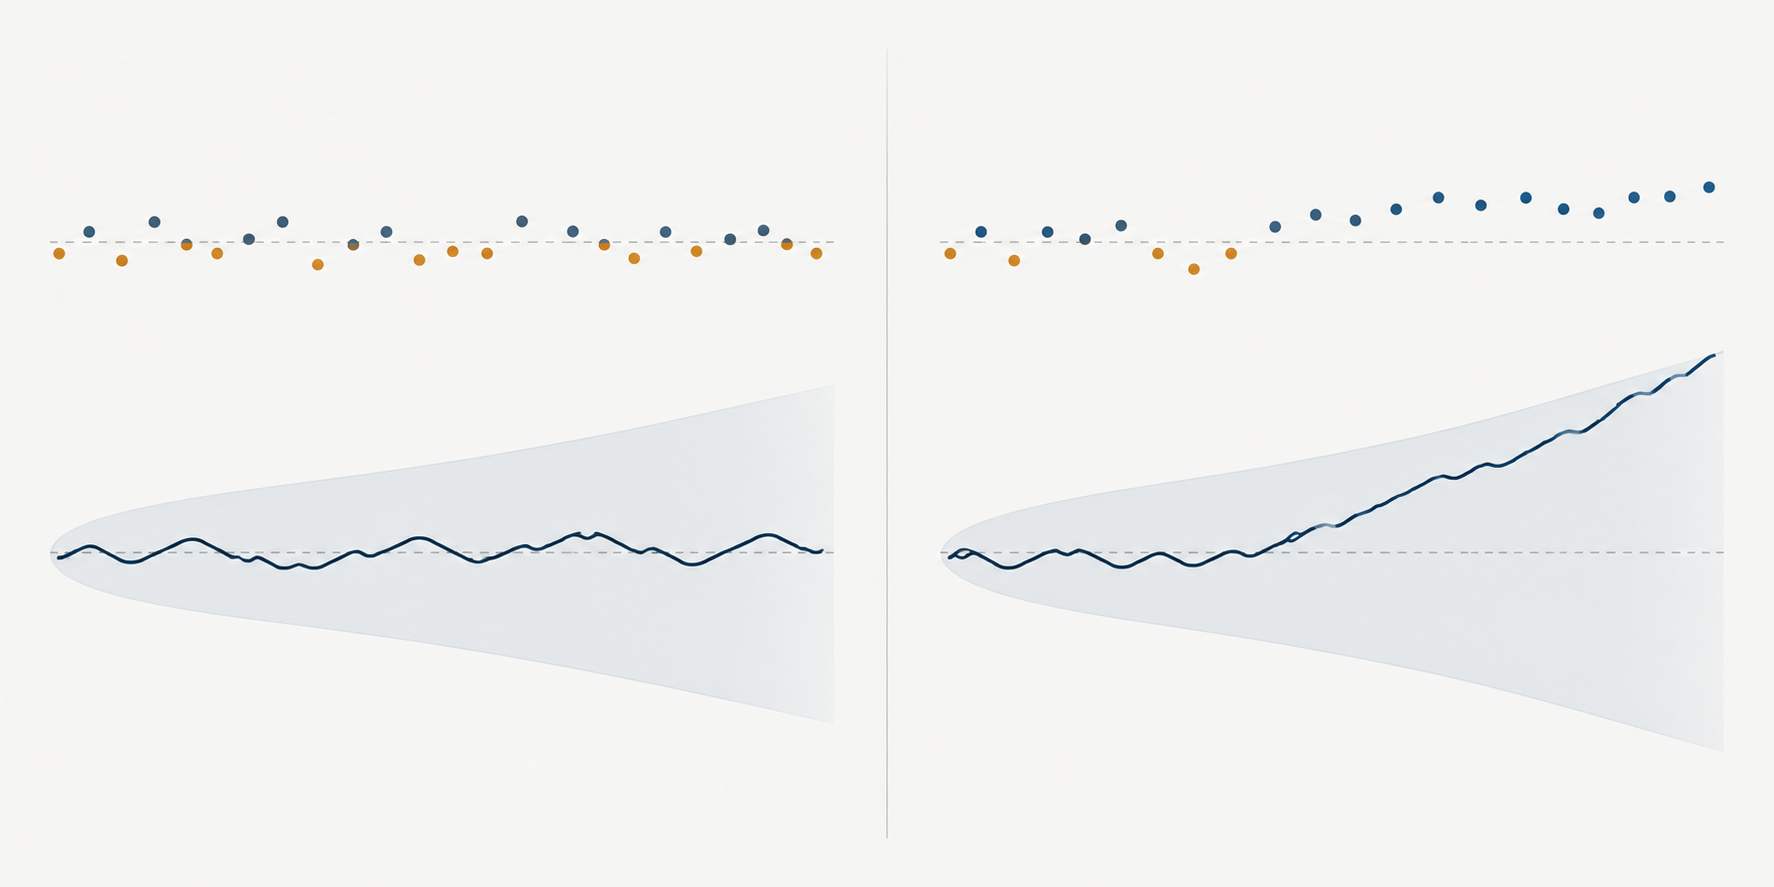
Hướng của đường giúp giải thích dạng sai số. Một chuỗi kéo dài các phần dư đệ quy dương đẩy tổng lên vì kết quả thực tế liên tục cao hơn giá trị dự báo trước đó. Một chuỗi phần dư âm đẩy đường xuống. Các sai số luân phiên có thể khiến đường ở gần mức cũ ngay cả khi từng phần dư không nhỏ. Vì vậy CUSUM sử dụng cả độ lớn lẫn thứ tự của sai số dự báo.
Khi các yếu tố khác tương tự, thay đổi hệ số chặn thường tạo ra phần dư cùng dấu. Với thay đổi hệ số góc, dấu của sai số dự báo có thể phụ thuộc vào vị trí và dấu của \(x_t\). Nếu biến giải thích dao động quanh giá trị trung bình, một phần tác động của thay đổi hệ số góc có thể triệt tiêu trong một tổng tích lũy duy nhất. Do đó, đường nằm trong biên không chứng minh rằng mọi hệ số hồi quy đều giữ nguyên; hãy xem thêm đường hệ số đệ quy, kiểm định tương tác và lực kiểm định.
Xét hai chuỗi phần dư đệ quy đã điều chỉnh quy mô mang tính giả định. Sáu giá trị \(+0.4\) tạo mức tăng tích lũy \(2.4\). Chuỗi \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) kết thúc ở mức không. Cả hai chuỗi đều có phần dư cùng độ lớn tuyệt đối, nhưng chỉ chuỗi đầu giữ hướng nhất quán. Các tổng này minh họa cơ chế; chúng không phải giá trị tới hạn, giá trị p hay bằng chứng về một tài sản thực.
Đọc CUSUM bình phương như một công cụ chẩn đoán khác
CUSUM bình phương dùng bình phương của phần dư đệ quy thay vì dấu của chúng. Dạng tỷ trọng tích lũy đơn giản là
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Với quá trình sai số ổn định có phương sai không đổi, tỷ trọng tích lũy nhìn chung tăng tương ứng với số quan sát. Một cụm phần dư bình phương lớn có thể làm đường dốc hơn; giai đoạn yên ắng có thể khiến đường thoải hơn. Brown, Durbin và Evans thảo luận cách này bên cạnh CUSUM có dấu, còn các nghiên cứu sau xem xét kiểm định CUSUM bình phương dựa trên phần dư bình phương tối thiểu thông thường.
Đừng diễn giải đường phần dư bình phương như một kiểm định thuần túy về biến động hay một lựa chọn thay thế rõ ràng cho thay đổi hệ số. Các quan sát lớn, sự dịch chuyển phương sai, trung bình có điều kiện bị đặc tả sai và hệ số hồi quy thay đổi đều có thể tác động đến đường đi. Ngược lại, CUSUM có dấu có thể được hiệu chỉnh kém khi phương sai thay đổi ngay cả khi sai số dương và âm vẫn cân bằng. Kiểm định ARCH-LM đặt câu hỏi cụ thể hơn về khả năng dự báo trong phần dư bình phương; tuy vậy, kiểm định này cũng không chẩn đoán mọi dạng biến động.
Chọn thống kê phù hợp với câu hỏi về điểm gãy
Kiểm định Chow tại một ngày cố định so sánh hệ số hồi quy ở hai phía của ngày được xác định trước. CUSUM hồi quy xem xét đường đệ quy theo thứ tự mẫu và không cần một ngày gãy duy nhất được chỉ định từ bên ngoài. Việc vượt biên không cho biết chính xác ngày bắt đầu của một thay đổi đột ngột. Độ trôi từ từ, nhiều thay đổi, chuỗi ngoại lệ hay lỗi mô hình phương sai có thể tạo ra các dạng đường khác nhau.
Khi chưa biết ngày thay đổi và mục tiêu là kiểm định chính thức một điểm gãy, Andrews phát triển các thủ tục supremum Wald, tỷ số hợp lý và nhân tử Lagrange với giá trị tới hạn phi chuẩn. Các thủ tục này tìm kiếm trên những ngày ứng viên và tính đến chính việc tìm kiếm đó. Thống kê kiểm định và giá trị tới hạn của chúng không thể thay thế các biên CUSUM Brown–Durbin–Evans. Kiểm định nhiều điểm gãy cần thủ tục và giả định bổ sung. Xem hướng dẫn kiểm định Chow để biết phép so sánh ở ngày đã chỉ định và bài viết của Andrews về điểm thay đổi chưa biết để tìm hiểu bài toán tìm kiếm rộng hơn.
Sự khác biệt này quan trọng khi nhà phân tích chạy nhiều chẩn đoán. Thử đi thử lại CUSUM, CUSUM bình phương, ngày ứng viên, biến giải thích và cửa sổ mẫu sẽ tạo ra vấn đề lựa chọn. Mức danh nghĩa của một kiểm định được chỉ định trước không cho biết xác suất có ít nhất một cảnh báo sai qua mọi lần xem xét đó. Hãy ghi lại đường hoặc thống kê được chọn trước khi xem kết quả, hoặc dùng thủ tục suy luận có tính đến việc tìm kiếm.
Phân biệt kiểm định hồi cứu với giám sát ổn định trực tiếp
Kiểm định hồi cứu đánh giá một mẫu lịch sử cố định. Quy tắc giám sát liên tục đánh giá dữ liệu mới đến sau một giai đoạn cơ sở. Áp dụng cùng một biên một lần tại mỗi quan sát mới không tự động duy trì tỷ lệ cảnh báo sai danh nghĩa; chuỗi quyết định lặp lại có cấu trúc xác suất khác.
Chu, Stinchcombe và White phát triển các thủ tục fluctuation và CUSUM để giám sát trực tiếp sau khi dùng mẫu lịch sử ước lượng mối quan hệ ổn định. Các biên giám sát của họ tính đến việc xem xét lặp lại theo điều kiện tiệm cận của bài báo. Bản thân mẫu cơ sở phải phù hợp, còn thiết kế giám sát phải xác định điều gì xảy ra sau cảnh báo, thời điểm cập nhật tham số và thời gian tiếp tục giám sát. Không nên đổi tên biểu đồ CUSUM hồi quy lịch sử thành thủ tục trực tuyến khi chưa đưa ra những lựa chọn đó.
Trong hệ thống giao dịch, cảnh báo có nghĩa là mối quan hệ giữa mô hình và dữ liệu mới có thể không còn phù hợp đủ tốt với giả định ổn định. Cảnh báo có thể kích hoạt điều tra hoặc rà soát rủi ro đã định trước. Nó không chỉ ra hệ số nào đã thay đổi, có nên đặt lệnh hay việc giảm mức phơi nhiễm có cải thiện lợi nhuận hay không. Nếu giám sát lặp lại, hãy đánh giá độ trễ phát hiện và chi phí cảnh báo sai cùng với ngưỡng thống kê.
Kiểm tra giả định trước khi đọc biểu đồ CUSUM tài chính
Phép suy ra phần dư đệ quy cổ điển giả định mối quan hệ tuyến tính được đặc tả đúng và quá trình sai số có phương sai ổn định, không có tương quan chuỗi. Chuỗi thời gian tài chính có thể vi phạm những điều kiện này do cụm biến động, đuôi dày, giá lỗi thời hoặc không đồng bộ, các chân trời lợi suất chồng lấn và thay đổi cấu trúc thị trường. Một chuỗi phần dư cùng hướng có thể phản ánh thay đổi hệ số thực, động lực bị bỏ sót, dấu thời gian sai hoặc một giai đoạn biến động làm đổi phân phối tham chiếu.
Thay bộ ước lượng hiệp phương sai sau khi khớp bình phương tối thiểu không tự động tạo ra biên CUSUM hợp lệ. Suy luận vững trước phương sai thay đổi hoặc sự phụ thuộc cần một thống kê và phân phối tham chiếu được thiết kế cho các điều kiện đó. Biểu đồ CUSUM hồi quy là công cụ chẩn đoán tính ổn định; nó không thay thế việc kiểm tra sự phụ thuộc của phần dư, kiểm định phương sai có điều kiện thay đổi hay xác thực đặc tả mô hình. Xem tiếp hướng dẫn kiểm định ARCH-LM và hướng dẫn sai số chuẩn vững khi phù hợp.
Hãy chọn khoảng lấy mẫu và lịch thị trường trước khi tạo phần dư. Lợi suất từ giá đóng cửa đến giá đóng cửa đi qua kỳ nghỉ dài không có cùng độ dài với lợi suất của một phiên thông thường. Hành động doanh nghiệp, chuyển kỳ hạn hợp đồng, quy đổi tiền tệ và quan sát bị thiếu cũng có thể tạo ra sai số dự báo trông giống sự bất ổn. Đừng điền khoảng trống hoặc căn chỉnh tài sản một cách máy móc nếu chưa giải thích quan sát của mô hình tại thời điểm \(t\) đại diện cho điều gì.
Báo cáo đủ chi tiết để người đọc tái tạo kiểm định
Nêu biến kết quả, biến giải thích, hệ số chặn, phép biến đổi, ngày lấy mẫu, tần suất, giai đoạn ước lượng ban đầu và số phần dư đệ quy. Cho biết phần dư có được chuẩn hóa theo phương sai dự báo đệ quy hay không và \(\hat\sigma\) được ước lượng như thế nào. Xác định phiên bản CUSUM hoặc CUSUM bình phương, phân phối tham chiếu, mức tới hạn, quy tắc biên và mọi giá trị mặc định của phần mềm có ảnh hưởng.
Trình bày đường hoặc thống kê cùng với hệ số đã ước lượng và chẩn đoán phần dư. Vượt biên là bằng chứng chống lại tính bất biến theo mô hình được kiểm định, không phải ước lượng nguyên nhân kinh tế hay tác động nhân quả của một sự kiện cụ thể. Nếu mục tiêu là dự báo hoặc giao dịch, hãy dùng các giai đoạn kiểm định ngoài mẫu theo thứ tự thời gian, công khai thời điểm từng cảnh báo có thể được biết và tính đến chênh lệch mua bán, tác động thị trường, phí, chi phí vay, tài trợ và vòng quay. So sánh phản ứng với chuẩn mô hình cố định. Cảnh báo về ổn định có thể thúc đẩy rà soát mô hình; nó không chứng minh quy tắc thích nghi có lợi thế.
Brown, Durbin và Evans giới thiệu các thủ tục ổn định CUSUM phần dư đệ quy và CUSUM bình phương trong bài báo năm 1975. McCabe và Harrison nghiên cứu kiểm định CUSUM bình phương dùng phần dư bình phương tối thiểu thông thường. Về điểm thay đổi chưa biết, xem Andrews (1993); về giám sát tuần tự, xem Chu, Stinchcombe và White (1996). Các hướng dẫn liên quan gồm hồi quy OLS, kiểm định Chow và cụm biến động.
Câu hỏi thường gặp
Q1Kiểm định CUSUM có xác định ngày chính xác của thay đổi cấu trúc không?
Không. Đường có thể cho thấy khi nào sai số dự báo tích lũy bắt đầu dịch chuyển kéo dài, nhưng việc vượt biên không phải ước lượng chính thức về một ngày gãy duy nhất. Các thủ tục không biết trước ngày thay đổi dùng thống kê tìm kiếm và giá trị tới hạn riêng.
Q2CUSUM bình phương có giống kiểm định cụm biến động không?
Không. Nó theo dõi tỷ trọng tích lũy của phần dư đệ quy bình phương và có thể phản ứng với nhiều dạng đặc tả sai hoặc bất ổn. Kiểm định ARCH-LM nhắm đến khả năng dự báo theo chuỗi thời gian của phần dư bình phương, theo các giả định riêng.
Q3Tôi có thể dùng lại biên CUSUM lịch sử mỗi ngày để phát cảnh báo trực tiếp không?
Không thể tự động làm vậy. Việc kiểm định lặp lại các quan sát mới làm thay đổi đặc tính cảnh báo sai. Thủ tục giám sát tuần tự cần biên được thiết kế cho nhiều lần xem xét và một giai đoạn cơ sở ổn định được xác định rõ.
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Vì sao CUSUM hồi quy dùng phần dư đệ quy?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Đọc hướng dẫn chuyên sâuCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Đọc hướng dẫn chuyên sâuMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Đọc hướng dẫn chuyên sâu