

Kiểm định Quandt–Andrews: sup-Wald cho ngày gãy chưa biết
Tìm hiểu cách kiểm định sup-Wald của Quandt–Andrews tìm một điểm gãy hồi quy chưa biết, vì sao trimming quan trọng và vì sao phân phối dưới giả thuyết không không phải phân phối F thông thường
Trong hướng dẫn nàyNgày gãy chưa biết làm thay đổi câu hỏi
Tóm tắt ngắn
Phương pháp Quandt–Andrews kiểm tra xem các hệ số hồi quy có ổn định khi ngày xảy ra một điểm gãy chưa biết hay không. Phương pháp tính thống kê tại mọi ngày được phép rồi lấy giá trị lớn nhất. Vì ngày được chọn thông qua quá trình tìm kiếm và không được xác định dưới giả thuyết không có điểm gãy, giá trị cực đại không tuân theo phân phối F thông thường cho một ngày cố định từ trước.
Ngày gãy chưa biết làm thay đổi câu hỏi
Kiểm định Chow trả lời một câu hỏi cụ thể: các hệ số hồi quy có thay đổi tại ngày được chọn trước khi xem kết quả kiểm định không? Trong nhiều ứng dụng tài chính hoặc kinh tế vĩ mô, khó có thể biện minh trước cho một ngày duy nhất. Thử nhiều ngày rồi báo cáo kết quả Chow có ý nghĩa nhất khiến việc chọn ngày trở thành một phần của kiểm định. Khi đó, các giá trị tới hạn thông thường cho một ngày không tính đến quá trình tìm kiếm.
Thủ tục hai chế độ của Quandt và khung tiệm cận sau này của Andrews xử lý vấn đề bằng cách đánh giá thống kê trên một tập các ngày gãy ứng viên. Trong hồi quy tuyến tính ứng dụng, giá trị cực đại thường được gọi là tỷ số hợp lý Quandt (QLR), sup-F hoặc sup-Wald, tùy thống kê cụ thể và cách xử lý hiệp phương sai. Andrews xây dựng các kiểm định sup-Wald, LM và dạng gần LR cho những mô hình tham số rộng hơn có điểm thay đổi chưa biết (Quandt, 1960; Andrews, 1993).
Phạm vi ở đây được giới hạn có chủ ý: kiểm tra một thay đổi có thể xảy ra trong quan hệ hồi quy đã xác định, với ngày chưa biết. Kiểm định không ước lượng số điểm gãy chưa biết, không giải thích nguyên nhân thay đổi và không xác định cơ hội giao dịch. Hướng dẫn Bai–Perron trình bày bài toán khác là mô hình hóa nhiều ngày gãy chưa biết.
Xác định hồi quy một điểm gãy và các ràng buộc cần kiểm định
Giả sử mẫu được sắp thứ tự gồm các quan sát (t=1,ldots,T), biến kết quả (y_t) và vector biến giải thích (x_t). Mô hình một điểm gãy thuần túy là
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
trong đó (k) là quan sát cuối cùng của chế độ thứ nhất. Dưới giả thuyết không có điểm gãy, hai vector hệ số được kiểm định bằng nhau: (H₀: β₁ = β₂). Giả thuyết thay thế một điểm gãy cho rằng chúng khác nhau tại ít nhất một ngày được phép. Mô hình thay đổi một phần có thể chỉ cho phép một tập con hệ số được xác định trước thay đổi; điều đó làm thay đổi số ràng buộc và phân phối tham chiếu. Hãy nêu rõ hệ số nào được phép thay đổi.
Mô hình cần có thứ tự khiến ngày gãy mang ý nghĩa. Với lợi suất hàng ngày, (k) thường là chỉ số phiên giao dịch chứ không tự động là ngày lịch. Quan sát thiếu, ngày nghỉ, thị trường không đồng bộ, chuyển kỳ hợp đồng và thay đổi định nghĩa biến mục tiêu có thể làm khác đi ý nghĩa “trước” và “sau”. Hãy xác định mẫu và quy ước ngày trước khi diễn giải phân đoạn được chọn như một sự kiện.
Bác bỏ là bằng chứng chống lại mô hình hệ số không đổi đã nêu và ủng hộ một giả thuyết thay thế nào đó có một điểm gãy trong phạm vi tìm kiếm. Kết quả không chứng minh một thông báo cụ thể gây ra điểm gãy, biến giải thích ngoại sinh hoặc hệ số sau điểm gãy sẽ tiếp tục tồn tại. Nếu trung bình có điều kiện, động học sai số hoặc quy trình đo lường bị xác định sai, kiểm định có thể phản ứng với sai đặc tả đó thay vì một thay đổi tham số rõ ràng.
Cắt bỏ các ngày ứng viên và ước lượng hai phía của mỗi phân đoạn
Ngày ứng viên gần một đầu mẫu để lại quá ít quan sát để ước lượng đáng tin cậy một phía. Tỷ lệ trimming (\varepsilon) loại các đầu này và chỉ tìm trong các tỷ lệ gãy (lambda=k/T) thuộc khoảng xác định trước, chẳng hạn ([\varepsilon,1-\varepsilon]). Với mẫu rời rạc, cách triển khai chuyển khoảng này thành ngày nguyên, đồng thời yêu cầu đủ quan sát và ma trận biến giải thích đầy hạng trong cả hai đoạn. Hãy báo cáo quy ước chính xác, bao gồm (k) là quan sát cuối trước hay quan sát đầu sau điểm gãy.
Với mỗi (k) được phép, ước lượng mô hình không gộp chung và mô hình hai chế độ tương ứng, rồi tính thống kê cho các ràng buộc về thay đổi hệ số. Trong trường hợp OLS cổ điển với sai số độc lập, đồng phương sai và cùng tập biến giải thích, thống kê có thể biểu diễn qua mức giảm của tổng bình phương phần dư. Với sai số chuẩn, thống kê tại một ngày được ấn định trước có phân phối tham chiếu F chính xác trong mẫu hữu hạn; nếu không có tính chuẩn thì kết luận chính xác này không còn đúng. Phiên bản Wald đánh giá chênh lệch hệ số ước lượng theo hiệp phương sai ước lượng. Khi có phương sai thay đổi hoặc phụ thuộc chuỗi, cần hiệp phương sai vững và phương pháp tham chiếu tương ứng; chỉ đổi sai số chuẩn không làm cho giá trị tới hạn F thông thường hợp lệ sau khi tìm ngày.
Trimming là một phần của thiết kế kiểm định, không phải lựa chọn hình thức. Trimming nhiều hơn rút ngắn quá trình tìm kiếm và tránh chế độ quá nhỏ, nhưng loại các điểm gãy lớn gần đầu mẫu. Trimming ít hơn đưa các ngày đó vào, đồng thời khiến xấp xỉ tiệm cận và ước lượng mẫu hữu hạn kém vững hơn. Hãy chọn khoảng theo cỡ mẫu, số chiều mô hình và câu hỏi nghiên cứu trước khi xem thống kê đạt cực đại ở đâu.
<!-- learn:illustration -->
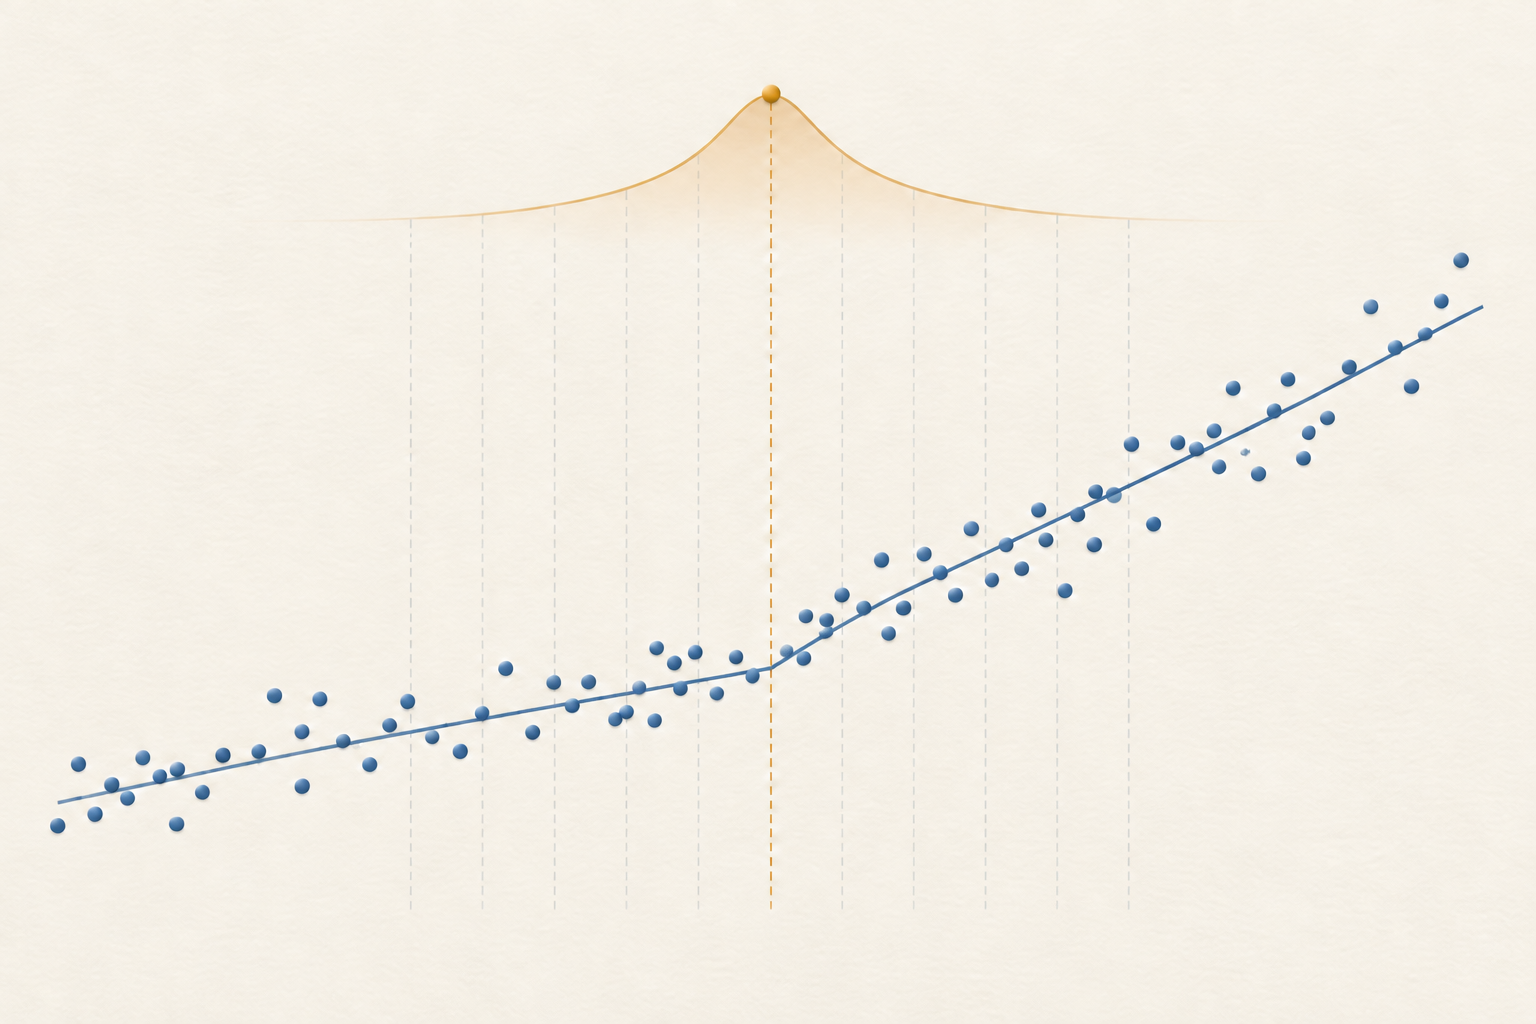
Thống kê sup-Wald là thống kê lớn nhất trong các ngày ứng viên
Với mỗi ngày ứng viên (k), gọi (W(k)) là thống kê Wald cho các ràng buộc hệ số đã nêu. Thống kê sup-Wald cho một điểm gãy là
supW = max{k ∈ K} W(k)
trong đó (K) là tập ngày được phép sau trimming. Trong triển khai hồi quy tuyến tính cổ điển, các thống kê Chow F theo từng ngày thường được lấy cực đại rồi báo cáo dưới dạng sup-F hoặc QLR. Giá trị cực đại đạt được tại (hat{k}=argmax_{kin K} W(k)) là ngày tạo ra thống kê lớn nhất trong phép tìm kiếm. Đây là một ước lượng được chọn, không phải khoảng tin cậy hay dấu thời gian chính xác của thay đổi kinh tế.
Các nhãn này có liên quan nhưng không phải lúc nào cũng thay thế cho nhau được. Chow F đồng phương sai thông thường tại một ngày cố định có thể có phân phối F chính xác trong mẫu hữu hạn theo các giả định của nó. Giá trị cực đại qua nhiều ngày, thống kê sup-Wald tiệm cận với hiệp phương sai vững và thống kê tỷ số hợp lý không nhất thiết có cùng giá trị mẫu hữu hạn hoặc giá trị tới hạn. Hãy báo cáo thống kê đã tính, ước lượng hiệp phương sai, quy tắc trimming và nguồn giá trị tới hạn thay vì chỉ ghi “QLR”.
Các thống kê ngày ứng viên phụ thuộc mạnh vì các phân đoạn lân cận dùng lại gần như toàn bộ quan sát. Kiểm định này không tương đương với việc lấy p-value cố định nhỏ nhất, nhân nó với số ngày hoặc xem mỗi ngày là một kiểm định độc lập. Phải dùng phân phối không có hiệu chỉnh phù hợp với quá trình lấy cực đại.
Giá trị cực đại sau tìm kiếm có phân phối không chuẩn dưới giả thuyết không
Dưới giả thuyết không có điểm gãy, không tồn tại ngày gãy thực sự để ước lượng. Tham số ngày có mặt dưới giả thuyết thay thế nhưng biến mất dưới giả thuyết không, nên các lập luận chính quy thông thường cho một kiểm định Wald hoặc F với ngày ấn định trước không áp dụng. Lấy cực đại trên các ngày ứng viên vì vậy tạo ra phân phối tiệm cận không chuẩn. So sánh cực đại với ngưỡng F tiêu chuẩn thường phóng đại bằng chứng chống lại tính ổn định.
Andrews suy ra các phân phối tiệm cận và giá trị tới hạn cho kiểm định sup-Wald, LM và dạng gần LR; hai đầu của khoảng trimming và số ràng buộc được kiểm định xác định phạm vi tìm kiếm (1993). Giá trị phù hợp còn phụ thuộc mô hình và giả định hiệp phương sai. Hãy dùng bảng, triển khai hoặc xấp xỉ khớp với kiểm định cụ thể; không mượn giá trị tới hạn từ tỷ lệ trimming hay số ràng buộc khác. Andrews sau đó công bố đính chính vì một số giá trị tới hạn sup-test cho tám ràng buộc quá thấp, nên trường hợp đó cần bảng đã sửa (đính chính năm 2003). Hansen đưa ra xấp xỉ số cho p-value tiệm cận của kiểm định thay đổi cấu trúc (1997).
Andrews và Ploberger cũng xây dựng các kiểm định trung bình và dạng mũ cho tham số nhiễu chỉ xuất hiện dưới giả thuyết thay thế (1994). Đây là các thủ tục liên quan có xét quá trình tìm kiếm, không phải tên gọi khác của sup-Wald. Nếu dùng bootstrap hoặc hiệu chỉnh mẫu hữu hạn khác, hãy mô tả thiết kế lấy mẫu lại và cho thấy nó tái tạo cấu trúc không và cùng quá trình tìm kiếm; bootstrap chung không tự giải quyết việc chọn ngày hay sự phụ thuộc.
Ví dụ mười hai quan sát giúp kiểm tra trimming và giá trị cực đại
Xét một hồi quy giả định rất nhỏ, chỉ có hệ số chặn, với các quan sát
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
Có (T=12) quan sát. Để minh họa, đặt (\varepsilon=0.25), sao cho mỗi đoạn phải có ít nhất ba quan sát; các ngày cuối trước điểm gãy ứng viên là (k=3,ldots,9). Đây là ví dụ về phép tính khi tìm kiếm, không phải mức trimming được khuyến nghị hay mẫu để suy luận.
Trung bình gộp là (23/12), còn tổng bình phương phần dư của mô hình gộp là
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
Tại ứng viên (k=6), tổng và tổng bình phương của đoạn đầu đều bằng 5 nên tổng bình phương phần dư là (5−5²/6=5/6). Đoạn thứ hai có sáu giá trị bằng 3 nên tổng bình phương phần dư bằng 0. Do đó (RSS₁(6)=5/6). Với một ràng buộc và hai hệ số chặn đoạn được ước lượng, thống kê tại ngày cố định là
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
Thực hiện cùng phép tính ở cả bảy ứng viên cho các giá trị F xấp xỉ (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59), tương ứng với (k=3,ldots,9). Vì vậy sup-F là giá trị cực đại 169 tại (k=6). Phép tính xác nhận ứng viên nào lớn nhất trong chuỗi được dựng này; nó không tạo ra p-value. Vì ngày đã được tìm kiếm, phải so sánh 169 với giá trị tới hạn không chuẩn có hiệu chỉnh cho tìm kiếm và phù hợp với thiết kế, chứ không với phân phối F thông thường cho ngày cố định.
Diễn giải bác bỏ và không bác bỏ trong giới hạn thiết kế
Bác bỏ cho biết, ở mức ý nghĩa đã chọn và theo giả định cùng giá trị tới hạn của kiểm định, giả thuyết không về hệ số cố định không phù hợp với thống kê lớn nhất tìm thấy trong phạm vi cho phép. Kết quả không khẳng định có một điểm gãy duy nhất được định thời chính xác. Các ngày ứng viên lân cận có thể cho thống kê tương tự, còn đỉnh quan sát được có thể dịch chuyển nếu đổi đầu mẫu, trimming, biến giải thích hoặc phương pháp hiệp phương sai. Hãy báo cáo đường đi của thống kê ứng viên hoặc phân tích bất định ngày phù hợp thay vì coi (hat{k}) là chính xác.
Không bác bỏ không chứng minh hệ số ổn định. Kiểm định có thể có lực thấp trước một thay đổi nhỏ, thay đổi gần đầu đã bị trimming hoặc thay đổi ở hệ số không nằm trong các ràng buộc được kiểm định. Kiểm định một điểm gãy cũng có thể bỏ sót nhiều thay đổi triệt tiêu nhau một phần. Ngược lại, ngoại lệ, phương sai thay đổi, động học bị bỏ sót, đổi định nghĩa dữ liệu hoặc tìm kiếm đặc tả lặp lại có thể tạo bằng chứng bất ổn. Kiểm định trả lời một câu hỏi thống kê có phạm vi giới hạn, không xác định nguyên nhân.
Ngày ước lượng được chọn bằng chính dữ liệu dùng trong kiểm định. Đừng xem ngày đó như ngày sự kiện được xác định trước để thực hiện thêm một kiểm định ý nghĩa không điều chỉnh rồi tuyên bố xác nhận độc lập. Nếu ngày này dẫn đến cập nhật dự báo hoặc quy tắc giao dịch, hãy nêu quy tắc và đánh giá bằng dữ liệu về sau; thống kê sup trong mẫu không chứng minh tính bền vững sau điểm gãy hay giá trị kinh tế.
Phân biệt câu hỏi của Chow, CUSUM và Bai–Perron
| Phương pháp | Câu hỏi chính | Phương pháp không làm gì |
|---|---|---|
| Kiểm định Chow | Các hệ số có khác nhau tại ngày được ấn định trước không? | Tìm ngày chưa biết mà vẫn giữ phân phối tham chiếu cho một ngày |
| [Kiểm định sup Quandt–Andrews](#) | Có bằng chứng về một điểm gãy tại ngày nào đó trong phạm vi đã trimming không? | Chọn số điểm gãy chưa biết hoặc giải thích nguyên nhân |
| CUSUM hồi quy | Đường đi có thứ tự của phần dư đệ quy có mâu thuẫn với ổn định hệ số không? | Tự trả về ngày của điểm gãy đơn đã chọn |
| Bai–Perron | Mô hình nhiều điểm gãy hỗ trợ bao nhiêu điểm và ngày nào? | Thay thế đặc tả và lựa chọn của kiểm định một điểm gãy |
Mô hình Hidden Markov hoặc chuyển đổi chế độ đặt câu hỏi khác: liệu dữ liệu có thể được mô hình hóa bằng trạng thái ẩn thay đổi lặp lại theo xác suất chuyển tiếp hay không. Kiểm định một điểm gãy chưa biết xét một phân đoạn trước/sau duy nhất và bền vững trong phạm vi tìm kiếm. Hai cách tiếp cận có thể bổ sung cho nhau, nhưng giả định và đầu ra không thể hoán đổi; xem hướng dẫn chuyển đổi chế độ.
Báo cáo quá trình tìm kiếm để nhà phân tích khác có thể tái lập
Nêu biến kết quả và các biến giải thích, mô hình thay đổi thuần túy hay một phần, ràng buộc hệ số được kiểm định, ngày và thứ tự mẫu, cùng quy ước ngày gãy. Báo cáo (T), số ràng buộc, tỷ lệ trimming hoặc tập ngày ứng viên chính xác, kích thước đoạn tối thiểu, và thống kê được chọn là sup-Wald, sup-F/QLR, sup-LM hay thủ tục khác. Cho biết ước lượng hiệp phương sai, phương pháp tính giá trị tới hạn hoặc p-value và mọi hiệu chỉnh mẫu hữu hạn.
Trình bày thống kê qua các ngày ứng viên và báo cáo ngày đạt cực đại như một vị trí được chọn, kèm thông tin bất định hoặc độ nhạy khi có thể. Giải thích mô hình và thiết kế kiểm định có được xác định trước không, dữ liệu thiếu và dữ liệu thời gian thực được xử lý thế nào, và đã xem xét những mẫu hoặc biến giải thích thay thế nào. Nếu phân tích phục vụ dự báo, chỉ tìm điểm gãy trong mẫu huấn luyện và đánh giá mô hình đã sửa đổi trên dữ liệu về sau chưa dùng.
Ý nghĩa thống kê của kiểm định điểm gãy chưa biết không xác định nguyên nhân sự kiện hay chứng minh một chế độ có lợi nhuận. Kết quả không có ý nghĩa cũng không xác nhận tính ổn định. Kết luận có thể bảo vệ chỉ giới hạn ở giả thuyết thay thế một điểm gãy đã nêu, khoảng ngày đã trimming, hồi quy, mẫu và phương pháp suy luận có tính đến tìm kiếm.
Câu hỏi thường gặp
Q1Kiểm định Quandt–Andrews chỉ là kiểm định Chow lặp lại ở nhiều ngày phải không?
Kiểm định tính thống kê liên quan trên các ngày ứng viên, nhưng suy luận phải tính đến việc lấy cực đại. Báo cáo kết quả Chow thông thường lớn nhất với p-value cho ngày cố định sẽ bỏ qua tìm kiếm và thường dùng phân phối không không phù hợp.
Q2Ngày có thống kê lớn nhất có xác định thời điểm một sự kiện kinh tế gây ra điểm gãy không?
Không. Đó là ngày ứng viên có thống kê lớn nhất trong mẫu và phạm vi trimming đã chọn. Nó không phải dấu thời gian nhân quả hay khoảng tin cậy; ngày gần kề và lựa chọn thiết kế có thể cho kết quả tương tự.
Q3Bác bỏ có nghĩa là chính xác một điểm gãy đã xảy ra không?
Không. Kết quả bác bỏ một giả thuyết không cụ thể về hệ số cố định để ủng hộ một giả thuyết thay thế nào đó có một điểm gãy trong phạm vi tìm kiếm. Nhiều thay đổi, ngoại lệ, thay đổi phương sai hoặc sai đặc tả mô hình cũng có thể tạo bằng chứng bất ổn; ước lượng nhiều điểm gãy là nhiệm vụ khác.
Q4Có thể so sánh cực đại sup-Wald với bảng F thông thường không?
Thông thường là không. Hãy dùng giá trị tới hạn hoặc p-value phù hợp với thống kê sup, trimming, số ràng buộc, mô hình và giả định hiệp phương sai. Phân phối F thông thường áp dụng cho kiểm định ngày xác định trước theo các giả định của nó, không tự động áp dụng cho cực đại sau tìm kiếm. Nghiên cứu nền tảng - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
Nguồn và tài liệu đọc thêm
Báo lỗi
Chúng tôi sẽ soạn email kèm liên kết bài viết này. Mark chỉ nhận được báo cáo sau khi bạn gửi email
Kiểm tra nhanh
Đọc xong hướng dẫn? Hãy kiểm tra với 3 câu hỏi
Câu hỏi 01
Khi ngày gãy chưa biết, kiểm định sup-Wald Quandt–Andrews làm gì?
Chọn một đáp án để xem giải thích
Bảng thuật ngữ quyền chọn
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
Đọc hướng dẫn chuyên sâuAt the moneyA call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Đọc hướng dẫn chuyên sâu