

Zivot–Andrews Testi: Bilinmeyen Tek Kırılmayla Birim Kök
Zivot–Andrews testinin birim kök regresyonunda bilinmeyen tek bir kırılmayı nasıl aradığını, minimum istatistiğin neden özel kritik değerler gerektirdiğini ve sıfır hipotezinin neleri dışarıda bıraktığını öğrenin.
Bu rehberdeTest, tek bir kırılmanın birim kök sonucunu değiştirip değiştirmediğini inceler
Kısa özet
Zivot–Andrews (ZA) testi, kalıcı görünen bir serinin aslında tek kırılmalı deterministik bir patika etrafında durağan olup olmadığını sorgular. Olası kırılma tarihleri boyunca birim kök regresyonları kurar ve gecikmeli düzeyin en negatif t-istatistiğini seçer. Tarih araması referans dağılımını değiştirir; klasik test, birim kök sıfır hipotezi altında kırılma olmadığını varsayar.
Test, tek bir kırılmanın birim kök sonucunu değiştirip değiştirmediğini inceler
Artırılmış Dickey–Fuller (ADF) testi, seride regresyona alınmayan bir düzey veya trend kırılması varsa birim kökü durağan bir süreçten ayırmakta zorlanabilir. Bir politika değişikliğinden sonraki tek seferlik kayma, ölçülen trenddeki değişim ya da olağan dışı bir piyasa olayı, tüm örneklemi kendi deterministik patikaları çevresindeki alt dönemlerden daha kalıcı gösterebilir.
ZA testi, Dickey–Fuller yaklaşımını bilinmeyen tek bir kırılma tarihine uyarlar. Regresyonun deterministik kısmının bir kez değişmesine izin verildiğinde birim köke karşı kanıtın güçlenip güçlenmediğini sorar. Tek bir kırılmanın araştırma sorusu için savunulabilir olduğu durumlarda yararlıdır; her tür rejim değişikliğini arayan genel bir yöntem değildir.
Bu yine de birim kök testidir. Belirli bir olayın kırılmaya neden olup olmadığını sınamaz, bir işlem kuralı tahmin etmez ve fiyatların işlem yapılabilecek kadar hızlı ortalamaya döneceğini kanıtlamaz. ADF ve Phillips–Perron karşılaştırması kırılmasız temel durumu, durağanlık ve birim kök rehberi ise daha genel hipotezleri ele alır.
Sıfır ve alternatif hipotezler kırılma varsayımını görünür kılar
Aday tarih için kullanılan yaygın bir fark biçimli regresyon şöyledir:
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
Burada λ aday kırılma tarihinin örneklem içindeki oranını, dₜ(λ) seçilen modelin deterministik ve aday kırılma terimlerini gösterir; gecikmeli farklar kısa dönem bağımlılığını hesaba katar. Bu parametreleştirmede birim kök, düzeylerdeki otoregresif katsayının bire eşit olmasına denk gelen H₀: α = 0 koşuludur.
Klasik ZA düzeni, deterministik trend kırılması olmayan birim kök sıfır hipotezini, serinin tek kırılma içerebilen bir trend çevresinde durağan olduğu alternatifine karşı sınar. Alternatifin bu patikayı temsil edebilmesi için regresyonlara aday kırılma terimleri alınır; ancak klasik sıfır hipotezi kalibrasyonu kırılma etkisinin bulunmadığını varsayar. Sonucu ve kritik değerleri yorumlarken bu ayrım önemlidir.
Test sıfır hipotezini reddetmezse serinin tam olarak bir rassal yürüyüş olduğunu kanıtlamış olmaz. Düşük güç, kısa örneklem, yanlış seçilmiş trend biçimi veya sıfır hipotezi altındaki bir kırılma reddi engelleyebilir. Reddetme, belirlenen birim kök sıfır hipotezine karşı kanıttır; her piyasa rejimindeki her şokun geçici olduğunu kanıtlamaz.
İstatistik aday tarihleri tarar ve minimumu seçer
Analist önce örneklemin iç kısmında kabul edilebilir kırılma tarihlerinden oluşan bir küme tanımlar. Aday kırılmanın her iki yanında da bilgi bulunması için uç noktalara çok yakın tarihler genellikle dışarıda bırakılır. Her kabul edilebilir λ için regresyon tahmin edilir ve α katsayısının t-istatistiği kaydedilir.
Seçilen tarih, en küçük yani en negatif istatistiği veren adaydır:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
Dolayısıyla test istatistiği, önceden belirlenmiş bir tarihe ait t-istatistiği değil, arama boyunca bulunan minimumdur. Seçilen kırılma oranı örnekleme, model çeşidine, gecikme seçimine ve kırpılmış aday kümesine bağlıdır. Otomatik olarak tarihsel olay tarihinin hassas bir tahmini sayılmaz.
Gecikme seçimi de regresyonları etkiler. Çok az gecikmeli fark artık terimlerde seri bağımlılık bırakabilir; çok fazla gecikme, özellikle kısa örneklemlerde bilgi kaybına yol açar. Yazılım varsayılanlarını teorinin parçası gibi sunmak yerine gecikme kuralını ve aday tarih kırpmasını raporlayın.
Üç deterministik model farklı kırılma türlerini temsil eder
Geleneksel ZA çeşitleri genellikle A, B ve C modelleri olarak adlandırılır. Yazılımlar arasında adlandırma değişebildiği için kullanılan uygulamada “sabit”, “trend” veya “ikisi” ifadelerinin ne anlama geldiğini kontrol edin.
- Model A, sabitte veya düzeyde tek seferlik bir kaymaya izin verir.
- Model B, deterministik trend eğiminin değişmesine izin verir.
- Model C hem sabit kaymasına hem trend eğimindeki değişime izin verir.
Bu tercih araştırma açısından anlamlıdır. Döviz kuru düzeyindeki kalıcı bir sıçrama, büyümedeki kademeli değişimden farklı bir deterministik patikaya işaret eder. Desteklenmeyen bir trend değişimini eklemek gereksiz terimleri tahmin ederek gücü azaltabilir; olası bir değişimi dışarıda bırakmak regresyonu yanlış belirleyebilir. Sonuçları karşılaştırmadan önce anlamlı değişim türünü tanımlayın.
Bu çeşitler bir değişimin ekonomik nedenini belirlemez. Birden fazla olay, ölçüm değişikliği veya modele alınmamış dinamikler şekli açıklayabilse bile tahmin edilen tarih, seçilen model altında örnekleme en iyi uyan tarih olabilir.
Küçük bir örnek minimumun neden önemli olduğunu gösterir
Bir araştırmacının varsayımsal beş aday tarihi değerlendirdiğini düşünelim. Tablo, her aday regresyondaki gecikmeli düzey teriminin t-istatistiğini gösterir:
| Aday kırılma oranı λ | α için t-istatistiği |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Minimum −4.0 olduğundan arama λ = 0.50 değerini seçer. Bu örnek yalnızca tarih ve istatistiğin nasıl seçildiğini gösterir. Sayılar uydurmadır; örnek bir ZA kritik değeri veya reddetme kararı sunmaz. Gerçek uygulamada aday kümesi, model, gecikme kuralı ve kritik değerler birlikte tanımlanmalıdır.
<!-- learn:illustration -->
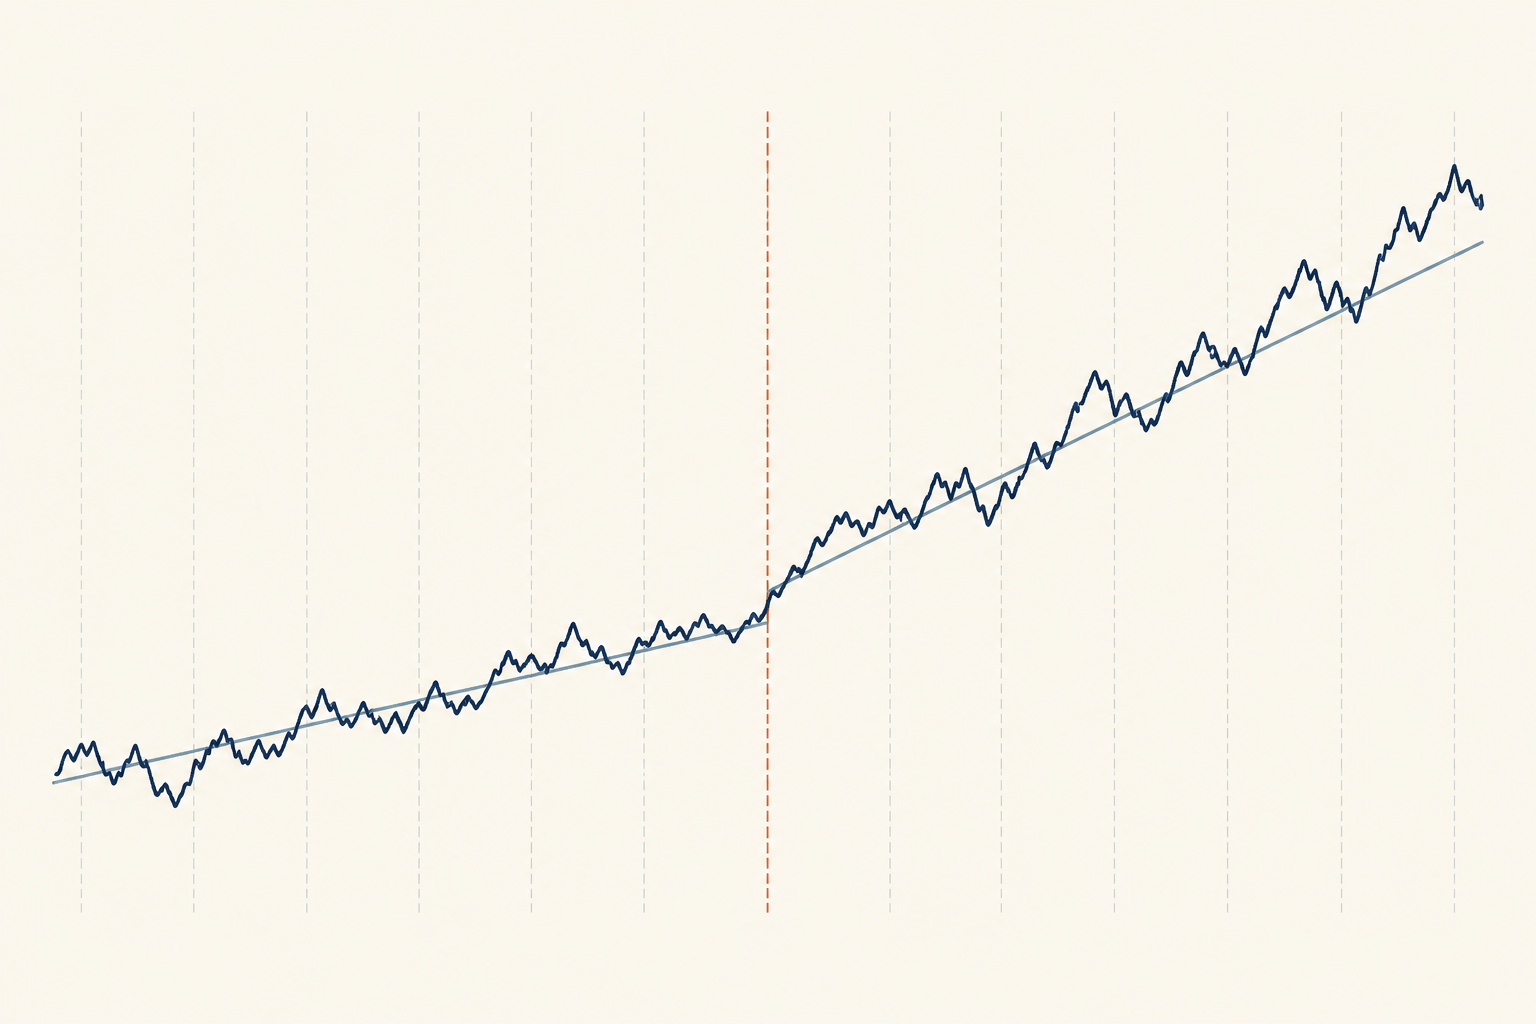
Aramayla elde edilen istatistik uyumlu kritik değerler gerektirir
Standart Dickey–Fuller veya Student t kritik değerleri minimum istatistik için geçerli değildir. Her aday tarihteki regresyon artırılmış Dickey–Fuller regresyonuna benzese bile çok sayıda tarih arasından arama yapıp en negatif istatistiği tutmak sıfır hipotezi altındaki dağılımı değiştirir.
Uygun referans değerleri ZA model çeşidine ve arama tasarımına bağlıdır. τZA değerini aynı kırılma belirtimi ve tarih araması için türetilmiş kritik değerlerle karşılaştırın. Seçilen tarihin örneklem görülmeden önce belirlenmiş gibi bu tarihteki değeri kullanmayın ve istatistiği sıradan bir ADF tablosuyla karşılaştırmayın.
Zivot ve Andrews’un özgün çalışması, tahmin edilen kırılmalı bu yöntemi tarihi önceden belirlenmiş Perron testlerinden geliştirir. Kırılmanın yeri bilinmiyor kabul edilir ve aramaya özgü dağılım belirlenir. Tarihsel gelişim ve uygulama ayrıntıları için özgün makaleye ve Perron’un bilinen kırılma analizine bakın.
Kırılma modelinden önce finansal seriyi seçin
Sonuç, neyin test edildiğine bağlıdır. Log fiyat, faiz oranı, fiyat farkı, gerçekleşen oynaklık ve getiri farklı sorulara yanıt verir. Uzun dönemli trend kırılması fiyat düzeyinde önemli olabilir ancak kısa dönemli getiri için önemsiz kalabilir. Eşli işlem araştırmasında kullanılan bir farkın ayrıca ekonomik ve eşbütünleşme gerekçesi olmalıdır.
Teknik işlem çalışmasında ZA reddi, test edilen düzeyin belirtilen birim kök sıfır hipotezinden ziyade kırılmalı deterministik trendle daha iyi temsil edildiğine dair kanıtlardan biri olabilir. Tahmin edilen tarihten sonra serinin öngörülebilir biçimde ortalamaya döneceğini göstermez; giriş, çıkış veya risk kuralları sağlamaz.
Seçilen kırılma, taranan örneklemin tamamını kullanır. Aynı tam örneklemden elde edilen tarih veya test sonucu bir stratejiyi tasarlamak ve değerlendirmek için kullanılırsa sonraki gözlemler seçimi etkilemiş olur. Bu nedenle bir işlem analizi gerçek zamanlı veya kayan pencere tasarımı, örneklem dışı değerlendirme ve gerçekçi işlem maliyetleri gerektirir; test bunların hiçbirini kendiliğinden sağlamaz.
Birim kök sıfır hipotezi altındaki kırılma önemli bir sınırlamadır
Klasik ZA kritik değerleri, birim kök sıfır hipotezi altında deterministik trend kırılması olmadığını varsayar. Sonraki araştırmalar, sıfır hipotezi altında gerçekten bir trend kırılması varken infimum Dickey–Fuller t-istatistiği yöntemlerinin gereğinden sık ret verebildiğini gösterir; incelenen durumlarda asimptotik test boyutu çok büyüyebilir. Dolayısıyla ret, trend durağanlığının kanıtı olmaktan çok sıfır modeli ile verilerin uyuşmamasını yansıtabilir. Harvey, Leybourne ve Taylor’ın infimum Dickey–Fuller testlerine ilişkin analizini inceleyin.
Tek kırılmalı alternatif iki veya daha fazla değişimi, geçici bir sıçramayı, değişen oynaklığı ya da zaman içinde kademeli oluşan bir kırılmayı temsil edemez. En küçük p-değerini gördükten sonra A, B ve C arasından seçim yapmak ek bir seçim katmanı yaratır. Birden fazla kırılma veya sıfır hipotezi altında kırılma olasıysa klasik ZA testini zorlamak yerine bu hipotez ve kalibrasyon için tasarlanmış bir yöntem kullanın.
Quandt–Andrews rehberi regresyon parametrelerindeki bilinmeyen kırılma tarihlerini, Bai–Perron rehberi ise regresyondaki çoklu kırılmaları inceler. Bunlar ilişkili fakat farklı hipotezleri ele alır; kırılmaya duyarlı birim kök testinin yerine geçmez.
Aramayı ve varsayımları sonuçla birlikte raporlayın
Yararlı bir rapor, seriyi ve dönüşümünü, örneklem dönemi ile sıklığını, deterministik modeli, gecikme kuralını, kırpma aralığını, seçilen kırılma oranını, minimum istatistiği ve uyumlu kritik değeri ya da p-değerini belirtir. Sıfır hipotezini açıkça yazın ve kırılmaya izin verip vermediğini söyleyin. Savunulabilir model çeşitleri veya gecikme seçimleri arasında sonuç değişiyorsa bu duyarlılığı gösterin.
Tahmin edilen tarihi nedensel sonuç olarak değil, tanı aracı olarak kullanın. Bilinen kurumsal ve piyasa olaylarıyla karşılaştırın ancak aynı veriden seçilen tarihi belirli bir olayı bağımsız olarak doğruluyormuş gibi sunmayın. Ekonomik açıklama, istatistiksel ret ve işlem çıkarımını birbirinden ayrı tutun.
Daha geniş bir birim kök iş akışı için durağanlık rehberini inceleyin; uygun olduğunda ADF veya PP’yi kırılmasız tamamlayıcı tanı araçları olarak kullanın. Durağan olmayan değişkenler arasındaki uzun dönemli ilişki sorusu için Engle–Granger eşbütünleşme rehberine bakın. Tek bir test doğru dönüşümü belirlemez veya kârlı bir stratejiyi kanıtlamaz.
Sık sorulan sorular
Q1Zivot–Andrews testi gerçek olay tarihini bulur mu?
Seçilen arama ve model içinde en küçük test istatistiğini üreten aday tarihi bulur. Bu tarih örnekleme, kırpmaya, gecikme kuralına ve kırılma belirtimine bağlıdır; tek başına nedensel bir tahmin ya da olay tarihine ilişkin güven aralığı değildir.
Q2Zivot–Andrews testi yalnızca kukla değişkenli bir ADF testi midir?
Kırılma terimleri içeren artırılmış Dickey–Fuller tarzı regresyonlar kullanır; ancak aday tarihleri tarayıp minimum istatistiği raporlar. Bu arama referans dağılımını değiştirdiğinden sıradan ADF kritik değerleri yeniden kullanılamaz.
Q3A, B ve C modelleri arasındaki fark nedir?
Model A sabitte veya düzeyde kaymaya, model B deterministik trend eğiminde değişime, model C ise ikisine birden izin verir. Yazılım etiketleri farklı olabilir; çıktıyı yorumlamadan önce uygulamanın tanımını kontrol edin.
Q4ZA reddini işlem sinyali olarak kullanabilir miyim?
Hayır. Reddetme, belirli bir kırılma modeli altında tanımlanmış birim kök sıfır hipotezine karşı kanıttır. Gelecekte öngörülebilirliği, kârlı giriş kuralını veya işlem maliyetleri sonrası performansı göstermez. Temel araştırmalar - Zivot ve Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne ve Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey ve Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Klasik ZA testi raporlanan istatistiği nasıl seçer?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Alım, satım ve opsiyon zincirinden zımni volatiliteye, Yunanlara ve alış-satış farkına uzanan temel terimlerin açık tanımları
Opsiyon sözlüğünü inceleyin