

Quandt–Andrews Testi: Bilinmeyen Kırılma Tarihi için sup-Wald
Quandt–Andrews sup-Wald testinin regresyonda bilinmeyen tek bir kırılmayı nasıl aradığını, trimming işleminin neden önemli olduğunu ve sıfır dağılımının neden sıradan bir F dağılımı olmadığını öğrenin
Bu rehberdeBilinmeyen bir kırılma tarihi soruyu değiştirir
Kısa özet
Quandt–Andrews yaklaşımı, tek bir kırılmanın tarihi bilinmediğinde regresyon katsayılarının sabit kalıp kalmadığını sınar. İzin verilen her tarih için bir istatistik hesaplar ve en büyüğünü alır. Tarih arama yoluyla seçildiği ve kırılma yokluğu sıfır hipotezi altında tanımlanmadığı için bu maksimum, önceden belirlenmiş sabit tarihli olağan F dağılımını izlemez.
Bilinmeyen bir kırılma tarihi soruyu değiştirir
Chow testi belirli bir soruyu yanıtlar: regresyon katsayıları, test sonuçlarına bakılmadan önce seçilen bir tarihte değişti mi? Pek çok finans veya makroekonomi uygulamasında önceden savunulabilecek tek bir tarih yoktur. Bir tarih listesi deneyip en anlamlı Chow sonucunu bildirmek, tarih seçimini testin parçası hâline getirir. Olağan tek tarihli kritik değerler bu aramayı göz ardı eder.
Quandt’ın iki rejimli prosedürü ve Andrews’ın sonraki asimptotik çerçevesi, bir istatistiği olası kırılma tarihlerinden oluşan bir küme üzerinde değerlendirerek bu sorunu ele alır. Uygulamalı doğrusal regresyonda ortaya çıkan maksimum, kullanılan istatistiğe ve kovaryans işlemine bağlı olarak genellikle Quandt olabilirlik oranı (QLR), sup-F veya sup-Wald diye adlandırılır. Andrews, bilinmeyen değişim noktası içeren daha geniş parametrik modeller için sup-Wald, LM ve LR benzeri testler geliştirir (Quandt, 1960; Andrews, 1993).
Buradaki hedef bilerek dar tutulmuştur: tarihi bilinmeyen, belirlenmiş bir regresyon ilişkisindeki tek bir olası değişimi sınamak. Test, bilinmeyen sayıda kırılmayı tahmin etmez, değişime neyin yol açtığını açıklamaz veya alım satım fırsatı belirlemez. Birden çok bilinmeyen kırılmayı modelleme konusundaki farklı sorun Bai–Perron rehberinde ele alınır.
Tek kırılmalı regresyonu ve sınanacak kısıtları tanımlayın
Sıralı örneklemin (t=1,ldots,T) gözlem, sonuç değişkeninin (y_t) ve regresör vektörünün (x_t) olduğunu varsayalım. Saf tek kırılmalı model şöyledir:
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
Burada (k), ilk rejimin son gözlemidir. Kırılma yok sıfır hipotezinde sınanan katsayı vektörleri eşittir: (H₀: β₁ = β₂). Tek kırılmalı alternatif, izin verilen en az bir tarihte farklı olduklarını söyler. Kısmi değişim modeli, önceden belirlenen katsayı alt kümesinin değişmesine izin verebilir; bu, kısıt sayısını ve referans dağılımını değiştirir. Hangi katsayıların değişebileceğini belirtin.
Model, kırılma tarihini anlamlı kılacak bir sıralama gerektirir. Günlük getirilerde (k) genellikle işlem seansı indeksidir, otomatik olarak takvim günü değildir. Eksik gözlemler, tatiller, eşzamanlı olmayan piyasalar, sözleşme devirleri ve hedef tanımındaki değişiklikler “önce” ile “sonra”nın anlamını etkileyebilir. Seçilen bölünmeyi bir olay olarak yorumlamadan önce örneklemi ve tarih kuralını tanımlayın.
Reddetme, belirlenen sabit katsayılı modele karşı ve aranan aralıkta bir tek kırılmalı alternatife yönelik kanıttır. Belirli bir duyurunun kırılmaya neden olduğunu, regresörlerin dışsal olduğunu veya kırılma sonrası katsayıların kalıcı olacağını göstermez. Koşullu ortalama, hata dinamiği ya da ölçüm süreci yanlış belirlenmişse test, temiz bir parametre kayması yerine bu model yanlışlığına tepki verebilir.
Aday tarihleri trim edin ve bölünmenin iki tarafını tahmin edin
Örneklem uçlarına yakın aday tarih, taraflardan birini güvenilir biçimde tahmin etmek için çok az gözlem bırakır. Trimming oranı (\varepsilon) bu uçları dışlar ve aramayı önceden belirlenmiş bir aralıktaki kırılma oranlarına (lambda=k/T), örneğin ([\varepsilon,1-\varepsilon]), sınırlar. Ayrık bir örneklemde uygulamalar bu aralığı tamsayı tarihlere dönüştürür, iki segmentte de yeterli gözlem ve tam ranklı regresörler olmasını sağlar. (k)'nin kırılma öncesindeki son gözlemi mi, sonrasındaki ilk gözlemi mi ifade ettiği dâhil, kullanılan kesin kuralı bildirin.
İzin verilen her (k) için havuzlanmış sıfır modelini ve karşılık gelen iki rejimli modeli tahmin edin; ardından katsayı değişimine ilişkin kısıtlar için istatistik hesaplayın. Bağımsız ve eş varyanslı hatalar ile ortak regresör kümesi içeren klasik OLS durumunda bu, artık kareleri toplamındaki azalma üzerinden ifade edilebilir. Normal hatalar altında önceden belirlenmiş tek bir tarihin istatistiği sonlu örneklemde kesin F referans dağılımına sahiptir; normallik yoksa bu kesin sonuç geçerli değildir. Wald biçimi, tahmin edilen katsayı farkını tahmini kovaryansına göre değerlendirir. Değişen varyans veya seri bağımlılık varsa uygun bir sağlam kovaryans ve onunla uyumlu referans yöntemi gerekir; yalnızca standart hatayı değiştirmek tarih aramasından sonra olağan F kritik değerini geçerli kılmaz.
Trimming, kozmetik bir ayar değil test tasarımının parçasıdır. Daha fazla trimming aramayı kısaltıp çok küçük rejimleri önler, ancak örneklem uçlarına yakın büyük kırılmaları dışarıda bırakır. Daha az trimming bu adaylara izin verirken asimptotik yaklaşımları ve sonlu örneklem tahminlerini daha kırılgan hâle getirir. İstatistiğin nerede zirve yaptığını incelemeden önce aralığı örneklem büyüklüğüne, model boyutuna ve araştırma sorusuna göre seçin.
<!-- learn:illustration -->
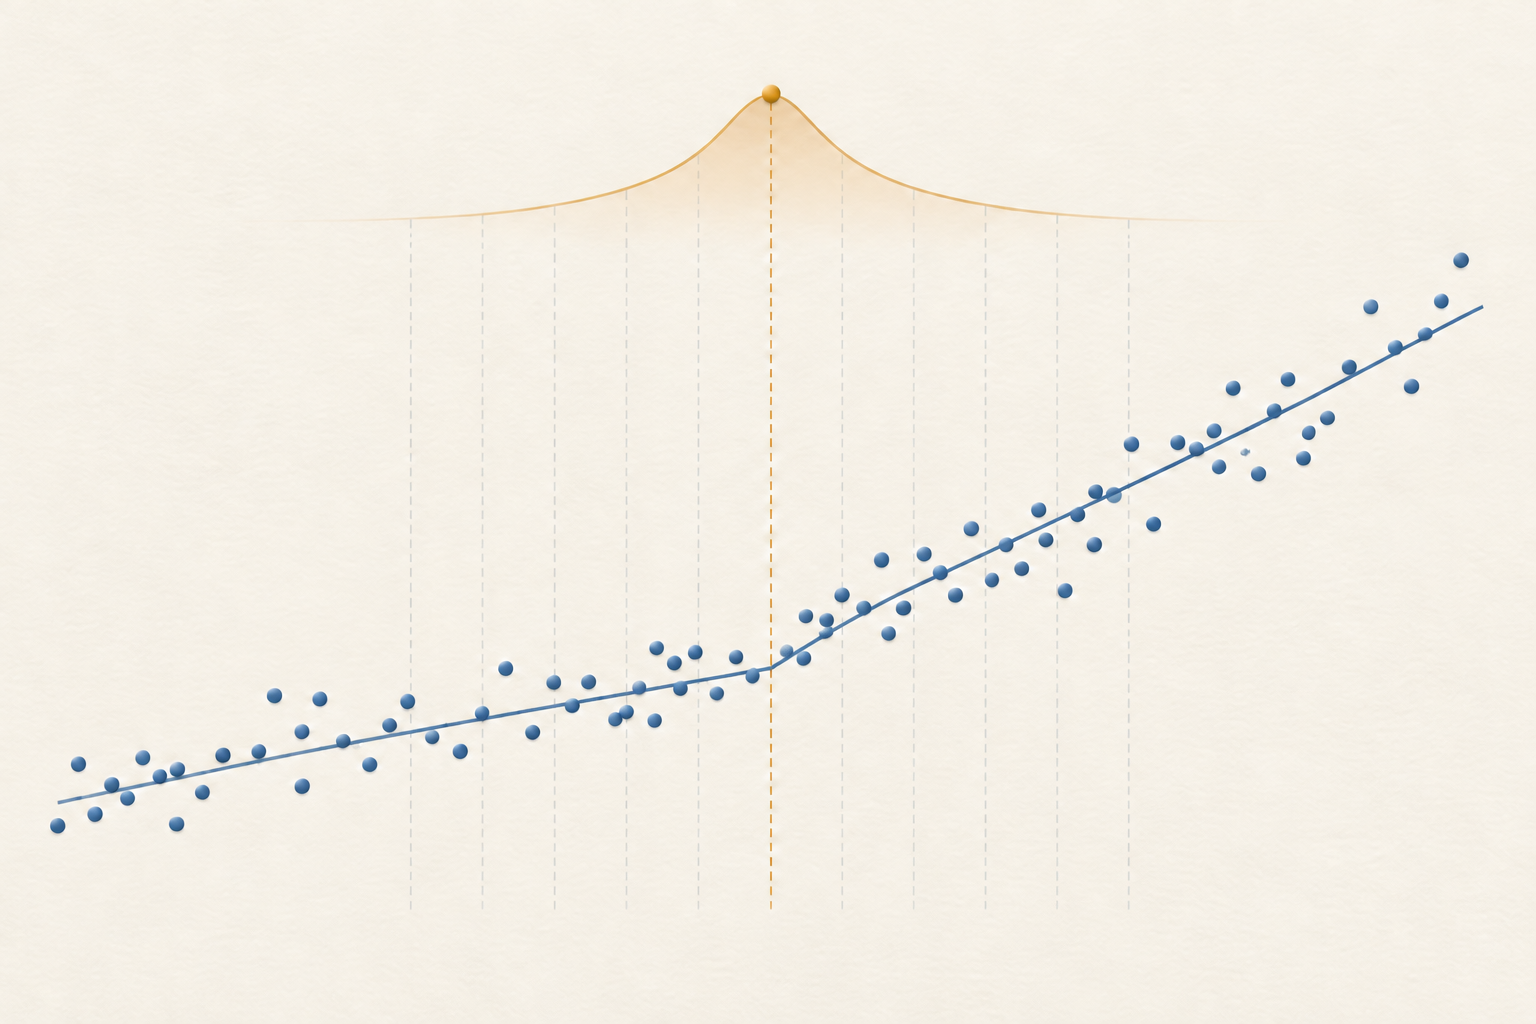
sup-Wald istatistiği aday tarihlerdeki istatistiklerin en büyüğüdür
Her aday tarih (k) için, belirlenen katsayı kısıtlarına yönelik Wald istatistiğine (W(k)) diyelim. Tek kırılmalı sup-Wald istatistiği şöyledir:
supW = max{k ∈ K} W(k)
Burada (K), trimming sonrasında izin verilen tarihlerin kümesidir. Klasik doğrusal regresyon uygulamasında her aday tarihe ait Chow F istatistikleri çoğunlukla ençoklanır ve sup-F veya QLR olarak raporlanır. Ençoklayan değer (hat{k}=argmax_{kin K} W(k)), bu aramada en büyük istatistiği veren tarihtir. Güven aralığı veya ekonomik değişimin kesin zaman damgası değil, seçilmiş bir tahmindir.
Bu etiketler ilişkili olsa da her durumda birbirinin yerine kullanılamaz. Sabit bir tarihteki geleneksel homoskedastik Chow F, varsayımları altında sonlu örneklemde kesin F referans dağılımına sahip olabilir. Tarihler arasındaki maksimum, sağlam kovaryanslı asimptotik sup-Wald ve olabilirlik oranı istatistiğinin sonlu örneklem değerleri veya kritik değerleri aynı olmak zorunda değildir. Yalnızca “QLR” demek yerine gerçekten hesaplanan istatistiği, kovaryans tahmin edicisini, trimming kuralını ve kritik değer kaynağını bildirin.
Aday tarihlerdeki istatistikler güçlü biçimde bağımlıdır; çünkü komşu bölünmeler gözlemlerin neredeyse tamamını yeniden kullanır. Test, sabit tarihli en küçük p-değerini almak, bunu tarih sayısıyla çarpmak veya her tarihi bağımsız test saymakla eşdeğer değildir. Maksimum süreci için aramayı hesaba katan sıfır dağılımı kullanılmalıdır.
Aranan maksimumun standart olmayan bir sıfır dağılımı vardır
Kırılma yok sıfır hipotezinde tahmin edilecek gerçek bir kırılma tarihi bulunmaz. Tarih parametresi alternatif altında vardır, sıfır altında kaybolur; dolayısıyla önceden belirlenmiş tek bir Wald veya F testine ilişkin olağan düzenlilik savları uygulanamaz. Aday tarihler üzerindeki maksimum, bu nedenle standart olmayan bir asimptotik dağılım üretir. Maksimumu standart bir F eşiğiyle karşılaştırmak, istikrarsızlık aleyhindeki kanıtı genellikle abartır.
Andrews, sup-Wald, LM ve LR benzeri testler için asimptotik dağılımları ve kritik değerleri türetir; aranan aralık trimming uçları ve sınanan kısıt sayısıyla tanımlanır (1993). Uygun değerler model ve kovaryans varsayımlarına da bağlıdır. Testle eşleşen tablo, uygulama veya yaklaşımı kullanın; farklı trimming oranı ya da kısıt sayısına ait kritik değeri aktarmayın. Andrews, sekiz kısıtlı bazı sup testi kritik değerlerinin fazla düşük olduğunu daha sonra bir düzeltme yazısında belirtmiştir; bu durumda düzeltilmiş tabloya başvurun (2003 düzeltmesi). Hansen, yapısal değişim testlerinin asimptotik p-değerlerine sayısal yaklaşımlar sunar (1997).
Andrews ve Ploberger, yalnızca alternatif altında bulunan nuisance parameter için ortalama ve üstel testler de türetir (1994). Bunlar aramayı dikkate alan ilişkili prosedürlerdir, sup-Wald’ın diğer adları değildir. Bootstrap veya başka bir sonlu örneklem kalibrasyonu kullanıyorsanız yeniden örnekleme tasarımını açıklayın ve sıfır yapısını ve aynı aramayı yeniden ürettiğini gösterin; genel amaçlı bootstrap tarih seçimi veya bağımlılık sorununu kendiliğinden çözmez.
On iki gözlemli örnek trimming ve maksimumu denetlenebilir kılar
Kasıtlı olarak küçük tutulan, yalnızca sabit içeren varsayımsal bir regresyonda gözlemler şöyle olsun:
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
(T=12) gözlem vardır. Örnek için (\varepsilon=0.25) belirleyelim; böylece her segmentte en az üç gözlem bulunur ve kırılma öncesi son aday tarihler (k=3,ldots,9) olur. Bu, arama aritmetiğini gösterir; önerilen trimming değeri veya çıkarım örneklemi değildir.
Havuzlanmış ortalama (23/12), havuzlanmış modelin artık kareleri toplamı ise şöyledir:
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
Aday (k=6) için ilk segmentin toplamı ve kareler toplamı 5'tir; dolayısıyla artık kareleri toplamı (5−5²/6=5/6) olur. İkinci segment altı adet 3 değerinden oluşur ve artık kareleri toplamı sıfırdır. Böylece (RSS₁(6)=5/6). Bir kısıt ve tahmin edilen iki segment sabitiyle sabit tarihli istatistik şöyledir:
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
Yedi adayın tamamına aynı hesap uygulandığında (k=3,ldots,9) sırasıyla yaklaşık F değerleri (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59) çıkar. Buna göre sup-F, (k=6) konumundaki 169 maksimumudur. Hesap, oluşturulmuş bu dizide hangi adayın en yüksek olduğunu doğrular; p-değeri vermez. Tarih arandığı için 169, olağan sabit tarihli F dağılımıyla değil, tasarımla eşleşen ve aramayı hesaba katan standart dışı kritik değerle karşılaştırılmalıdır.
Reddetme ve reddedememeyi tasarımın sınırları içinde yorumlayın
Reddetme, seçilen anlamlılık düzeyinde, test varsayımları ve kritik değerler altında, izin verilen aralıkta bulunan en büyük istatistiğin sabit katsayı sıfır hipoteziyle uyuşmadığını söyler. Tek ve kesin zamanlanmış bir kırılmayı kanıtlamaz. Komşu aday tarihlerin istatistikleri benzer olabilir; örneklem uçları, trimming, regresörler veya kovaryans yöntemi değişince görünen zirve yer değiştirebilir. (hat{k})'yi kesin tarih gibi sunmak yerine aday istatistiklerin profilini veya uygun bir tarih belirsizliği analizini bildirin.
Reddetmeme de katsayı istikrarını kanıtlamaz. Küçük bir değişime, kırpılmış bir uca yakın değişime veya sınanan kısıtlara dâhil olmayan bir katsayının değişimine karşı testin gücü düşük olabilir. Tek kırılmalı test, kısmen birbirini götüren birden çok değişimi de kaçırabilir. Öte yandan aykırı değer, değişen varyans, atlanmış dinamikler, veri tanımı değişikliği veya tekrarlanan model araması istikrarsızlık kanıtı oluşturabilir. Test, nedenin ne olduğunu değil, sınırları belirli bir istatistiksel soruyu yanıtlar.
Tahmin edilen tarih, testle aynı veriler kullanılarak seçilir. Bunu önceden belirlenmiş bir olay tarihi gibi kabul edip düzeltmesiz ikinci bir anlamlılık testi yapmayın ve sonra bağımsız doğrulama iddia etmeyin. Tarih tahmin güncellemesine veya alım satım kuralına yön veriyorsa kuralı açıkça tanımlayın ve daha sonraki verilerde değerlendirin; örneklem içi sup istatistiği kırılma sonrası kalıcılığı veya ekonomik değeri kanıtlamaz.
Chow, CUSUM ve Bai–Perron sorularını birbirinden ayırın
| Yöntem | Temel soru | Yapmadığı şey |
|---|---|---|
| Chow testi | Önceden sabitlenmiş bir tarihte katsayılar farklı mı? | Tek tarihli referans dağılımını koruyarak bilinmeyen tarihleri aramak |
| [Quandt–Andrews sup testi](#) | Kırpılmış aralığın herhangi bir tarihinde tek kırılma kanıtı var mı? | Bilinmeyen kırılma sayısını seçmek veya nedeni açıklamak |
| Regresyon CUSUM | Sıralı yinelemeli artık yolu katsayı istikrarıyla çelişiyor mu? | Tek başına seçilmiş bir tek kırılma tarihi döndürmek |
| Bai–Perron | Çoklu kırılma modelinde kaç kırılma ve hangi tarihler destekleniyor? | Tek kırılma testinin belirtim ve seçim tercihlerini değiştirmek |
Hidden Markov veya rejim değiştirme modeli farklı bir soru sorar: gözlemler, geçiş olasılıklarına göre tekrar tekrar değişebilen gizil durumlarla modellenebilir mi? Tek bilinmeyen kırılma testi, aralığında kalıcı tek bir önce/sonra bölünmesini ele alır. Yöntemler birbirini tamamlayabilir ancak varsayımları ve çıktıları aynı değildir; rejim değiştirme rehberine bakın.
Başka bir analistin yeniden üretebilmesi için aramayı raporlayın
Sonuç değişkenini ve regresörleri, modelin saf mı kısmi mi değişim içerdiğini, sınanan katsayı kısıtlarını, örneklem tarihlerini ve sıralamasını, kırılma tarihi kuralını belirtin. (T), kısıt sayısı, trimming oranı veya tam aday kümesi, asgari segment büyüklüğü ve seçilen istatistiğin sup-Wald, sup-F/QLR, sup-LM ya da başka bir prosedür olduğunu bildirin. Kovaryans tahmin edicisini, kritik değer veya p-değeri yöntemini ve kullanılan sonlu örneklem düzeltmelerini ekleyin.
Aday tarihler boyunca istatistiği gösterin ve maksimumu veren tarihi, mümkün olduğunda belirsizlik veya duyarlılık bilgisiyle birlikte seçilmiş konum olarak raporlayın. Model ve test tasarımının önceden belirlenip belirlenmediğini, eksik gözlemlerin ve gerçek zamanlı verilerin nasıl ele alındığını, hangi alternatif örneklemlerin veya regresörlerin incelendiğini açıklayın. Analiz tahmin amaçlıysa kırılma aramasını eğitim örneklemi içinde tutun ve değiştirilen modeli daha sonraki, kullanılmamış verilerde değerlendirin.
Bilinmeyen kırılma testinin istatistiksel anlamlılığı bir olayın nedenini belirlemez veya kârlı bir rejimi kanıtlamaz. Anlamlı olmayan sonuç da istikrarı onaylamaz. Savunulabilir sonuç; belirtilen tek kırılmalı alternatif, kırpılmış tarih aralığı, regresyon, örneklem ve aramayı hesaba katan çıkarım yöntemiyle sınırlıdır.
Sık sorulan sorular
Q1Quandt–Andrews testi yalnızca birçok tarihte tekrarlanan Chow testi midir?
Aday tarihler boyunca ilişkili bir istatistik hesaplar, ancak çıkarım maksimumun alınmasını hesaba katmalıdır. En büyük sıradan Chow sonucunu sabit tarihli p-değeriyle raporlamak aramayı yok sayar ve genellikle yanlış sıfır dağılımını kullanır.
Q2En yüksek istatistiği veren tarih, ekonomik bir olayın kırılmaya ne zaman neden olduğunu belirler mi?
Hayır. Seçilen örneklem ve kırpılmış aralıktaki en yüksek istatistikli aday tarihtir. Nedensel bir zaman damgası veya güven aralığı değildir; yakın tarihler ve tasarım tercihleri benzer sonuçlar verebilir.
Q3Reddetme, tam olarak bir kırılma olduğunu mu gösterir?
Hayır. Aranan aralık içinde bir tek kırılmalı alternatife karşı belirlenmiş sabit katsayı sıfır hipotezini reddeder. Birden çok değişim, aykırı değer, varyans kayması veya model yanlış belirtimi de istikrarsızlık kanıtı oluşturabilir; birden çok kırılmayı tahmin etmek farklı bir iştir.
Q4sup-Wald maksimumunu sıradan bir F tablosuyla karşılaştırabilir miyim?
Genel olarak hayır. sup istatistiği, trimming, kısıt sayısı, model ve kovaryans varsayımlarıyla eşleşen kritik değerler veya p-değerleri kullanın. Olağan F dağılımı, varsayımları altında önceden belirlenmiş tarih testine uygulanır; aranan maksimuma otomatik olarak uygulanmaz. Temel araştırmalar - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Kırılma tarihi bilinmediğinde Quandt–Andrews sup-Wald testi ne yapar?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
Ayrıntılı rehberi okubaşabaştaOpsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi oku