

Regresyon Kararlılığı ve Yapısal Değişim için CUSUM Testi
Özyinelemeli artıkların regresyon CUSUM yolunu nasıl oluşturduğunu, sınırların neyi sınadığını ve testin Chow, kareler CUSUM'u ve canlı izlemeden nasıl ayrıldığını öğrenin.
Bu rehberdeRegresyon CUSUM testi neyi sorar?
Kısa özet
Regresyon CUSUM testi, bir adım ileriye dönük özyinelemeli artıkları zaman sırasına göre toplar ve birikimli yolun katsayıların istikrarlı olmasıyla uyumlu olup olmadığını inceler. Bir sınırın aşılması, belirtilen kararlılık modeline karşı kanıttır; ancak nedeni, tek ve kesin bir kırılma tarihini ya da bir işlem fırsatını ortaya koymaz.
Regresyon CUSUM testi neyi sorar?
Bir regresyon, ilişki örneklemin ortasında değişmiş olsa bile tüm örneklem boyunca makul görünebilir. Bir dönemdeki pozitif tahmin hataları ile daha sonraki negatif hatalar, tüm örneklem için hazırlanan sıradan bir özette birbirini götürebilir. Regresyon CUSUM testi zaman sırasını korur: özyinelemeli tahmin hatalarını biriktirir ve katsayılar sabitken beklenen yoldan uzaklaşıp uzaklaşmadığını inceler.
Brown, Durbin ve Evans; CUSUM ve kareler CUSUM'u da içeren, özyinelemeli artıklara dayalı regresyon kararlılığı araçları geliştirdi. Bu testler, model varsayımları altında regresyon ilişkisinin örneklem boyunca sabit olmasıyla uyumlu olup olmadığını ele alır. Değişimin nedenini açıklamazlar ve ayrı olarak belirlenmiş bir hedef ortalamadan sapmaları biriktiren endüstriyel süreç kontrolü CUSUM kurallarından farklıdırlar.
Bu kılavuz Brown–Durbin–Evans regresyon CUSUM'una odaklanır. Yazılım, “CUSUM” adını birden fazla istatistik için kullanabilir. Bu nedenle raporda yalnızca etikete dayanmak yerine artık dizisi, ölçekleme, sınırlar ve referans dağılım belirtilmelidir.
Gelecekteki gözlemleri kullanmadan özyinelemeli artıklar oluşturun
Regresyonu \(y_t=x_t'\beta+u_t\) biçiminde yazalım. Modelde sabit varsa \(x_t\) bu sabiti içerir ve \(k\) katsayı sayısını gösterir. Önce modeli tam sütun rankıyla tahmin etmeye yetecek sayıda gözlem alın. Daha sonraki her gözlem için regresyonu yalnızca \(t-1\) dönemine kadar olan verilerle tahmin edin ve ardından \(y_t\)'yi öngörün.
Önceki gözleme kadar olan açıklayıcı değişkenleri \(X_{t-1}\) içeriyorsa özyinelemeli artık şöyledir:
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
Pay, bir adım ileriye dönük tahmin hatasıdır. Payda, \(x_t\)'deki tahmin belirsizliğini kaldıraç etkisine göre düzeltir; kendi başına piyasa oynaklığının tahmini değildir. Uygun sabit açıklayıcı değişkenlerin ve bağımsız, eşit varyanslı hataların bulunduğu klasik ve istikrarlı doğrusal modelde özyinelemeli artıkların ortalaması sıfırdır, birbirleriyle korelasyonsuzdurlar ve hata varyansları aynıdır. Bunlar artıkların biriktirilmesini gerekçelendirir. Ancak denklemin en küçük karelerle tahmin edilmiş olması bu özellikleri tek başına garanti etmez.
Başlangıç gözlemleri katsayıları belirler; bu özyinelemeli süreçten gelen örneklem dışı artıklar dizisi değildir. Başlangıç tasarım matrisi neredeyse tekilse sonraki tahminler de istikrarsız olabilir. Başlangıç örneklemini, modele alınan açıklayıcı değişkenleri ve dönüşümleri belirtin; çünkü her seçim artık yolunu ve sınanan soruyu değiştirir.
İşaretli hataları biriktirin ve yolu test sınırlarıyla karşılaştırın
Seçilen uygulamada kullanılan ölçek tahmini \(\hat\sigma\) olsun. \(r\) gözlemine kadarki birikimli yol şöyle yazılabilir:
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
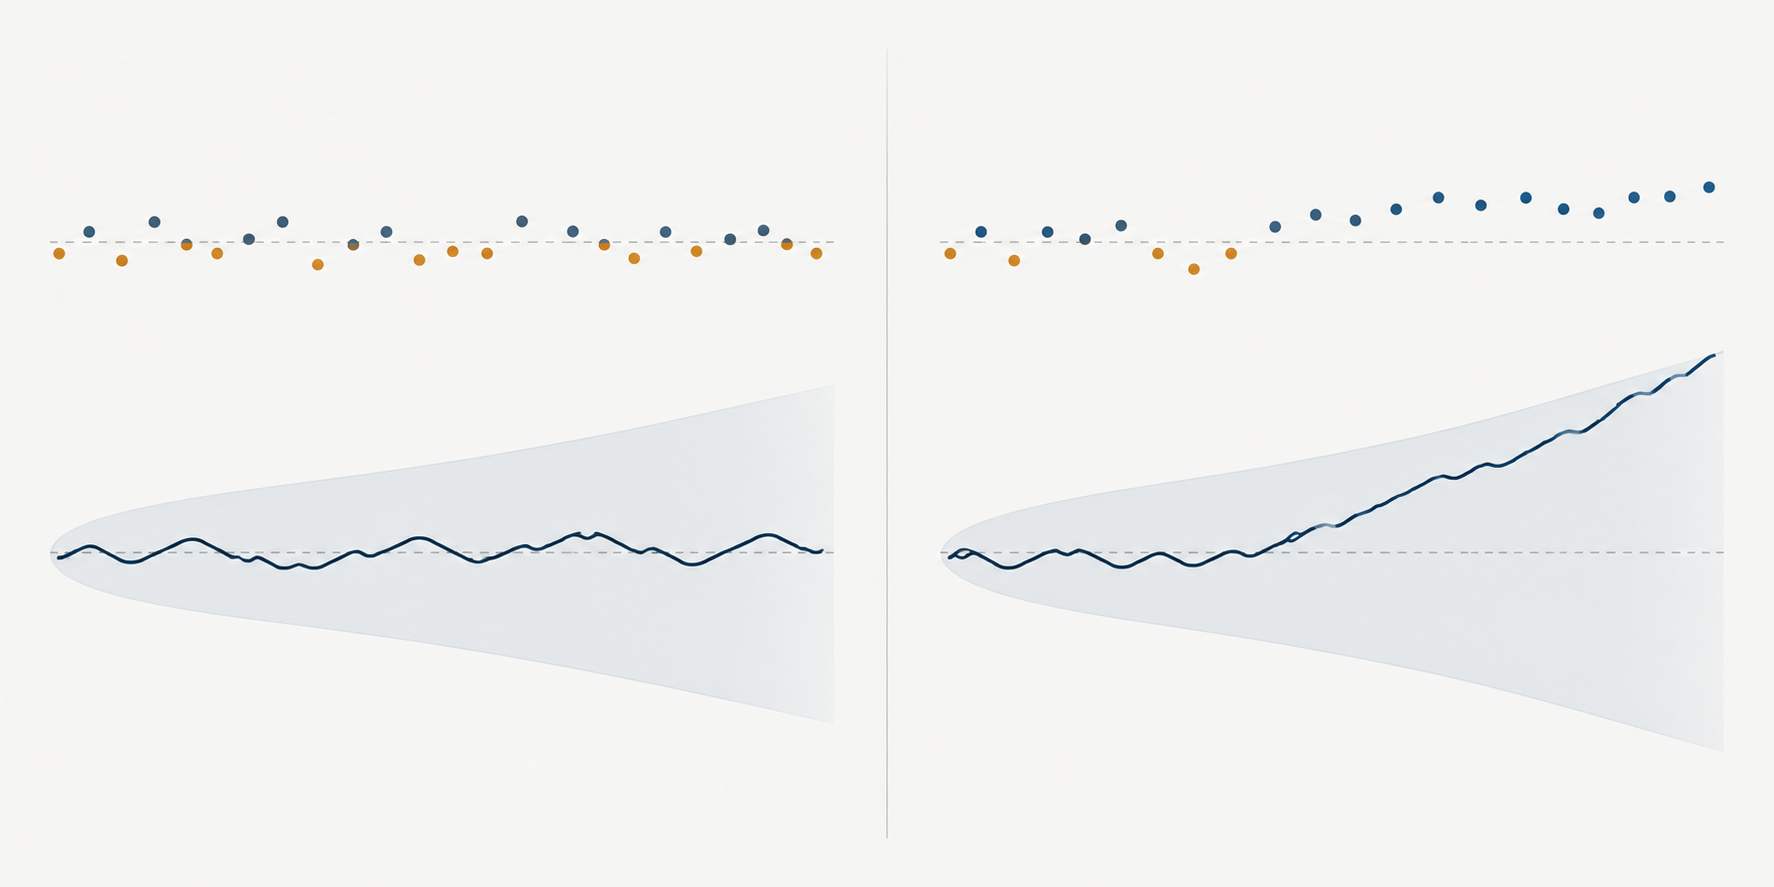
Kararlılık sıfır hipotezi altında, örnekleme dalgalanmaları dışında pozitif ve negatif yeniliklerin zaman içinde dengelenmesi beklenir. Grafikteki yol, testin sıfır dağılımından elde edilen kritik sınırlarla karşılaştırılır. Yol bir sınırı aşarsa test, varsayımları altında ve seçilen anlamlılık düzeyinde parametrelerin sabit olduğu hipotezini reddeder. Ölçekleme ve sınırların oluşturulma biçimi uygulamaya göre değişir; elle çizilmiş sabit bir bant, uygun kritik değerlerin yerini tutmaz.
Yolun yönü örüntünün yorumlanmasına yardımcı olur. Sürekli pozitif özyinelemeli hatalar toplamı yukarı iter; çünkü gerçekleşen sonuç önceki tahmin edilen değerini tekrar tekrar aşar. Sürekli negatif hatalar yolu aşağı çeker. Hatalar sırayla artı ve eksi olduğunda, tek tek artıklar küçük olmasa bile yol önceki düzeyine yakın kalabilir. Dolayısıyla CUSUM tahmin hatalarının hem büyüklüğünü hem sırasını kullanır.
Diğer koşullar benzerken sabit terimdeki bir değişim genellikle aynı yönde artıklar üretir. Eğimdeki değişimde tahmin hatasının yönü \(x_t\)'nin konumuna ve işaretine bağlı olabilir. Açıklayıcı değişken ortalaması çevresinde salınıyorsa eğim değişiminin etkilerinin bir bölümü tek bir birikimli toplamda birbirini götürebilir. Bu nedenle yolun sınırlar içinde kalması, tüm regresyon katsayılarının sabit kaldığını kanıtlamaz; özyinelemeli katsayı yollarını, etkileşim testlerini ve test gücünü de inceleyin.
Ölçeğe göre düzeltilmiş özyinelemeli artıklar için iki varsayımsal dizi düşünün. Altı adet \(+0.4\), toplamda \(2.4\) artış sağlar. \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) dizisi ise sıfırda biter. Her iki dizide de artıkların mutlak büyüklüğü aynıdır; ancak yalnızca ilkinde yön süreklidir. Bu toplamlar mekanizmayı gösterir; kritik değer, p-değeri veya gerçek bir varlık hakkında kanıt değildir.
Kareler CUSUM'unu farklı bir tanı olarak okuyun
Kareler CUSUM'u işaretler yerine özyinelemeli artıkların karelerini kullanır. Birikimli payın basit biçimi şöyledir:
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Hata varyansı eşit ve süreç istikrarlıysa birikimli pay genel olarak gözlem sayısıyla orantılı biçimde artmalıdır. Büyük artık karelerinin bir araya geldiği dönem yolu dikleştirebilir; sakin bir dönem ise düzleştirebilir. Brown, Durbin ve Evans bu yöntemi işaretli CUSUM ile birlikte ele alır. Daha sonraki çalışmalar, sıradan en küçük kareler artıklarına dayalı kareler CUSUM testlerini inceler.
Kare artıkların yolunu saf bir oynaklık testi ya da katsayı değişimine temiz bir alternatif olarak yorumlamayın. Büyük gözlemler, varyans değişimi, yanlış belirtilmiş koşullu ortalama ve değişen regresyon katsayıları bu yolu etkileyebilir. Buna karşılık, pozitif ve negatif hatalar dengelense bile varyans değiştiğinde işaretli CUSUM'un kalibrasyonu bozulabilir. ARCH-LM testi kare artıklardaki öngörülebilirlik hakkında daha belirli bir soru sorar; yine de olası tüm oynaklık örüntülerini teşhis etmez.
Kırılma sorusuna uygun istatistiği seçin
Önceden belirlenmiş bir tarihe dayanan Chow testi, regresyon katsayılarını bu tarihin iki tarafında karşılaştırır. Regresyon CUSUM'u ise sıralı örneklem boyunca özyinelemeli bir yolu inceler ve dışarıdan belirlenmiş tek bir kırılma tarihi gerektirmez. Sınırın aşılması, tek ve ani bir değişimin tam olarak ne zaman başladığını göstermez. Kademeli kayma, birden fazla değişim, aykırı değer dizisi veya varyans modelindeki hata farklı yol örüntüleri oluşturabilir.
Değişim tarihi bilinmiyorsa ve amaç tek bir kırılmayı resmen sınamaksa Andrews, arama sürecini hesaba katan standart dışı kritik değerlerle supremum Wald, olabilirlik-oranı ve Lagrange çarpanı yöntemlerini geliştirir. Bu yöntemler aday tarihleri arar. Test istatistikleri ve kritik değerleri Brown–Durbin–Evans CUSUM bantlarının yerine kullanılamaz. Birden fazla kırılma testi için ek yöntem ve varsayımlar gerekir. Belirli bir tarihteki karşılaştırma için Chow testi kılavuzuna, daha geniş arama sorunu için Andrews'in bilinmeyen değişim noktası makalesine bakın.
Bu ayrım, analist çok sayıda tanı çalıştırdığında önem kazanır. CUSUM'u, kareler CUSUM'unu, aday tarihleri, açıklayıcı değişkenleri ve örneklem pencerelerini tekrar tekrar denemek bir seçim sorunu yaratır. Önceden belirlenmiş tek bir test için nominal anlamlılık düzeyi, bu denemelerin tümünde en az bir yanlış alarm çıkma olasılığını açıklamaz. Sonuçlara bakmadan önce hangi yolun veya istatistiğin seçildiğini kaydedin ya da aramayı hesaba katan bir çıkarım yöntemi kullanın.
Geçmişe dönük testi canlı kararlılık izlemesinden ayırın
Geçmişe dönük test, sabit bir tarihsel örneklemi değerlendirir. İzleme kuralı ise başlangıç döneminden sonra gelen yeni verileri tekrar tekrar değerlendirir. Her yeni gözlemde aynı tek seferlik sınırı uygulamak nominal yanlış alarm oranını otomatik olarak korumaz; tekrarlanan kararlar dizisinin olasılık yapısı farklıdır.
Chu, Stinchcombe ve White, tarihsel bir örneklemle istikrarlı ilişki tahmin edildikten sonra gerçek zamanlı izleme için dalgalanma ve CUSUM yöntemleri geliştirir. Makaledeki asimptotik koşullar altında izleme sınırları tekrarlanan bakışları hesaba katar. Başlangıç örneklemi uygun olmalı; ayrıca izleme tasarımı alarmdan sonra ne yapılacağını, parametrelerin ne zaman güncelleneceğini ve izlemenin ne kadar süreceğini belirtmelidir. Bu seçimler yapılmadan tarihsel regresyon CUSUM grafiğini çevrimiçi bir yöntem olarak adlandırmayın.
Bir alım satım sisteminde alarm, model ile yeni veriler arasındaki ilişkinin kararlılık varsayımına artık yeterince uymayabileceği anlamına gelir. Önceden belirlenmiş bir incelemeyi veya risk değerlendirmesini başlatabilir. Hangi katsayının değiştiğini, işlem yapılıp yapılmayacağını ya da riski azaltmanın getiriyi iyileştirip iyileştirmeyeceğini söylemez. Tekrarlanan izleme kullanılıyorsa istatistiksel eşikle birlikte tespit gecikmesini ve yanlış alarm maliyetlerini değerlendirin.
Finansal CUSUM grafiğini yorumlamadan önce varsayımları denetleyin
Klasik özyinelemeli artık türetimi, doğru belirlenmiş doğrusal bir ilişkiyi ve sabit varyanslı, seri korelasyonsuz bir hata sürecini varsayar. Finansal zaman serileri oynaklık kümelenmesi, kalın kuyruklar, bayat veya eşzamanlı olmayan fiyatlar, örtüşen getiri ufukları ve piyasa yapısındaki değişimler nedeniyle bu koşulları ihlal edebilir. Artıkların bir yönde birikmesi gerçek katsayı değişimini, atlanmış dinamikleri, hatalı zaman damgalarını ya da referans dağılımını değiştiren bir oynaklık dönemini yansıtabilir.
En küçük kareleri uyguladıktan sonra kovaryans tahmincisini değiştirmek, geçerli CUSUM sınırlarını kendiliğinden üretmez. Değişen varyansa veya bağımlılığa dayanıklı çıkarım için bu koşullara göre tasarlanmış bir istatistik ve referans dağılım gerekir. Regresyon CUSUM grafiği bir kararlılık tanısıdır; artık bağımlılığını denetlemenin, koşullu değişen varyansı sınamanın veya model belirtimini doğrulamanın yerini tutmaz. İlgili sorular için ARCH-LM testi kılavuzuna ve sağlam standart hatalar kılavuzuna bakın.
Artıkları oluşturmadan önce örnekleme aralığını ve piyasa takvimini seçin. Uzun bir tatil dönemini kapsayan kapanıştan kapanışa getiri, sıradan bir seans getirisiyle aynı uzunlukta bir aralık değildir. Şirket işlemleri, vadeli işlem sözleşmesi geçişleri, para birimi dönüşümü ve eksik gözlemler de istikrarsızlığa benzeyen tahmin hataları yaratabilir. Modelin \(t\) zamanındaki gözleminin neyi temsil ettiğini açıklamadan boşlukları doldurmayın veya varlıkları mekanik biçimde eşleştirmeyin.
Okuyucunun testi yeniden üretebilmesi için yeterli ayrıntıyı raporlayın
Sonuç değişkenini, açıklayıcı değişkenleri, sabit terimi, dönüşümleri, örneklem tarihlerini, frekansı, ilk tahmin dönemini ve özyinelemeli artık sayısını belirtin. Artıkların özyinelemeli tahmin varyansına göre ölçeklenip ölçeklenmediğini ve \(\hat\sigma\)'nın nasıl tahmin edildiğini açıklayın. CUSUM veya kareler CUSUM'u türünü, referans dağılımını, kritik düzeyi, sınır kuralını ve sonucu etkileyen yazılım varsayılanlarını belirtin.
Tahmin edilen katsayılar ve artık tanılarıyla birlikte yolu veya istatistiği gösterin. Sınırın aşılması, test edilen model altında sabitliğe karşı kanıttır; ekonomik nedenin tahmini veya adı belirtilen bir olayın nedensel etkisi değildir. Amaç tahmin veya alım satımsa kronolojik örneklem dışı dönemler kullanın, her alarmın ne zaman bilinebilir olacağını açıklayın ve alış-satış farkını, piyasa etkisini, ücretleri, ödünç almayı, finansmanı ve devir hızını hesaba katın. Tepkiyi sabit model ölçütüyle karşılaştırın. Kararlılık uyarısı model incelemesini başlatabilir; uyarlamalı bir kuralın üstünlük sağladığını kanıtlamaz.
Brown, Durbin ve Evans özyinelemeli artık CUSUM ve kareler CUSUM kararlılık yöntemlerini 1975 tarihli makalelerinde tanıtır. McCabe ve Harrison, sıradan en küçük kareler artıklarını kullanan bir kareler CUSUM testini inceler. Bilinmeyen değişim noktaları için Andrews (1993), ardışık izleme için Chu, Stinchcombe ve White (1996) makalelerine bakın. İlgili kılavuzlar: OLS regresyonu, Chow testi ve oynaklık kümelenmesi.
Sık sorulan sorular
Q1CUSUM testi yapısal değişimin kesin tarihini belirler mi?
Hayır. Yol, birikimli tahmin hatalarının ne zaman sürekli hareket etmeye başladığını gösterebilir; ancak sınırın aşılması tek bir kırılma tarihinin resmî tahmini değildir. Tarihi bilinmeyen değişim yöntemleri kendi arama istatistiklerini ve kritik değerlerini kullanır.
Q2Kareler CUSUM'u oynaklık kümelenmesi testiyle aynı mıdır?
Hayır. Özyinelemeli artık karelerinin birikimli payını izler ve farklı türden model hatalarına veya istikrarsızlığa tepki verebilir. ARCH-LM testi kendi varsayımları altında kare artıkların zaman serisi öngörülebilirliğini ele alır.
Q3Tarihsel CUSUM sınırını canlı uyarılar için her gün yeniden kullanabilir miyim?
Otomatik olarak değil. Yeni gözlemleri tekrar tekrar sınamak yanlış alarm davranışını değiştirir. Ardışık izleme, tekrarlanan bakışlara göre tasarlanmış sınırlara ve tanımlı, istikrarlı bir başlangıç dönemine ihtiyaç duyar.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Regresyon CUSUM'u neden özyinelemeli artıklar kullanır?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ayrıntılı rehberi okuCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Ayrıntılı rehberi okuMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Ayrıntılı rehberi oku