

Regresyonda yapısal kırılmalar için Chow testi
Chow testinin neyi karşılaştırdığını, F istatistiğinin nasıl hesaplandığını, kırılma tarihinin neden önceden belirlenmesi gerektiğini ve finansal zaman serilerinde hangi varsayımların önemli olduğunu öğrenin.
Bu rehberdeChow testinin sınadığı şey
Kısa özet
Chow testi, belirlenmiş bir kırılma tarihiyle ayrılan iki gruptaki regresyon katsayılarının aynı olup olmadığını sorar. Katsayıları eşit kısıtlayan havuzlanmış modeli, her grup için ayrı regresyonlarla karşılaştırır. Varsayımları altında klasik F testi katsayı istikrarını reddedebilir; bilinmeyen bir tarihi bulmaz, katsayıların neden değiştiğini açıklamaz ve bir işlem stratejisinin kârlı olduğunu kanıtlamaz.
Chow testinin sınadığı şey
Uzun bir örneklemde kurulan regresyon, sonuç ile tahmin değişkenleri arasındaki ilişkinin zamanla değişmesini gizleyebilir. Örneğin, bir portföyün geniş piyasa getirisine tahmin edilen maruziyeti, piyasa yapısındaki değişimden önce ve sonra farklı olabilir. Chow testi bu soruyu, belirlenmiş bir tarihin iki yanındaki regresyon katsayıları hakkında ortak bir hipoteze dönüştürür.
Modelin sabit terim dâhil k katsayısı olduğunu varsayalım. Sıfır hipotezi, kırılmadan önceki ve sonraki katsayı vektörlerinin eşit olduğunu; alternatif hipotez ise sınanan katsayılardan en az birinin farklı olduğunu söyler. Gregory Chow'un 1960 tarihli temel makalesi problemi iki doğrusal regresyonun katsayı kümelerinin eşitliğini sınamak olarak kurar: Chow'un makalesi.
Burada “yapısal kırılma”, seçilen modelin temsil ettiği koşullu ilişkideki değişimi ifade eder. Test, veri üretme sürecinin her parçasının değiştiğini göstermez ve nedenini belirlemez. Reddetme, seçilen örneklem, model ve tarih için sınanan istikrar kısıtına karşı kanıttır. Reddedememek ilişkinin kalıcı olarak istikrarlı olduğunu kanıtlamaz.
Şüphelenilen değişimi katsayı kısıtları olarak ifade etmek
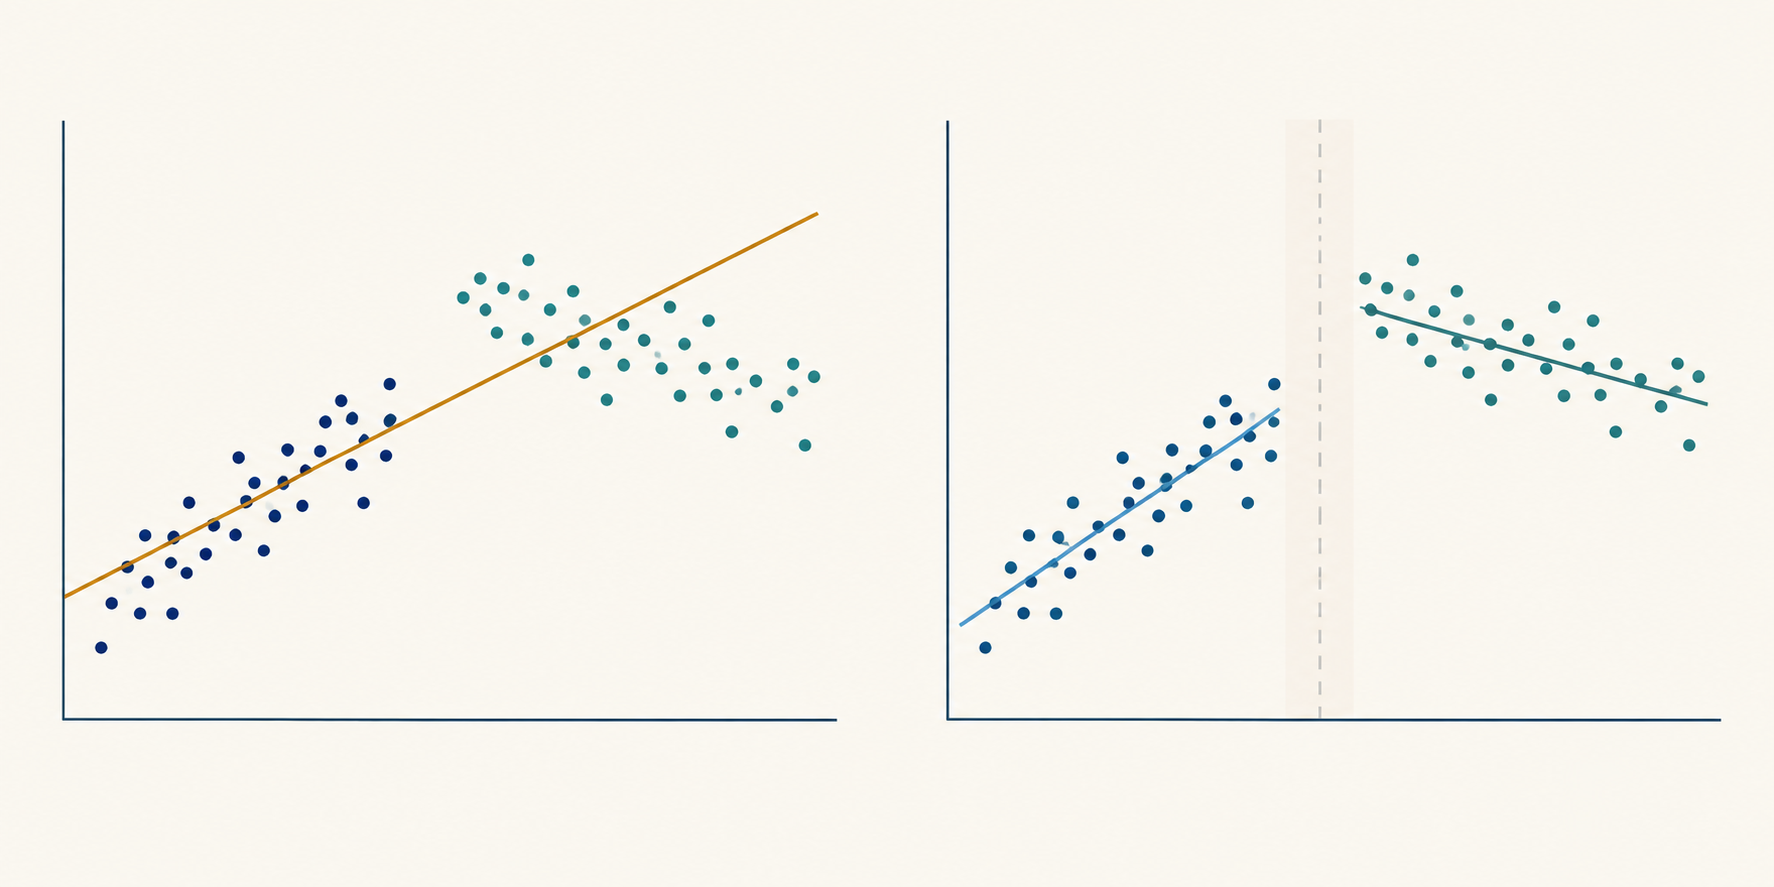
Sonuç değişkeni y, sabit terim ve modele alınan açıklayıcı değişkenleri içeren vektör x olsun. Havuzlanmış regresyon tüm örneklem boyunca tek katsayı vektörü dayatır. Tarihten sonra değişime izin vermek için D değişkenini kırılmadan önce sıfır, sonra bir olarak tanımlayın ve D ile her regresörün etkileşimini ekleyin: y = x′β + D·x′δ + u. Kırılma öncesi vektör β, sonrası β + δ'dır.
Tam istikrarın sıfır hipotezi H₀: δ = 0 biçimindedir; bu, sabit terim ve belirtilen modeldeki tüm eğimler üzerinde ortak kısıttır. Bir sabit terim ve iki tahmin değişkeni varsa k = 3'tür. Soru yalnızca piyasa betasıyla ilgiliyse, sadece piyasa getirisi değişkenine bağlı etkileşimi sınayın; bu dar soruyu sessizce tüm katsayıları sınayan bir teste dönüştürmeyin.
Etkileşimli gösterim, bölünmüş regresyon hesabının neyi sınadığını açıklar. Havuzlanmış regresyon, kırılma öncesi ve sonrası katsayıları eşitleyen kısıtlı modeldir. İki ayrı regresyon ise her grupta katsayı vektörlerinin bağımsız tahmin edildiği kısıtsız modeldir. Aynı gözlemler, regresörler ve kısıtlar kullanıldığında iki yaklaşım da tam eşitlik sıfır hipotezini sınar.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
Olumlu sonuç aramadan önce kırılma tarihini belirlemek
Klasik Chow yaklaşımında kırılma tarihi önceden verilir. Tarihi, dışarıdan gelen bir kural değişikliği, bilinen bir sözleşme yenilemesi, veri tanımındaki değişiklik ya da zamanı sonuçtan bağımsız belirlenmiş başka bir olay gerekçelendirebilir. Çalışma, kırılma günündeki gözlemlerin nasıl sınıflandırıldığını ve getirilerin, açıklamaların ve borsa seanslarının nasıl eşleştirildiğini de belirtmelidir.
Sabit tarihli Chow testi tek ve ani bir değişimi temsil eder. Duyurulan bir kural resmî yürürlükten önce fiyatlanabilir, uygulama aşamalı olabilir ya da işlem koşulları birden fazla kez değişebilir. Ölçülen ilişkiyi değiştirebilecek mekanizmaya göre duyuru, yürürlük ve fiilî uygulama tarihlerini ayırın. Önceden tanımlanmış soru kademeli bir tepki içeriyorsa tek adımlı gösterge yerine rampa ya da dağıtılmış etkileşimler daha uygun olabilir. En küçük p değerini bulduktan sonra biçimi seçmek başka bir arama sorunu yaratır.
Araştırmacı birçok tarihi sınayıp en büyük F istatistiğini veren tarihi raporlarsa, raporlanan istatistik veriye bakılarak seçilmiş olur. Tek sabit tarih için olağan F referans dağılımı bu seçimi hesaba katmaz. Testi birçok varlık, sonuç, örneklem penceresi veya tahmin değişkeni kümesi üzerinde tekrarlamak da aynı sorunu doğurur: en dikkat çekici sonuç kısmen aramadan kaynaklanabilir.
Değişim noktası bilinmiyorsa bu soru için tasarlanmış bir yöntem kullanın. Andrews'un bilinmeyen değişim noktasında parametre istikrarsızlığı çalışması, ortaya çıkan sıfır dağılımının standart olmadığını gösterir; kritik değerler sabit tarihli olağan Chow F eşiği değildir. Birden fazla bilinmeyen kırılma için Bai ve Perron, birden çok tarihin sınanıp tahmin edilmesine yönelik yöntemler geliştirir. Bu yöntemlerin de kendi varsayımları ve örneklem kırpma seçimleri vardır; her zaman serisi için otomatik çözüm değillerdir. Bkz. Andrews (1993) ve Bai ve Perron (1998).
Klasik F istatistiğini hesaplamak
Havuzlanmış bir regresyon tahmin edin ve artık kareler toplamını SSRₚ olarak kaydedin. Ardından belirlenen tarihin her iki tarafında birer regresyon kurup SSR₁ ve SSR₂'yi kaydedin. Katsayı vektörünün tamamının değişmesine izin verildiğinde klasik istatistik F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)] olur. n₁ ve n₂ her gruptaki gözlem sayısı, k ise sabit terim dâhil her grupta tahmin edilen katsayı sayısıdır.
Pay, k eşitlik kısıtı nedeniyle havuzlanmış modelde oluşan ek kareli hatayı kısıt sayısına böler. Payda, bölünmüş modelin artık serbestlik derecelerini kullanarak ortak artık varyansını tahmin eder. Referans dağılımı, payda k ve paydada n₁ + n₂ − 2k serbestlik derecesine sahip F dağılımıdır. Her ayrı regresyonda k katsayıyı tahmin etmeye yetecek bağımsız bilgi bulunmalıdır; tasarım matrisinin rankı yetersizse karşılaştırma kullanılamaz.
Bu formül, iki grupta varyansın aynı olduğu bağımsız ve normal dağılımlı hatalar dâhil, doğrusal modelin klasik koşulları altında tüm k katsayıyı birlikte sınar. Yalnızca q kısıt sınanıyorsa, kısıtlı ve kısıtsız modeller arasında payda q serbestlik dereceli geçerli bir ortak F testi kullanın. Modelleri değiştirmeden tam bölünmüş-SSR formülünde k yerine q koymayın. Etkileşimli tasarım matrisinde ortak Wald testi bu kısıtları ifade etmenin genel yoludur.
Varsayımsal bir finans örneğini hesaplamak
Bir araştırmacının, haftalık portföy getirisi ile piyasa faktörü ve ikinci bir risk faktörü arasındaki ilişkinin, varsayımsal bir borsa kuralı değişikliği nedeniyle önceden seçilen tarihten sonra değişip değişmediğini sorduğunu düşünün. Modelde sabit terim ve iki eğim vardır, dolayısıyla k = 3. Tarihten önce n₁ = 80, sonra n₂ = 100 gözlem bulunsun. Tüm sayılar uydurmadır ve piyasa tahmini değildir.
Havuzlanmış regresyonda SSRₚ = 360 baz puan kare, ayrı regresyonlarda SSR₁ = 130 ve SSR₂ = 150 olsun. Katsayıları eşitlemenin getirdiği artış 360 − 130 − 150 = 80'dir; pay 80 / 3 = 26,67 olur. Bölünmüş modelin artık serbestlik dereceleri 80 + 100 − 2 × 3 = 174 olduğundan payda 280 / 174 ≈ 1,609'dur. Sonuç F(3, 174) ≈ 16,57 olur ve belirtilen klasik varsayımlar altında geleneksel sağ kuyruk p değeri yaklaşık 1,6 × 10⁻⁹'dur. %5 kritik değeri yaklaşık 2,66'dır; bu varsayımsal hesap tam katsayı istikrarı hipotezini reddeder.
Sonuç bilinçli olarak dardır: model ve hata koşulları uygunsa, örneklemler arasında en az bir katsayı farklıdır. İstatistik piyasa betasının yükselip yükselmediğini söylemez; tahminlere ve belirsizliklerine bakmak gerekir. Kural değişikliğinin farka neden olduğunu göstermez; ayrıca kırılma sonrası beklenen getiriler, uygulanabilir tahminler veya stratejinin net performansı hakkında tek başına bilgi vermez.
Hangi ilişkinin değiştiğini yorumlamak
Sabit terimdeki kayma, dahil edilen tahmin değişkenleri kontrol edildikten sonra y'nin koşullu ortalamasının değiştiği anlamına gelebilir. Eğimin değişmesi, sonucun bir tahmin değişkenine verdiği tahmini tepkinin değiştiğine işaret edebilir. Tam Chow testi bu olasılıkları birleştirir. Reddetme, sınanan katsayı vektörünün eşitliğinin desteklenmediğini söyler; hangi katsayının sorumlu olduğunu bulmak için tahminleri ve doğru tanımlanmış ek kısıtları incelemek gerekir.
Her katsayıyı ayrı ayrı sınamak ortak testin yerini tutmaz. Tek tek küçük kaymalar, hiçbir bireysel test kesin olmasa bile birlikte eşitlikle çelişebilir. Öte yandan, birçok olası terime bakıldıktan sonra anlamlı bulunan tek bir katsayı çoklu test sonucu olabilir. Önce ortak hipotezi ifade edin, sonra soruya yanıt veren tahminleri, güven aralıklarını ve ekonomik açıdan anlamlı farkları raporlayın.
Chow testi, kesintili zaman serisi analizinden de farklıdır. Kesintili zaman serisi müdahale öncesi seyri modeller ve bu yola kıyasla düzey ve/veya eğim değişikliğini tahmin eder. Chow, belirtilen regresyon katsayılarının gruplar arasında eşit olup olmadığını sorar; kendi başına müdahalenin karşı-olgusalını oluşturmaz. Olay tarihine yakın bir kırılma aynı zamandaki başka bir şoktan, örneklem bileşimindeki değişiklikten veya ölçümün yenilenmesinden kaynaklanabilir. Müdahale yolları için kesintili zaman serisi rehberine bakın; katsayı farkı tek başına nedensellik tanımlamaz.
Kesintili zaman serisi tasarımına ilişkin bir derleme için Bernal, Cummins ve Gasparrini'nin incelemesine bakın.
Finansal zaman serilerinde hata varsayımlarını kontrol etmek
Hatalar otokorelasyonluysa, değişen varyans içeriyorsa veya ortak varyans modeline başka biçimde uymuyorsa basit Chow F referansı yanıltıcı olabilir. Finansal getirilerin koşullu varyansı sıkça değişir; komşu gözlemler bilgi ya da şokları paylaşabilir ve piyasa kapanışlarının çevresindeki gözlemler sıradan ardışık seanslarla aynı anlama gelmeyebilir. Görsel olarak makul bir kırılma klasik hata varsayımlarını doğrulamaz.
Koşullu ortalama ilişkisindeki değişimi artık varyansındaki değişimden ayırın. Eğimler sabitken hata varyansı rejimler arasında farklıysa ortak varyans varsayımı bozulur; bölünmüş SSR'ye dayalı klasik istatistik, yanlış nedenle katsayı istikrarsızlığı kanıtı gibi görünebilir. Öte yandan sağlam bir kovaryans tahmincisi belirsizlik hesabını değiştirir ama katsayı istikrarını kendi başına sınamaz. Etkileşim kısıtlarını ve artık ölçeğini ayrı tanı soruları olarak değerlendirin.
Bir seçenek, kırılmayı havuzlanmış regresyonda etkileşimlerle ifade edip seçilen katsayı kısıtlarını verilere uygun kovaryans tahmincisiyle sınamaktır. White'ın değişen varyansa dayanıklı kovaryans tahmincisi klasik formülden farklı bir varyans örüntüsünü ele alır; Newey–West HAC tahmincisi koşulları altında değişen varyans ve otokorelasyona izin verir. Bu yöntemler klasik küçük örneklem F dağılımını aynen korumaz. Sağlam Wald istatistiği çoğunlukla asimptotik yaklaşıma dayanır; gecikme veya bant genişliği seçimleri gerekçelendirilmelidir. Bkz. White ve Newey–West.
Sağlam kovaryans tahmincisi atlanan tahmin değişkenlerini, kötü fonksiyonel biçimi, içsel regresörleri, aynı sonuç serisine bakılarak seçilen kırılma tarihini veya herhangi bir rejimde çok az gözlemi düzeltmez. Artık bağımlılığını, varyans değişimlerini, etkili gözlemleri ve savunulabilir pencerelere duyarlılığı kontrol edin. Bağımlı değişken veya regresörler durağan değilse, anlamlı bir kırılma istatistiğini istikrarlı ilişkinin kanıtı olarak yorumlamadan önce regresyonun neyi temsil ettiğini belirleyin.
Testi işlem iddiasına dönüştürmeden raporlamak
Yeniden üretilebilir bir rapor; sonucu, tahmin değişkenlerini, dönüşümleri, örneklem sıklığını, tarihin iki yanındaki gözlem sayılarını, tarih kuralını ve tüm katsayı kısıtlarını belirtir. Klasik hesapta havuzlanmış ve ayrı SSR'leri, k'yı, serbestlik derecelerini, F istatistiğini, p değerini ve hata varsayımlarını verin. Sağlam etkileşim testinde kovaryans tahmincisini, ayarlarını ve çıkarımın sonlu örneklem mi yoksa asimptotik referans dağılımını mı kullandığını belirtin.
Yalnızca reddetme kararını değil, kırılma öncesi ve sonrası katsayı tahminlerini belirsizlikleriyle gösterin. Farkın ekonomik açıdan önemli olup olmadığını, makul alternatif pencerelerde ve tahmin değişkeni tanımlarında sürüp sürmediğini, tarihin önceden belirlenip belirlenmediğini veya aramayla mı seçildiğini açıklayın. Kırılma model incelemesini, yeniden tahmini veya izleme kuralını gündeme getirebilir; ancak strateji değişikliğinin gerekli olduğunu ya da yeni stratejinin işe yarayacağını kanıtlamaz.
Tahmin veya işlem uygulamasında tepkiyi her tarihsel karar anında mevcut olan bilgilerle değerlendirin. Tahminleri veya portföy sonuçlarını net bir kıyas ölçütüyle örneklem dışı karşılaştırın; devir hızını, spreadleri, ücretleri, gerekiyorsa fonlamayı ve kapasite kısıtlarını dahil edin. Örneklem içindeki anlamlı bir kırılma model istikrarına ilişkin bir tanıdır, gelecekte alfa kanıtı değildir. Regresyon katsayılarını yorumlamak için OLS rehberine, bağımlı hatalarla çıkarım için sağlam standart hata rehberine devam edin.
Sık sorulan sorular
Q1Chow testi kırılma tarihini bulur mu?
Hayır. Temel test, kendisine verilen tarihi değerlendirir. Bilinmeyen bir tarihi aramak, aramayı hesaba katan ve uygun kritik değerleri kullanan bir yöntem gerektirir.
Q2Anlamlı bir Chow testi, bir olayın piyasa ilişkisini değiştirdiğini kanıtlar mı?
Hayır. Seçilen model ve örneklemler için katsayı eşitliği kısıtını reddeder. Başka bir olay, ölçüm değişikliği veya örneklem bileşimi farkı bu değişimi açıklayabilir.
Q3Günlük finansal getirilerde standart Chow F formülünü kullanabilir miyim?
Yalnızca modelin hata varsayımları savunulabiliyorsa. Seri bağımlılık veya değişen varyans olağan F referansını güvenilmez kılabilir. Etkileşimli sağlam Wald testi daha uygun olabilir; ancak kendi koşulları vardır ve yanlış belirtimi ya da tarih seçimini çözmez.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Sabit tarihli Chow testinde tüm katsayılar için sıfır hipotezi nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ayrıntılı rehberi okuMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Ayrıntılı rehberi okuCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Ayrıntılı rehberi oku