

Finansal olay çalışması: anormal getiri ve CAR hesabı
Olay zamanını, tahmin ve olay pencerelerini, piyasa modelini, AR ve CAR ölçülerini, CAAR’ı, olay kaynaklı varyansı ve eşzamanlı olay bağımlılığını açıklıyoruz
Bu rehberdeOlay çalışması hangi soruyu yanıtlar?
Kısa özet
Olay çalışması, duyuru çevresindeki getiriyi bir temel modelin tahminiyle karşılaştırır. CAR, seçilen olay penceresindeki anormal getirileri toplar ve bu nedenle modele bağlıdır. Tarih ile pencereyi önceden belirleyin; tek başına CAR nedenselliği kanıtlamaz veya işlem sinyali oluşturmaz.
Olay çalışması hangi soruyu yanıtlar?
Finansal olay çalışması, bilanço açıklaması, düzenleme değişikliği veya birleşme duyurusu gibi bir olay yakınında varlık getirisinin seçilmiş bir temel beklentiden ne kadar saptığını betimler. Asıl soru “haber fiyatı hareket ettirdi mi?” kadar geniş değildir; “seçilen getiri modeline kıyasla, belirlenen olay penceresinde ne kadar anormal getiri gözlendi?” sorusudur.
Gerçekleşen getiri piyasanın ortak hareketini de içerir. Bu bileşeni modelle ayırmak ölçümü daha açıklayıcı kılar, ancak kalan farkı otomatik olarak tek bir olayın etkisi yapmaz. MacKinlay’in incelemesi olay çalışmasının tasarımını, anormal getiriyi ve çıkarımı bir araya getirir (MacKinlay, 1997).
Olay tarihini ve t=0 anını belirleyin
t=0, ilgili borsanın yerel saatine göre tanımlanan olay zamanına karşılık gelen işlem seansıdır. Günlük veride sıfır günü duyurunun takvim günüyle aynı olmayabilir. Borsanın saat dilimini, işlem saatlerini, tatilleri ve kısaltılmış seansları kaydedin.
Kapanıştan sonra yayımlanan bir duyuru, günlük kapanış getirilerinde t=0 olarak sonraki seansa atanabilir. Seans dışı anlık tepkiyi incelemek farklı fiyat verisi ve zaman tanımı gerektirir. Başlangıç noktasının duyuru, yürürlüğe giriş ya da ilk işlem fırsatı olup olmadığını açıklayın; haberin önceden fiyatlanmış olabileceğini de değerlendirin.
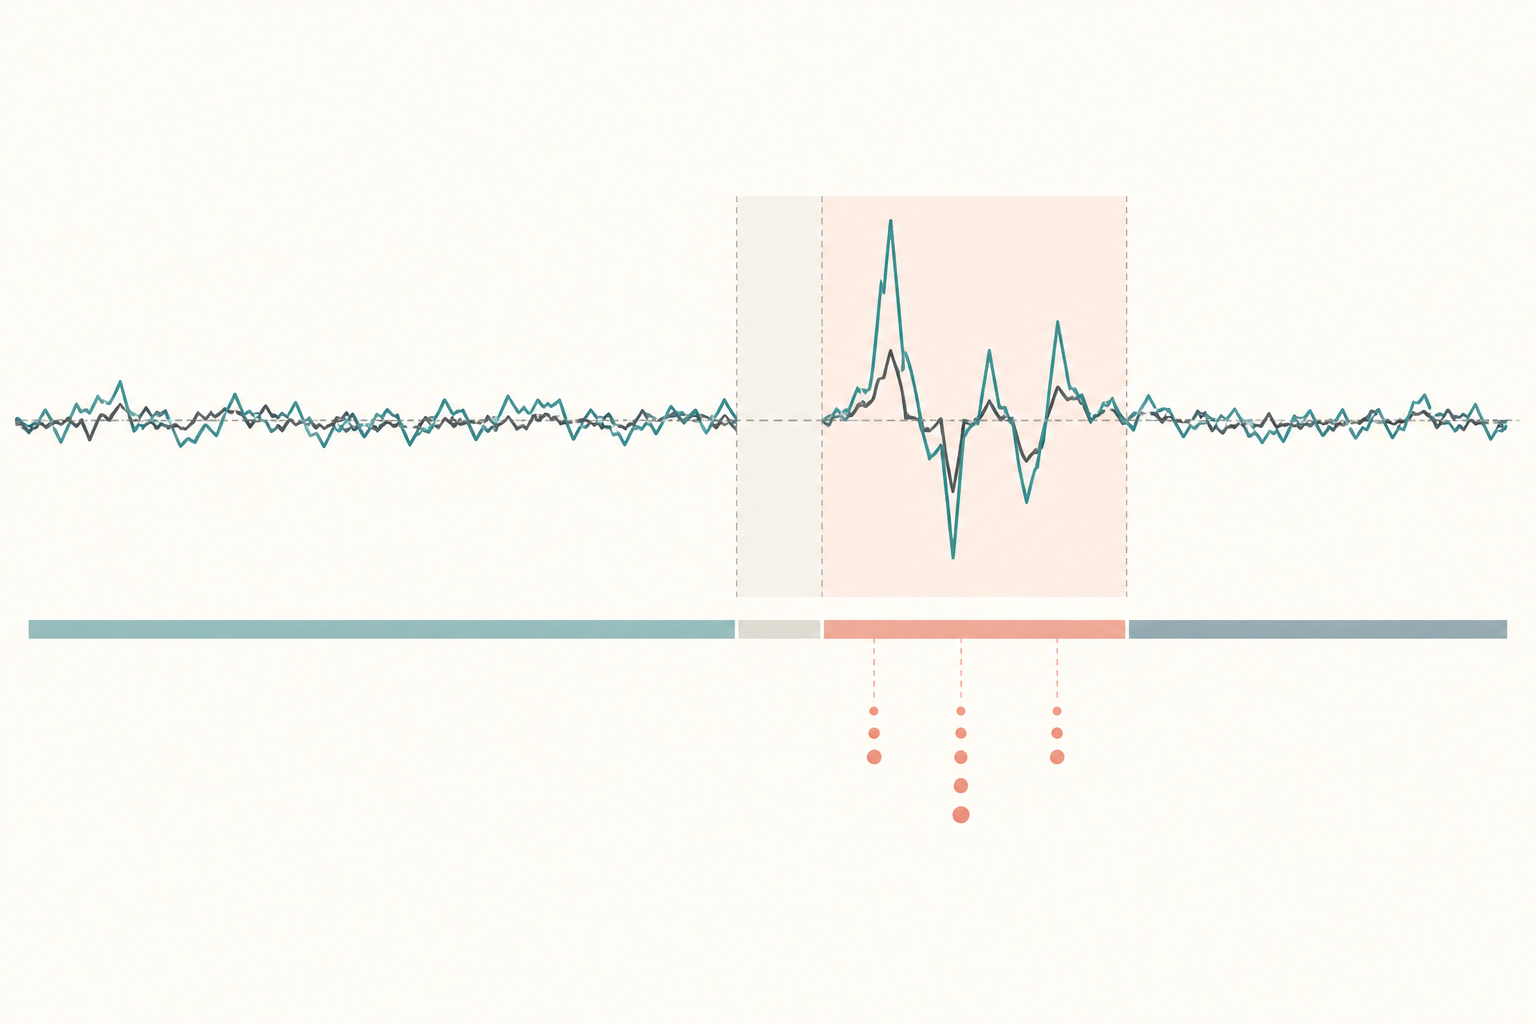
Tahmin ve olay pencerelerini ayırın
Tahmin penceresi, temel modelin katsayılarını ölçmek için olaydan etkilenmediği varsayılan getirileri içerir. Örneğin olaydan önceki −250 ile −30 seanslar kullanılabilir. Bu pencere olay penceresiyle örtüşmemelidir. Bilgi sızıntısı olasıysa son tahmin gününü daha erkene çekmek için gerekçe verin.
Olay penceresi, duyuru öncesi ve sonrası tepkiyi yakalamak üzere ayrıca seçilir; örneğin [−1,+1]. Uzun pencere gecikmeli fiyat ayarlamasını kapsayabilir, ancak başka haberlerin ve karıştırıcıların etkisini de artırır. Brown ve Warner günlük getiri olay çalışmalarındaki tasarım tercihlerini inceler (Brown & Warner, 198590042-X)). Birden fazla pencere denenecekse en uygun görüneni sonradan seçmek yerine duyarlılık analizi olarak bildirin.
AR ve CAR ölçülerini hesaplayın
Piyasa modelinde tahmin penceresinden menkul kıymet i için αᵢ sabiti ve βᵢ piyasa duyarlılığı hesaplanır. Olay günündeki tahmini getiri R̂ᵢ,ₜ = αᵢ + βᵢRₘ,ₜ olur. Anormal getiri ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ olarak hesaplanır.
[t₁,t₂] penceresindeki kümülatif anormal getiri CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ’dir. Bu, seans getirilerinin aritmetik toplamıdır; alıp elde tutma stratejisinin bileşik getirisi değildir. Birimleri tutarlı kullanın ve sonucu yüzde ya da yüzde puan olarak etiketleyin.
Üç seanslı piyasa modeli örneği
Aşağıdaki örnekteki tüm değerler varsayımsaldır. Tahmin edilen α’nın %0,10, β’nın 1,20 olduğunu varsayalım. Her seansın tahmini getirisi sabit artı β çarpı piyasa getirisidir; AR ise gerçekleşen getiri eksi tahmindir.
| Seans | Piyasa getirisi | Gerçekleşen getiri | Tahmin | AR |
|---|---|---|---|---|
| −1 | %1,00 | %2,00 | %1,30 | +0,70 yüzde puan |
| 0 | −%0,50 | −%1,00 | −%0,50 | −0,50 yüzde puan |
| +1 | %0,25 | %1,10 | %0,40 | +0,70 yüzde puan |
Böylece CAR[−1,+1] = +0,70 − 0,50 + 0,70 = +0,90 yüzde puandır. Seçilen pencere boyunca gerçekleşen getiri, bu modelin tahmininden 0,90 yüzde puan yüksek gözlenmiştir. Temel model ya da tahmin penceresi değişirse sonuç da değişebilir.
AAR ve CAAR, bileşik getiriden farklıdır
N olayda aynı göreli günler gözlenebiliyorsa AARₜ = (1/N)Σᵢ ARᵢ,ₜ, t gününün olaylar arası ortalama anormal getirisidir. Seçilen pencerede CAAR[t₁,t₂] = Σₜ₌ₜ₁ᵗ² AARₜ hesaplanır. Dengeli veride bu değer, olay başına CAR ortalamasına eşittir. Eksik günler nedeniyle her t için olay sayısı değişiyorsa Nₜ’yi açıkça bildirin.
Yalnızca matematiksel bir örnek: +%10 ve −%10 anormal getirilerinin CAR toplamı %0’dır; aynı sırayı bileşik hesaplamak (1,10×0,90)−1 = −%1 verir. CAR, alıp elde tutma kârını taklit etmek için değil, anormal getirileri toplamak için kullanılır.
Çıkarımda varyansı ve olay bağımlılığını hesaba katın
Olay sırasında getiri artıklarının varyansı yükselebilir. Olay kaynaklı varyansı yok sayan standart hatalar testin boyutunu bozabilir. Boehmer ve çalışma arkadaşları olay çevresinde değişen varyansı dikkate alan testleri inceler (Boehmer, Musumeci & Poulsen, 199190032-F)).
Birçok şirket aynı gün açıklama yaptığında olayların anormal getirileri kesitsel olarak korelasyon gösterebilir. Olayları bağımsız sayan standart hatalar belirsizliği olduğundan düşük gösterebilir. Kolari ve Pynnönen, olaylar arasındaki korelasyon altında test konusunu ele alır (Kolari & Pynnönen, 2010). Küçük örneklemleri, aykırı gözlemleri, zaman bağımlılığını ve çoklu pencere aramalarını da değerlendirin; kullanılan testi ve bağımlılık varsayımını belirtin.
Yorumu ve raporlamayı denetlenebilir kılın
CAR, temel model ve seçilen pencereye göre ölçülen bir toplamdır. İstatistiksel olarak anlamlı CAR, belirli varsayımlar altında sıfırla uyumsuz olabilir; ancak olayın nedensel etkisini kanıtlamaz ve tek başına işlem sinyali değildir. Önceden fiyatlama, eşzamanlı duyurular, makro haberler, örneklem seçimi ve model hatası başka açıklamalar sunar.
Borsayı ve yerel olayı, saati, pencereyi, tahmin dönemini, piyasa ölçütünü, katsayı yöntemini, AR/CAR sonuçlarını, standart hataları, testi, eksik verileri ve sağlamlık kontrollerini açıklayın. Nedensel iddiaların sınırı için korelasyon ve nedensellik rehberi ile OLS katsayıları ve varsayımları yazılarına bakın. Panel veride politika zamanına göre katsayıları inceleyen farklı “olay çalışması” anlamı farkların farkı rehberinde açıklanır.
Sık sorulan sorular
Q1CAR gerçekleşmiş bileşik hisse getirisi midir?
Hayır. CAR, penceredeki anormal getirileri toplar; alıp elde tutmanın bileşik getirisi farklıdır.
Q2Kapanış sonrası duyuruda t=0 hangi gündür?
Günlük kapanış getirisi için sonraki işlem seansı uygun olabilir. Kullandığınız fiyat ve yanıtlamak istediğiniz soru belirleyicidir.
Q3Anlamlı CAR nedensel etkiyi kanıtlar mı?
Hayır. Olay zamanlaması, karıştırıcı bilgiler, model varsayımları ve çıkarım tasarımı ayrıca değerlendirilmelidir.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Bu rehberle en uyumlu ifade hangisidir — Olay tarihini ve t=0 anını belirleyin?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Ayrıntılı rehberi okuMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Ayrıntılı rehberi okuDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
Ayrıntılı rehberi oku