

Regresyonda Birden Çok Yapısal Kırılma için Bai–Perron Testleri
Bai–Perron yöntemlerinin bilinmeyen regresyon kırılmalarının sayısını ve tarihlerini nasıl aradığını, kırpmanın ve kritik değerlerin ne anlama geldiğini ve kırılma tahminlerinin neleri kanıtlayamayacağını öğrenin.
Bu rehberdeÇoklu kırılma regresyon testi hangi soruyu sorar
Kısa özet
Bai–Perron yöntemleri, seçilen kırılma sayısı için regresyon kırılma tarihlerini birlikte tahmin eder; ardından verilerin kaç kırılmayı desteklediğini değerlendirmek üzere testler veya model seçme kuralları kullanır. Tarihler ve sayı; regresyona, minimum segment uzunluğuna, hata varsayımlarına ve arama prosedürüne bağlıdır. Bir nedeni ya da işlem avantajını göstermez.
Çoklu kırılma regresyon testi hangi soruyu sorar
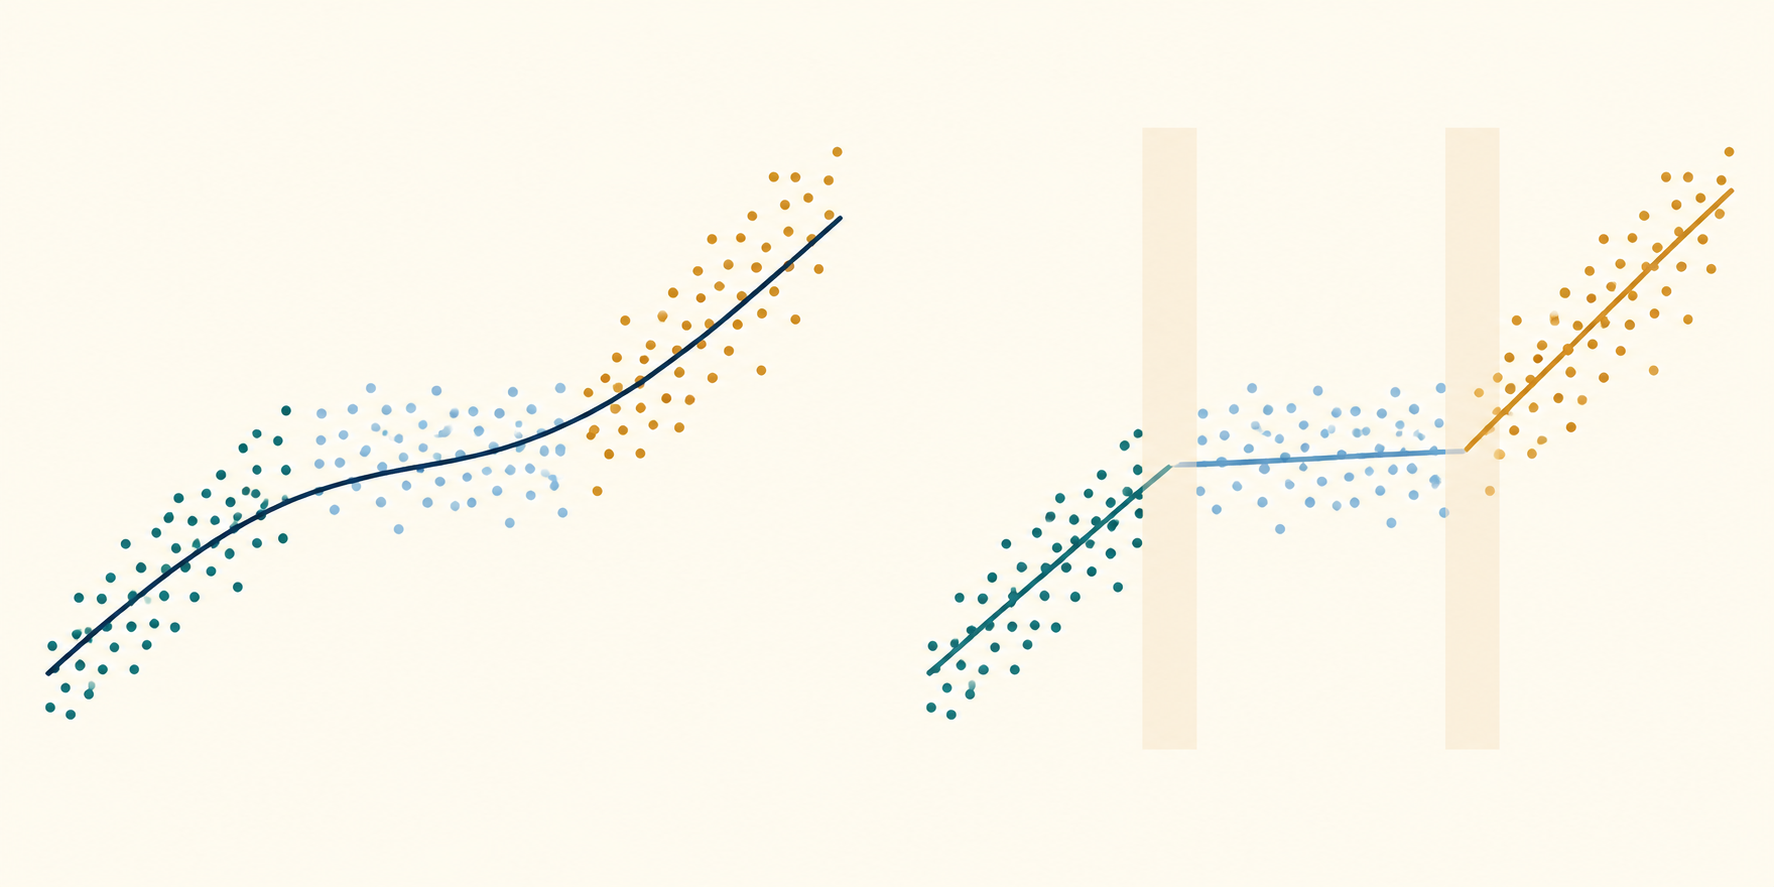
Regresyonda yapısal kırılma, örneklem içinde bilinmeyen bir noktada bir veya daha fazla katsayının değişmiş olabileceği anlamına gelir. Tüm örneklem için tek bir tahmin bunu gizleyebilir: getiri-risk ilişkisi bir dönemde pozitifken daha sonra zayıflıyor veya tersine dönüyorsa, ortalama katsayı iki dönemi de iyi açıklamayabilir. Bai–Perron prosedürleri bu kaygıyı, gözlemlerin bölümlerini belirli kurallarla arama problemine dönüştürür.
Chow testinden temel fark, tarihin önceden sabitlenip sabitlenmediğidir. Chow testi, verilen bir tarihin çevresindeki belirlenmiş alt örneklemleri karşılaştırır; birçok tarih deneyip en büyük sıradan Chow istatistiğini raporlamak, testin olağan referans dağılımını korumaz. Bai–Perron testleri aday tarihler üzerinde yapılan aramayı hesaba katar ve birden fazla kırılmayı değerlendirebilir. Önceden belirlenmiş tarih durumu için Chow testi kılavuzuna bakın.
Regresyon CUSUM'undan ayrım da önemlidir. CUSUM, istikrarsızlık kanıtı aramak için özyinelemeli artıkların sıralı yolunu inceler; ancak tek başına seçilmiş birden çok kırılma tarihi döndürmez. Bai–Perron ise açıkça tanımlanmış parçalı regresyon modeli altında bir bölümlendirme tahmin eder. İki yöntem de ilişkinin neden değiştiğini açıklamaz. Artık yolu tanılaması için regresyon CUSUM kılavuzuna bakın.
Bilinmeyen tarihler ve kırılma sayısıyla regresyonu yazın
\(T\) gözlem ve tam sayı tarihlerinde \(m\) kırılma olduğunu, \(T_1<\cdots<T_m\) biçiminde gösterildiğini varsayalım. \(T_0=0\) ve \(T_{m+1}=T\) olsun; \(j\) segmentini \(T_{j-1}+1,\ldots,T_j\) gözlemleri olarak tanımlayalım. Tam yapısal değişim modelinde:
\[ y_t=x_t'\beta_j+u_t,\qquad T_{j-1}<t\le T_j,\quad j=1,\ldots,m+1. \]
Burada \(y_t\) sonuç değişkeni, \(x_t\) modele alınan açıklayıcı değişkenler vektörü, \(\beta_j\) \(j\) segmentindeki katsayı vektörü, \(u_t\) ise hatadır. Bilinmeyenler yalnızca katsayı değerleri değildir: tasarım gereği sabitlenmemişse kırılma tarihleri ve \(m\) sayısı da tahmin edilmeli veya seçilmelidir. Model ayrıca gözlemlerin anlamlı bir sıraya sahip olduğunu ve seçilen belirtim altında her segmentin katsayı vektörünün sabit olduğunu varsayar.
Finansal bir örnekte \(y_t\) portföy getirisi, \(x_t\) ise piyasa getirisi, faiz değişimi veya volatilite ölçüsü olabilir. Tespit edilen kırılma, seçilen parçalı doğrusal koşullu ortalamanın prosedüre göre örneklem içinde daha iyi uyum sağladığını gösterir. Belirli bir olayın katsayıyı değiştirdiği, değişkenin dışsal olduğu veya ilişkinin örneklem dışında istikrarlı kalacağı anlamına gelmez.
Gözlem tarihi ile takvim tarihini ayırmak yararlıdır. Gözlemler günlük işlem seanslarıysa 120. ve 121. seans arasındaki kırılma, piyasa davranışında tek bir takvim gününe karşılık gelmeyebilir; tatiller, eksik kotasyonlar ve düzensiz örnekleme bu eşleşmeyi etkiler. Bir kırılmayı olay zaman damgası gibi yorumlamadan önce örneklemin nasıl sıralandığını ve kırılma tarihinin nasıl raporlandığını belirtin.
Tam veya kısmi yapısal değişimi bilinçli seçin
Tam yapısal değişim modelinde \(\beta_j\) içindeki her katsayı segmentler arasında değişebilir. Bu, sabitin ve tüm eğimlerin değişmesine izin verir, ancak segment başına daha fazla parametre gerektirir. Segmentler kısaysa veya açıklayıcı değişken vektörü büyükse kırılmayı hassas biçimde tahmin etmek zorlaşabilir. Tam değişim, yalnızca modellenen her ilişkinin yeniden kurulmasına izin veren bir soru için uygundur.
Kısmi yapısal değişim modelinde bazı katsayılar ortak kalırken diğerlerinin değişmesine izin verilir. Örneğin \(\beta_j=(\delta',\gamma_j')'\) yazalım; burada \(\delta\) segmentler arasında ortak, \(\gamma_j\) ise segmente özgüdür. Bu, sabit terimin ve politika maruziyeti eğiminin değişmesine izin verirken kontrol değişkeninin etkisini ortak tutmak gibi içeriksel bir kısıtı yansıtabilir. Kısıt hem uyum amaç fonksiyonunu hem de testin referans dağılımını değiştirir; zararsız bir sadeleştirme gibi görülmek yerine açıklanmalıdır.
Hesaplama da farklıdır. Tam değişimde aday bir bölümlendirmenin artık kareler toplamı (RSS), ayrı segment RSS değerlerinin toplamıdır; bu nedenle sabit kırılma sayısı için dinamik programlama bağıntısı bölümlendirmeyi optimize edebilir. Kısmi modelde ortak katsayılar tüm segmentleri birbirine bağlar. Bai ve Perron, ortak katsayılar sabit tutulurken kırılma tarihleri ve değişen katsayıların tahmin edilmesi, ardından belirli bir bölümlendirme için ortak katsayıların güncellenmesi arasında gidip gelen yinelemeli bir prosedür tanımlar. Yalnızca segment RSS değerlerini toplayan basit bağıntı, kısıtlı modeli birlikte çözmez. Daha çok kırılma bildiren sürüm yerine bilimsel veya tahmin sorusuna uygun belirtimi seçin.
Aday tarihleri incelemeden önce minimum segment uzunluğunu belirleyin
Kırılma aramaları her segmentte asgari sayıda gözlem gerektirir. Bu kırpma kuralı, kararsız katsayılar üretebilecek çok kısa aralıkların uydurulmasını önler; ancak örneklem sonuna veya başka bir kırılmaya çok yakın gerçek değişimleri de arama dışında bırakır. Kural tasarımın parçasıdır, evrensel bir doğa yasası değildir.
\(T=240\) gözlemli ve seçilen kırpma oranı %15 olan açıkça varsayımsal bir örneği düşünün. Bu seçim, minimum segment uzunluğunu \(h=0.15\times240=36\) gözlem yapar. Bir kırılmada tarih önceki segmentin son gözlemini gösteriyorsa, kabul edilebilir tarihler \(36\le T_1\le204\) olur. Böylece iki tarafta da en az 36 gözlem bulunur.
İki kırılmada kabul edilebilir tarih çiftleri şu koşulları sağlamalıdır:
\[ 36\le T_1,\qquad T_1+36\le T_2\le204. \]
Buna denk olarak \(T_1\le168\) olmalı; \(T_2\) ikinci kırılmadan sonra 36 gözlem bırakmalı ve ilk kırılmadan en az 36 gözlem uzakta olmalıdır. \((72,156)\) çifti kabul edilir; üç segment sırasıyla 72, 84 ve 84 gözlem içerir. \((80,100)\) çifti kabul edilmez; orta segment yalnızca 20 gözlem içerir. Bu \(h\) ile 240 gözleme en fazla beş kırılma sığar: altı segment için en az \(6\times36=216\) gözlem gerekirken yedi segment için \(7\times36=252\) gerekir.
Buradaki %15, açıkça belirtilmiş varsayımsal bir tasarım seçeneğidir; varsayılan bir öneri değildir. Daha büyük bir oran kısa ömürlü rejimleri ve örneklem sınırlarına yakın tarihleri dışlayabilir; daha küçük bir oran kısa segmentlere izin verir ama eğimleri ve uzun dönem kovaryans miktarlarını güvenilir biçimde tahmin etmeye yetecek bilgiyi bırakmayabilir. Kuralı örnekleme sıklığına, açıklayıcı değişken sayısına, makul rejim süresine ve çıkarım yöntemine göre seçin. Raporlayın ve içerik açısından anlamlıysa yakın kırpma seçeneklerinde sonuçların değişip değişmediğini gösterin. Gecikmeler veya eksik gözlemler olduğunda yazılımlar etkin örneklem büyüklüğünü ve uç noktaları farklı tanımlayabilir; kullanılan kuralı belgeleyin.
Sabit sayı için küresel bölümlendirme bulmak üzere dinamik programlama kullanın
Sabit \(m\) değerli tam değişim modelinde tarih araması, segmentlerin toplam RSS değerini en aza indirme olarak yazılabilir:
\[ \min_{T_1,\ldots,T_m}\;\sum_{j=1}^{m+1}\operatorname{SSR}(T_{j-1}+1,T_j), \]
tarih sırası ve minimum segment uzunluğu koşulları altında. \(\operatorname{SSR}(a,b)\), \(a,\ldots,b\) gözlemlerine tek bir segment uydurulduğunda elde edilen en küçük artık kareler toplamıdır. Naif bir arama her tarih birleşimini dener; birleşim sayısı \(T\) ve \(m\) arttıkça hızla büyür.
Dinamik programlama optimal alt problemleri tekrar kullanır. \(D(r,j)\), 1'den \(j\)'ye kadar olan gözlemleri \(r\) geçerli segmente ayırmanın en küçük RSS'si olsun. Özyinelemenin bir biçimi şöyledir:
\[ D(r,j)=\min_i\{D(r-1,i)+\operatorname{SSR}(i+1,j)\}, \]
burada ayırma noktası \(i\), ilk \(r-1\) segmentin ve son segmentin minimum uzunluğu karşılaması için kısıtlanır. Her adımda en küçük değeri veren ayırma noktasını saklamak tarihleri geri elde etmeyi sağlar. İzin verilen her segment sayısı için algoritma, belirtilen model ve kısıtlar altında küresel olarak minimum RSS'li bölümlendirmeyi bulur; kırılmaları tek tek açgözlü biçimde eklemez. Bai ve Perron (2003) hesaplamayı geliştirir ve tam ile kısmi değişim modellerini ele alır.
“Küresel” burada seçilen sayıya, açıklayıcı değişkenlere, deterministik terimlere, kırpmaya ve amaç fonksiyonuna koşulludur. İstatistiksel modelin doğru, sayının gerçek veya bulunan bölümlendirmenin tüm olası belirtimler arasında optimal olduğu anlamına gelmez. Prosedür birkaç sayıyı verimli biçimde karşılaştırabilir, ancak \(m\)'yi seçmek ayrı bir çıkarım veya model seçimi adımıdır.
Aramayı düzelten çıkarım veya ölçütlerle kırılma sayısını seçin
Aday sayıların her biri için en iyi bölümlendirmeler hesaplandıktan sonra \(m\) seçimini yönlendirecek birkaç yaklaşım vardır. Sıralı \(\sup F(\ell+1\mid\ell)\) testi, \(\ell\) kırılmalı modeli bir ek kırılmalı modelle karşılaştırır ve kabul edilebilir tarihler üzerindeki supremum istatistiğini kullanır. UDmax veya WDmax gibi double-maximum testleri, önceden belirtilmiş bir üst sınıra kadar bilinmeyen sayıda kırılmalı alternatif karşısında sıfır kırılma hipotezini sınar. BIC türü bilgi ölçütleri, uyum artışını karmaşıklık cezasıyla karşılaştırır. Bu yöntemler ilişkili fakat aynı olmayan soruları yanıtlar.
Bilinmeyen kırılma tarihleri üzerinde maksimum alındıktan sonra sıradan F kritik değeri genellikle uygun değildir. Kırılmasız sıfır hipotezi altında aday tarihler, alternatiftekiyle aynı biçimde tanımlı değildir; bu da standart dışı limit dağılımları doğurur. Kritik değerler kırpmaya, tam veya kısmi değişime, açıklayıcı değişkenlere ve hata kovaryansı varsayımlarına bağlıdır. Bai ve Perron (1998) çoklu değişimler için testler türetir; daha sonraki kritik değer çalışmaları farklı kırpma ve model koşullarına ilişkin tablolar sunar. Andrews (1993), tek bilinmeyen değişim noktası için istikrarsızlık testlerinde önemli sonuçlar verir; ancak kritik değerleri çoklu kırılma prosedürünün yerine geçmez.
Sıralı testleri yorumlamak kolaydır, ancak sonuç her adımdaki güç ve önceden belirlenen maksimum kırılma sayısına bağlı olabilir. Bilgi ölçütleri farklı cezalar ve aday modellerin tümünün yaklaşık olabilmesi nedeniyle farklı sayılar seçebilir. Daha çok kırılma daha gerçekçi bir açıklama anlamına gelmez: küçük bir uyum artışı, segment katsayılarının istikrarsızlaşması pahasına gelebilir. Yöntemi, üst sınırı, kırpmayı, test sırasını veya ölçütü ve buna uygun kritik değer varsayımlarını raporlayın. Seçimin sonucu önemliyse tek bir sayıyı kesinmiş gibi sunmak yerine duyarlılığı gösterin.
Tahmin edilen tarihleri belirsiz koşullu tahminler olarak değerlendirin
RSS'yi en aza indiren tarihler, belirtilen model altındaki nokta tahminleridir. Veriler ekonomik ilişkinin değiştiği kesin anı ortaya çıkarmış gibi raporlanmamalıdır. Örneklem değişkenliği, küçük bir katsayı değişimi, birbirine yakın kırılmalar, gürültülü sonuçlar, az değişen açıklayıcı değişkenler ve uzun minimum segment, amaç fonksiyonunu minimum çevresinde görece düz hale getirebilir. Birbirine yakın birkaç bölümlendirme neredeyse aynı derecede iyi uyabilir.
Bai ve Perron, belirtilen koşullar altında kırılma tarihleri için güven aralıkları geliştirir. Bu aralıklar, modeldeki kırılma tarihlerine ilişkin örnekleme belirsizliğini açıklar; regresyon belirtiminin doğru olup olmadığı, hangi değişkenlerin dahil edilmesi gerektiği, kırılma sayısı veya kırpma kuralı hakkındaki tüm belirsizlikleri kapsamaz. Kırılma sayısı da belirsizse, seçilen tek bir sayıya koşullu dar bir tarih aralığı genel belirsizliği olduğundan küçük gösterebilir.
Pratik raporlama; tarih kuralını, tahmin edilen gözlem indeksini, dönüştürülmüş takvim tarihini ve her kırılmanın aralığını birbirinden ayırmalıdır. Aralıklar geniş veya örtüşüyorsa kanıtın zamanı kesin biçimde yerelleştirmediğini belirtin. Sonucu gördükten sonra grafikten bir tarih seçip bunu bağımsız olarak tahmin edilmiş olay tarihi diye tanımlamayın. Tahmin edilen kırılmaları bilinen bir olayla karşılaştırırken olayın ve pencerenin veriye bakıldıktan sonra seçilmiş olabileceğini hesaba katın.
Çıkarımı seri bağımlılığa ve değişen varyansa uydurun
RSS bölümlendirmesi bir uyum ölçütüdür; testlerin ve güven aralıklarının geçerliliği açıklayıcı değişkenlere ve hatalara ilişkin varsayımlara bağlıdır. Finansal regresyonlarda seri korelasyon, koşullu değişen varyans, aykırı değerler, değişen volatilite, örtüşen getiriler veya eşzamansız gözlemler sık görülür. Kovaryans tahmincisi ve kritik değerler bağımsız, eşit varyanslı hatalar varsayarken artıklar bağımlı veya değişen varyanslıysa, tahmin edilen tarihler makul görünse bile raporlanan anlamlılık yanıltıcı olabilir.
Bai–Perron çalışmaları değişen varyans ve seri bağımlılığın bazı biçimleri dahil daha geniş koşullarda prosedürler geliştirir; ancak analist gerçek kurulumuna uygun kovaryans düzeltmesini ve referans değerlerini kullanmalıdır. Sağlam veya HAC kovaryans tahmini; atlanan dinamikleri, içsel açıklayıcı değişkeni, yanlış koşullu ortalamayı veya uyumsuz aralıkları birleştiren gözlem takvimini düzeltemez. Sağlam standart hata kullanmak da tek başına RSS amacını veriyi daha iyi açıklayan bir modele dönüştürmez.
Aday segmentlerin içinde ve arasında artık bağımlılığını ve varyans örüntülerini inceleyin. Hata varsayımlarının segmentlere özgü varyansa, seri korelasyona veya değişen açıklayıcı değişken dağılımlarına izin verip vermediğini ve seçilen testin teorisinin bunları kapsayıp kapsamadığını belirtin. Çok kısa segmentler sağlam kovaryans tahminini özellikle kırılgan hale getirir; bu da kırpma ile model boyutunun birlikte planlanması için başka bir nedendir. Regresyon tahminleri ve kovaryans varsayımlarının temeli için OLS regresyon kılavuzuna bakın.
Kırılma analizini nedensel veya alım satım iddiasına çevirmeden raporlayın
Yeniden üretilebilir bir rapor; sonuç değişkenini, tüm açıklayıcı değişkenleri, dönüşümleri, örneklem aralığı ve sıklığını, sabit ve katsayı kısıtlarını, tam veya kısmi değişim belirtimini, aday maksimum \(m\)'yi, kırpma oranı ve minimum uzunluğu, tarih kuralını, optimizasyon yöntemini ve \(m\)'yi seçmekte kullanılan testi veya ölçütü belirtir. Seçilen kırılma sayısını, segment başına katsayıları, tarihleri ve belirsizlik aralıklarını, test istatistiklerini, kovaryans işlemini ve kritik değer kaynağını ekleyin. Aramadan çıkarılan uç noktaları veya gözlemleri açıklayın.
İstatistiksel olarak tespit edilen kırılma, varsayımları altındaki belirli regresyonda parametre istikrarsızlığına dair kanıt oluşturur. Değişikliğe hangi olayın neden olduğunu belirlemez, belirli bir haber açıklamasının ya da politika değişikliğinin sorumlu olduğunu kanıtlamaz ve kırılma öncesi ile sonrası katsayıların süreceğini göstermez. Kırılma atlanan bir değişkenden, veri tanımının değişmesinden, volatilite döneminden, ölçüm sorunundan veya gerçek bir ekonomik değişimden kaynaklanabilir; regresyon testi bu açıklamaları tek başına ayıramaz.
Nicel ticarette tam örneklem araması, tahmin edilen her kırılmanın iki tarafındaki gözlemleri kullanır. Seçilen tarih gerçek zamanlı biliniyormuş gibi işlem yapmak ileriye bakma yanlılığı yaratır. Önerilen rejim kuralını kronolojik değerlendirin, her tarihte yalnızca o sırada bilinen bilgilerle yeniden tahmin edin ve spread, ücretler, piyasa etkisi, finansman, borçlanma, devir hızı ve gecikmeyi ekleyin. Basit sabit parametreli ve işlem yapmama temel senaryolarıyla karşılaştırın, doğrulama için gerçekten daha sonraki verileri ayırın. Bir kırılma model veya risk incelemesini tetikleyebilir; öngörü gücünün ya da yatırım yapılabilir avantajın kanıtı değildir.
Bai ve Perron (1998), doğrusal modellerde çoklu yapısal değişimler için test ve tahmin yöntemlerini özgün makalelerinde sunar. 2003 hesaplama makaleleri dinamik programlamayı ve kısmi değişim prosedürlerini açıklar; kritik değer makaleleri test değerlerinin tasarıma göre nasıl değiştiğini ayrıntılandırır. Andrews'in bilinmeyen değişim noktası makalesi, tek kırılma durumu için ilgili bir temel sağlar. Yakın tanılamalar için önceden belirlenmiş tarihli Chow testi ile regresyon CUSUM testini karşılaştırın.
Sık sorulan sorular
Q1Bai–Perron gerçek kırılma sayısını söyler mi?
Hayır. Yöntem bölümlendirmeleri tahmin eder ve aday sayılar arasından seçim için test veya ölçütler sağlar. Sonuç regresyon belirtimine, kırpmaya, hata varsayımlarına, üst sınıra ve seçim kuralına bağlıdır; veri üreten süreçte tam olarak o sayıda kırılma olduğunun kesinliği değildir.
Q2Kırılma tarihi, değişikliğe ekonomik bir olayın neden olduğu tarih midir?
Hayır. Uydurulan model altındaki parametre istikrarsızlığının tahmini konumudur ve örnekleme belirsizliği taşır. Bir nedene bağlamak ek kanıt ve rakip açıklamaları dışlayan bir tasarım gerektirir.
Q3Tahmin edilen kırılma tarihlerine göre doğrudan işlem yapabilir miyim?
Yalnızca tam örneklemden elde edilen geriye dönük tahmine dayanarak hayır. Tarih araması, aday kırılmadan sonraki gözlemler dahil tüm örneklemi kullanır. Gerçek zamanlı bir kural için kronolojik değerlendirme, o sırada mevcut bilgi, maliyetler ve daha sonraki verilerle doğrulama gerekir; tespit edilen kırılma kârlı bir sinyali kanıtlamaz.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
240 gözlemli örnekte %15 minimum segment kuralı ne anlama gelir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Ayrıntılı rehberi okuMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Ayrıntılı rehberi oku