

Engle–Granger Eşbütünleşme Testi: Artıklar ve Hata Düzeltme
İki aşamalı Engle–Granger eşbütünleşme testini, artık birim kök testlerinin neden özel kritik değerlere ihtiyaç duyduğunu ve hata düzeltme modelinin nasıl yorumlanacağını öğrenin.
Bu rehberdeEşbütünleşme, tahmin edilmiş bir artığa ilişkin iddiadır
Kısa özet
Engle–Granger yöntemi, durağan olmayan serilerin belirli bir bileşiminin durağan olup olmadığını sorar. Önce uzun dönem denklemini tahmin eder, ardından tahmin edilen artığı eşbütünleşmeye özgü kritik değerlerle sınar. Bulunan bir ilişki hata düzeltme modeli kurmayı düşündürebilir; ancak fiyatların mutlaka yakınsayacağını veya bir işlemin kâr getireceğini kanıtlamaz.
Eşbütünleşme, tahmin edilmiş bir artığa ilişkin iddiadır
Birlikte yükselen iki seri, ikisinde de ortak stokastik trend bulunduğu için ilişkili görünebilir. Eşbütünleşme daha dar bir iddiadır: Serilerin her biri birinci dereceden bütünleşik, I(1), ise belirli ağırlıklara sahip bir bileşim durağan, I(0), olabilir. Bu bileşim seçilen modeldeki uzun dönem denge hatasıdır. Sınırsızca gezinmek yerine istikrarlı bir dağılım çevresinde dalgalanır.
İki aşamalı Engle–Granger yöntemi bu iddiayı tek denklemle incelemenin yoludur. İlk aşamada düzeylerde uzun dönem ilişkisi tahmin edilir. İkinci aşamada tahmin edilen artığın birim kök içerip içermediği sınanır. İlk aşama denkleminde sol tarafa hangi değişkenin konacağı seçildiği için, sonlu örneklemde test yön duyarlıdır. Bu rehber klasik iki değişkenli durumu ele alır; birden fazla eşbütünleşme ilişkisinin mümkün olduğu sistemlerde sistem yönteminin yerini tutmaz.
Önce serileri ve deterministik terimleri kontrol edin
Standart kurulum, bileşen değişkenlerin I(1) olduğunu varsayar: Seçilen belirtime göre düzeyler durağan değildir, ilk farklar ise durağandır. Birim kök testleri kusursuz değildir; özellikle örneklem kısayken veya yapısal kırılma yakınındayken. Bu nedenle bütünleşme derecesi kontrollerini mekanik bir eşik değil, kanıt olarak değerlendirin. I(0) bir serinin I(1) bir seriyle karıştırılması, burada anlatılan klasik I(1) eşbütünleşme durumuna uymaz.
Uzun dönem denkleminde sabit terim, deterministik trend veya ikisinin de bulunup bulunmayacağını veri üretme sürecine ilişkin araştırma sorusuna göre belirleyin. Örneğin log varlık fiyatları, spreadde deterministik trend olmadan fakat sabit terimle modellenebilir; ekonomik bir toplam değişken trend gerektirebilir. Deterministik terimler hem tahmin edilen dengeyi hem de artık testinin dağılımını etkiler. Küçük bir p-değeri aradıktan sonra bu terimleri seçmek test sonucunun yorumunu zorlaştırır.
1. adım: düzeylerde uzun dönem denklemini tahmin edin
İki düzey serisi (y_t) ve (x_t) için basit bir ilk aşama denklemi şöyledir:
\[ y_t = a + \beta x_t + u_t. \]
Kabul edilen varsayımlar altında (a) ve \(\beta\) katsayılarını olağan en küçük karelerle tahmin edin, ardından \(\hat u_t = y_t-\hat a-\hat\beta x_t\) değerlerini kaydedin. Seriler bu belirtimde eşbütünleşikse, ayrı düzeyler durağan olmasa bile tahmin edilen bileşimin durağan olması gerekir.
Bir finans örneğinde (y_t) ve (x_t), aynı sıklıkta gözlenen iki varlığın log toplam getiri endeksleri olabilir. \(\hat\beta\) katsayısı tahmin edilen uzun dönem bileşimini tanımlar; otomatik olarak dolar nötr veya düşük riskli portföy ağırlığı olmaz. Sol taraftaki değişkeni, örneklemi, temettülerin işlenişini, para birimini veya trend belirtimini değiştirmek tahmini ve artığı değiştirebilir. Denklemin ekonomik anlamını açık tutun.
2. adım: artığı özel kritik değerlerle sınayın
Artıklar için artırılmış Dickey–Fuller türünde bir regresyon şöyle yazılabilir:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
Eşbütünleşme yokluğu sıfır hipotezi, artığın birim kök taşımasına karşılık gelir; alternatif hipotez tahmin edilen artığın durağan olmasıdır. Yukarıdaki basit gösterimde yeterince negatif bir artık test istatistiği sıfır hipotezine karşı kanıt oluşturur. Gecikme terimleri artıktaki seri bağımlılığı temsil etmeye yardımcı olur; bu nedenle gecikme derecesi ve artık tanıları önemlidir. Bu seçim, eşbütünleşme kritik değeri sınıfını belirleyen ilk aşama sabit veya trend tercihinden ayrıdır. Çok az artırılmış gecikme seri korelasyon bırakabilir. Gecikme derecesini nasıl seçtiğinizi bildirin ve Agiakloglou ile Newbold'un tartıştığı gibi makul alternatifleri kontrol edin.
Artık ilk aşamada tahmin edildiği için sıfır hipotezi altındaki dağılımı değişir. Bu istatistiği olağan Dickey–Fuller kritik değerleriyle veya genel bir ADF p-değeriyle karşılaştırmayın. Engle–Granger artık testine, seçilen deterministik terimlere, değişken sayısına ve örneklem büyüklüğüne uygun kritik değer ya da p-değerlerini kullanın. Phillips ve Ouliaris artık temelli testlerin asimptotik kuramını geliştirir; MacKinnon yaygın belirtimler için yanıt yüzeyi kritik değerleri sunar. İlk aşamadaki deterministik terim veya açıklayıcı değişken sayısı değişirse aynı artık istatistiğini farklı referans kritik değerlerle karşılaştırmak gerekebilir.
Varsayımsal bir çıktı kararın anlamını gösterir
Bir araştırmacının sabit bir örneklem boyunca iki aylık log fiyat endeksini incelediğini varsayalım. Belirtilen birim kök belirtimlerinde ikisi de I(1) gibi görünür. İlk aşama regresyonu sabit terim içerir ve tahmin edilmiş bir artık üretir. Artık test istatistiği, olağan ADF tablosuyla değil bu deterministik kurulum ve örneklem için uygun Engle–Granger dağılımıyla değerlendirilir.
Uygun testin, araştırmacının önceden belirlediği %5 eşiğinin altında bir p-değeri verdiğini düşünün. Araştırmacı bu belirtimde eşbütünleşme yokluğu sıfır hipotezini reddeder ve tahmin edilen bileşimin durağan olduğuna dair kanıt bulur. Bu sonuç örnekleme, gecikme seçimine, deterministik terimlere ve bütünleşme varsayımlarına bağlıdır. Her varlık çiftinin ilişkili olduğunu, ilişkinin örneklem dışında süreceğini veya tahmin edilen artığın kârlı bir giriş sinyali sunduğunu göstermez. p-değeri %5'in üzerinde olsaydı doğru yorum “test, eşbütünleşme yokluğu hipotezini reddedemedi” olurdu; “serilerin ilgisiz olduğu kanıtlandı” değil.
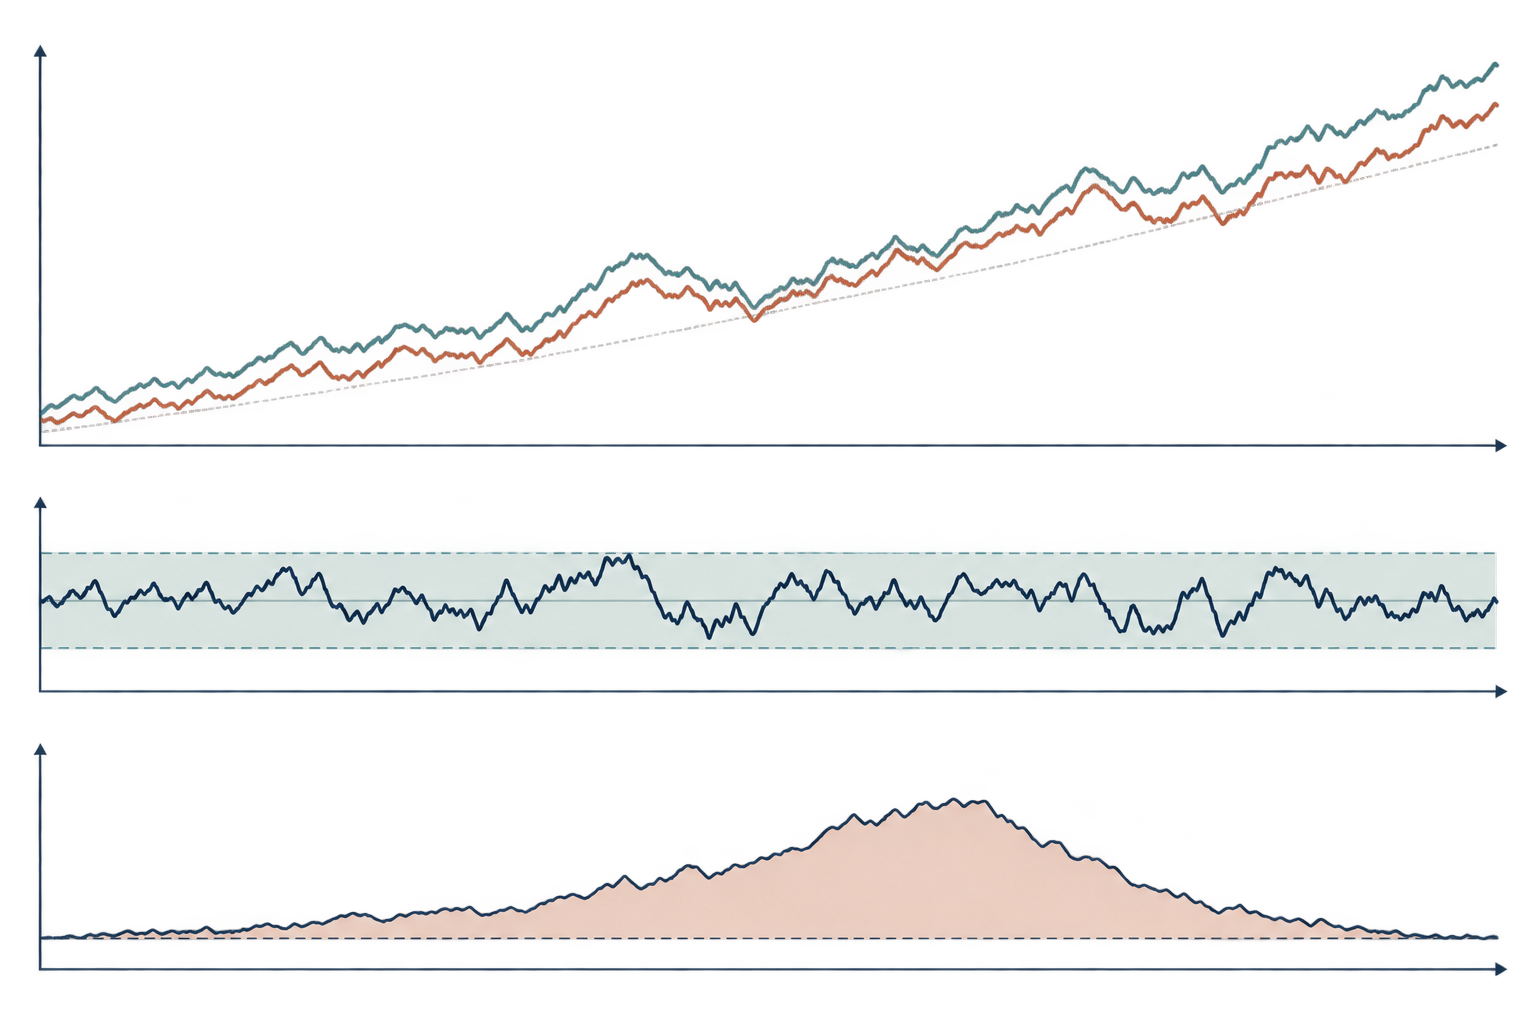
Aşağıdaki görsel kavramsaldır: ortak stokastik trendler sınırlı bir artıkla birlikte bulunabilir ve tahmin edilen ilişkiden sapmalar daha sonra daralabilir. Görselde ölçülmüş ampirik seri yoktur ve ayarlamanın her zaman öngörülebilir hızda gerçekleştiği anlamına gelmez.
Hata düzeltme modeli kısa dönemli uyumu açıklar
Uzun dönem ilişkisini destekleyen kanıt varsa, hata düzeltme modeli kısa dönem değişimlerini önceki dönemin denge hatasıyla birleştirebilir. \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\) iken bir örnek şöyledir:
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
Burada \(\lambda\), bu parametreleştirmede (y_t) için uyum katsayısıdır. (y) tahmin edilen ilişkinin üzerindeyse ve \(\lambda<0\) ise, diğer her şey sabitken hata düzeltme terimi (y)'de negatif değişime katkıda bulunur. Bu işaret yorumu \(\hat u=y-\hat a-\hat\beta x\) tanımını kullanır; artık tanımını ters çevirmek katsayının işaretini de çevirir. Kısa dönem katsayıları ilave koşullu tepkileri tanımlar. Başka bir değişken de uyum sağlayabilir; eşbütünleşme tek başına hangi piyasa veya ekonomik değişkenin uyum yükünü taşıdığını söylemez.
Model gerçekten bu kadar basit bir dinamik biçime sahip değilse \(\lambda\) değerini mekanik biçimde “spread her ay bu yüzdeyle kapanır” diye çevirmeyin. Gecikmeli değişimler, uyum sağlayan birden fazla değişken, doğrusal olmayan tepkiler ve kırılmalar yolu etkiler. İstikrarlı bir uzun dönem ilişkisi yapısal bir nedensellik mekanizması değildir; uyum katsayısı da belirlenen model ve bilgi kümesine bağlıdır.
İki aşamalı testin belirli kapsam sınırları vardır
Tek denklemli Engle–Granger düzeni, bir bağımlı değişken ve birden fazla açıklayıcı değişken içerse bile önerilen tek bir uzun dönem bileşimini sınayabilir. İki I(1) değişken için en yüksek eşbütünleşme rankı birdir; daha büyük bir sistemde birden fazla eşbütünleşme vektörü olabilir. Tek bir artık testi sistemin tüm rankını belirlemez. Johansen prosedürü kendi VAR ve deterministik terim varsayımları altında bu rank sorusunu yanıtlamak için tasarlanmıştır.
İlk aşama normalizasyonu sonlu örneklemlerde de önemlidir. Uzun dönem ilişkisi kavramsal olarak bir bileşimle ilgili olsa da (y)'yi (x)'e göre regresyona almak, genel olarak (x)'i (y)'ye göre regresyona almakla sayısal açıdan aynı değildir. Açık bir ekonomik gerekçeyle normalizasyon seçin ve bildirin. Denklem ters çevrildiğinde sonuçlar değişiyorsa, elverişli sonucu seçmek yerine bu duyarlılığı açıklayın.
Küçük örneklemde testin gücü düşük olabilir; gecikme seçimi, deterministik terimler, aykırı değerler ve yapısal kırılmalar da sonucu etkileyebilir. Uzun dönem ilişkisindeki bir kırılma, daha önce durağan olan bir bileşimin tüm örneklem boyunca istikrarsız görünmesine yol açabilir. Tek bir ret, belirtilen varsayımlar altında kanıttır; ilişkinin kalıcı olduğunun ispatı değildir.
Eşbütünleşme kanıtı hazır bir işlem kuralı değildir
Bir işlem uygulamasında tahmin edilen artığa spread denebilir, ancak bu ad uygulanabilir bir portföyü tanımlamaz. Log fiyatlardan oluşturulan spread dolar değeriyle tutulan pozisyondan farklıdır; yalnızca fiyat içeren seri toplam getiri serisinden farklıdır. Regresyon katsayısı zamanla değişebilir; artığın durağan olduğuna dair tahmin de giriş eşiği, elde tutma süresi, zarar durdurma veya pozisyon büyüklüğü belirlemez.
Uzun dönem ilişkisini her karar tarihinde yalnızca o tarihte erişilebilir verilerle tahmin edin. Hedge katsayısını tüm geriye dönük test dönemiyle tahmin edip daha eski tarihlerde işlem yaparsanız, gelecekteki gözlemler sinyale sızar. Kronolojik oluşturma ve değerlendirme pencereleri kullanın; temettüleri, hisse bölünmelerini, ödünç alınabilirliği, finansmanı, alış-satış farkını, piyasa etkisini ve yeniden dengelemeyi hesaba katın; tanılar kırılmaya işaret ederse ne yapılacağını tanımlayın. Çok sayıda çift ve pencere arasında arama yapmak da eşbütünleşme testinin düzeltmediği seçim yanlılığı yaratır.
Uygulamadaki soru yalnızca tek bir artık testinin reddedip reddetmediği değildir. İlişkinin sürmesi için ekonomik bir gerekçe olup olmadığını, şeffaf bir istikrar kontrolünden geçip geçmediğini ve belirsizlik ile maliyetler hesaba katıldığında uygulanabilir bir kuralın hâlâ işe yarayıp yaramadığını sorun. Eşbütünleşme modele bilgi sağlayabilir; yakınsamayı, hedge etkinliğini veya getiriyi garanti edemez.
Başka bir araştırmacının yeniden üretebilmesi için belirtimi raporlayın
Değişkenleri, dönüşümleri, sıklığı, örneklem tarihlerini, bütünleşme derecesine ilişkin kanıtları ve ilk aşama normalizasyonunu belirtin. Sabit veya trend terimlerini, artık testi türünü, gecikme seçim kuralını, test istatistiğini ve eşbütünleşmeye özgü kritik değerlerin ya da p-değerlerinin kaynağını listeleyin. Savunulabilir alternatif gecikme veya örneklem penceresine duyarlılığı raporlayın ve kırılma analizi yapılıp yapılmadığını belirtin.
Bir hata düzeltme modeli tahmin ediyorsanız gecikmeli dengesizlik terimini ve işaret kuralını tanımlayın; hangi değişkenlerin uyum sağlamasına izin verildiğini bildirin ve kısa dönem katsayılarını uzun dönem ilişkisinden ayırın. Bir işlem çalışmasında kronolojik örneklem bölmelerini, çift seçme kurallarını, maliyetleri, finansmanı, ödünç varsayımlarını ve başarısızlıkların nasıl ele alındığını açıklayın. Bu ayrıntılar, yeniden üretilebilir bir testi yalnızca yakınsama gösteriyor gibi duran bir grafikten ayırır.
Engle ve Granger'ın temsil, tahmin ve test üzerine özgün makalesi eşbütünleşme ile hata düzeltme arasındaki bağı geliştirir. Phillips ve Ouliaris, artık temelli eşbütünleşme testlerinin asimptotik kuramını ortaya koyar. MacKinnon'ın kritik değer çalışması örneklem büyüklüğüne ve test belirtimine bağlı yanıt yüzeyi değerlerini açıklar. Agiakloglou ve Newbold artırılmış Dickey–Fuller testindeki gecikme yapısını90022-Q) inceler. Birden fazla ilişkinin olabileceği sistemler için Johansen'ın eşbütünleşme vektörleri analizine90041-3) bakın. İlgili rehberler pairs trading'de eşbütünleşme ile korelasyon farkını, birim kökleri ve ortalamaya dönüşü ve dürtü tepkileri için yerel projeksiyonları açıklar.
Sık sorulan sorular
Q1Tahmin edilen artığa olağan ADF kritik değerleri uygulanabilir mi?
Hayır. Uzun dönem ilişkisini önce tahmin etmek artık testinin sıfır dağılımını değiştirir. Seçilen Engle–Granger belirtimine uygun değerleri kullanın.
Q2Anlamlı bir Engle–Granger sonucu bir çiftin yakınsayacağını kanıtlar mı?
Hayır. Test varsayımları ve örneklem altında tahmin edilen bileşimin durağan olduğuna dair kanıttır. Kırılmalar, tahmin hatası ve yeni veriler ilişkiyi değiştirebilir.
Q3Johansen ne zaman kullanılmalı?
Sistemde ikiden fazla değişken varsa veya birden fazla eşbütünleşme ilişkisi mümkünse Johansen gibi bir sistem rank testi, tek artık ilişkisinden farklı bir soruyu yanıtlar.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Klasik Engle–Granger yönteminin ikinci adımı nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Ayrıntılı rehberi okuMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Ayrıntılı rehberi okubaşabaştaOpsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi oku