

Yerel Projeksiyonlar: Dürtü Tepkileri Nasıl Tahmin Edilir?
Yerel projeksiyonların her ufuktaki dürtü tepkisini nasıl tahmin ettiğini, güven aralıklarının nasıl okunacağını ve tanımlama ile model tercihlerinin neden önemli olduğunu öğrenin.
Bu rehberdeEtki-tepki fonksiyonu şoktan sonra olanları izler
Kısa özet
Yerel projeksiyon (LP), her ileri ufuktaki tepkiyi ayrı bir regresyonla tahmin eder. Elde edilen katsayılar bir şok sonrası tepki yolunu oluşturur; ancak regresyon tek başına şokun nedensel olduğunu göstermez. Tanımlama, kontroller ve belirsizlik hesabı bu yolun anlamını belirler.
Etki-tepki fonksiyonu şoktan sonra olanları izler
Etki-tepki fonksiyonu (IRF), tanımlı bir değişim veya şoktan sonra sonucun nasıl geliştiğini gösterir. Bir araştırmacı, beklenmedik bir faiz artışının üretimi nasıl etkilediğini, bir menkul kıymetin belirli bir tarihteki duyuruya nasıl tepki verdiğini ya da bir portföyün tanımlanmış bir risk şokuna nasıl karşılık verdiğini sorabilir. Ufuklar boyunca çizilen yol, etkinin ne zaman ortaya çıktığını, ne zaman en büyük olduğunu ve ne kadar sürdüğünü gösterebilir.
“Şok” sözcüğünün tanımlanması gerekir. Gözlenen politika faizi, piyasa fiyatı veya işlem sinyalindeki bir hareket kendiliğinden beklenmedik yapısal şok sayılmaz. Bu hareket, sonucun kendisi hakkındaki bilgileri kısmen yansıtabilir. İnandırıcı bir tanımlama stratejisi yoksa LP katsayısı nedensel tepki değil, koşullu bir ilişki veya doğrusal projeksiyondur.
Her ufuk için ayrı bir regresyon kurulur
Sonuç \(y_t\), şok ölçüsü ise \(s_t\) olsun. \(h\) tepki ufku için yaygın LP spesifikasyonlarından biri şöyledir:
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
Burada \(h\), şoktan sonra geçen dönem sayısıdır; \(W_{t-j}\) seçilen gecikmeli kontrolleri içerir ve \(\beta_h\) ilgilenilen katsayıdır. Araştırmacı \(h=0,1,2,\ldots\) değerlerinin her biri için farklı bir regresyon tahmin eder. \(\hat\beta_h\) tahminlerini \(h\)'ye karşı çizmek tepki yolunu verir. Yapısal şok uygun biçimde tanımlanmışsa bu yol yapısal bir IRF'yi tahmin edebilir; değilse koşullu bir öngörü projeksiyonunu gösterir.
Jordà'nın özgün yöntemindeki temel fikir, tek bir tahmin edilmiş dinamik sistemden daha uzak gelecekleri art arda tahmin etmek yerine, ilgilenilen her dönem için regresyonu doğrudan tahmin etmektir. Ayrı tahminler esnek olabilir, ancak tek bir sistemin dayattığı düzgün dinamikleri kendiliğinden paylaşmaz.
Tahminden önce sonucu, şoku ve birimleri tanımlayın
\(\beta_h\) ancak değişkenler ve ölçekleri belirtildikten sonra yorumlanabilir. \(s_t=1\), beklenmedik 25 baz puanlık faiz artışını gösteriyorsa \(\beta_h\) bu büyüklükteki şoka verilen tahmini tepkidir. \(s_t\) yüzde puan cinsinden ölçülüyorsa katsayı, her bir yüzde puan başına tepkiyi verir. Şokun ölçeğini değiştirmek tüm katsayıların ölçeğini değiştirir.
Bağımlı değişken, yolun birikimli mi yoksa dönem dönem mi ölçüldüğünü de belirler. Örneğin \(Y_t\) pozitif bir üretim endeksi ise şöyle tanımlayalım:
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
Bu durumda \(r_{t,h}\), endeksin şok öncesi seviyesinden \(h\) ufkuna kadarki yaklaşık birikimli yüzde değişimidir. Aylık üretim değişimi gibi başka bir sonuç değişkeni farklı bir soruya yanıt verir. Birikimli seviye tepkisini yalnızca \(h\) ayında gerçekleşen değişim gibi anlatmayın.
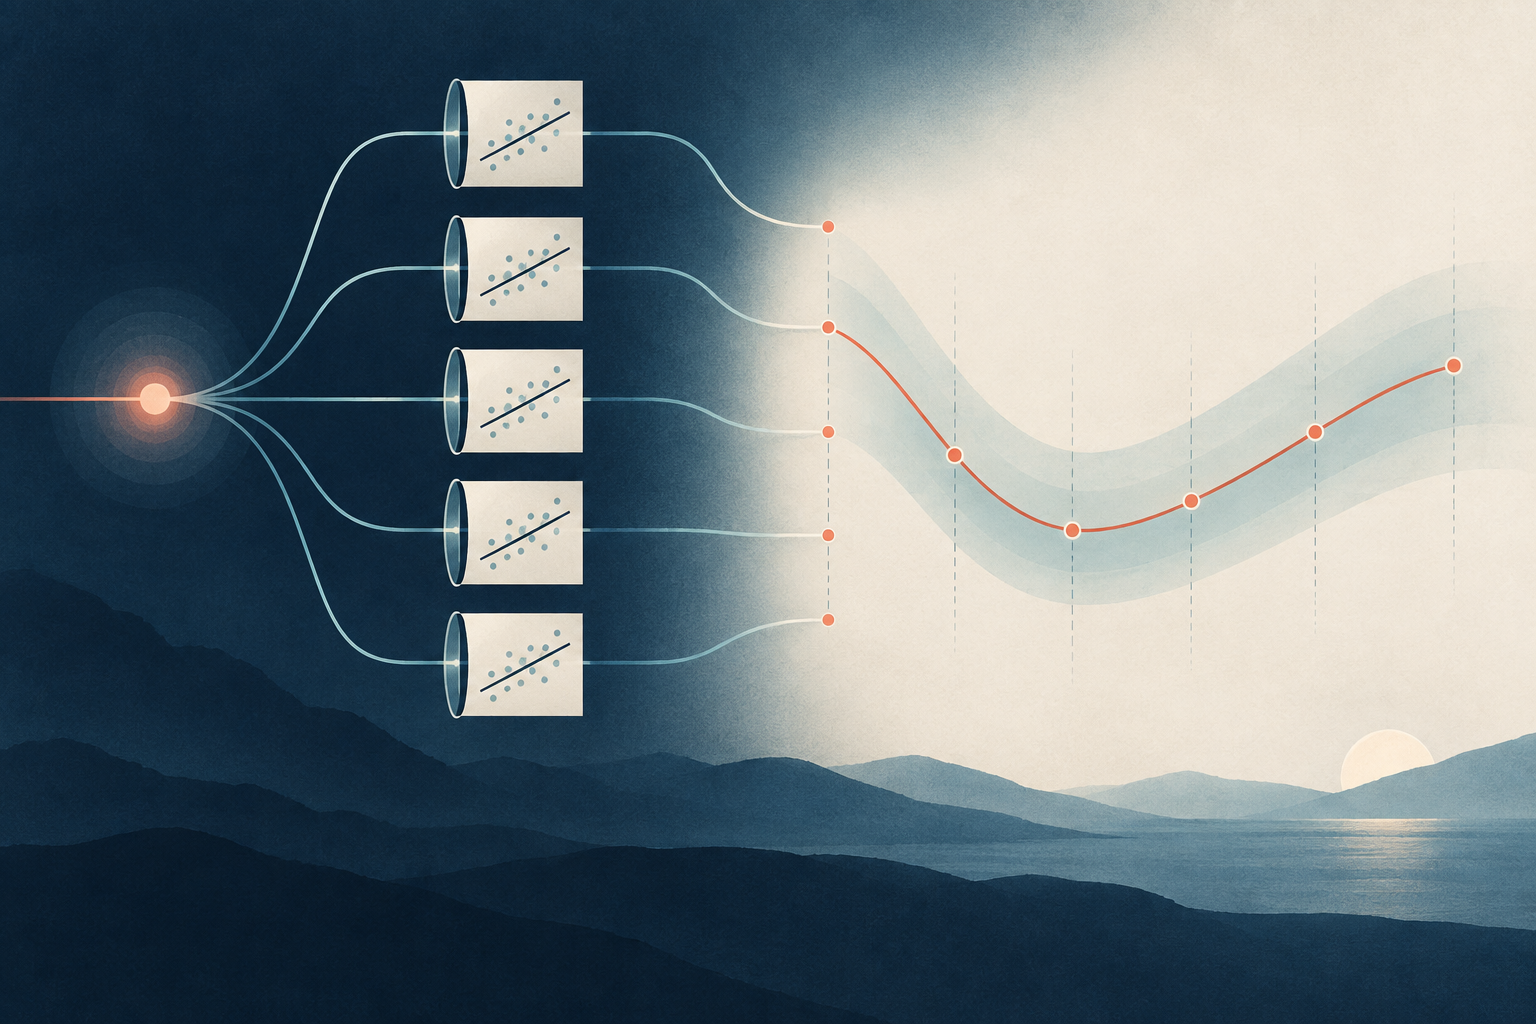
Varsayımsal faiz şoku örneği tepki yolunun nasıl okunacağını gösterir
Aylık bir çalışmanın \(s_t=1\) değerini beklenmedik 25 baz puanlık faiz artışı olarak tanımladığını ve yukarıdaki birikimli üretim ölçüsünü kullandığını varsayalım. Aşağıdaki sayılar öğretici amaçlı varsayımsal değerlerdir; gerçek verilerden elde edilmiş tahminler değildir. Aralıklar, yalnızca noktasal hesabı göstermek için verilen her standart hatanın \(1.96\) katını kullanır.
| Ufuk | Tahmini tepki | Standart hata | Noktasal %95 güven aralığı |
|---|---|---|---|
| 0 ay | 0.00% | 0.050 | [−0.10%, 0.10%] |
| 1 ay | −0.10% | 0.061 | [−0.22%, 0.02%] |
| 3 ay | −0.35% | 0.117 | [−0.58%, −0.12%] |
| 6 ay | −0.60% | 0.163 | [−0.92%, −0.28%] |
| 12 ay | −0.25% | 0.230 | [−0.70%, 0.20%] |
Bu örnekte altı aylık tahmin şok öncesi seviyenin %0.60 altındadır ve noktasal güven aralığı sıfırı içermez. On iki aylık tahmin daha az negatiftir, ancak güven aralığı sıfırı içerir. Bu, altıncı ve on ikinci aylar arasında toparlanma olduğunu tek başına kanıtlamaz: tahminler belirsizdir ve ufuklar arasında ilişkilidir; güven aralıklarının örtüşmesi iki ufuk arasındaki farkı sınamaz. Yolun biçimine yönelik iddia için tüm yol üzerinde ayrı çıkarım gerekir. Bu sayılar bir politika tahmini ya da gerçek bir ekonomiye ilişkin sonuç değildir.
Tanımlama ve kontroller katsayının anlamını belirler
LP bir tahmin yöntemidir; tanımlama için gereken değişimi kendiliğinden sağlamaz. Araştırmacı şoku yapısal bir modelden, yüksek frekanslı sürpriz ölçüsünden, geçerli bir dış araçtan veya savunulabilir varsayımlara sahip bir araştırma tasarımından tanımlayabilir. Her yaklaşım, şoku diğer haberlerden ve sonucun geri beslemesinden ayıran kanıt gerektirir.
Kontroller sorunun zamanlamasına uygun olmalıdır. Şok öncesi gecikmeli değişkenler önceki koşulları hesaba katabilir. Şoktan sonra ölçülen bir değişken şoka zaten tepki vermiş olabilir. Böyle bir aracı değişkeni kontrol etmek toplam tepkinin bir bölümünü çıkarabilir veya yeni bir yanlılık yaratabilir. Şoktan hemen önce hangi bilgilerin mevcut olduğunu yazın ve her kontrolün regresyona neden girdiğini açıklayın.
\(\hat\beta_h\)'nin istatistiksel olarak anlamlı olması, beklenmedik görünen bir olayı dışsal şoka dönüştürmez. Önceden beklentileri, eşzamanlı duyuruları, ölçüm hatasını, değişen politika kurallarını ve örneklem seçimini inceleyin. Finans alanında çakışan haberler veya ortak şoklar, incelenen olay neden olmasa da sonuçların birlikte hareket etmesine yol açabilir.
Ortak koşullarda yerel projeksiyonlar ve VAR aynı anakütle hedefini paylaşır
Yerel projeksiyonlar ve vektör otoregresyonları (VAR), IRF tahmini için çoğu zaman birbirine rakip iki yöntem olarak tanıtılır. Plagborg-Møller ve Wolf, aynı bilgi ve tanımlama, uyumlu şok normalizasyonu ve kısıtlanmamış gecikme yapıları altında iki yaklaşımın anakütlede aynı tepkiyi tahmin edebileceğini gösterir. Sonuç ortak bir estimand hakkındadır; sonlu örneklem tahminlerinin aynı olması gerektiği veya her LP ile VAR'ın aynı kısıtları kullandığı anlamına gelmez.
Sabit sayıda \(p\) gecikme kullanıldığında, iki yöntemin tepki estimandları \(h\leq p\) ufuklarına kadar yaklaşık olarak uyuşabilir; daha uzun ufuklarda farklılıklar ortaya çıkabilir. Sonlu örneklemde LP her ufku doğrudan tahmin eder ve daha değişken olabilir. VAR ise yolu daha düzenli hale getirebilecek ortak bir dinamik model kullanır. Bu yapı uygun olduğunda yardımcı, kısıtları uygun olmadığında yanıltıcı olabilir. Yalnızca yöntem adına dayanarak evrensel bir kazanan yoktur.
Güven aralıkları ufka ve çıkarım yöntemine bağlıdır
Her \(h\) için regresyon bir tahmin ve belirsizlik ölçüsü üretir. \(h\) büyüdükçe, örneklemin sonuna yakın \(y_{t+h}\) gözlenemediği için kullanılabilir gözlem sayısı azalabilir. Çok adımlı sonuçlar da örtüşür; bu nedenle artıklar ve ufuklara ait tahminler birbirine bağımlı olabilir. Seçilen standart hata veya bootstrap yöntemi tasarıma ve çıkarım hedefine uymalıdır.
Noktasal %95 güven aralığı her seferinde tek bir ufuk için kurulur. Tüm tepki eğrisinin %95 kapsanacağını garanti etmez. Eşzamanlı güven bandı farklı bir nesnedir ve iddia tüm yolu kapsıyorsa raporlanmalıdır. Montiel Olea ve Plagborg-Møller, varsayımları altında belirli gecikme artırımlı LP'ler için yararlı sonuçlar ortaya koyar; bu sonuçlar tanılamaları atlama veya standart hata reçetesini herhangi bir regresyona kopyalama izni değildir. İncelenen birim kök durumunda belirtilen sonuçlar, örneklem büyüklüğüyle orantılı olarak artan ufukları kapsamaz. Kontrolleri, ufuk aralığını, kovaryans veya bootstrap yöntemini ve aralıkların noktasal mı eşzamanlı mı olduğunu belirtin.
Esnek tepkiler yeni sorular ve tahmin tercihleri getirir
Araştırmacılar, tepkilerin rejimler arasında farklı olup olmadığını sormak için şoku resesyon göstergesi gibi gözlenen bir durumla etkileştirebilir. Birden fazla sonuç, şok büyüklüğü veya alt örneklem de incelenebilir. Her genişletme estimandı değiştirir ve kullanılabilir gözlemleri farklı biçimde kullanır; örneklemi bölmek, özellikle uzun ufuklarda belirsizliği artırabilir.
Mümkün olduğunda önemli ufukları ve durumları önceden belirleyin. Çok sayıda sonuç, gecikme, örneklem veya şok tanımı denendiyse, seçilen yolu tek analizmiş gibi sunmak yerine arama sürecini bildirin. Ufuklar arasında yumuşatma grafiğin okunmasını kolaylaştırabilir, ancak yeni kısıtlar veya ayar tercihleri ekler; yumuşatılmış bir eğri de gösteriliyorsa yumuşatılmamış tahminleri de verin ve yöntemi açıklayın.
Tepki yolunun yeniden üretilebilmesi için yeterli ayrıntı bildirin
Sonucu, frekansı, dönüşümü, şok tanımını ve birimlerini, ufuk aralığını, örneklem tarihlerini, kontrol setini ve eksik gözlemlerin nasıl ele alındığını belirtin. Tanımlama varsayımlarını regresyon denkleminden ayrı açıklayın. Her ufuktaki katsayıyı ve belirsizliği bildirin veya birimleri ve aralık tanımlarını açıkça gösteren bir grafik sunun.
Gecikme sayısı, kovaryans tahmincisi veya bootstrap ve aralıkların noktasal mı eşzamanlı mı olduğu dâhil tahmin ve çıkarım sürecini adlandırın. Savunulabilir alternatif bir şok ölçüsüne, gecikme seçimine veya örneklem penceresine karşı hassasiyeti gösterin. IRF, tanımlanmış belirli bir şok ve sonuca ilişkin model tabanlı bir özettir; işlem sinyali ya da gelecekteki getirilerin garantisi değildir.
Jordà'nın yerel projeksiyonları tanıtan özgün makalesi ufuk ufuk tahmini açıklar. Plagborg-Møller ve Wolf'un LP–VAR eşdeğerliği sonucu ortak anakütle hedefini ve sonlu gecikmelerdeki farkı netleştirir. Montiel Olea ve Plagborg-Møller'in çıkarım analizi, belirli koşullar altında gecikme artırımlı LP güven aralıklarını inceler. İlgili rehberler finansal olay çalışmalarını, robust standart hataları ve HAC'ı ve olay zamanlı farkların farkı tasarımlarını ele alır.
Sık sorulan sorular
Q1Yerel projeksiyon otomatik olarak nedensel midir?
Hayır. Ufka özgü ilişkileri tahmin eder. Nedensel IRF yorumu, şoku tanımlayan savunulabilir bir strateji ve bu stratejinin varsayımlarını gerektirir.
Q2Yerel projeksiyonlar her zaman VAR'lardan üstün müdür?
Hayır. Ortak anakütle koşullarında aynı tepkiyi hedefleyebilirler; sonlu örneklem davranışı gecikme sayısına, kısıtlara, örneklem büyüklüğüne ve verilere bağlıdır. Her uygulamada hiçbir yöntem üstün değildir.
Q3Dürtü tepkisi grafiği için noktasal güven aralıkları yeterli midir?
Yalnızca her ufka ayrı ayrı ilişkin ifadeler için yeterlidir. İddia tüm eğri hakkındaysa uygun bir eşzamanlı bant kullanın ve raporlayın.
Kaynaklar ve daha fazla okuma
Sorun bildir
Bu makalenin bağlantısını içeren bir e-posta hazırlayacağız. Mark bildirimi yalnızca gönderdiğinizde alır
Hızlı kontrol
Rehberi okudunuz mu? 3 soruyla kendinizi kontrol edin
Soru 01
Bir regresyonu yerel projeksiyon yapan nedir?
Açıklamayı görmek için bir yanıt seçin
Opsiyon sözlüğü
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ayrıntılı rehberi okuDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
Ayrıntılı rehberi okubaşabaştaOpsiyon kullanım fiyatının dayanak varlığın piyasa fiyatına yakın olduğu durumdur. Opsiyonun o anda içsel değeri az olabilir; buna rağmen kalan süre ve belirsizlik nedeniyle prim taşıyabilir.
Ayrıntılı rehberi oku