

Тест Зивота—Эндрюса: единичный корень с одним неизвестным сдвигом
Узнайте, как тест Зивота—Эндрюса ищет один неизвестный сдвиг в регрессии на единичный корень, почему минимальной статистике нужны специальные критические значения и чего не учитывает нулевая гипотеза
В этом руководствеТест проверяет, меняет ли один сдвиг вывод о единичном корне
Краткое резюме
Тест Зивота—Эндрюса (ZA) проверяет, может ли ряд, выглядящий персистентным, быть стационарным относительно детерминированной траектории с одним сдвигом. Для каждой возможной даты сдвига он оценивает регрессию на единичный корень и выбирает самую отрицательную t-статистику при лагированном уровне. Поиск даты меняет эталонное распределение; классический тест предполагает отсутствие сдвига при нулевой гипотезе о единичном корне.
Тест проверяет, меняет ли один сдвиг вывод о единичном корне
Расширенному тесту Дики—Фуллера бывает трудно отличить единичный корень от стационарного процесса, если в регрессии не учтён сдвиг уровня или тренда. Однократный сдвиг после изменения политики, изменение измеренного тренда или необычное рыночное событие могут сделать весь ряд более персистентным, чем каждый из его отрезков относительно собственной детерминированной траектории.
Тест ZA расширяет идею Дики—Фуллера на случай одной неизвестной даты сдвига. Для каждой возможной даты он допускает однократное изменение детерминированной части регрессии и проверяет, усиливаются ли свидетельства против единичного корня. Метод полезен, если один сдвиг обоснован исследовательским вопросом; это не универсальный поиск всех возможных изменений режима.
Это по-прежнему тест на единичный корень. Он не проверяет, вызвало ли конкретное событие сдвиг, не оценивает торговое правило и не доказывает, что цена вернётся достаточно быстро, чтобы это можно было использовать в сделке. Сравнение тестов ADF и Филлипса—Перрона описывает базовый вариант без сдвига, а руководство по стационарности и единичным корням объясняет более общие гипотезы.
Нулевая и альтернативная гипотезы показывают, где допускается сдвиг
Распространённая форма регрессии в первых разностях для кандидатной даты выглядит так:
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
Здесь λ — доля выборки, соответствующая возможному сдвигу, dₜ(λ) включает детерминированные и кандидатные компоненты сдвига выбранной модели, а лагированные разности учитывают краткосрочную зависимость. В этой параметризации единичному корню соответствует H₀: α = 0, то есть коэффициент авторегрессии в уровнях равен единице.
Классическая постановка ZA сравнивает нулевую гипотезу о единичном корне без сдвига детерминированного тренда с альтернативой о стационарности относительно тренда с одним сдвигом. В регрессии присутствуют компоненты кандидатного сдвига, чтобы описать альтернативную траекторию, однако классическая калибровка нуля предполагает отсутствие эффекта сдвига. Это различие важно при интерпретации результата и критических значений.
Если тест не отвергает нулевую гипотезу, это не доказывает, что ряд является точным случайным блужданием. Причиной могут быть низкая мощность, короткая выборка, неверно выбранная форма тренда или сдвиг при нулевой гипотезе. Отвержение — это свидетельство против заданной нулевой гипотезы о единичном корне, но не доказательство того, что все шоки во всех рыночных режимах временны.
Переберите кандидатные даты и выберите минимум
Сначала задайте внутренний диапазон допустимых дат сдвига. Даты рядом с краями выборки обычно исключают, чтобы в регрессиях хватало данных по обе стороны предполагаемого сдвига. Для каждого допустимого λ оценивают регрессию и записывают t-статистику для α.
Выбирается дата с наименьшей, наиболее отрицательной статистикой:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
Таким образом, статистика теста — это минимум в ходе поиска, а не t-статистика для заранее заданной даты. Выбранная доля сдвига зависит от выборки, варианта модели, спецификации лагов и усечённого множества кандидатов. Это не обязательно точная оценка даты исторического события.
Выбор лагов также влияет на регрессии. Слишком малое число лагированных разностей может оставить серийную зависимость в остатках; слишком большое расходует информацию, особенно в коротких выборках. Укажите правило выбора лагов и границы поиска, а не считайте настройки программы частью теории.
Три детерминированные модели описывают разные виды сдвига
Традиционные варианты ZA часто называют моделями A, B и C. Значения слов «константа», «тренд» или «оба компонента» зависят от программы, поэтому проверьте определение конкретной реализации.
- Модель A допускает однократный сдвиг константы, то есть уровня
- Модель B допускает изменение наклона детерминированного тренда
- Модель C допускает и сдвиг константы, и изменение наклона тренда
Это содержательный выбор. Постоянный скачок уровня обменного курса подразумевает другую детерминированную траекторию, чем постепенное изменение темпа роста. Необоснованная смена тренда может снизить мощность из-за оценивания лишних компонентов; пропуск вероятного сдвига может привести к неверной спецификации. До сравнения результатов определите, какой тип изменения имеет смысл для задачи.
Эти варианты не устанавливают экономическую причину изменения. Оценённая дата — лучше всего подогнанная дата в выборке при выбранной модели; похожую форму могут объяснить несколько событий, смена методики измерения или неучтённая динамика.
Простой пример показывает, зачем нужен минимум
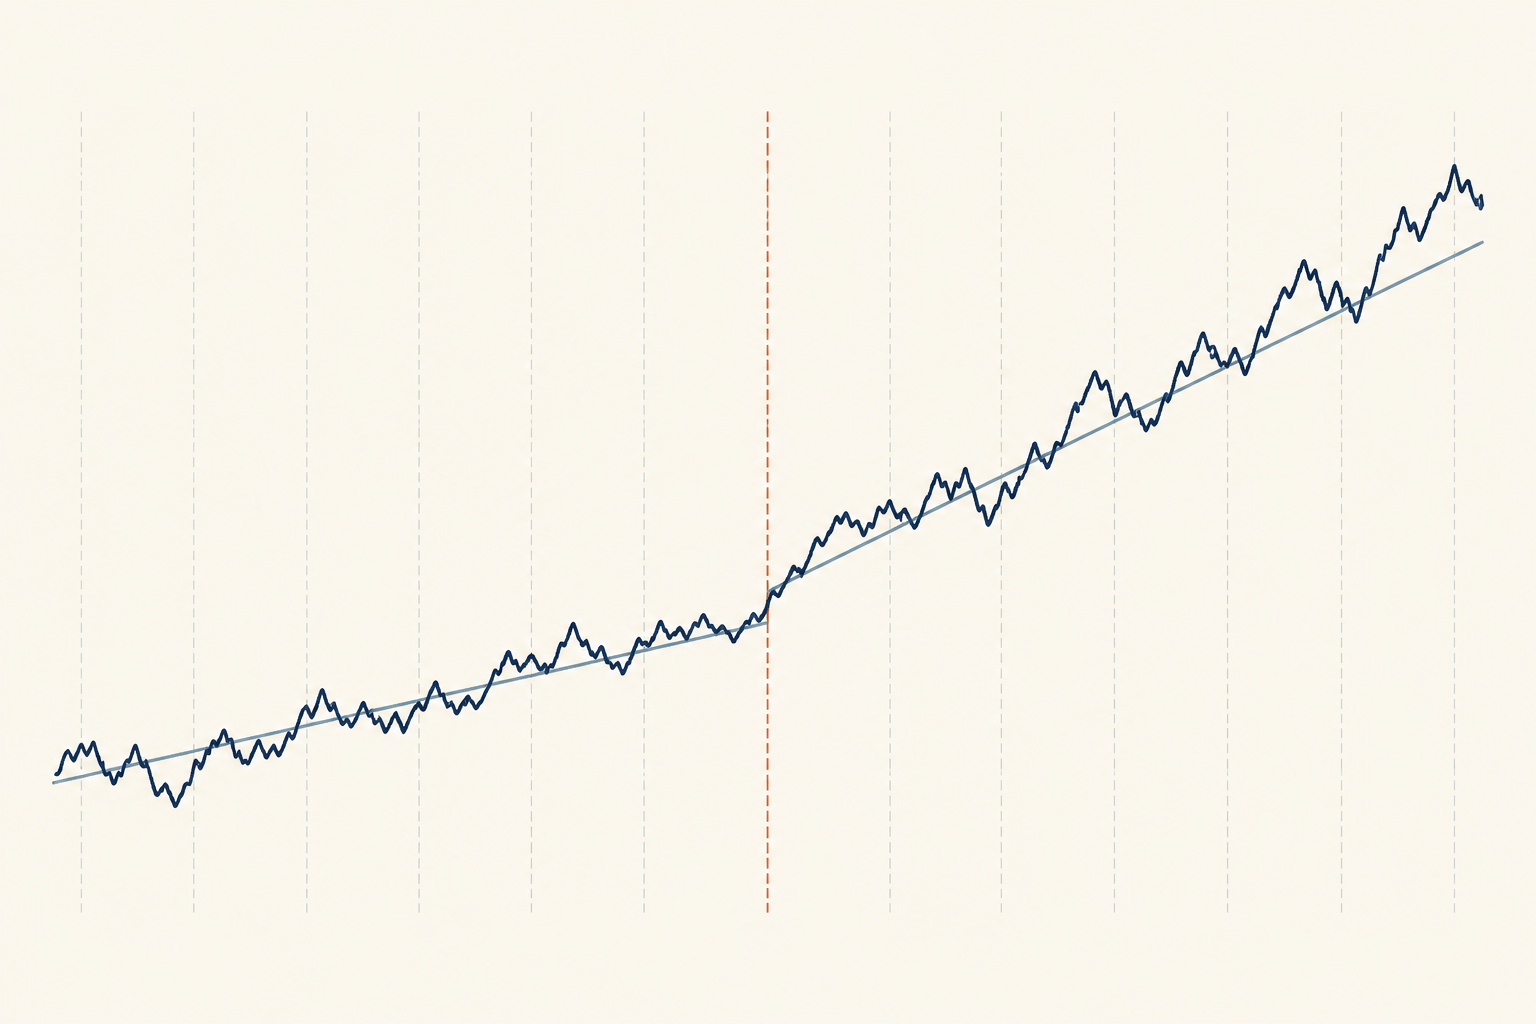
Предположим, исследователь проверяет пять гипотетических дат сдвига. В таблице приведены t-статистики для лагированного уровня из каждой регрессии:
| Кандидатная доля сдвига λ | t-статистика для α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Минимум равен −4.0, поэтому поиск выбирает λ = 0.50. Это только иллюстрация выбора даты и статистики. Значения придуманы и не дают критического значения ZA или решения об отвержении. В реальном анализе необходимо совместно задать множество кандидатов, модель, правило выбора лагов и критические значения.
<!-- learn:illustration -->
Для статистики после поиска нужны соответствующие критические значения
Обычные критические значения Дики—Фуллера или распределения Стьюдента неприменимы к статистике-минимуму. Даже если каждая регрессия для кандидатной даты похожа на регрессию ADF, поиск по множеству дат с сохранением самой отрицательной статистики меняет распределение при нулевой гипотезе.
Подходящие эталонные значения зависят от варианта модели ZA и конструкции поиска дат. Сравнивайте τZA с критическими значениями, выведенными для той же спецификации сдвига и того же поиска. Не интерпретируйте статистику на выбранной дате так, будто дата была зафиксирована до просмотра выборки, и не сравнивайте её с обычной таблицей ADF.
Исходная работа Зивота и Эндрюса развивает более ранние тесты Перрона с заданной датой сдвига: положение сдвига становится неизвестным, а распределение учитывает его поиск. Исторический контекст и детали реализации см. в оригинальной статье и анализе Перрона с известным сдвигом.
Сначала выберите финансовый ряд, затем модель сдвига
Результат зависит от проверяемой переменной. Логарифм цены, процентная ставка, ценовой спред, реализованная волатильность и доходность отвечают на разные вопросы. Долгосрочный сдвиг тренда может быть важен для уровня, но не иметь отношения к краткосрочной доходности. Для спреда в парном анализе нужны отдельное экономическое обоснование и основание для коинтеграции.
В исследовании технической торговли отвержение ZA может быть одним из свидетельств в пользу того, что проверяемый уровень лучше описывается детерминированным трендом со сдвигом, чем заданной нулевой гипотезой о единичном корне. Оно не показывает, что после оценённой даты ряд будет предсказуемо возвращаться к среднему, и не задаёт правила входа, выхода или риска.
Выбранная дата определяется по всей выборке, участвовавшей в поиске. Если использовать ту же полную выборку и дату для разработки и оценки стратегии, более поздние наблюдения уже повлияли на выбор. Поэтому для анализа торговли нужны дизайн в реальном времени или скользящая оценка, проверка вне выборки и реалистичные транзакционные издержки; сам тест ничего из этого не гарантирует.
Сдвиг при нулевой гипотезе о единичном корне — важное ограничение
Классические критические значения ZA предполагают отсутствие сдвига детерминированного тренда при нулевой гипотезе о единичном корне. Более поздние исследования показывают: если при этой гипотезе на самом деле есть сдвиг тренда, процедуры по инфимуму t-статистики Дики—Фуллера могут отвергать нулевую гипотезу слишком часто; в изученных случаях асимптотический размер может стать чрезвычайно большим. Тогда отвержение может отражать несоответствие нулевой модели данным, а не свидетельствовать о стационарности относительно тренда. См. анализ инфимум-тестов Дики—Фуллера Харви, Лейборна и Тейлора.
Альтернатива с одним сдвигом также не описывает два или более изменения, временный импульс, изменчивую волатильность или постепенный сдвиг. Выбор A, B или C после поиска наименьшего p-значения добавляет ещё один этап отбора. Если правдоподобны несколько сдвигов или сдвиг при нулевой гипотезе, применяйте процедуру, рассчитанную на такую гипотезу и калибровку, а не расширяйте классический ZA за пределы его предпосылок.
В руководстве Куандта—Эндрюса рассматриваются неизвестные даты сдвига параметров регрессии, а в руководстве Бай—Перрона — множественные сдвиги регрессии. Это смежные, но отдельные гипотезы; данные методы не заменяют тест на единичный корень, учитывающий сдвиг.
Укажите процедуру поиска и предпосылки вместе с результатом
В отчёте укажите ряд и преобразование, период и частоту выборки, детерминированную модель, правило выбора лагов, границы усечения дат, выбранную долю сдвига, минимальную статистику и соответствующее критическое значение или p-значение. Явно сформулируйте нулевую гипотезу и скажите, допускает ли она сдвиг. Если результат меняется при разумных вариантах модели или лагах, покажите эту чувствительность.
Используйте оценённую дату как диагностический признак, а не причинный вывод. Сопоставляйте её с известными институциональными и рыночными событиями, но не представляйте дату, найденную по тем же данным, как независимое подтверждение одного события. Разделяйте экономическое объяснение, статистическое отвержение и торговые выводы.
Для более широкого анализа единичных корней начните с руководства по стационарности и при необходимости сопоставьте результаты с ADF или PP как дополнительными тестами без сдвига. Если вопрос касается долгосрочной связи между нестационарными переменными, см. руководство по коинтеграции Энгла—Грейнджера. Ни один тест сам по себе не выбирает правильное преобразование и не доказывает прибыльность стратегии.
Частые вопросы
Q1Находит ли тест Зивота—Эндрюса настоящую дату события?
Он выбирает кандидатную дату с минимальной статистикой в заданном поиске и модели. Дата зависит от выборки, усечения, правила выбора лагов и спецификации сдвига; сама по себе она не является причинной оценкой или доверительным интервалом для даты события.
Q2Тест Зивота—Эндрюса — это просто ADF с фиктивной переменной?
Он использует регрессии типа ADF с компонентами сдвига, но перебирает кандидатные даты и сообщает минимальную статистику. Поиск меняет эталонное распределение, поэтому обычные критические значения ADF нельзя использовать повторно.
Q3Чем различаются модели A, B и C?
Модель A допускает сдвиг константы или уровня, B — изменение наклона детерминированного тренда, C — оба изменения. Обозначения различаются между программами, поэтому сначала проверьте определение реализации.
Q4Можно ли использовать отвержение ZA как торговый сигнал?
Нет. Отвержение — свидетельство против заданной нулевой гипотезы о единичном корне при конкретной модели сдвига. Оно не доказывает будущую предсказуемость, прибыльное правило входа или результат после транзакционных издержек. Основные исследования - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Как классический тест ZA выбирает публикуемую статистику?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Понятные определения ключевых терминов — от коллов, путов и опционной цепочки до подразумеваемой волатильности, греков и бид-аск спреда
Открыть словарь опционов