

Тест коинтеграции Энгла—Грейнджера: остатки и коррекция ошибок
Узнайте о двухэтапном тесте коинтеграции Энгла—Грейнджера, специальных критических значениях для теста на единичный корень в остатках и интерпретации модели коррекции ошибок.
В этом руководствеКоинтеграция — утверждение о расчетном остатке
Краткое резюме
Метод Энгла—Грейнджера проверяет, является ли определенная комбинация нестационарных рядов стационарной. Сначала оценивается долгосрочное уравнение, затем его расчетный остаток тестируется с помощью специальных критических значений для коинтеграции. Обнаруженная связь может послужить основанием для модели коррекции ошибок, но не доказывает, что цены обязательно сойдутся или что сделка принесет прибыль.
Коинтеграция — утверждение о расчетном остатке
Два растущих ряда могут казаться связанными из-за общего стохастического тренда. Коинтеграция — более узкое утверждение: если отдельные ряды интегрированы порядка один, I(1), то их определенная линейная комбинация с заданными весами может быть стационарной, I(0). Эта комбинация представляет долгосрочную ошибку равновесия в выбранной модели. Она колеблется вокруг устойчивого распределения, а не блуждает без границ.
Двухэтапная процедура Энгла—Грейнджера — одноуравневый способ проверить такое утверждение. На первом этапе оценивают долгосрочную связь в уровнях. На втором проверяют, есть ли в расчетном остатке единичный корень. В конечной выборке результат зависит от направления уравнения: в уравнении первого этапа необходимо выбрать переменную слева. В этом руководстве рассматривается классический случай двух переменных; для системы, где возможны несколько коинтеграционных связей, нужен системный метод.
Сначала проверьте ряды и детерминированные компоненты
Обычно предполагается, что составляющие переменные имеют порядок I(1): их уровни нестационарны при выбранной спецификации, а первые разности стационарны. Тесты на единичный корень несовершенны, особенно на коротких выборках и вблизи структурного сдвига, поэтому рассматривайте проверку порядка интеграции как свидетельство, а не как формальный пропускной пункт. Ряд I(0), смешанный с рядом I(1), не относится к описываемому здесь классическому случаю коинтеграции I(1).
Выберите, включает ли долгосрочное уравнение константу, детерминированный тренд или не включает ни того ни другого, исходя из вопроса о процессе формирования данных. Например, логарифмы цен активов можно моделировать с константой, но без детерминированного тренда в спреде; экономическому агрегату может понадобиться тренд. Детерминированные компоненты влияют и на оцениваемое равновесие, и на распределение остаточного теста. Если выбирать их после поиска малого p-значения, результат труднее интерпретировать.
Шаг 1: оцените долгосрочное уравнение в уровнях
Для двух рядов в уровнях (y_t) и (x_t) простое уравнение первого этапа имеет вид:
\[ y_t = a + \beta x_t + u_t. \]
Оцените (a) и \(\beta\) методом наименьших квадратов при принятых предпосылках, а затем сохраните \(\hat u_t = y_t-\hat a-\hat\beta x_t\). Если в этой спецификации ряды коинтегрированы, расчетная комбинация должна быть стационарной, хотя отдельные уровни таковыми не являются.
В финансовом примере (y_t) и (x_t) могут быть логарифмическими индексами полной доходности двух активов, наблюдаемыми с одинаковой частотой. Коэффициент \(\hat\beta\) задает расчетную долгосрочную комбинацию, но автоматически не становится ни долларово-нейтральным весом портфеля, ни весом с низким риском. Изменение левой переменной, выборки, учета дивидендов, валюты или спецификации тренда может изменить оценку и остаток. Ясно объясните экономический смысл уравнения.
Шаг 2: проверьте остаток по специальным критическим значениям
Остаточную регрессию типа расширенного теста Дики—Фуллера можно записать так:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
Нулевая гипотеза об отсутствии коинтеграции соответствует единичному корню в остатке; альтернатива состоит в стационарности расчетного остатка. В упрощенной записи выше достаточно отрицательная статистика остаточного теста служит свидетельством против нулевой гипотезы. Лаговые члены помогают учесть серийную зависимость остатка, поэтому важны выбор числа лагов и диагностика остатков. Это отдельный выбор по отношению к константе или тренду первого этапа, от которых зависит тип критических значений для коинтеграции. Слишком малое число добавленных лагов может оставить автокорреляцию; укажите правило выбора и проверьте разумные альтернативы, как обсуждают Агиаклоглу и Ньюболд.
Остаток оценен на первом этапе, поэтому его распределение при нулевой гипотезе меняется. Не сравнивайте статистику с обычными критическими значениями Дики—Фуллера или стандартным p-значением ADF. Используйте критические значения или p-значения, рассчитанные для остаточного теста Энгла—Грейнджера, выбранных детерминированных компонентов, числа переменных и размера выборки. Филлипс и Оулиарис развивают асимптотическую теорию остаточных тестов; Маккиннон дает критические значения на основе поверхностей отклика для распространенных спецификаций. Если детерминированный компонент или число объясняющих переменных на первом этапе меняется, ту же статистику остатка может потребоваться сравнивать с другими справочными критическими значениями.
Гипотетический результат показывает смысл решения
Предположим, исследователь изучает два месячных логарифмических индекса цен за фиксированный период. Согласно указанным спецификациям тестов на единичный корень, оба ряда выглядят как I(1). Уравнение первого этапа включает константу и дает расчетный остаток. Затем остаточную статистику оценивают по распределению Энгла—Грейнджера для этой детерминированной спецификации и выборки, а не по обычной таблице ADF.
Представим, что соответствующий тест дает p-значение ниже заранее установленного исследователем порога 5%. Для этой спецификации исследователь отвергает нулевую гипотезу об отсутствии коинтеграции и получает свидетельство стационарности оцененной комбинации. Этот вывод обусловлен выборкой, выбором лагов, детерминированными компонентами и предпосылками о порядке интеграции. Он не доказывает, что связана каждая пара активов, что связь сохранится вне выборки или что расчетный остаток дает прибыльный сигнал входа. Если бы p-значение было выше 5%, правильный вывод звучал бы так: «тест не отверг отсутствие коинтеграции», а не «доказано, что ряды не связаны».
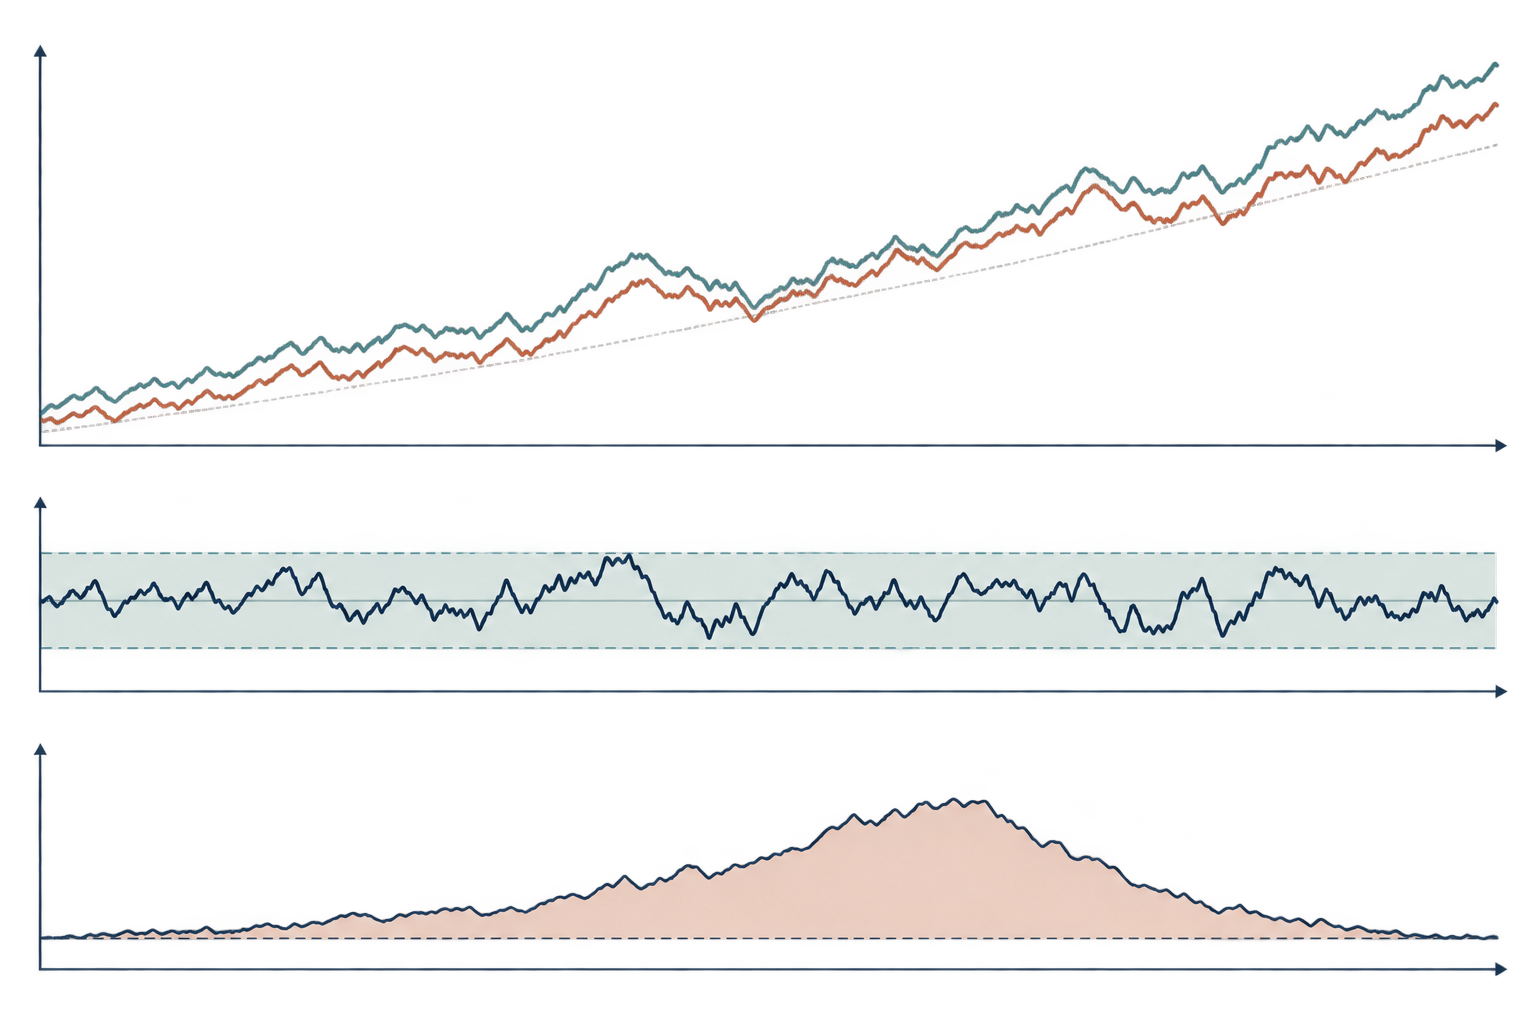
Рисунок ниже — концептуальный: общие стохастические тренды могут сочетаться с ограниченным остатком, а отклонения от оцененной связи впоследствии могут сокращаться. На рисунке нет измеренных эмпирических рядов, и он не означает, что коррекция всегда происходит с предсказуемой скоростью.
Модель коррекции ошибок описывает краткосрочную подстройку
Если долгосрочная связь подтверждается данными, модель коррекции ошибок может объединить краткосрочные изменения с ошибкой равновесия за прошлый период. При \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\) один из вариантов имеет вид:
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
Здесь \(\lambda\) — коэффициент подстройки (y_t) в данной параметризации. Если (y) выше оцененной связи и \(\lambda<0\), член коррекции ошибок вносит вклад в снижение (y) при прочих равных. Такое толкование знака использует определение \(\hat u=y-\hat a-\hat\beta x\); при противоположном определении остатка знак коэффициента изменится на противоположный. Краткосрочные коэффициенты описывают дополнительные условные реакции. Подстраиваться может и другая переменная; сама коинтеграция не определяет, какой рынок или экономическая переменная несет бремя подстройки.
Не переводите \(\lambda\) механически в утверждение «спред каждый месяц закрывается на такой-то процент», если в модели нет именно такой простой динамики. Лагированные изменения, несколько подстраивающихся переменных, нелинейные реакции и сдвиги влияют на траекторию. Устойчивая долгосрочная связь не является структурным причинным механизмом, а коэффициент подстройки условен относительно заданной модели и информационного множества.
У двухэтапного теста есть пределы применения
Одноуравневая спецификация Энгла—Грейнджера может проверить одну предполагаемую долгосрочную комбинацию, даже если в ней есть зависимая переменная и несколько регрессоров. Для двух переменных I(1) максимальный ранг коинтеграции равен единице; в более крупной системе может быть несколько коинтеграционных векторов. Один остаточный тест не определяет полный ранг системы; процедура Йохансена предназначена для проверки ранга при ее собственных предпосылках о VAR и детерминированных компонентах.
Нормировка первого этапа также важна в конечной выборке. Регрессия (y) на (x) обычно не дает численно того же результата, что регрессия (x) на (y), хотя концептуально долгосрочная связь — это комбинация. Выберите нормировку по ясной экономической причине и укажите ее. Если вывод меняется при развороте уравнения, опишите эту чувствительность, а не выбирайте более удобный результат.
На небольшой выборке мощность теста может быть низкой; результат также зависит от выбора лагов, детерминированных компонентов, выбросов и структурных сдвигов. Сдвиг долгосрочной связи может сделать комбинацию, которая раньше была стационарной, нестабильной на всей выборке. Одно отклонение нулевой гипотезы — свидетельство при заданной спецификации, а не доказательство вечной устойчивости связи.
Свидетельство коинтеграции — еще не готовое торговое правило
В торговом приложении расчетный остаток могут называть спредом, но это название не задает портфель, который можно реализовать. Спред по логарифмам цен отличается от позиции, выраженной в долларах; ряд только цен отличается от ряда полной доходности. Коэффициент регрессии может дрейфовать, а оценка стационарности остатка не задает порог входа, срок удержания, стоп-лосс или размер позиции.
Оценивайте долгосрочную связь только по данным, доступным на каждую дату принятия решения. Если коэффициент хеджирования оценен по всему бэктесту, а затем сделки моделируются на более ранние даты, в сигнал просачиваются будущие наблюдения. Используйте хронологические окна формирования и оценки, учитывайте дивиденды, дробления акций, доступность займа, финансирование, спред bid–ask, рыночное воздействие и ребалансировку; заранее определите действия при диагностике сдвига. Поиск среди множества пар и окон также создает смещение отбора, которое тест коинтеграции не исправляет.
Практический вопрос не сводится к тому, отвергает ли один тест остатков нулевую гипотезу. Выясните, есть ли экономическое основание ожидать устойчивости связи, проходит ли она прозрачную проверку стабильности и остается ли реализуемое правило жизнеспособным с учетом неопределенности и издержек. Коинтеграция может дать информацию для модели, но не гарантирует сходимость, эффективность хеджирования или доходность.
Опишите спецификацию, чтобы результаты можно было воспроизвести
Укажите переменные, преобразования, частоту, даты выборки, свидетельства о порядке интеграции и нормировку первого этапа. Перечислите константу или тренд, тип остаточного теста, правило выбора лагов, тестовую статистику и источник специальных критических значений или p-значений для коинтеграции. Покажите чувствительность к обоснованной альтернативе по лагам или окну выборки и укажите, проводился ли анализ сдвигов.
При оценке модели коррекции ошибок определите лагированный член отклонения от равновесия и соглашение о знаке, укажите, каким переменным разрешено подстраиваться, и отделите краткосрочные коэффициенты от долгосрочной связи. В торговом исследовании раскройте хронологическое деление выборки, правила отбора пар, издержки, финансирование, предположения о займах и обработку неудач. Эти сведения отличают воспроизводимый тест от графика, который лишь выглядит как демонстрация сходимости.
В оригинальной статье Энгла и Грейнджера о представлении, оценивании и тестировании развивается связь между коинтеграцией и коррекцией ошибок. Филлипс и Оулиарис выводят асимптотическую теорию остаточных тестов коинтеграции. В исследовании критических значений Маккиннона описаны значения на основе поверхностей отклика, зависящие от размера выборки и спецификации теста. Агиаклоглу и Ньюболд исследуют структуру лагов в расширенном тесте Дики—Фуллера90022-Q). Для систем с несколькими возможными связями см. анализ коинтеграционных векторов90041-3) Йохансена. См. также руководства о коинтеграции и корреляции в парной торговле, единичных корнях и возврате к среднему и локальных проекциях импульсных откликов.
Частые вопросы
Q1Можно ли применять обычные критические значения ADF к расчетному остатку?
Нет. Оценка долгосрочной связи сначала меняет нулевое распределение остаточного теста. Используйте значения для выбранной спецификации Энгла—Грейнджера.
Q2Доказывает ли значимый результат Энгла—Грейнджера, что пара сойдется?
Нет. Это свидетельство стационарности расчетной комбинации при предпосылках теста и данной выборке. Сдвиги, ошибки оценивания и новые данные могут изменить связь.
Q3Когда следует применять тест Йохансена?
Если в системе больше двух переменных или возможно несколько коинтеграционных связей, системный тест ранга, например Йохансена, отвечает на иной вопрос, чем один остаточный тест связи.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что представляет собой второй этап классической процедуры Энгла—Грейнджера?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Читать подробное руководствоMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Читать подробное руководство