

Локальные проекции: оценка импульсных откликов
Узнайте, как локальные проекции оценивают импульсный отклик на каждом горизонте, как читать доверительные интервалы и почему важны идентификация и выбор модели.
В этом руководствеИмпульсный отклик показывает, что происходит после шока
Краткое резюме
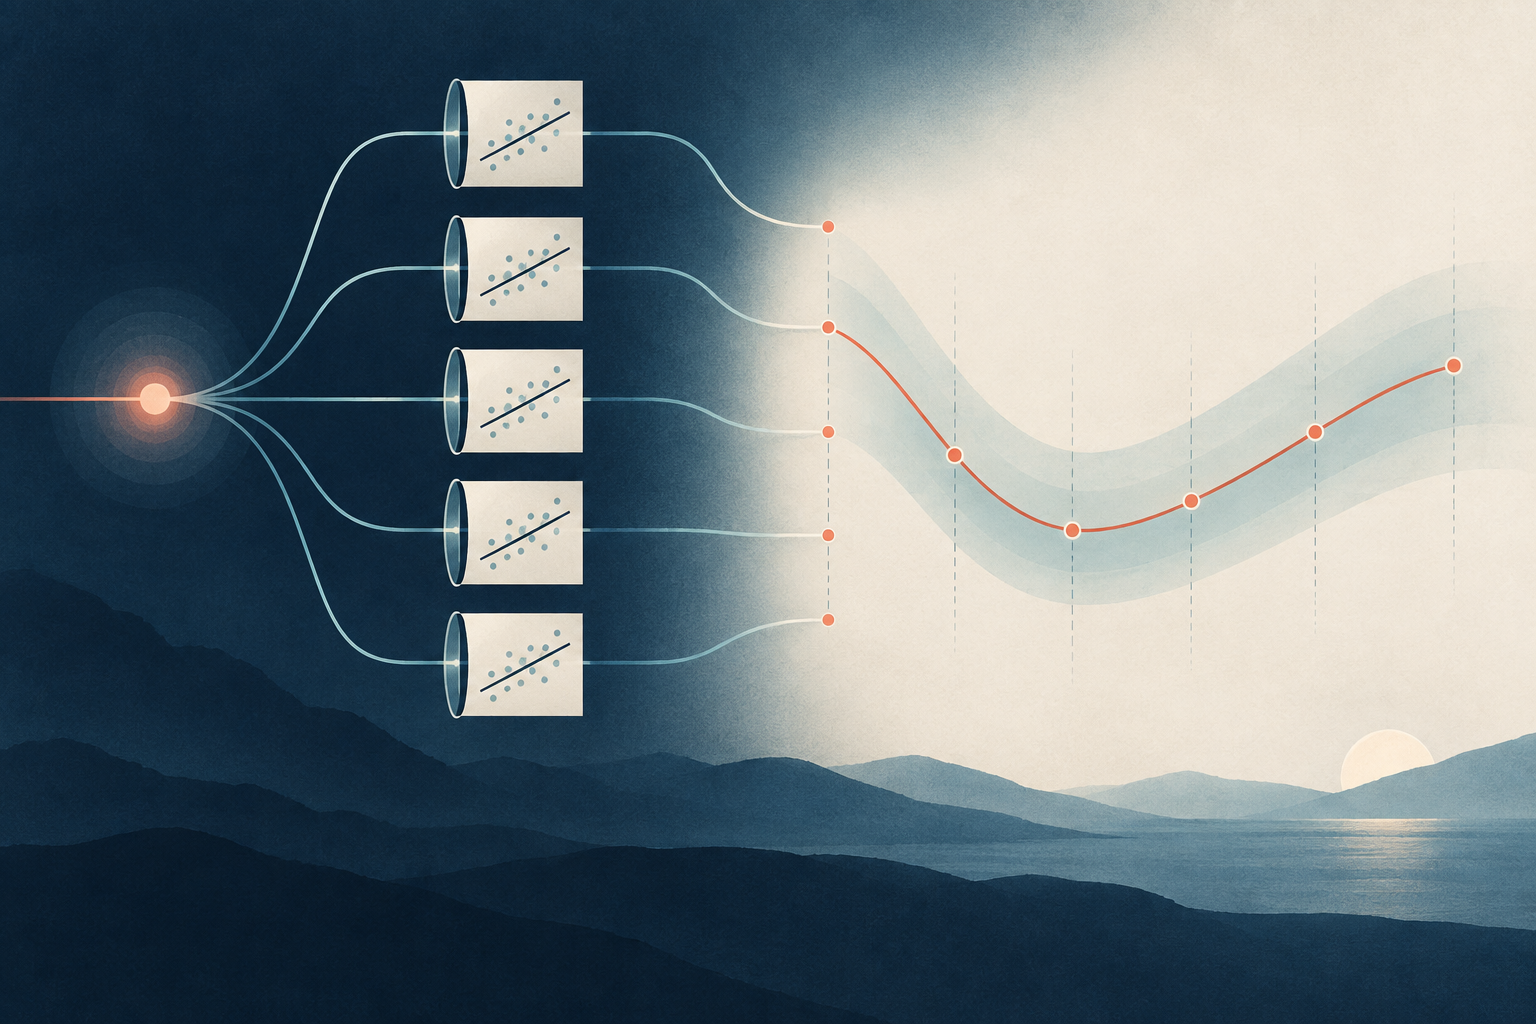
Локальная проекция (LP) оценивает отклик на каждом будущем горизонте с помощью отдельной регрессии. Полученные коэффициенты образуют траекторию импульсного отклика, но сама регрессия не доказывает причинный характер шока. Идентификация, контрольные переменные и расчет неопределенности определяют смысл этой траектории.
Импульсный отклик показывает, что происходит после шока
Функция импульсного отклика (IRF) описывает динамику результата после заданного изменения или шока. Исследователь может спросить, как выпуск реагирует на неожиданное повышение процентной ставки, как ценная бумага реагирует на объявление в конкретную дату или как портфель реагирует на идентифицированный шок риска. Траектория по горизонтам показывает, когда проявляется эффект, когда он достигает максимума и как долго сохраняется.
Сначала нужно определить, что считать «шоком». Наблюдаемое движение ставки, рыночной цены или торгового сигнала не обязательно является неожиданным структурным шоком. Оно может частично отражать информацию о самом результате. Без убедительной стратегии идентификации коэффициент LP отражает условную связь или линейную проекцию, а не причинный отклик.
Для каждого горизонта оценивается отдельная регрессия
Пусть \(y_t\) — результат, а \(s_t\) — показатель шока. Одна из распространенных спецификаций LP для горизонта \(h\) имеет вид
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
Здесь \(h\) — число периодов после шока, \(W_{t-j}\) — выбранные лаговые контрольные переменные, а \(\beta_h\) — интересующий коэффициент. Исследователь оценивает отдельную регрессию для каждого \(h=0,1,2,\ldots\). График оценок \(\hat\beta_h\) относительно \(h\) дает траекторию отклика. Если структурный шок надлежащим образом идентифицирован, эта траектория может оценивать структурную IRF; иначе она описывает условную прогностическую проекцию.
Основная идея исходного метода Jordà — напрямую оценивать регрессию для каждого интересующего периода, а не последовательно строить прогнозы на все более дальние горизонты из одной подогнанной динамической системы. Раздельные оценки могут быть гибкими, но автоматически не подчиняются плавной динамике одной системы.
До оценки задайте результат, шок и единицы измерения
Интерпретировать \(\beta_h\) можно только после описания переменных и их масштаба. Если \(s_t=1\) означает неожиданное повышение ставки на 25 базисных пунктов, то \(\beta_h\) — оцененный отклик на шок такого размера. Если \(s_t\) измеряется в процентных пунктах, коэффициент показывает отклик на один процентный пункт. Изменение масштаба шока меняет масштаб всех коэффициентов.
Зависимая переменная также определяет, является ли траектория накопленной или относится к отдельному периоду. Например, если \(Y_t\) — положительный индекс выпуска, зададим
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
Тогда \(r_{t,h}\) — приблизительное накопленное процентное изменение индекса от уровня до шока до горизонта \(h\). Другая зависимая переменная, например месячное изменение выпуска, отвечает на другой вопрос. Не описывайте накопленную реакцию уровня как изменение, произошедшее только в месяце \(h\).
Гипотетический пример со ставочным шоком показывает, как читать траекторию
Предположим, что месячное исследование задает \(s_t=1\) как неожиданное повышение ставки на 25 базисных пунктов и использует приведенный выше накопленный показатель выпуска. Следующие числа гипотетические и служат только для обучения, а не являются оценками на реальных данных. Интервалы используют \(1.96\), умноженное на каждую указанную стандартную ошибку, только для иллюстрации точечного расчета.
| Горизонт | Оцененный отклик | Стандартная ошибка | Точечный 95%-й доверительный интервал |
|---|---|---|---|
| 0 месяцев | 0.00% | 0.050 | [−0.10%, 0.10%] |
| 1 месяц | −0.10% | 0.061 | [−0.22%, 0.02%] |
| 3 месяца | −0.35% | 0.117 | [−0.58%, −0.12%] |
| 6 месяцев | −0.60% | 0.163 | [−0.92%, −0.28%] |
| 12 месяцев | −0.25% | 0.230 | [−0.70%, 0.20%] |
В этом примере оценка через шесть месяцев на 0.60% ниже уровня до шока, а точечный доверительный интервал не включает ноль. Оценка через двенадцать месяцев менее отрицательна, но ее интервал включает ноль. Само по себе это не доказывает восстановление между шестым и двенадцатым месяцами: оценки неопределенны и коррелируют между горизонтами, а перекрытие интервалов не проверяет различие между двумя горизонтами. Утверждение о форме всей траектории требует отдельного вывода для всей траектории. Эти числа не являются ни прогнозом политики, ни результатом для реальной экономики.
Идентификация и контрольные переменные определяют смысл коэффициента
LP — это метод оценки; сам по себе он не дает вариацию, необходимую для идентификации. Исследователь может определить шок по структурной модели, показателю сюрприза с высокой частотой, валидному внешнему инструменту или исследовательскому дизайну с обоснованными допущениями. Каждый подход требует аргументов, отделяющих шок от других новостей и обратной связи со стороны результата.
Контрольные переменные должны соответствовать временной логике вопроса. Лаговые переменные, измеренные до шока, могут учитывать предшествовавшие условия. Переменная, измеренная после шока, сама может на него реагировать. Контроль такого посредника способен исключить часть общего отклика или внести новое смещение. Укажите, какая информация была доступна непосредственно перед шоком, и объясните включение каждой контрольной переменной.
Статистическая значимость \(\hat\beta_h\) не превращает событие, которое выглядит неожиданным, в экзогенный шок. Проверьте ожидания до события, одновременные объявления, ошибки измерения, изменения правил политики и отбор выборки. В финансах пересекающиеся новости или общие шоки могут заставить результаты двигаться вместе, даже если изучаемое событие не является причиной.
При общих условиях локальные проекции и VAR имеют одну цель в генеральной совокупности
Локальные проекции и векторные авторегрессии (VAR) часто представляют как конкурирующие способы оценки IRF. Plagborg-Møller и Wolf показывают, что при одинаковой информационной базе и идентификации, совместимой нормализации шока и неограниченной структуре лагов оба подхода могут оценивать один и тот же отклик в генеральной совокупности. Этот результат касается общей целевой величины; он не означает, что оценки на конечной выборке обязательно совпадут или что в любой LP и VAR наложены одинаковые ограничения.
При фиксированном числе \(p\) лагов оценочные отклики двух методов могут приблизительно совпадать до горизонтов \(h\leq p\), но на более дальних горизонтах могут различаться. На конечной выборке LP напрямую оценивает каждый горизонт и может давать более изменчивые результаты, тогда как VAR использует совместную динамическую модель, которая способна сгладить траекторию. Такая структура помогает, когда она подходит данным, и вводит в заблуждение, когда ее ограничения неверны. Универсального победителя только по названию метода нет.
Доверительные интервалы зависят от горизонта и метода вывода
Регрессия для каждого \(h\) дает оценку и меру неопределенности. При увеличении \(h\) может оставаться меньше наблюдений, поскольку \(y_{t+h}\) недоступен ближе к концу выборки. Многошаговые результаты также перекрываются, поэтому остатки и оценки на разных горизонтах могут зависеть друг от друга. Выбранная стандартная ошибка или метод бутстрепа должны соответствовать дизайну и цели вывода.
Точечный 95%-й доверительный интервал строится отдельно для каждого горизонта. Он не гарантирует охват всей кривой отклика на уровне 95%. Одновременная доверительная полоса — другой объект, и о ней следует сообщать, когда утверждение касается всей траектории. Montiel Olea и Plagborg-Møller устанавливают полезные результаты для определенных лаг-расширенных LP при своих предпосылках; это не разрешение пропускать диагностику или копировать рецепт стандартных ошибок в любую регрессию. В рассмотренном ими случае единичного корня результаты не распространяются на горизонты, растущие пропорционально размеру выборки. Укажите контрольные переменные, диапазон горизонтов, метод ковариации или бутстрепа и то, являются ли интервалы точечными или одновременными.
Гибкие отклики добавляют вопросы и решения по оцениванию
Исследователи могут включать взаимодействие шока с наблюдаемым состоянием, например индикатором рецессии, чтобы выяснить, различаются ли отклики между режимами. Можно также изучать несколько результатов, размеров шока или подвыборок. Каждое расширение меняет целевую величину и использует доступные наблюдения иначе; разделение выборки может увеличить неопределенность, особенно на дальних горизонтах.
По возможности заранее определите важные горизонты и состояния. Если проверяется много результатов, лагов, выборок или определений шока, опишите поиск, а не представляйте выбранную траекторию как единственный анализ. Сглаживание по горизонтам может сделать график удобнее для чтения, но добавляет ограничения или параметры настройки; показывайте несглаженные оценки и описывайте метод, если приводите также сглаженную кривую.
Укажите достаточно деталей для воспроизведения траектории отклика
Опишите результат, частоту, преобразование, определение и единицы шока, диапазон горизонтов, даты выборки, контрольные переменные и обработку пропусков. Объясните предпосылки идентификации отдельно от формулы регрессии. Приведите коэффициент и неопределенность для каждого горизонта либо покажите график с понятными единицами и определением интервалов.
Назовите процедуру оценки и вывода, включая число лагов, оцениватель ковариации или бутстреп, а также то, являются ли интервалы точечными или одновременными. Покажите чувствительность к обоснованной альтернативной мере шока, выбору лагов или окну выборки. IRF — модельное обобщение для конкретного идентифицированного шока и результата; это не торговый сигнал и не гарантия будущей доходности.
Исходная статья Jordà о локальных проекциях вводит оценивание отдельно для каждого горизонта. Результат эквивалентности LP и VAR Plagborg-Møller и Wolf проясняет общую цель в генеральной совокупности и различие при конечном числе лагов. Анализ вывода Montiel Olea и Plagborg-Møller рассматривает доверительные интервалы для LP с добавленными лагами при заданных условиях. См. также руководства по финансовым событийным исследованиям, робастным стандартным ошибкам и HAC и дизайнам разностей-в-разностях по времени события.
Частые вопросы
Q1Является ли локальная проекция автоматически причинной?
Нет. Она оценивает связи для отдельных горизонтов. Для причинной интерпретации как IRF нужна обоснованная стратегия идентификации шока и соответствующие предпосылки.
Q2Локальные проекции всегда лучше VAR?
Нет. При общих условиях они могут оценивать один и тот же отклик в генеральной совокупности, но результаты на конечной выборке зависят от числа лагов, ограничений, объема выборки и данных. Ни один метод не превосходит другой во всех задачах.
Q3Достаточно ли точечных доверительных интервалов для графика импульсного отклика?
Их достаточно только для утверждений об отдельных горизонтах. Если вывод касается всей кривой, используйте подходящую одновременную полосу и сообщите о ней.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что делает регрессию локальной проекцией?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Читать подробное руководствоDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
Читать подробное руководство