

Событийный анализ финансов и расчёт аномальной доходности CAR
Разбираем время события, оценочное и событийное окна, рыночную модель, AR и CAR, CAAR, вызванную событием дисперсию и зависимость одновременных событий
В этом руководствеНа какой вопрос отвечает событийный анализ
Краткое резюме
Событийный анализ сопоставляет доходность вокруг объявления с прогнозом базовой модели. CAR суммирует аномальную доходность в событийном окне и потому зависит от выбранной модели. Дату и окно нужно определить заранее, а выводы о причинности и торговле не следуют из одной величины CAR.
На какой вопрос отвечает событийный анализ
Финансовый событийный анализ описывает, насколько доходность актива около публикации отчётности, изменения регулирования или объявления о слиянии отклонилась от выбранного базового уровня. Точный вопрос звучит не «вызвала ли новость движение цены», а «какая аномальная доходность наблюдалась в заданном окне относительно прогноза выбранной модели».
Фактическая доходность включает общерыночное движение. Базовая модель помогает отделить его от остаточного движения, но остаток не становится автоматически эффектом одного события. Обзор MacKinlay систематизирует устройство исследований, аномальную доходность и выводы статистических тестов (MacKinlay, 1997).
Как определить дату события и t=0
t=0 привязывают к событию во времени местной торговой сессии соответствующей биржи. В дневных данных нулевой день — это торговая сессия, а не просто календарная дата публикации. Зафиксируйте часовой пояс биржи, часы торгов, выходные и сокращённые сессии.
Если сообщение вышло после закрытия, для анализа дневных цен закрытия t=0 часто относят к следующей сессии. Для реакции во внебиржевых торгах нужны иные цены и временная шкала. Укажите, отсчитываете ли вы от публикации, вступления решения в силу или первой возможности торговать, и учитывайте возможное предвосхищение новости. Это правило следует определить до просмотра результата.
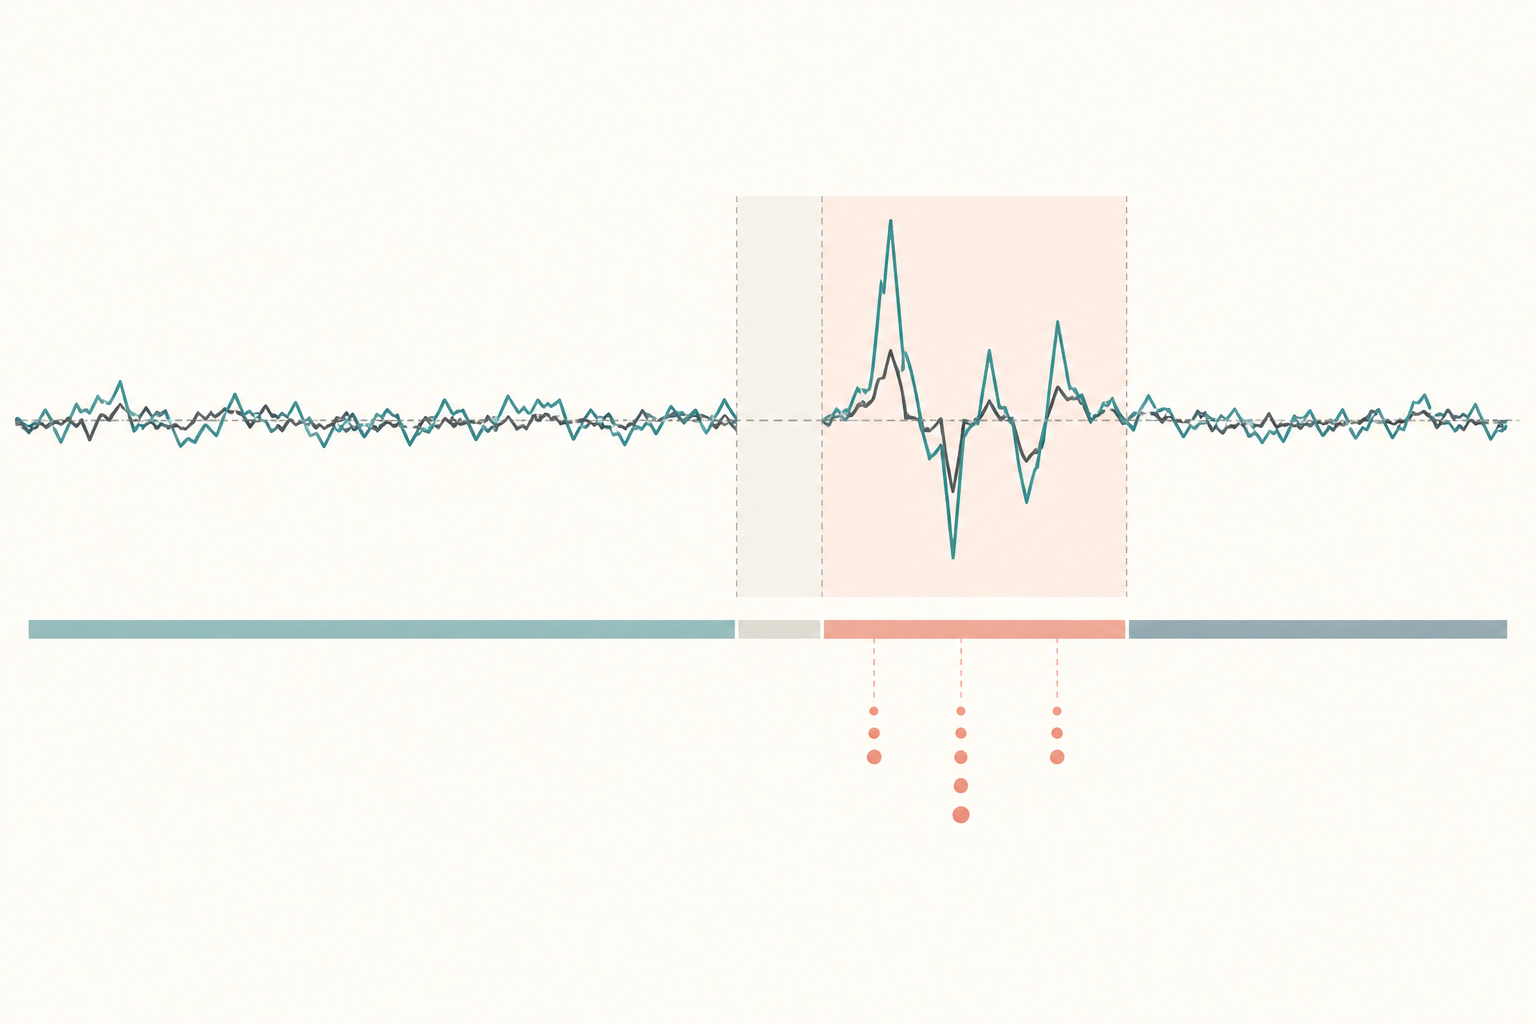
Разделите оценочное и событийное окна
В оценочном окне используйте доходности, которые не должны быть затронуты событием, чтобы оценить коэффициенты базовой модели. Например, можно взять сессии от −250 до −30 до события. Оценочное окно не должно пересекаться с событийным; при подозрении на утечку информации его конец можно отодвинуть дальше.
Событийное окно выбирают отдельно, например [−1,+1], чтобы включить реакцию до публикации и после неё. Длинное окно может охватить запоздалую корректировку, но повышает риск других новостей и смешения эффектов. Brown и Warner обсуждают практический выбор в исследованиях дневной доходности (Brown & Warner, 198590042-X)). Альтернативные окна стоит показывать как анализ чувствительности, а не выбирать задним числом самое выгодное.
Рассчитайте AR и CAR
В рыночной модели по оценочному окну оцениваются αᵢ и чувствительность βᵢ бумаги i к рынку. Прогноз доходности в день события равен R̂ᵢ,ₜ = αᵢ + βᵢRₘ,ₜ. Аномальная доходность — ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ.
Для окна [t₁,t₂] кумулятивная аномальная доходность CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ. Это арифметическая сумма доходностей по сессиям, а не доходность от сложного процента при удержании актива. Согласуйте единицы измерения и обозначайте результат в процентах либо процентных пунктах.
Пример рыночной модели на трёх сессиях
Все значения и расчёты в этом примере гипотетические. Пусть оценённая α равна 0,10%, а β — 1,20. Для каждой сессии прогноз равен α плюс β, умноженная на доходность рынка; AR — фактическая доходность минус прогноз.
| Сессия | Доходность рынка | Фактическая | Прогноз | AR |
|---|---|---|---|---|
| −1 | 1,00% | 2,00% | 1,30% | +0,70 п.п. |
| 0 | −0,50% | −1,00% | −0,50% | −0,50 п.п. |
| +1 | 0,25% | 1,10% | 0,40% | +0,70 п.п. |
Итого CAR[−1,+1] = +0,70 − 0,50 + 0,70 = +0,90 п.п. Это означает, что за выбранное окно доходность оказалась на 0,90 процентного пункта выше прогноза данной модели. При другой спецификации или оценочном окне результат может измениться.
AAR и CAAR отличаются от сложной доходности
Для N событий со всеми одинаково доступными относительными днями AARₜ = (1/N)Σᵢ ARᵢ,ₜ — средняя по событиям аномальная доходность в день t. CAAR[t₁,t₂] = Σₜ₌ₜ₁ᵗ² AARₜ складывает средние значения по выбранному окну. При сбалансированных данных CAAR совпадает со средним индивидуальных CAR. Если число доступных событий меняется по дням из-за пропусков, указывайте Nₜ для каждого среднего.
Чисто арифметическая иллюстрация: CAR для +10% и −10% равен 0%, но сложный результат той же последовательности равен (1,10×0,90)−1 = −1%. Сумма CAR отвечает статистическому вопросу о совокупном отклонении, а не имитирует куплю и удержание.
В выводах учитывайте дисперсию и зависимость
В момент события дисперсия доходности может вырасти. Стандартные ошибки без поправки на вызванную событием волатильность могут давать неверный размер теста. Boehmer и соавторы рассматривают тесты, учитывающие изменение дисперсии около события (Boehmer, Musumeci & Poulsen, 199190032-F)).
Когда много компаний публикуют новости одновременно, их аномальные доходности могут быть коррелированы. Предположение о независимых событиях тогда занижает неопределённость. Kolari и Pynnönen изучают тестирование при корреляции между событиями (Kolari & Pynnönen, 2010). Также учитывайте малую выборку, выбросы, серийную зависимость и множественный выбор окон; сообщайте конкретный тест и структуру зависимости.
Отделяйте интерпретацию от причинного вывода
CAR — это итог относительно базовой модели и выбранного окна. Статистически значимый CAR может быть несовместим с нулём при заданных предпосылках, но не доказывает причинный эффект события и не является сам по себе торговым сигналом. Предвосхищение, одновременные сообщения, макроновости, отбор бумаг и ошибочная модель дают альтернативные объяснения.
Укажите местное время и биржу, выборку, событие и окно, оценочный период, рыночный ориентир, оценку коэффициентов, AR/CAR, ошибки, тесты, пропуски и проверки устойчивости. Для границ причинного прочтения смотрите руководство о корреляции и причинности и коэффициентах и предпосылках OLS. Панельный событийный анализ относительного времени для эффектов политики — отдельный подход, описанный в руководстве о разностях-в-разностях.
Частые вопросы
Q1CAR — это реализованная доходность с реинвестированием?
Нет. CAR складывает аномальную доходность за сессии. Реализованная доходность при удержании актива учитывает сложный процент.
Q2Какой день считать t=0 для сообщения после закрытия?
Для дневных цен закрытия часто подходит следующая сессия. Решение зависит от исследуемой реакции и торговых часов рынка.
Q3Значимый CAR доказывает причинный эффект?
Нет. Нужны обоснованный момент события, оценка смешивающих новостей, модельные предпосылки и подходящая стратегия вывода.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Какое утверждение соответствует руководству — Как определить дату события и t=0?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Читать подробное руководствоMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Читать подробное руководство