

Тест CUSUM для стабильности регрессии и структурных изменений
Узнайте, как рекурсивные остатки формируют траекторию CUSUM, что проверяют границы и чем тест отличается от теста Чоу, CUSUM квадратов и текущего мониторинга.
В этом руководствеНа какой вопрос отвечает регрессионный тест CUSUM
Краткое резюме
Регрессионный тест CUSUM последовательно суммирует рекурсивные остатки прогноза на один шаг вперед и проверяет, согласуется ли накопленная траектория со стабильностью коэффициентов. Пересечение границы служит свидетельством против заданной модели стабильности, но не выявляет причину, единственную дату разрыва или торговую возможность.
На какой вопрос отвечает регрессионный тест CUSUM
Регрессия может выглядеть разумно на всей выборке, даже если связь изменилась в ее середине. Положительные ошибки прогноза в один период и отрицательные позднее могут взаимно компенсироваться в обычной сводке по полной выборке. Регрессионный CUSUM сохраняет их порядок: он накапливает рекурсивные ошибки прогноза и проверяет, не отклоняется ли текущая траектория слишком далеко от ожидаемой при стабильных коэффициентах.
Браун, Дурбин и Эванс разработали набор инструментов для проверки стабильности регрессии на основе рекурсивных остатков, включая CUSUM и CUSUM квадратов. Тесты проверяют, совместима ли регрессионная связь с постоянством на протяжении выборки при допущениях модели. Они не объясняют причину изменений и отличаются от правил CUSUM для промышленного контроля процессов, которые накапливают отклонения от отдельно заданного целевого среднего.
Это руководство посвящено регрессионному CUSUM Брауна—Дурбина—Эванса. Программное обеспечение может обозначать словом «CUSUM» несколько разных статистик, поэтому в отчете следует указывать последовательность остатков, масштабирование, границы и опорное распределение, а не полагаться только на название.
Стройте рекурсивные остатки без будущих наблюдений
Запишем регрессию как \(y_t=x_t'\beta+u_t\), где \(x_t\) включает константу, если она есть в модели, а \(k\) обозначает число коэффициентов. Сначала возьмите достаточно наблюдений, чтобы оценить модель с полным столбцовым рангом. Для каждого последующего наблюдения оценивайте регрессию только по данным до \(t-1\), а затем прогнозируйте \(y_t\).
Если \(X_{t-1}\) содержит регрессоры по предыдущее наблюдение включительно, рекурсивный остаток имеет вид
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
Числитель представляет ошибку прогноза на один шаг. Знаменатель корректирует неопределенность прогноза в точке \(x_t\) с учетом рычага; сам по себе он не оценивает волатильность рынка. В классической стабильной линейной модели с подходящими фиксированными регрессорами и независимыми ошибками одинаковой дисперсии рекурсивные остатки имеют нулевое среднее, не коррелируют между собой и обладают одной и той же дисперсией ошибок. Эти свойства обосновывают их суммирование. Они не гарантированы лишь потому, что уравнение оценено методом наименьших квадратов.
Начальные наблюдения нужны для определения коэффициентов; это не последовательность вневыборочных остатков из данной рекурсии. Если исходная матрица плана близка к вырожденной, последующие прогнозы тоже могут быть нестабильными. Укажите начальную выборку, включенные регрессоры и преобразования, потому что каждый такой выбор меняет траекторию остатков и проверяемый вопрос.
Суммируйте ошибки с учетом знака и сравнивайте траекторию с границами
Пусть \(\hat\sigma\) обозначает оценку масштаба, используемую выбранной реализацией. Накопленную траекторию до наблюдения \(r\) можно записать так:
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
При нулевой гипотезе стабильности положительные и отрицательные инновации должны уравновешиваться со временем, за исключением выборочных колебаний. Построенную траекторию сравнивают с критическими границами, рассчитанными по нулевому распределению данного теста. Если она пересекает границу, тест отвергает постоянство параметров на выбранном уровне и при своих допущениях. Точное масштабирование и построение границ зависят от реализации; нарисованная вручную фиксированная полоса не заменяет подходящие критические значения.
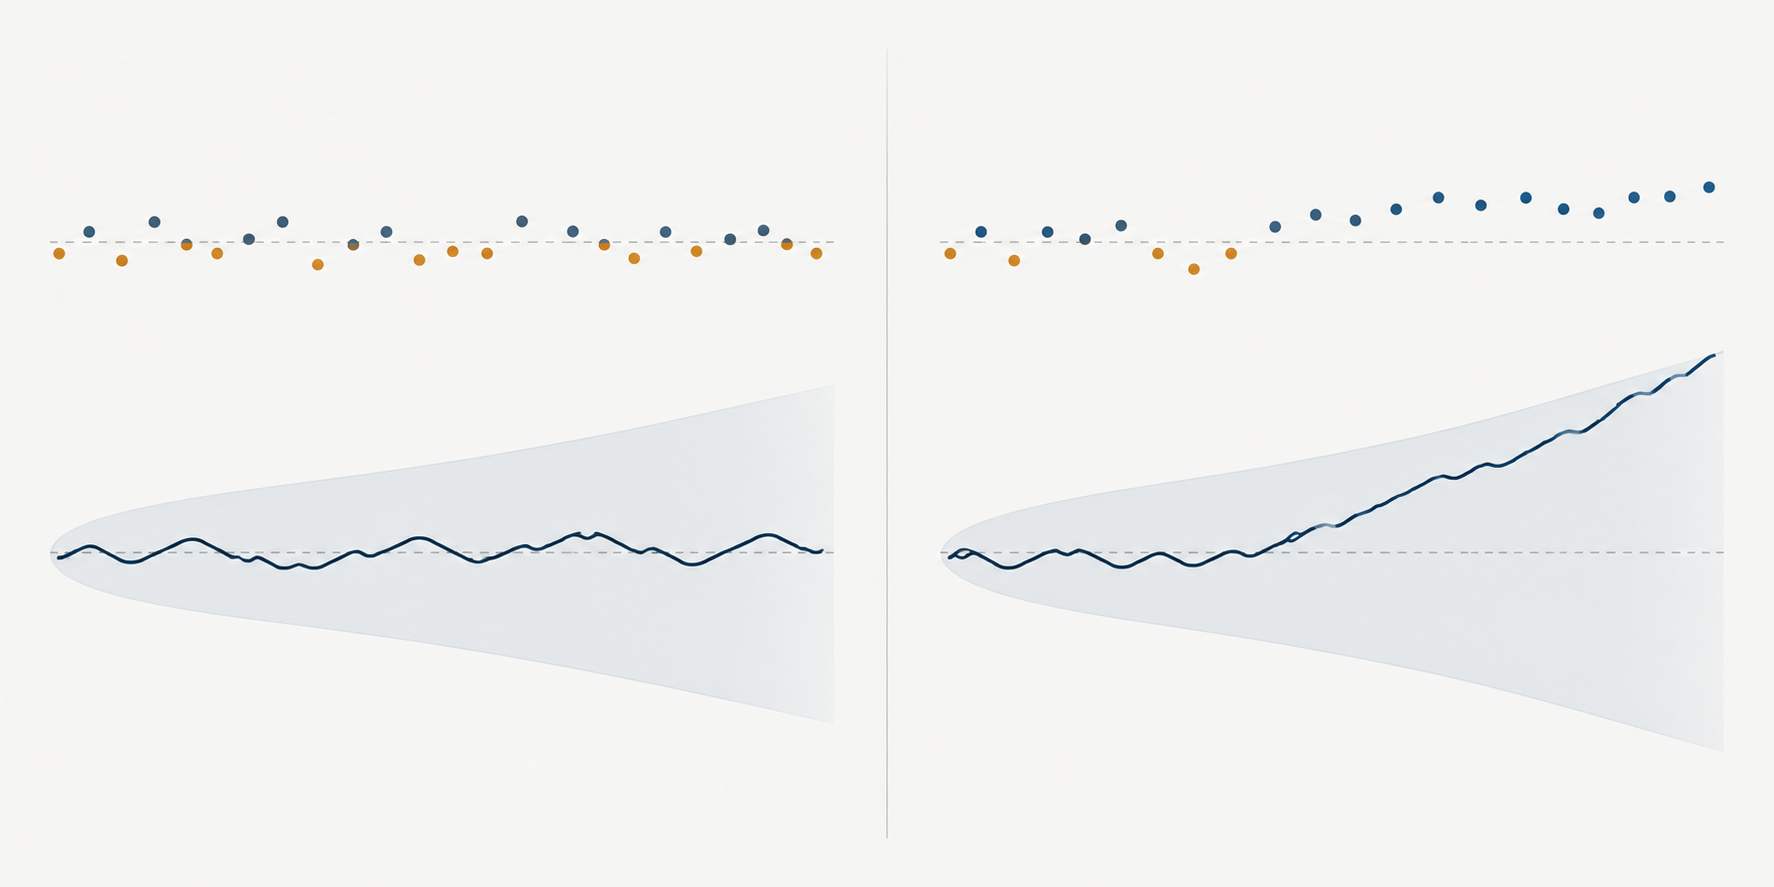
Направление траектории помогает понять характер последовательности. Длительная серия положительных рекурсивных ошибок поднимает сумму, поскольку фактический результат снова и снова превышает прежнее прогнозное значение. Продолжительная серия отрицательных ошибок ведет траекторию вниз. Чередующиеся ошибки могут оставить ее около прежнего уровня, даже если отдельные остатки не малы. Поэтому CUSUM использует и величину, и порядок ошибок прогноза.
Изменение константы при прочих сходных условиях обычно приводит к остаткам одного знака. При изменении наклона знак ошибки прогноза может зависеть от положения и знака \(x_t\). Если объясняющая переменная колеблется около своего среднего, часть эффекта изменения наклона может взаимно погаситься в одной накопленной сумме. Поэтому траектория внутри границ не доказывает, что все коэффициенты регрессии оставались неизменными; также проверьте траектории рекурсивных коэффициентов, тесты взаимодействия и мощность теста.
Рассмотрим две гипотетические последовательности рекурсивных остатков с поправкой на масштаб. Шесть значений \(+0.4\) дают накопленный прирост \(2.4\). Последовательность \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) заканчивается нулем. В обеих последовательностях остатки имеют одинаковую абсолютную величину, но устойчивое направление есть только в первой. Эти суммы показывают механизм; это не критические значения, не p-значение и не свидетельство о реальном активе.
Рассматривайте CUSUM квадратов как отдельную диагностику
CUSUM квадратов использует квадраты рекурсивных остатков, а не их знаки. Упрощенная форма накопленной доли выглядит так:
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
При стабильном процессе ошибок с одинаковой дисперсией накопленная доля должна в целом расти пропорционально числу наблюдений. Всплеск больших квадратов остатков может сделать траекторию круче, а спокойный период может ее выровнять. Браун, Дурбин и Эванс обсуждают этот тест наряду с CUSUM со знаками; более поздние работы рассматривают тесты CUSUM квадратов на основе обычных остатков метода наименьших квадратов.
Не трактуйте траекторию квадратов остатков как чистый тест волатильности или полноценную замену проверке изменений коэффициентов. На нее влияют большие наблюдения, сдвиг дисперсии, неверно заданное условное среднее и меняющиеся коэффициенты регрессии. И наоборот, CUSUM со знаками может быть плохо откалиброван при изменении дисперсии, даже если положительные и отрицательные ошибки по-прежнему уравновешиваются. Тест ARCH-LM ставит более узкий вопрос о предсказуемости квадратов остатков, но и он не диагностирует все возможные типы волатильности.
Выбирайте статистику под вопрос о структурном разрыве
Тест Чоу для заданной даты сравнивает коэффициенты регрессии по обе стороны даты, выбранной заранее. Регрессионный CUSUM изучает рекурсивную траекторию в порядке выборки и не требует одной внешне заданной даты разрыва. Пересечение его границы не указывает точную дату начала одного резкого изменения. Постепенный сдвиг, несколько изменений, серия выбросов или ошибка модели дисперсии могут создавать разные рисунки траектории.
Если дата изменения неизвестна и требуется формальный тест одного разрыва, Эндрюс разработал процедуры с супремумом статистики Вальда, отношения правдоподобий и множителя Лагранжа, использующие нестандартные критические значения. Они перебирают возможные даты с учетом самого поиска. Их статистики и критические значения нельзя подменять границами CUSUM Брауна—Дурбина—Эванса. Для проверки нескольких разрывов нужны дополнительные процедуры и допущения. См. руководство по тесту Чоу для сравнения в заданную дату и статью Эндрюса о неизвестной точке изменения для задачи поиска.
Это различие важно, когда аналитик запускает много диагностик. Многократные попытки с CUSUM, CUSUM квадратов, кандидатными датами, регрессорами и временными окнами создают проблему отбора. Номинальный уровень одной заранее заданной проверки не описывает вероятность хотя бы одного ложного сигнала среди всех этих попыток. Заранее зафиксируйте выбранную траекторию или статистику до изучения результатов либо используйте вывод, учитывающий поиск.
Различайте ретроспективный тест и текущий мониторинг стабильности
Ретроспективный тест оценивает фиксированную историческую выборку. Правило мониторинга многократно оценивает новые данные после базового периода. Применение той же разовой границы при каждом новом наблюдении само по себе не сохраняет номинальную частоту ложных тревог: у последовательности повторных решений иная вероятностная структура.
Чу, Стинчкомб и Уайт разработали процедуры флуктуационного и CUSUM-мониторинга в реальном времени после оценки стабильной связи на исторической выборке. Их границы учитывают повторные проверки при асимптотических условиях статьи. Базовая выборка сама должна быть подходящей, а схема мониторинга должна определять действия после сигнала, момент обновления параметров и длительность наблюдения. Историческую диаграмму регрессионного CUSUM не следует переименовывать в онлайн-процедуру без этих решений.
В торговой системе сигнал означает, что связь модели с поступающими данными, возможно, уже недостаточно хорошо соответствует предположению стабильности. Он может запустить расследование или заранее определенный пересмотр риска. Сигнал не указывает, какой коэффициент изменился, нужно ли совершать сделку и улучшит ли доходность сокращение позиции. При повторном мониторинге оценивайте задержку обнаружения и стоимость ложных сигналов наряду со статистическим порогом.
Проверяйте допущения, прежде чем интерпретировать финансовый график CUSUM
Классический вывод рекурсивных остатков предполагает правильно заданную линейную зависимость и процесс ошибок со стабильной дисперсией без автокорреляции. Финансовые временные ряды могут нарушать эти условия из-за кластеризации волатильности, тяжелых хвостов, устаревших или несинхронных цен, перекрывающихся горизонтов доходности и изменений рыночной структуры. Серия остатков одного знака может отражать реальный сдвиг коэффициентов, пропущенную динамику, неверные временные метки или эпизод волатильности, меняющий опорное распределение.
Простая замена оценивателя ковариации после МНК не делает границы CUSUM автоматически корректными. Для устойчивого вывода при гетероскедастичности или зависимости нужны статистика и опорное распределение, специально разработанные для этих условий. График регрессионного CUSUM диагностирует стабильность; он не заменяет проверку зависимости остатков, тестирование условной гетероскедастичности или проверку спецификации. См. также руководство по тесту ARCH-LM и руководство по устойчивым стандартным ошибкам.
До построения остатков выберите интервал выборки и рыночный календарь. Доходность от закрытия до закрытия, охватывающая длинные выходные, относится не к такому же интервалу, как доходность обычной сессии. Корпоративные действия, роллирование фьючерсного контракта, пересчет валюты и пропущенные наблюдения тоже могут создавать ошибки прогноза, похожие на нестабильность. Не заполняйте пробелы и не выравнивайте активы механически, не объяснив, что означает наблюдение модели в момент \(t\).
Приводите достаточно сведений для воспроизведения теста
Укажите зависимую переменную, регрессоры, константу, преобразования, даты выборки, частоту, начальный период оценки и число рекурсивных остатков. Уточните, масштабировались ли остатки с учетом рекурсивной дисперсии прогноза и как оценена \(\hat\sigma\). Назовите вариант CUSUM или CUSUM квадратов, опорное распределение, критический уровень, правило построения границ и настройки программного обеспечения, влияющие на результат.
Покажите траекторию или статистику вместе с оцененными коэффициентами и диагностикой остатков. Пересечение границы служит свидетельством против постоянства в рамках проверяемой модели, но не оценивает экономическую причину или причинное влияние конкретного события. Для прогноза или торговли используйте хронологические отложенные выборки, укажите, когда каждый сигнал стал бы доступен, и учтите спред, рыночное воздействие, комиссии, заем, финансирование и оборот. Сравните реакцию с базовым вариантом фиксированной модели. Предупреждение о стабильности может мотивировать пересмотр модели, но не доказывает преимущество адаптивного правила.
Браун, Дурбин и Эванс представили процедуры CUSUM рекурсивных остатков и CUSUM квадратов для проверки стабильности в статье 1975 года. Маккейб и Харрисон изучают тест CUSUM квадратов на основе остатков обычного МНК. О неизвестных точках изменения см. Эндрюс (1993), о последовательном мониторинге — Чу, Стинчкомб и Уайт (1996). Смежные руководства: регрессия OLS, тест Чоу и кластеризация волатильности.
Частые вопросы
Q1Определяет ли тест CUSUM точную дату структурного разрыва?
Нет. Траектория может показать, когда накопленные ошибки прогноза начинают устойчиво двигаться в одну сторону, но пересечение границы не является формальной оценкой единственной даты разрыва. Процедуры для неизвестной даты используют собственные статистики поиска и критические значения.
Q2CUSUM квадратов — это то же самое, что тест кластеризации волатильности?
Нет. Он отслеживает накопленную долю квадратов рекурсивных остатков и может реагировать на разные виды неверной спецификации или нестабильности. Тест ARCH-LM при своих допущениях проверяет временную предсказуемость квадратов остатков.
Q3Можно ли каждый день применять историческую границу CUSUM для текущих сигналов?
Не автоматически. Повторная проверка новых наблюдений меняет характеристики ложных сигналов. Последовательному мониторингу нужны границы, рассчитанные на повторные проверки, и заданная стабильная базовая выборка.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Зачем регрессионный CUSUM использует рекурсивные остатки?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Читать подробное руководствоCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Читать подробное руководствоMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Читать подробное руководство