

Тест Чоу на структурные сдвиги в регрессии
Узнайте, что сравнивает тест Чоу, как рассчитывается его F-статистика, почему дату сдвига нужно задать заранее и какие предпосылки важны для финансовых временных рядов.
В этом руководствеЧто проверяет тест Чоу
Краткое резюме
Тест Чоу проверяет, одинаковы ли коэффициенты регрессии в двух группах, разделённых заданной датой сдвига. Он сравнивает объединённую модель, в которой коэффициенты принудительно считаются равными, с отдельными регрессиями для каждой группы. При выполнении предпосылок классический F-тест может отвергнуть гипотезу стабильности коэффициентов; он не находит неизвестную дату, не объясняет причину изменения коэффициентов и не доказывает прибыльность торговой стратегии.
Что проверяет тест Чоу
Регрессия на длинной выборке может скрыть изменение связи между результатом и предикторами. Например, оценённая чувствительность портфеля к широкому рыночному индексу может отличаться до и после изменения структуры рынка. Тест Чоу сводит этот вопрос к совместной гипотезе о коэффициентах регрессии по обе стороны заданной даты.
Предположим, что модель содержит k коэффициентов, включая свободный член. Нулевая гипотеза утверждает, что векторы коэффициентов до и после сдвига равны; альтернатива — что различается хотя бы один проверяемый коэффициент. В основополагающей работе Грегори Чоу 1960 года эта задача сформулирована как проверка равенства коэффициентов двух линейных регрессий: статья Чоу.
Здесь «структурный сдвиг» означает изменение условной связи, представленной выбранной моделью. Тест не показывает, что изменились все компоненты процесса генерации данных, и не устанавливает причину. Отвержение — свидетельство против проверяемого ограничения стабильности для выбранной выборки, модели и даты. Неотвержение не доказывает постоянную стабильность.
Представить предполагаемое изменение как ограничения на коэффициенты
Пусть y — результат, а x — вектор со свободным членом и включёнными объясняющими переменными. Объединённая регрессия задаёт один вектор коэффициентов для всей выборки. Чтобы разрешить изменение после даты, определите D равным нулю до сдвига и единице после него и включите взаимодействия D с каждым регрессором: y = x′β + D·x′δ + u. До сдвига вектор равен β, после — β + δ.
Полная нулевая гипотеза стабильности записывается как H₀: δ = 0. Это совместное ограничение на свободный член и все наклоны заданной модели. Если есть свободный член и два предиктора, k = 3. Если вопрос касается только изменения рыночной беты, проверяйте лишь взаимодействие с доходностью рынка; не подменяйте незаметно этот более узкий вопрос тестом всех коэффициентов.
Форма с взаимодействиями показывает смысл расчёта по разделённым регрессиям. Объединённая регрессия — ограниченная модель, в которой коэффициенты до и после сдвига принудительно равны. Две отдельные регрессии — неограниченная модель с независимо оценёнными векторами коэффициентов. При одинаковых наблюдениях, регрессорах и ограничениях оба подхода проверяют одну и ту же гипотезу полного равенства.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
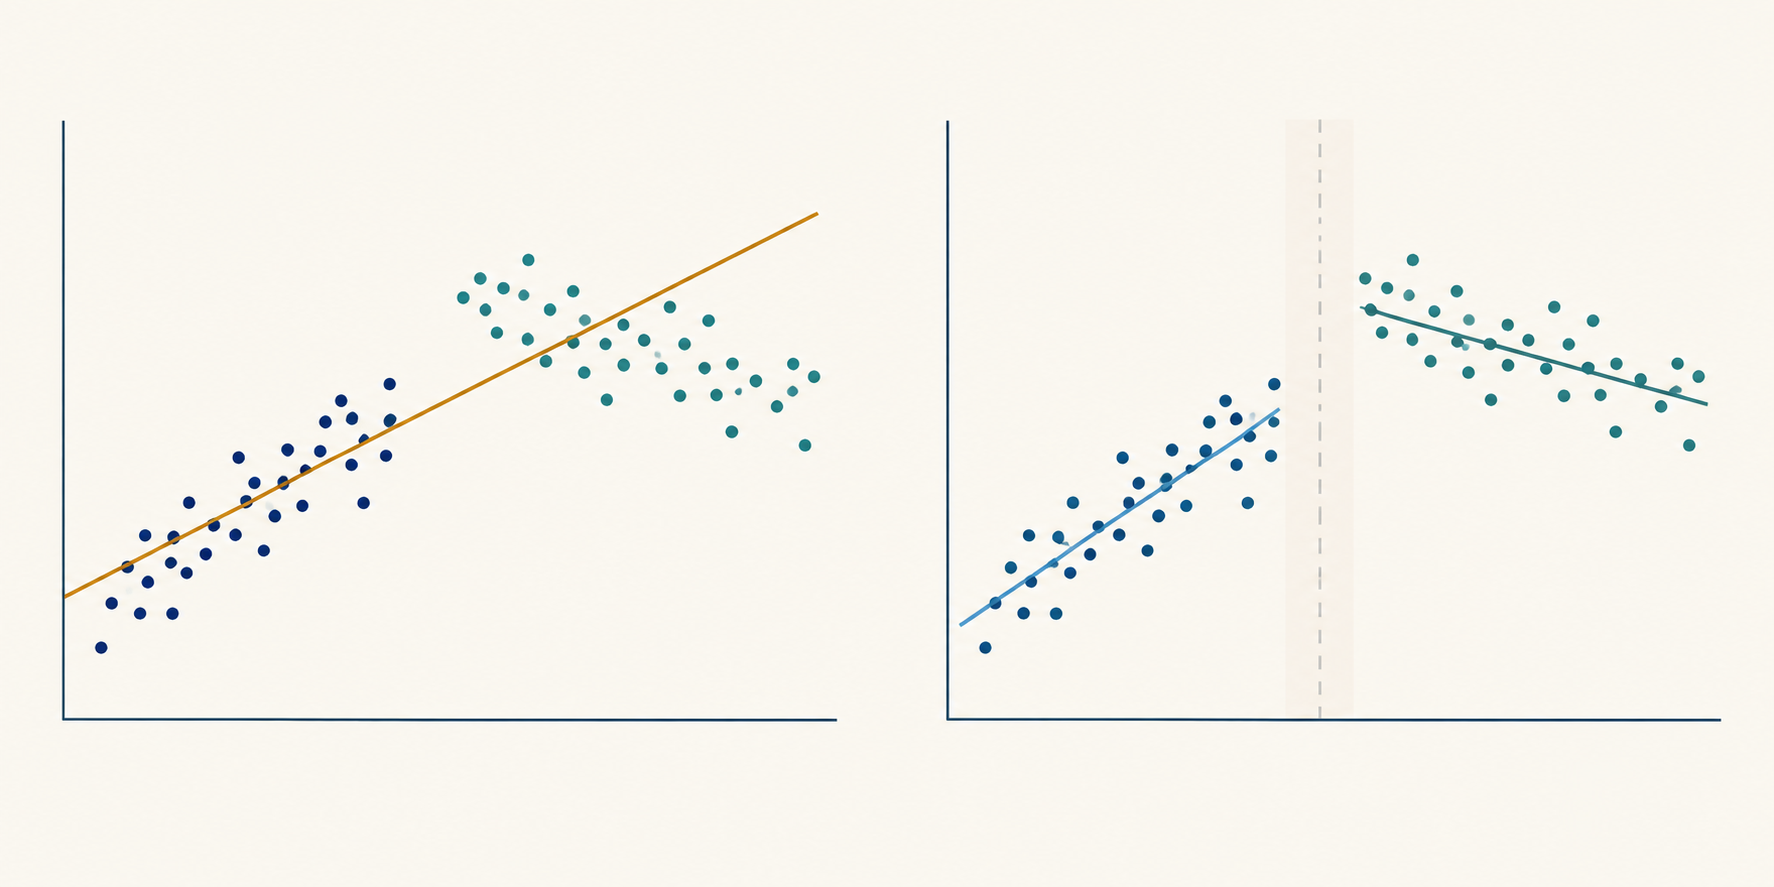
Задать дату сдвига до поиска выгодного результата
В классической постановке Чоу дата сдвига считается заданной. Её может обосновывать внешнее изменение правил, известная перестройка контракта, изменение определения данных или другое событие, момент которого определили независимо от результата. Исследование также должно указать, к какой группе относятся наблюдения в саму дату, и как согласованы доходности, публикации и биржевые сессии.
Тест Чоу с фиксированной датой описывает один резкий сдвиг. Участники рынка могут учесть объявленное правило до его формального вступления в силу, внедрение может быть постепенным, а условия торгов — меняться несколько раз. Различайте даты объявления, вступления в силу и фактического внедрения в соответствии с механизмом, способным изменить измеряемую связь. Если заранее сформулированный вопрос предполагает постепенную реакцию, лучше может подойти рампа или распределённые взаимодействия, а не один ступенчатый индикатор. Выбор формы после сравнения минимальных p-значений добавляет ещё один поиск.
Если исследователь проверяет много дат и сообщает дату с наибольшей F-статистикой, опубликованная статистика выбрана по данным. Обычное распределение F для одной фиксированной даты не учитывает этот отбор. Тот же риск возникает при повторении теста для множества активов, результатов, временных окон или наборов предикторов: самый заметный результат отчасти может быть следствием поиска.
Если точка изменения неизвестна, применяйте метод, разработанный для такого вопроса. Работа Эндрюса о нестабильности параметров при неизвестной точке сдвига показывает, что соответствующее нулевое распределение нестандартно; критические значения не совпадают просто с обычным порогом фиксированного F-теста Чоу. Для нескольких неизвестных сдвигов Бай и Перрон разработали процедуры проверки и оценки нескольких дат. У этих методов есть собственные предпосылки и решения по усечению выборки, поэтому они не являются универсальным автоматическим исправлением. См. Andrews (1993) и Bai and Perron (1998).
Рассчитать классическую F-статистику
Оцените объединённую регрессию и запишите её сумму квадратов остатков SSRₚ. Затем оцените регрессии до и после заданной даты, получив SSR₁ и SSR₂. Если может измениться весь вектор коэффициентов, классическая статистика равна F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. Здесь n₁ и n₂ — числа наблюдений в группах, а k — число оцениваемых коэффициентов в каждой группе, включая свободный член.
Числитель измеряет дополнительную квадратичную ошибку объединённой модели из-за k ограничений равенства, делённую на число ограничений. Знаменатель оценивает общую остаточную дисперсию с использованием остаточных степеней свободы разделённой модели. Референтное распределение — F с k степенями свободы в числителе и n₁ + n₂ − 2k в знаменателе. В каждой отдельной регрессии должно быть достаточно независимой информации для оценки k коэффициентов; при недостаточном ранге матрицы регрессоров сравнение невозможно использовать.
Эта формула одновременно проверяет все k коэффициентов при классических условиях линейной модели, включая независимые нормально распределённые ошибки с одинаковой дисперсией в обеих группах. Если проверяются только q ограничений, используйте корректный совместный F-тест ограниченной и неограниченной моделей с q степенями свободы в числителе. Не подставляйте q в формулу с полной разницей SSR, оставляя модели без изменений. В матрице с взаимодействиями такие ограничения в общем виде задаются совместным тестом Вальда.
Разобрать гипотетический финансовый пример
Предположим, исследователь хочет проверить, изменилась ли после заранее выбранной даты связь недельной доходности портфеля с рыночным фактором и вторым фактором риска из-за гипотетического изменения биржевых правил. В модели есть свободный член и два наклона, поэтому k = 3; до даты имеется n₁ = 80 наблюдений, после — n₂ = 100. Все числа вымышленные, это не рыночные оценки.
Пусть SSRₚ объединённой регрессии равна 360 квадратам базисного пункта, а суммы для отдельных регрессий составляют SSR₁ = 130 и SSR₂ = 150. Увеличение SSR из-за объединения равно 360 − 130 − 150 = 80; числитель — 80 / 3 = 26,67. Остаточные степени свободы разделённой модели равны 80 + 100 − 2 × 3 = 174, поэтому знаменатель составляет 280 / 174 ≈ 1,609. Получаем F(3, 174) ≈ 16,57; при указанных классических предпосылках обычное одностороннее p-значение составляет около 1,6 × 10⁻⁹. Критическое значение для уровня 5% — примерно 2,66, поэтому этот гипотетический расчёт отвергает полную стабильность коэффициентов.
Вывод намеренно ограничен: если модель и предпосылки об ошибках подходят, как минимум один коэффициент различается между выборками. Статистика не показывает, выросла или снизилась рыночная бета; для этого нужно изучить оценки и их неопределённость. Она не доказывает, что различие вызвано изменением правил, и сама по себе ничего не говорит об ожидаемой доходности после сдвига, реализуемых прогнозах или чистой доходности стратегии.
Интерпретировать, какая связь изменилась
Сдвиг свободного члена может означать, что после учёта включённых предикторов изменился условный средний уровень y. Изменение наклона может указывать на изменение оценённой реакции результата на предиктор. Полный тест Чоу объединяет обе возможности. Отвержение означает, что равенство проверяемого вектора коэффициентов не поддерживается; определить ответственный коэффициент можно, изучив оценки и дополнительные корректно заданные ограничения.
Отдельная проверка каждого коэффициента не заменяет совместную проверку. Несколько умеренных сдвигов могут совместно противоречить равенству, даже если ни один индивидуальный тест не даёт решающего результата. И наоборот, значимый отдельный коэффициент, найденный после перебора множества возможных членов, может быть результатом множественных проверок. Сначала сформулируйте совместную гипотезу, затем приведите оценки, доверительные интервалы и экономически осмысленные различия, отвечающие на исследовательский вопрос.
Тест Чоу также отличается от анализа прерванных временных рядов. Последний моделирует динамику до вмешательства и оценивает изменение уровня и/или тренда относительно этой траектории. Чоу проверяет равенство указанных коэффициентов регрессии между группами, но сам по себе не строит контрфактическую траекторию вмешательства. Сдвиг около даты события может также объясняться одновременным шоком, изменением состава выборки или пересмотром измерений. В руководстве по прерванным временным рядам описаны траектории вмешательства; разница коэффициентов сама по себе не устанавливает причинность.
Обзор дизайна прерванных временных рядов см. в статье Бернала, Камминса и Гаспаррини.
Проверить предпосылки об ошибках для финансовых временных рядов
Простое распределение F для теста Чоу может вводить в заблуждение, если ошибки автокоррелированы, гетероскедастичны или иным образом не соответствуют модели общей дисперсии. У финансовой доходности часто меняется условная дисперсия; соседние наблюдения могут разделять информацию или шоки, а данные вокруг закрытия рынка могут иметь иной смысл, чем обычные соседние сессии. Визуально правдоподобный сдвиг не подтверждает классические предпосылки об ошибках.
Разделяйте изменение условной средней связи и изменение остаточной дисперсии. Если наклоны стабильны, но дисперсия ошибки отличается между режимами, предпосылка общей дисперсии нарушена; классическая статистика на основе разделённых SSR может тогда ошибочно выглядеть как свидетельство нестабильности коэффициентов. В то же время робастная оценка ковариации корректирует расчёт неопределённости, но сама не проверяет стабильность коэффициентов. Рассматривайте ограничения на взаимодействия и масштаб остатков как разные диагностические вопросы.
Один из вариантов — включить взаимодействия в объединённую регрессию и проверить выбранные ограничения на коэффициенты с ковариационной оценкой, соответствующей данным. Ковариация Уайта, устойчивая к гетероскедастичности, учитывает иной шаблон дисперсии, чем классическая формула; оценка HAC Ньюи—Уэста допускает гетероскедастичность и автокорреляцию при соблюдении условий метода. Они не сохраняют точное классическое распределение F для конечной выборки. Робастная статистика Вальда обычно опирается на асимптотическое приближение, а выбор лага или ширины окна нужно обосновать. См. Уайта и Ньюи—Уэста.
Робастная оценка ковариации не исправляет пропущенные предикторы, неверную функциональную форму, эндогенные регрессоры, дату сдвига, выбранную по тому же ряду результатов, или недостаток наблюдений в одном из режимов. Проверяйте зависимость остатков, изменения дисперсии, влиятельные наблюдения и устойчивость к обоснованным временным окнам. Если зависимая переменная или регрессоры нестационарны, сначала выясните, что представляет собой регрессия, и только затем интерпретируйте значимый тест сдвига как содержательное свидетельство стабильной связи.
Представить результат без заявления о торговой доходности
Воспроизводимый отчёт указывает результат, предикторы, преобразования, частоту выборки, число наблюдений по обе стороны, точное правило определения даты и все ограничения на коэффициенты. Для классического расчёта приведите объединённые и раздельные SSR, k, степени свободы, F-статистику, p-значение и предпосылки об ошибках. Для робастного теста с взаимодействиями назовите оценку ковариации, её настройки и конечновыборочное или асимптотическое распределение для вывода.
Покажите оценки коэффициентов до и после сдвига с оценкой неопределённости, а не только решение об отвержении. Объясните, имеет ли различие экономическое значение, сохраняется ли оно при разумных альтернативных окнах и определениях предикторов и была ли дата задана заранее или найдена поиском. Сдвиг может стать основанием пересмотреть или переоценить модель либо ввести мониторинг, но сам по себе не доказывает необходимость смены стратегии или работоспособность новой.
Для прогнозирования или торговли оценивайте реакцию, используя только данные, доступные в каждый исторический момент принятия решения. Сравнивайте прогнозы или портфельные результаты вне выборки с ясным ориентиром, учитывая оборот, спреды, комиссии, финансирование при необходимости и ограничения ёмкости. Значимый внутривыборочный сдвиг диагностирует стабильность модели, но не доказывает будущую альфу. Продолжите с руководством по МНК для трактовки коэффициентов и руководством по робастным стандартным ошибкам для вывода при зависимых ошибках.
Частые вопросы
Q1Находит ли тест Чоу дату сдвига?
Нет. Базовый тест оценивает заданную дату. Поиск неизвестной даты требует процедуры, учитывающей этот поиск и использующей соответствующие критические значения.
Q2Доказывает ли значимый тест Чоу, что событие вызвало изменение рыночной связи?
Нет. Он отвергает ограничение равенства коэффициентов для выбранной модели и выборок. Разницу могут объяснить другое событие, изменение измерения или состава выборки.
Q3Можно ли использовать стандартную формулу F-теста Чоу для дневной финансовой доходности?
Только если предпосылки модели об ошибках обоснованы. Серийная зависимость или меняющаяся дисперсия могут сделать обычное распределение F ненадёжным. Робастный тест Вальда с взаимодействиями может подойти лучше, но у него есть собственные условия, и он не решает проблемы неверной спецификации или выбора даты.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Какова полная нулевая гипотеза теста Чоу с фиксированной датой?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Читать подробное руководствоMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Читать подробное руководствоCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Читать подробное руководство