

Обеспеченные и необеспеченные облигации: как залог и очередность влияют на взыскание
Почему старшая необеспеченная облигация не имеет отдельного залога и почему взыскание при банкротстве в США не гарантировано.
В этом руководствеЗалог и старшинство отвечают на разные вопросы
Краткое резюме
«Обеспеченная» и «старшая» описывают разные характеристики корпоративной облигации. Обеспечение отвечает на вопрос, связывает ли действительный залог погашение долга с конкретными активами. Старшинство показывает относительную очередность требования по сравнению с другими требованиями согласно документам облигации и применимому праву. Поэтому старшая необеспеченная облигация остается необеспеченной: слово «старшая» не создает залог и не обещает определенное взыскание. Это образовательное руководство посвящено корпоративным облигациям США; фактический результат зависит от документов, структуры юридических лиц, юрисдикции, стоимости залога и процедуры банкротства.
Залог и старшинство отвечают на разные вопросы
Залог — это актив или группа активов, предоставленных в обеспечение долга. Облигация считается обеспеченной, только если соответствующие документы и применимое право устанавливают необходимые обеспечительные права и залог. Старшинство — относительный приоритет требования в конкретной структуре; само по себе оно не закрепляет за облигацией определенные активы.
Эти понятия могут взаимодействовать, но не являются синонимами. Обеспеченная облигация может иметь залог на определенное имущество, а старшая необеспеченная облигация может иметь приоритет перед младшим необеспеченным долгом при требованиях к общим активам эмитента. Ни один из ярлыков сам по себе не показывает, сколько в итоге получит владелец. Бюллетень Investor.gov о корпоративных облигациях различает обеспеченные, старшие необеспеченные и младшие необеспеченные облигации как примеры разных уровней требований.
Для обеспеченной облигации нужен залог конкретных активов
Компания может передать в залог недвижимость, оборудование, дебиторскую задолженность или другие активы. Облигационный договор, соглашение об обеспечении и связанные записи определяют, какие активы охватываются и какие права есть у владельцев облигаций. Действительность, установление, надлежащее оформление и приоритет залога зависят от документов и применимого права. Наличие у компании ценных активов само по себе не означает, что все ее облигации обеспечены этими активами.
Гарантия также отличается от залога. Ее условия могут создать право требования платежа к другому юридическому лицу, но способность этого лица платить — отдельный вопрос. Гарантия автоматически не обременяет активы гаранта. Проверьте, кто выпустил облигацию, какие лица предоставили гарантии и обременен ли какой-либо актив залогом в действительности.
«Старшая необеспеченная» означает более высокий ранг без конкретного залога
Необеспеченная облигация не обеспечена конкретным заложенным активом. Ее владелец может предъявить требование к эмитенту с учетом договора, применимого права и процедуры заявления требований. У необеспеченного долга также могут быть разные ранги: в соответствующей структуре эмитента старший необеспеченный долг может стоять выше субординированного или младшего необеспеченного долга.
Investor.gov определяет старшую облигацию как облигацию, требование по которой имеет более высокий приоритет по отношению к той же категории активов, чем требование по другой облигации при дефолте или банкротстве. Такой относительный ранг не превращает облигацию в обеспеченную. Термин «старшая» тоже требует контекста: сравните одного и того же должника, гарантии, пулы залога и условия договоров, прежде чем определять, какие требования ранжируются.
Недостаточная стоимость залога может оставить часть требования необеспеченной
§506(a)(1) Кодекса США о банкротстве определяет, как в процедуре банкротства рассматривается допущенное требование, обеспеченное залогом. В общем случае требование считается обеспеченным в пределах стоимости доли кредитора в интересе конкурсной массы в залоге, а превышающая эту стоимость часть допущенного требования — необеспеченной. Закон предусматривает, что оценка зависит от ее цели и предполагаемого использования или отчуждения имущества. См. официальный текст Office of the Law Revision Counsel, 11 U.S.C. §506).
В упрощенном гипотетическом примере предположим, что допущенное требование на 10 млн долларов обеспечено действительным залогом, а соответствующая доля в залоге оценена в 7 млн долларов для рассматриваемого вопроса о банкротстве. Согласно §506(a), требование может считаться обеспеченным до 7 млн долларов, а недостающие 3 млн — необеспеченными. Этот пример не прогнозирует выручку от продажи и не описывает реальное дело; важны оценка, действительность залога, права других лиц и применимая процедура.
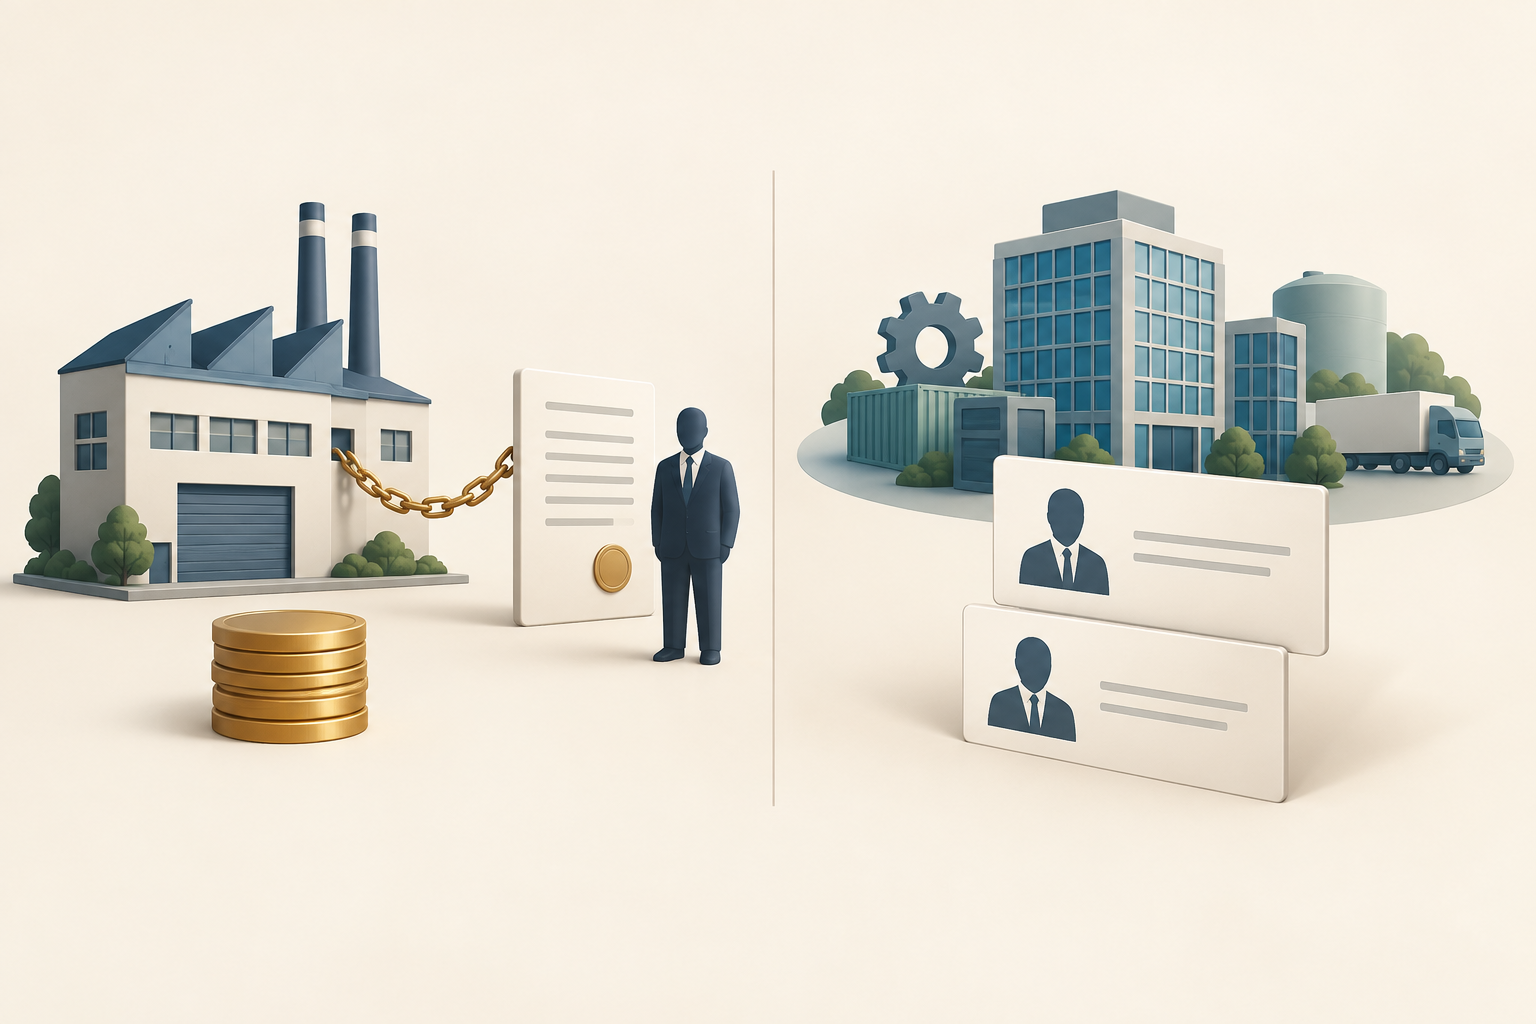
Сравнивайте требования в фактической структуре юридических лиц
Представим, что компания из США выпустила облигацию, обеспеченную конкретным объектом, старшие необеспеченные ноты и субординированные необеспеченные ноты. Если залог действителен и подлежит принудительному исполнению, обеспеченная облигация имеет право на этот объект. Старшие необеспеченные ноты не получают конкретный залог лишь потому, что называются старшими, хотя их условия могут давать им приоритет перед субординированными нотами при требованиях к общей конкурсной массе эмитента. Недостаток по обеспеченному требованию также может рассматриваться как необеспеченная часть согласно правилам банкротства.
Это схема для формулирования вопросов, а не универсальная очередность платежей. Активы дочерних компаний автоматически не становятся доступными владельцам облигаций материнской компании. Гарантии, предыдущие залоги, соглашения между кредиторами, требования с установленным законом приоритетом, административные расходы, другие кредиторы и решения суда могут менять соотношение требований. Не предполагайте, что каждый обеспеченный кредитор всегда получит полную сумму раньше любого необеспеченного кредитора или что по всем старшим необеспеченным облигациям будет одинаковое взыскание.
Название облигации не позволяет предсказать сумму взыскания
Взыскание зависит от стоимости и принадлежности активов, объема и приоритета залогов, размера допущенных требований, гарантий, разграничения юридических лиц, других кредиторов, обстоятельств дела и судебных решений. Залог может стоить меньше долга или быть обременен более ранними правами. Для общих необеспеченных требований также может остаться мало свободных активов.
Investor.gov отмечает, что владельцы облигаций могут конкурировать с банками, поставщиками, клиентами, пенсионерами и другими кредиторами, а определение требований в суде по делам о банкротстве — сложный процесс. «Старшая» может описывать относительный приоритет, но не обещает достаточность активов. «Обеспеченная» описывает связь с залогом; это не гарантирует, что залог покроет весь долг или что владелец получит определенную сумму.
Читайте документы облигации с учетом эмитента, залога и ранга
Начните с документов предложения и облигационного договора. Определите эмитента и каждого гаранта как отдельные юридические лица. Найдите положения о залоге, обеспечительных правах, гарантиях, старшинстве и субординации; затем изучите соглашения об обеспечении и между кредиторами, чтобы узнать, какие активы охвачены и как соотносятся права на залог. Для терминов вроде «первый залог» или «старшая» нужны документы, которые определяют, что имеет приоритет и перед какими требованиями.
Задайте конкретные вопросы: установлен ли залог на определенные активы? Какому лицу принадлежат эти активы? Есть ли более ранние или совместные залоги? Гарантирует ли другое лицо платеж и что именно покрывает гарантия? Какие требования прямо субординированы? Руководство FINRA по облигациям описывает разные структуры корпоративных облигаций, включая обеспеченные и необеспеченные. Это способ читать документы, а не юридическая консультация по конкретной ценной бумаге.
Это объяснение относится к корпоративным облигациям США
Руководство объясняет общие понятия американских корпоративных облигаций, а не предсказывает исход банкротства конкретного эмитента. Фактический приоритет и взыскание зависят от документов, структуры юридических лиц, юрисдикции, применимого права, оценки залога и судебной процедуры. §506 рассматривает обеспеченную и необеспеченную части требований в банкротстве, но не содержит полной очередности всех требований во всех делах.
Используйте термин «обеспеченная» для описания связи с залогом, а «старшая» — для относительного приоритета требования. Не представляйте старшую необеспеченную облигацию как обеспеченную активами и не описывайте универсальную очередность выплат. Другие механизмы облигаций разобраны в руководстве по чистой и полной цене облигации и руководстве по спредам корпоративных облигаций. Это образовательная информация, а не инвестиционная рекомендация.
Частые вопросы
Q1Старшая необеспеченная облигация является обеспеченной?
Нет. «Старшая» описывает относительный приоритет требования, а «необеспеченная» означает, что конкретный актив не был передан в залог по этой облигации. Проверьте документы на отдельную гарантию или иную поддержку: гарантия автоматически не становится залогом.
Q2Обеспеченная облигация всегда дает большее взыскание, чем необеспеченная?
Нет. Действительный залог может дать право требования на конкретные активы, но их стоимости может не хватить, они могут быть обременены другими правами или принадлежать другому лицу. Результат зависит от документов, права, оценки и судебной процедуры.
Q3§506 точно устанавливает, как платят всем кредиторам?
Нет. §506 рассматривает обеспеченную и необеспеченную части допущенного требования с залогом исходя из соответствующей стоимости залога. Он не устанавливает универсальную очередность для всех требований и не предсказывает взыскание владельца облигации.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что обычно означает характеристика «старшая необеспеченная» для корпоративной облигации?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Состояние, при котором страйк опциона близок к рыночной цене базового актива. Внутренняя стоимость может быть малой или нулевой, но премия способна сохраняться из-за оставшегося времени и неопределённости.
Читать подробное руководствоколл-опционКонтракт, который даёт держателю право, но не обязанность, купить базовый актив по страйку на условиях контракта. Продавец несёт соответствующую обязанность при исполнении и назначении.
Читать подробное руководство