

Страхование муниципальных облигаций: покрытие, кредит страховщика и риск цены
Разбираем, какие плановые выплаты может покрывать страхование муниципальных облигаций США, чем отличается страхование при выпуске от страхования на вторичном рынке и почему кредит эмитента, страховщика и цена продажи требуют отдельной оценки.
В этом руководствеСтрахование — вторичный источник платежа
Краткое резюме
Страхование муниципальных облигаций — это предусмотренный договором дополнительный источник для конкретных плановых выплат. Оно может покрыть указанные основной долг или проценты, если основной должник не заплатит, но не гарантирует платежеспособность страховщика, цену перепродажи или риски вне полиса.
Страхование — вторичный источник платежа
Для муниципальной облигации США страхование — это договор со сторонней страховой компанией, который может добавить вторичный источник выплаты покрытых сумм основного долга и процентов. Эмитент или заемщик в conduit-структуре по-прежнему отвечает за первоначальный долг; страховщик принимает отдельное обязательство в пределах условий полиса. MSRB относит страхование облигаций к механизмам усиления кредитного качества, которые поддерживают основное обещание платежа. См. обзор MSRB об источниках погашения.
Страхование не превращает муниципалитет в гаранта всех обязательств и не фиксирует рыночную цену бумаги. Кто юридически обязан платить, какие денежные потоки покрыты и как предъявить требование, определяют документы выпуска и конкретный полис.
Руководство MSRB по источникам погашения рассматривает кредитное усиление как дополнительный источник; в совместном уведомлении MSRB и FINRA для инвесторов за 2009 год также говорится о финансовой устойчивости страховщика и риске облигаций.
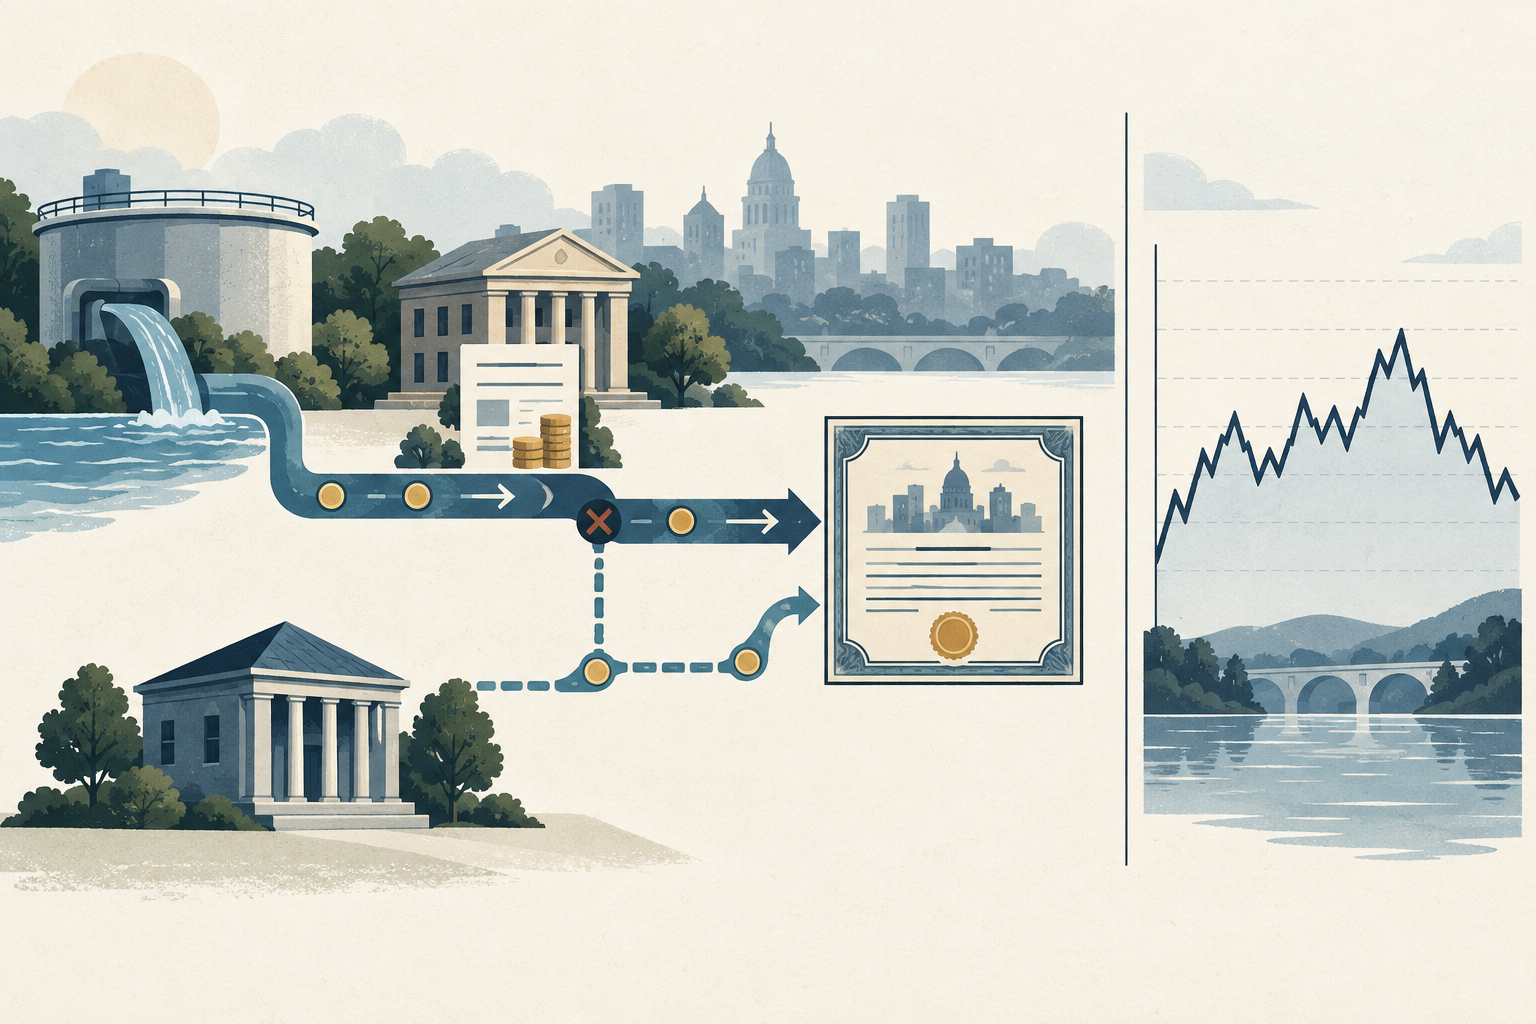
Проследите путь денег при пропуске планового платежа
Предположим, номинал облигации — 10 млн долларов, годовой купон — 4%, проценты платятся раз в полгода. Один плановый процентный платеж составит 10 000 000 × 0,04 ÷ 2 = 200 000 долларов. Если эмитент пропустит дату платежа, а полис покрывает эти проценты, страховщик может выплатить покрываемую сумму с учетом условий уведомления, подтверждающих документов и сроков. Это расчет гипотетического платежа, а не прогноз срока реального рассмотрения требования.
Выплата страховщика не прекращает долг эмитента и не означает автоматический выкуп облигации. В полисе может быть указано, кто сообщает о просрочке, какие документы нужны, кому перечисляются деньги и какие права переходят после выплаты. Поэтому слово «застрахована» не означает, что деньги поступят немедленно без предусмотренной процедуры.
Страхование при выпуске и на вторичном рынке начинается в разное время
Страхование нового выпуска обычно оформляется при его первоначальной продаже; премия входит в экономику финансирования эмитента. Вторичное страхование приобретают после выпуска для подходящей бумаги, часто на оставшийся срок. В одном документе фонда, поданном в SEC, эти виды разделены и приведен пример вторичной страховки. Это пример конкретного раскрытия, а не универсальная форма договора.
Проверьте, какие CUSIP и сроки погашения застрахованы, когда начинается покрытие, кто оплатил премию и сохраняется ли защита при перепродаже облигации. Не предполагайте, что все сроки одного выпуска имеют одинаковые условия. Для вторичного полиса сопоставьте премию с оставшимся сроком и покрываемыми платежами.
Читайте полис, а не только отметку
Метка «insured» на торговом экране не раскрывает объем защиты. В полисе, приложенном к официальному предложению, проверьте покрытые бумаги и сроки погашения, плановые выплаты основного долга и процентов, даты платежей, уведомления, документы и процедуру требования. Изучите также порядок для досрочного погашения, sinking fund, ускоренного наступления срока платежа, tender-функций и ошибок платежного агента.
Документ предложения с покрытием BAM в EMMA показывает пример полиса, который покрывает отдельные плановые выплаты по своим условиям и не гарантирует рыночную цену или ликвидность. Это пример по конкретному выпуску. У другого полиса могут отличаться покрываемые платежи, исключения и порядок предъявления требований.
Разделяйте кредит страховщика и эмитента
У застрахованной облигации может быть рейтинг с учетом страховщика и базовый рейтинг эмитента или обязанного лица без учета страхования. Не у каждого выпуска есть оба рейтинга. Если смотреть только на застрахованный рейтинг, можно переоценить финансы муниципалитета, когда оценка главным образом опирается на кредит страховщика. MSRB отмечает, что для некоторых застрахованных бумаг отдельно указываются рейтинг страховщика и базовый рейтинг эмитента или заемщика.
Запишите, кого оценивает каждый рейтинг, его дату и охват. Проверьте текущую финансовую устойчивость страховщика и способность эмитента платить без полиса. Рейтинг на дату выпуска не подтверждает текущее состояние. Кредит страховщика может измениться за срок обращения облигации и повлиять на рыночное восприятие даже без изменений у эмитента.
Цена и ликвидность остаются отдельными рисками
Страхование плановых выплат не фиксирует цену продажи до погашения. На нее влияют процентные ставки, частота сделок, кредит эмитента и страховщика, условия досрочного погашения и спрос с предложением. Для редко торгуемой муниципальной облигации покупателя по желаемой цене может не оказаться именно тогда, когда ее нужно продать. Обзор вторичного рынка MSRB указывает, что ставки, кредитное качество и рыночные условия влияют на цену реализации.
Страховка — это не право продать по номиналу, не обещание немедленного покупателя и не покрытие всех возможных убытков. Понижение рейтинга страховщика может повлиять на цену, даже если часть платежей остается застрахованной; снижение способности платить требования может ослабить и саму кредитную поддержку. Оценивайте риск получения плановых платежей отдельно от риска цены и ликвидности при продаже.
Руководство MSRB по вторичному рынку объясняет, что котировки и цены сделок зависят от рыночных условий. Проспект фонда, поданный в SEC в 2024 году, — лишь пример раскрытия информации, а не универсальные условия страхования.
Проверьте конкретный выпуск в EMMA
Сначала найдите точный CUSIP и срок погашения, затем — официальное предложение, полис, текущие раскрытия и уведомления о существенных событиях в EMMA. Сверьте юридическое название страховщика, стороны договора, покрываемые сроки и платежи, срок уведомления и исключения. Название группы компаний не обязательно совпадает с юридическим лицом, обязанным платить по полису.
После этого сравните застрахованный и базовый рейтинги, даты и последние сведения об эмитенте и страховщике. Их способность платить может измениться после выпуска. Если в серии несколько CUSIP, проверьте каждый, прежде чем считать страхование одинаковым.
В качестве примера документа можно посмотреть официальное раскрытие на EMMA по одному выпуску, застрахованному BAM; его условия относятся только к этому выпуску и не являются общими для других облигаций.
Сопоставьте затраты эмитента с риском инвестора
Для эмитента вопрос состоит в том, перекроет ли возможное снижение затрат на проценты премию и прочие расходы. Допустим, только для примера, выпуск на 10 млн долларов имеет премию 75 000 долларов, а купон гипотетически снижается на 0,15 процентного пункта. При неизменном номинале валовая годовая экономия равна 10 000 000 × 0,0015 = 15 000 долларов; простой срок окупаемости — 75 000 ÷ 15 000 = пять лет.
Этот расчет не учитывает дисконтирование, амортизацию, досрочный выкуп, рефинансирование, комиссии и момент уплаты премии. Это гипотетическая экономика эмитента, а не доходность инвестора и не доказательство целесообразности страхования. Покупатель сравнивает цену, доходность до худшего сценария погашения, условия call, налоги, ликвидность, базовый кредит и кредит страховщика. См. также руководства о GO- и доходных облигациях, эквивалентной доходности муниципальных облигаций после налогов и YTC и YTW.
Частые вопросы
Q1Гарантирует ли страхование муниципальной облигации рыночную цену?
Нет. Полис может покрывать отдельные плановые платежи, но ставки, кредит, условия досрочного погашения и торговая активность меняют цену и ликвидность.
Q2Высокий застрахованный рейтинг означает, что эмитент финансово устойчив?
Не обязательно. Рейтинг может отражать кредит страховщика. Проверяйте базовый рейтинг и финансы эмитента или обязанного лица.
Q3У всех застрахованных муниципальных облигаций одинаковый объем защиты?
Нет. Покрытые бумаги, сроки, платежи, уведомления, требования и исключения указаны в конкретном полисе и документах выпуска.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что следует проверить в первую очередь при оценке застрахованной муниципальной облигации?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Состояние, при котором страйк опциона близок к рыночной цене базового актива. Внутренняя стоимость может быть малой или нулевой, но премия способна сохраняться из-за оставшегося времени и неопределённости.
Читать подробное руководствоколл-опционКонтракт, который даёт держателю право, но не обязанность, купить базовый актив по страйку на условиях контракта. Продавец несёт соответствующую обязанность при исполнении и назначении.
Читать подробное руководство