

Налоговый эквивалент доходности муниципальных облигаций: формула, AMT и риски
Сравните муниципальные и облагаемые налогом облигации США с помощью TEY; узнайте, как влияют налоги штата, AMT, отзыв, кредитный и ликвидный риск.
В этом руководствеНа какой вопрос отвечает TEY
Краткое резюме
Налоговый эквивалент доходности (TEY) показывает, какая доходность до налогообложения потребовалась бы от облагаемой налогом облигации, чтобы сравняться с процентным доходом после федерального налога по подходящей муниципальной облигации США. В упрощенном расчете только для федерального налога: TEY = освобожденная от налога доходность ÷ (1 − применимая предельная ставка федерального налога). Это порог сравнения при заданных допущениях, а не прогноз и не доходность с поправкой на риск.
На какой вопрос отвечает TEY
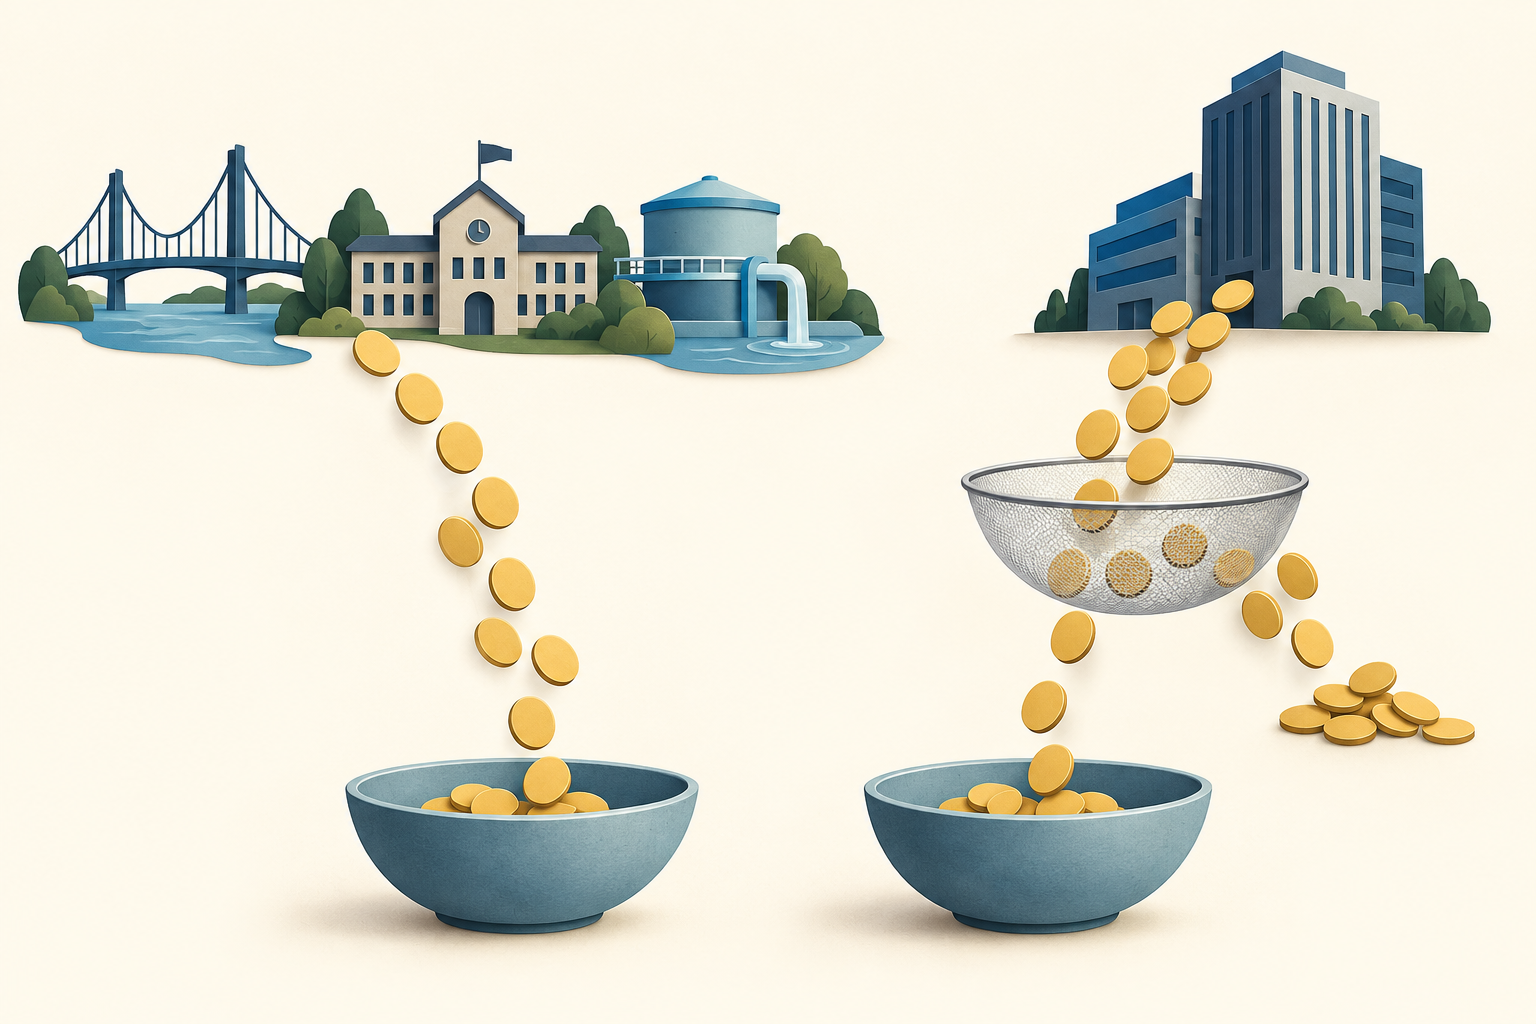
Муниципальные облигации выпускают штаты, города, округа или организации, привлекающие финансирование от их имени. Проценты по выпуску, отвечающему налоговым условиям, обычно не включаются в облагаемый федеральным налогом доход США; проценты по облагаемым облигациям, как правило, облагаются налогом. Поэтому более низкая номинальная доходность муниципальной облигации может давать сопоставимый доход после налога. TEY переводит освобожденную доходность в необходимую облагаемую доходность при явно заданных допущениях.
Формула отвечает только на вопрос, какая облагаемая доходность оставит такую же сумму процентов после предполагаемого налога. Она не ранжирует облигации по ожидаемой совокупной доходности, кредитному качеству, стабильности цены, ликвидности или пригодности. TEY 4% не означает, что муниципальная облигация фактически платит 4% или так же безопасна, как казначейская облигация США. У каждого выпуска свой купон, цена покупки, условия досрочного отзыва и источник погашения.
Сначала проверьте федеральный налоговый статус облигации
Слово «муниципальная» описывает эмитента или структуру финансирования, но само по себе не определяет налоговый режим каждого платежа. Публикация IRS 550 указывает, что проценты по обязательствам штатов и местных органов власти обычно освобождены от налога, но описывает облагаемые обязательства и исключения. Руководство MSRB о налоговом статусе различает выпуски, освобожденные от федерального налога, облагаемые и относящиеся к AMT. Проверьте официальный проспект и налоговые раскрытия конкретной облигации.
Некоторые проценты, освобожденные от обычного федерального подоходного налога, могут повлиять на альтернативный минимальный налог (AMT) отдельных налогоплательщиков. Облагаемая муниципальная облигация может облагаться федеральным налогом, но иначе учитываться налогом штата. Налоги штата и местных органов зависят от места жительства, места выпуска и применимого законодательства. У облигаций общего обязательства и доходных облигаций также разные источники погашения; налоговая категория не подтверждает платежеспособность эмитента.
Рассчитайте TEY при допущении только федерального налога
Для упрощенного сравнения на облагаемом счете обозначим m как освобожденную от налога доходность муниципальной облигации, а t — применимую предельную ставку федерального налога на сопоставимые облагаемые проценты. От облагаемой доходности y после такого налога остается примерно y × (1 − t). Приравнивая ее к m, получаем TEY = m ÷ (1 − t). Используется соответствующая предельная ставка, а не средняя ставка налогоплательщика.
Допустим, гипотетическая доходность муниципальной облигации — 3,00%, а предполагаемая предельная ставка федерального налога — 24%; налог штата и AMT не учитываются. Тогда TEY = 3,00% ÷ 0,76 = 3,947%, или примерно 3,95%. При этих допущениях это точка безубыточности для облагаемой облигации. Сопоставимая облагаемая YTW 4,10% оставит около 3,116% после федерального налога, а YTW 3,80% — около 2,888%. Расчет не учитывает изменения цены, затраты, налоги штата, AMT и различия рисков.
В примере MSRB используются освобожденная доходность 3,00% и ставка налога 37%, что дает 4,76%. Это иллюстративное допущение, не рекомендация. При 22% получилось бы примерно 3,85%, при 32% — около 4,41%. Это примеры чувствительности, а не утверждения о текущих ставках или личном налоге. Если проценты затрагивают несколько налоговых диапазонов, формула с одной ставкой остается приближением.
Сравнивайте один и тот же вид доходности
Купон — договорная ставка от номинала, а не текущая рыночная доходность. Доходность к погашению (YTM) учитывает цену и запланированные денежные потоки, но опирается на предположения о выплатах и реинвестировании. Для муниципальной облигации с правом досрочного отзыва проверьте также доходность к отзыву (YTC) по дате и цене отзыва. FINRA поясняет, что доходность к наихудшему исходу (YTW) сравнивает применимые YTM и YTC, но остается оценкой, а не реализованной совокупной доходностью.
Используйте одинаковую базу доходности для муниципальной и облагаемой облигации. Облигация номиналом 1 000 долларов с купоном 4% платит 40 долларов в год; при цене покупки 1 050 долларов простая текущая доходность составит 40 ÷ 1 050 ≈ 3,81%. Она не учитывает возврат основного долга и срок отзыва, поэтому это не YTM и не YTW. Даже при одинаковой дате расчетов, методе определения цены и допущениях по отзыву TEY не корректирует различия кредитного, ликвидного, дюрационного или опционного риска.
Налоги штата и тип счета меняют применимую ставку
В примере намеренно не учитываются налоги штата и местных органов. Некоторые штаты освобождают от налога проценты по облигациям, выпущенным в штате проживания; другие облагают часть или все проценты по облигациям из других штатов. Не складывайте федеральную и штатную ставки автоматически: учитывайте действующее право, вычеты и обстоятельства инвестора для каждого выпуска. Национальный муниципальный фонд может владеть облигациями нескольких штатов; проверьте ежегодную региональную разбивку.
Тип счета тоже важен. На облагаемом счете подходящие проценты могут не облагаться текущим федеральным налогом. На счете с отсроченным налогообложением, например традиционном 401(k), проценты по облагаемым облигациям обычно также не облагаются сразу в год получения; простая TEY не отражает налог при будущих изъятиях. Сравнивайте налоговый режим всего счета.
AMT, отчетность и фонды муниципальных облигаций
Часть процентов по определенным облигациям частной деятельности может быть корректировочным элементом AMT. Инструкции IRS к Form 6251 за 2025 год описывают соответствующие проценты и исключения. В документах эмитента или фонда связанная сумма может быть указана в поле 9 Form 1099-INT или поле 13 Form 1099-DIV. Это не означает, что каждый инвестор должен AMT: расчет выполняется на уровне налогоплательщика с учетом освобождений и других корректировок.
Освобожденные проценты все равно могут подлежать отражению, обычно в строке 2a Form 1040. Поле 9 Form 1099-INT уже включено в поле 8, а поле 13 Form 1099-DIV — в поле 12; не учитывайте сумму дважды. Отделяйте проценты от результата продажи. Рыночный дисконт по освобожденной муниципальной облигации не становится автоматически освобожденным процентом; первоначальный дисконт выпуска (OID) по некоторым подходящим выпускам может считаться освобожденным процентом. Одной покупки за 95 и продажи за 98 долларов недостаточно, чтобы определить налоговый характер разницы в 3 доллара.
В фондах муниципальных облигаций освобожденные процентные дивиденды зависят от портфеля и годовой налоговой отчетности. Руководство Investor.gov по фондам облигаций предупреждает, что не весь доход фонда обязательно освобожден от федерального или штатного налога. Изучите налоговое приложение и разбивку выплат за нужный год.
Налоговое преимущество не устраняет риски облигации
Цены муниципальных облигаций могут падать при росте рыночной доходности. Досрочный отзыв меняет денежные потоки и возможность реинвестирования. Кредитный риск зависит от эмитента и источника погашения: облигация общего обязательства и доходная облигация, погашаемая за счет дорожных сборов, опираются на разные механизмы. Высокий рейтинг не гарантирует платеж. Некоторые муниципальные выпуски торгуются редко, поэтому отображаемая цена может быть недостижимой для продажи. Investor.gov описывает риски отзыва, кредита, процентных ставок, инфляции и ликвидности.
Облигация номиналом 100 долларов, купленная за 105 и проданная за 97 долларов до погашения, уже потеряла 8 долларов в цене до учета купонов и затрат. Расчет TEY не предотвращает и автоматически не компенсирует такое движение рынка. Прибыль от продажи, рыночный дисконт и выплаты фонда могут регулироваться отдельными налоговыми правилами.
Практическая последовательность сравнения
Сначала определите тип счета и налоговый год, затем конкретную ценную бумагу, а не полагайтесь только на слово «muni». В официальном проспекте проверьте федеральный налоговый статус, сведения об AMT, налоги штата и местных органов, график отзыва и источник погашения. Для фонда используйте налоговое приложение и сведения о портфеле за соответствующий год.
Затем выберите одинаковую меру доходности для обеих альтернатив; для отзываемых облигаций YTW часто полезнее купона. Согласуйте дату расчетов и базу цены. Применяйте федеральную формулу только при подходящих допущениях, а налог штата включайте после проверки фактического режима. Если сравнение меняют AMT или правила счета, простой формулы недостаточно.
Наконец, сравните то, чего TEY не охватывает: кредитное качество, дюрацию, риск отзыва, ликвидность, спред покупки-продажи, затраты и допущения реинвестирования. См. также обзор муниципальных облигаций Investor.gov, материал о доходностях корпоративных облигаций и Treasury и руководство о SEC yield и доходности распределений ETF. TEY — инструмент отбора для сравнения, а не индивидуальный налоговый вывод или рекомендация облигации.
Частые вопросы
Q1Все ли проценты по муниципальным облигациям освобождены от федерального подоходного налога?
Нет. Проценты по подходящим выпускам обычно освобождены, но существуют облагаемые облигации и проценты по некоторым выпускам частной деятельности, влияющие на AMT. Проверьте выпуск и правила нужного года.
Q2Означает ли TEY 3,95%, что муниципальная облигация платит 3,95%?
Нет. Это порог доходности облагаемой облигации, рассчитанный по доходности муниципальной и предполагаемой ставке налога. Фактические выплаты зависят от купона, потоков, цены, отзыва и налогового режима.
Q3Может ли продажа муниципальной облигации с освобожденными процентами облагаться налогом?
Да. Освобождение подходящих процентов не освобождает автоматически прибыль от продажи или рыночный дисконт. Важны цены покупки и продажи, срок владения и применимые правила.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Доходность подходящей муниципальной облигации — гипотетические 3,00%. При предполагаемой предельной федеральной ставке 24% и без налога штата или AMT чему равен простой TEY?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Читать подробное руководствогаммаЧувствительность того, как быстро меняется дельта опциона при движении цены базового актива. Она показывает, что дельта — не постоянное число, а локальная оценка.
Читать подробное руководство