

Отзывные облигации: YTC, YTW и доходность к погашению
Как право эмитента на досрочное погашение меняет денежные потоки, что рассчитывают YTC и YTW и какие риски эти показатели не отражают.
В этом руководствеЧто означает отзывность облигации?
Краткое резюме
Отзывная облигация позволяет эмитенту погасить долг до указанного срока в даты и по ценам, предусмотренным условиями выпуска. После погашения будущие купоны прекращаются, и инвестору нужно снова разместить деньги. YTM, YTC и YTW рассчитываются для разных денежных потоков; ни один показатель не предсказывает отзыв и не гарантирует фактическую доходность. Это условный пример для объяснения методики доходности, а не текущая котировка, прогноз отзыва или инвестиционная рекомендация.
Что означает отзывность облигации?
Отзывная облигация дает право на досрочное погашение эмитенту, а не держателю. Условия выпуска определяют начало такого права, допустимые даты и цену погашения. Может быть период защиты, несколько дат или частичное погашение. Investor.gov различает факультативное погашение, погашение через фонд погашения и чрезвычайный отзыв. Изучите проспект или официальный документ выпуска: одного слова «отзывная» недостаточно для понимания графика.
Почему эмитент может отозвать облигацию?
Если рыночная стоимость заимствований становится ниже купона, эмитенту может быть выгодно рефинансировать долг. Но договор определяет, разрешен ли отзыв, а решение зависит от эмитента. После погашения купоны прекращаются, а основной долг возвращается раньше. Инвестору придется вложить средства заново, возможно, под меньшую ставку — это риск реинвестирования. Высокий купон может повысить стимул эмитента к рефинансированию и не защищает держателя. FINRA описывает риск отзыва и менее выгодного реинвестирования.
Что измеряют YTM, YTC и YTW?
YTM дисконтирует запланированные купоны и основной долг до срока погашения. YTC рассчитывается до конкретной даты отзыва и цены погашения. YTW — наименьшая доходность среди применимых сценариев погашения в срок и досрочного отзыва, с учетом условий выпуска и метода поставщика данных. При нескольких датах могут сравниваться несколько сценариев; проверьте, какие даты учтены. FINRA отдельно объясняет YTM, YTC и YTW. Котируемая доходность основана на предположениях, это не вероятность отзыва и не гарантированный платеж.
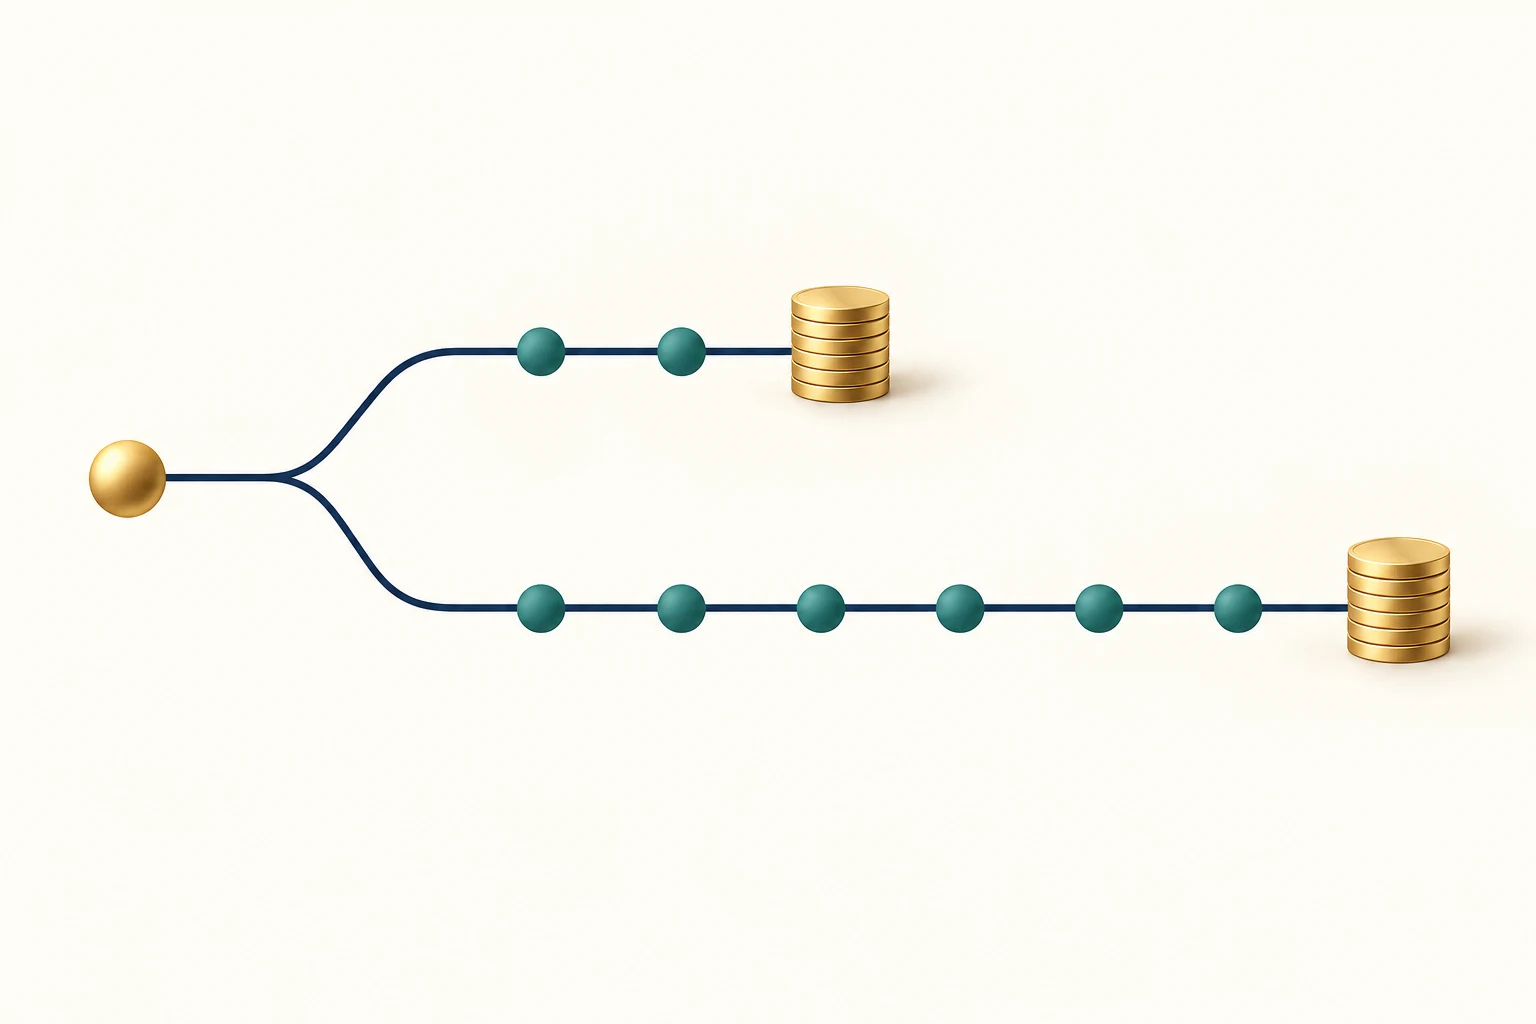
Пример: отзыв меняет расчетную доходность
Предположим, условная облигация имеет номинал $1,000, годовой купон 6% с выплатой раз в полгода, пять лет до срока погашения и цену $1,080 в дату купона. Каждые шесть месяцев выплачивается $30. Первый отзыв возможен через два года по 102% номинала, то есть за $1,020. При полугодовом начислении ориентировочный YTC равен 4.21%, а YTM до пятого года — 4.72%. Если применимы только эти два сценария, YTW равен меньшему значению 4.21%. Последний поток YTC включает купон $30 и погашение на $1,020. Это не рыночная котировка; предполагаются своевременные выплаты без расходов и налогов.
Что допускает график отзыва?
Для примера известны дата и цена отзыва. В реальных документах могут быть период защиты от отзыва, несколько снижающихся цен погашения, погашение по номиналу, условие make-whole, график фонда погашения или чрезвычайный отзыв после определенного события. Частичное погашение может затронуть лишь часть позиции. Важны и сроки уведомления и расчетов. Поставщик котировок может использовать конкретную дату или рыночную конвенцию; сверяйте параметры с проспектом. Investor.gov различает виды условий погашения.
Что не учитывает YTW?
YTW не означает наихудший возможный инвестиционный результат. Обычно это наименьшая доходность в определенном наборе договорных расчетов денежных потоков, например до срока и применимых дат отзыва. Показатель не моделирует полностью дефолт, реструктуризацию, продажу до погашения, изменение цены, расходы, налоги или будущую ставку реинвестирования. Цена может снизиться, а платежи — не поступить. На расчет также влияют цена, дата расчетов, накопленный процент, подсчет дней и начисление сложных процентов. FINRA указывает на предположения о выплатах и реинвестировании; проверьте методику.
Как ставки и цена влияют на риск отзыва?
При снижении ставок эмитенту может стать выгоднее рефинансировать долг, если условия позволяют отзыв. Купленная с премией облигация может быть погашена дешевле цены покупки, а будущие купоны выше рынка исчезнут. При росте ставок отзыв может стать менее привлекательным, и облигация останется в обращении дольше ожидаемого. Поэтому чувствительность ее цены может отличаться от похожей безотзывной облигации. YTW не измеряет дюрацию, вероятность отзыва или полную реакцию цены. См. дюрацию и выпуклость облигаций.
Сравнивайте, не считая YTW обещанием
Перед сравнением проверьте цену и базу расчетов, купон и срок, первую и последующие даты отзыва с ценами, период защиты, частичное погашение или make-whole и метод поставщика данных. Сопоставляйте YTM, все применимые YTC и YTW на одинаковой основе. Более высокий купон или YTW сами по себе не означают лучшую стоимость, меньший кредитный риск или подходящий срок владения. Основы описаны в материале о купонной ставке, текущей доходности и YTM. Это объяснение механики, а не рекомендация или прогноз отзыва.
Частые вопросы
Q1Показывает ли YTW, будет ли отзыв?
Нет. Он сравнивает расчетную доходность договорных сценариев, а не вероятность решения эмитента.
Q2Может ли эмитент отозвать облигацию в любой день?
Только в даты и на условиях, предусмотренных документами выпуска.
Q3Будет ли YTW моей фактической доходностью?
Не обязательно. На результат влияют выплаты, отзыв, реинвестирование, цена и срок продажи, расходы и налоги.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Кто имеет право отозвать облигацию?
Выберите ответ, чтобы увидеть объяснение