

Teste de Zivot–Andrews: Raiz Unitária com uma Quebra Desconhecida
Entenda como o teste de Zivot–Andrews busca uma quebra desconhecida em uma regressão de raiz unitária, por que a estatística mínima exige valores críticos próprios e o que a hipótese nula deixa de fora
Neste guiaO teste pergunta se uma quebra muda a conclusão sobre raiz unitária
Resumo breve
O teste de Zivot–Andrews (ZA) pergunta se uma série aparentemente persistente pode, na verdade, ser estacionária em torno de uma trajetória determinística com uma quebra. Ele estima uma regressão de raiz unitária para cada data candidata e retém a estatística t mais negativa do nível defasado. Essa busca altera a distribuição de referência, e o teste clássico supõe que não há quebra sob a hipótese nula de raiz unitária.
O teste pergunta se uma quebra muda a conclusão sobre raiz unitária
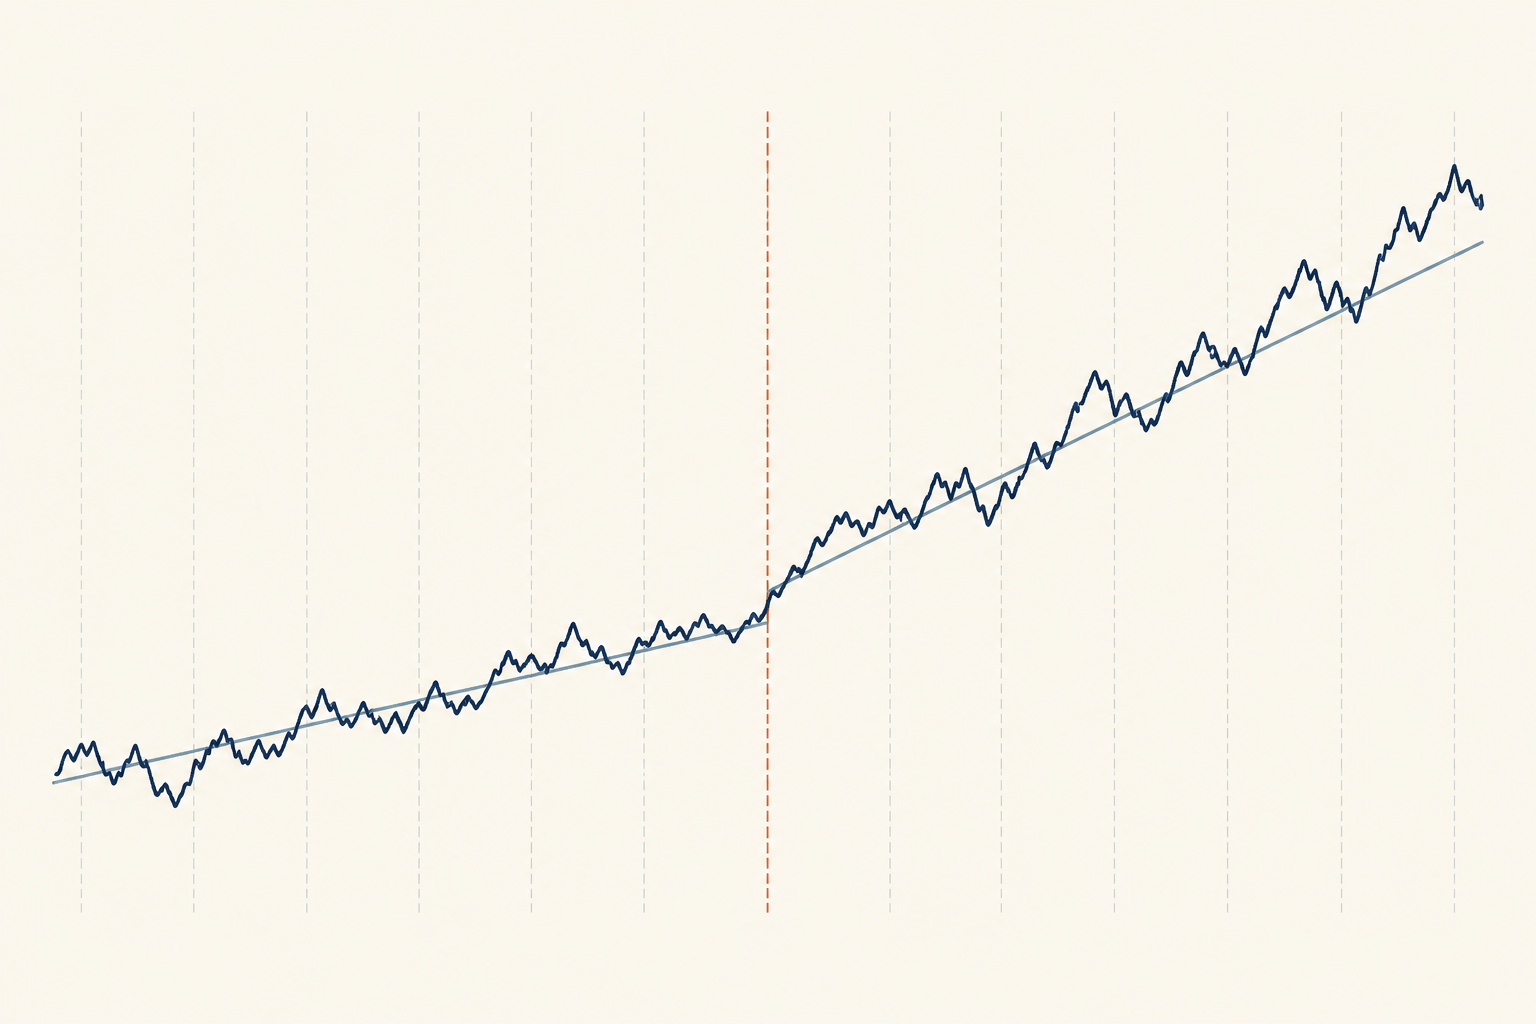
Um teste Dickey–Fuller aumentado pode ter dificuldade para distinguir uma raiz unitária de um processo estacionário quando a regressão omite uma quebra de nível ou tendência. Uma mudança única após uma alteração de política, uma mudança na tendência medida ou um evento de mercado excepcional pode fazer a amostra completa parecer mais persistente do que cada trecho em torno de sua própria trajetória determinística.
O teste ZA adapta a ideia de Dickey–Fuller para uma data de quebra desconhecida. Ele permite que a parte determinística da regressão mude uma vez em cada data candidata e pergunta se a evidência contra a raiz unitária fica mais forte. É útil quando uma única quebra é uma hipótese defensável para a pergunta, mas não é uma busca geral por qualquer tipo de mudança de regime.
Ainda é um teste de raiz unitária. Ele não testa se um evento específico causou a quebra, não estima uma regra de negociação e não prova que os preços reverterão rápido o bastante para uma operação. A comparação entre ADF e Phillips–Perron apresenta a referência sem quebra; o guia de estacionariedade e raiz unitária explica as hipóteses mais amplas.
As hipóteses nula e alternativa deixam clara a suposição sobre a quebra
Uma forma comum em primeiras diferenças da regressão para uma data candidata é
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
λ é a fração candidata da quebra, dₜ(λ) contém os termos determinísticos e de quebra do modelo escolhido, e as diferenças defasadas capturam a dependência de curto prazo. Nessa parametrização, raiz unitária corresponde a H₀: α = 0, equivalente a um coeficiente autorregressivo de nível igual a um.
A formulação clássica do ZA testa a hipótese nula de raiz unitária sem quebra de tendência determinística contra uma alternativa em que a série é estacionária em torno de uma tendência que pode ter uma quebra. Os termos de quebra candidata aparecem nas regressões para representar essa trajetória alternativa, mas a calibração clássica da hipótese nula considera ausente o efeito da quebra. Essa distinção importa ao interpretar o resultado e os valores críticos.
Se o teste não rejeita, isso não prova que a série seja exatamente um passeio aleatório. Poder baixo, uma amostra curta, uma forma de tendência escolhida incorretamente ou uma quebra sob a hipótese nula podem impedir a rejeição. Rejeitar é evidência contra a hipótese nula de raiz unitária especificada, e não prova que todos os choques sejam temporários em todo regime de mercado.
Percorra as datas candidatas e retenha o mínimo
Primeiro, defina o intervalo interno de datas de quebra admissíveis. Datas muito próximas dos extremos costumam ser removidas para que as regressões tenham informação dos dois lados da quebra. Para cada λ admissível, estime a regressão e registre a estatística t de α.
A data com a estatística menor, isto é, mais negativa, é selecionada:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
A estatística de teste é, portanto, o mínimo de uma busca, não a estatística t de uma data especificada de antemão. A fração selecionada depende da amostra, da variante do modelo, da especificação de defasagens e do conjunto de candidatas após o corte. Ela não é automaticamente uma estimativa precisa da data de um evento histórico.
A escolha das defasagens também afeta as regressões. Poucas diferenças defasadas podem deixar dependência serial nos resíduos; muitas podem consumir informação, sobretudo em amostras curtas. Informe a regra de defasagens e o corte das datas candidatas em vez de tratar as configurações padrão do software como parte da teoria.
Três modelos determinísticos representam quebras diferentes
As variantes tradicionais do ZA costumam ser chamadas de modelos A, B e C. Os rótulos de “intercepto”, “tendência” ou “ambos” variam entre softwares; confira a definição usada na implementação.
- O modelo A permite uma mudança única no intercepto, ou nível
- O modelo B permite que a inclinação da tendência determinística mude
- O modelo C permite tanto uma mudança no intercepto quanto na inclinação da tendência
A escolha é substantiva. Um salto permanente no nível de uma taxa de câmbio implica uma trajetória determinística diferente de uma mudança gradual no crescimento. Incluir uma mudança de tendência sem respaldo pode gastar poder estimando termos desnecessários; omitir uma mudança plausível pode deixar a regressão mal especificada. Defina que tipo de mudança faz sentido antes de comparar os resultados.
Essas variantes não identificam a causa econômica de uma mudança. A data estimada é a que melhor se ajusta à amostra sob o modelo escolhido, mesmo quando vários eventos, mudanças de medição ou dinâmicas omitidas poderiam explicar o formato.
Um exemplo pequeno mostra por que o mínimo importa
Suponha que uma pesquisadora avalie cinco datas candidatas hipotéticas. A tabela mostra a estatística t do termo de nível defasado em cada regressão:
| Fração candidata da quebra λ | Estatística t de α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
O mínimo é −4.0, então a busca seleciona λ = 0.50. Isso ilustra somente como a data e a estatística são escolhidas. Os valores foram inventados e o exemplo não fornece um valor crítico ZA nem uma decisão de rejeição. Na análise real, o conjunto de candidatas, o modelo, a regra de defasagens e os valores críticos devem ser definidos em conjunto.
<!-- learn:illustration -->
A estatística pesquisada exige valores críticos correspondentes
Valores críticos comuns de Dickey–Fuller ou da distribuição t de Student não são válidos para a estatística mínima. Mesmo que cada regressão em uma data candidata se pareça com uma regressão ADF, pesquisar muitas datas e manter a estatística mais negativa muda a distribuição sob a hipótese nula.
Os valores de referência adequados dependem da variante do modelo ZA e do desenho da busca. Compare τZA a valores críticos derivados para a mesma especificação de quebra e busca de datas. Não leia a estatística da data selecionada como se ela tivesse sido fixada antes de observar a amostra nem a compare a uma tabela ADF comum.
A análise original de Zivot e Andrews amplia os testes anteriores de Perron, nos quais a data de quebra era especificada, para uma situação em que sua localização é desconhecida e a distribuição da busca precisa ser determinada. Consulte o artigo original e a análise de Perron com quebra conhecida para o contexto histórico e os detalhes da implementação.
Escolha a série financeira antes do modelo de quebra
O resultado depende da variável testada. Log-preço, taxa de juros, spread de preços, volatilidade realizada e retornos respondem a perguntas diferentes. Uma quebra de tendência de longo prazo pode importar para um nível, mas ser irrelevante para retornos de horizonte curto. Um spread usado em pesquisa de pares precisa de justificativa econômica e de cointegração própria.
Em um estudo de negociação técnica, rejeitar pelo ZA pode ser uma evidência de que o nível testado é melhor representado por uma tendência determinística com quebra do que pela hipótese nula de raiz unitária especificada. Isso não mostra que a série terá reversão à média previsível depois da data estimada, nem fornece regras de entrada, saída ou risco.
A data escolhida usa toda a amostra pesquisada. Se a mesma data ou resultado da amostra completa for usado para desenhar e avaliar uma estratégia, observações posteriores já influenciaram a escolha. Uma análise de negociação precisa de desenho em tempo real ou móvel, avaliação fora da amostra e custos de transação realistas; o teste, por si só, não oferece essas proteções.
Uma quebra sob a hipótese nula de raiz unitária é uma limitação importante
Os valores críticos clássicos do ZA supõem que não há quebra na tendência determinística sob a hipótese nula de raiz unitária. Pesquisas posteriores mostram que procedimentos baseados na estatística t infimum de Dickey–Fuller podem rejeitar em excesso quando de fato há uma quebra de tendência sob essa hipótese nula; nos casos estudados, o tamanho assintótico pode ficar muito elevado. Nesse cenário, a rejeição pode refletir incompatibilidade entre o modelo nulo e os dados, e não evidência de estacionariedade em torno de tendência. Consulte a análise de testes infimum Dickey–Fuller de Harvey, Leybourne e Taylor.
A alternativa com uma quebra também não representa duas ou mais mudanças, um pulso temporário, volatilidade variável ou uma quebra gradual. Escolher A, B ou C depois de procurar o menor valor-p acrescenta outra camada de seleção. Se várias quebras ou uma quebra sob a hipótese nula forem plausíveis, use um procedimento desenhado para essa hipótese e sua calibração, em vez de estender o teste ZA clássico além do que ele cobre.
O guia de Quandt–Andrews estuda datas desconhecidas de quebra em parâmetros de regressão; o guia de Bai–Perron aborda várias quebras na regressão. São hipóteses relacionadas, mas distintas, e esses métodos não substituem um teste de raiz unitária que considere quebras.
Informe a busca e as hipóteses junto com o resultado
Um relato útil identifica a série e a transformação, período e frequência da amostra, modelo determinístico, regra de defasagens, intervalo de corte, fração de quebra selecionada, estatística mínima e valor crítico ou valor-p correspondente. Declare explicitamente a hipótese nula e diga se ela permite uma quebra. Se o resultado mudar entre variantes defensáveis do modelo ou escolhas de defasagens, mostre essa sensibilidade.
Use a data estimada como diagnóstico, não como conclusão causal. Compare-a com eventos institucionais e de mercado conhecidos, mas evite apresentar uma data selecionada com os mesmos dados como confirmação independente de um evento. Mantenha separadas a explicação econômica, a rejeição estatística e a implicação para negociação.
Para um fluxo de trabalho mais amplo sobre raízes unitárias, leia o guia de estacionariedade e, quando apropriado, compare ADF ou PP como diagnósticos complementares sem quebra. Se a pergunta for sobre relação de longo prazo entre variáveis não estacionárias, consulte o guia de cointegração de Engle–Granger. Nenhum teste isolado determina a transformação correta nem prova que uma estratégia seja lucrativa.
Perguntas frequentes
Q1O teste de Zivot–Andrews encontra a data verdadeira do evento?
Ele encontra a data candidata que produz a menor estatística dentro da busca e do modelo escolhidos. Essa data depende da amostra, do corte, da regra de defasagens e da especificação da quebra; por si só, não é uma estimativa causal nem um intervalo de confiança para a data do evento.
Q2O teste de Zivot–Andrews é apenas um ADF com uma variável dummy?
Ele usa regressões do tipo ADF com termos de quebra, mas percorre datas candidatas e reporta a estatística mínima. A busca altera a distribuição de referência, então os valores críticos ADF comuns não podem ser reutilizados.
Q3Qual é a diferença entre os modelos A, B e C?
O modelo A permite mudança no intercepto ou nível, o B permite mudança na inclinação da tendência determinística e o C permite ambas. Os rótulos podem variar entre softwares; confira a definição da implementação antes de interpretar a saída.
Q4Posso usar uma rejeição do ZA como sinal de negociação?
Não. A rejeição é evidência contra uma hipótese nula de raiz unitária especificada sob um modelo de quebra particular. Ela não demonstra previsibilidade futura, uma regra de entrada lucrativa ou desempenho após custos de transação. Pesquisa primária - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Como o teste ZA clássico seleciona a estatística reportada?
Escolha uma resposta para ver a explicação
Glossário de opções
Definições claras dos termos essenciais, de calls, puts e cadeia de opções a IV, gregas e spread bid-ask
Ver o glossário de opções