

O teste de Chow para quebras estruturais em regressões
Entenda o que o teste de Chow compara, como calcular sua estatística F, por que a data da quebra precisa ser definida antes e quais hipóteses importam em séries financeiras.
Neste guiaO que o teste de Chow verifica
Resumo breve
O teste de Chow pergunta se os coeficientes de uma regressão são iguais em dois grupos separados por uma data de quebra especificada. Ele compara uma regressão agrupada, que impõe coeficientes iguais, com regressões separadas para cada grupo. Sob suas hipóteses, o teste F clássico pode rejeitar a estabilidade dos coeficientes; não encontra uma data desconhecida, não explica por que os coeficientes mudaram e não comprova que uma estratégia seja lucrativa.
O que o teste de Chow verifica
Uma regressão ajustada a uma amostra longa pode ocultar uma mudança na relação entre um resultado e seus preditores. Por exemplo, a exposição estimada de uma carteira ao retorno amplo do mercado pode diferir antes e depois de uma mudança na estrutura do mercado. O teste de Chow transforma essa pergunta em uma hipótese conjunta sobre os coeficientes de regressão nos dois lados de uma data especificada.
Suponha que o modelo tenha k coeficientes, incluindo o intercepto. A hipótese nula afirma que os vetores de coeficientes antes e depois da quebra são iguais; a alternativa, que pelo menos um coeficiente testado difere. O artigo fundamental de Gregory Chow, de 1960, formula o problema como um teste de igualdade entre os coeficientes de duas regressões lineares: artigo de Chow.
“Quebra estrutural” designa aqui uma mudança na relação condicional representada pelo modelo escolhido. O teste não mostra que todo o processo gerador dos dados mudou, nem identifica uma causa. Rejeitar é evidência contra a restrição de estabilidade testada para a amostra, o modelo e a data selecionados. Não rejeitar não comprova estabilidade permanente.
Expressar a mudança suspeita como restrições de coeficientes
Seja y o resultado e x o vetor que contém o intercepto e as variáveis explicativas incluídas. A regressão agrupada impõe um vetor de coeficientes único para toda a amostra. Para permitir uma mudança depois da data, defina D como zero antes da quebra e um depois, e interaja D com cada regressor: y = x′β + D·x′δ + u. O vetor anterior à quebra é β; o posterior é β + δ.
A hipótese nula de estabilidade completa é H₀: δ = 0, uma restrição conjunta sobre o intercepto e todas as inclinações do modelo especificado. Com um intercepto e dois preditores, k = 3. Se a pergunta tratar apenas de um beta de mercado, teste somente a interação ligada ao retorno do mercado; não transforme silenciosamente essa pergunta mais estreita em um teste de todos os coeficientes.
A forma com interações esclarece o que o cálculo com regressões divididas testa. A regressão agrupada é o modelo restrito, que força a igualdade dos coeficientes antes e depois da quebra. As duas regressões separadas formam o modelo irrestrito, com vetores estimados de modo independente. Com as mesmas observações, regressores e restrições, os dois métodos testam a mesma hipótese de igualdade completa.
<!-- Illustration placeholder: A text-free conceptual scene showing one cloud of observations split by a clear vertical time boundary, with one shared fitted relationship above and two different fitted relationships below. No words, labels, numeric values, axes text, logos, or interface elements. -->
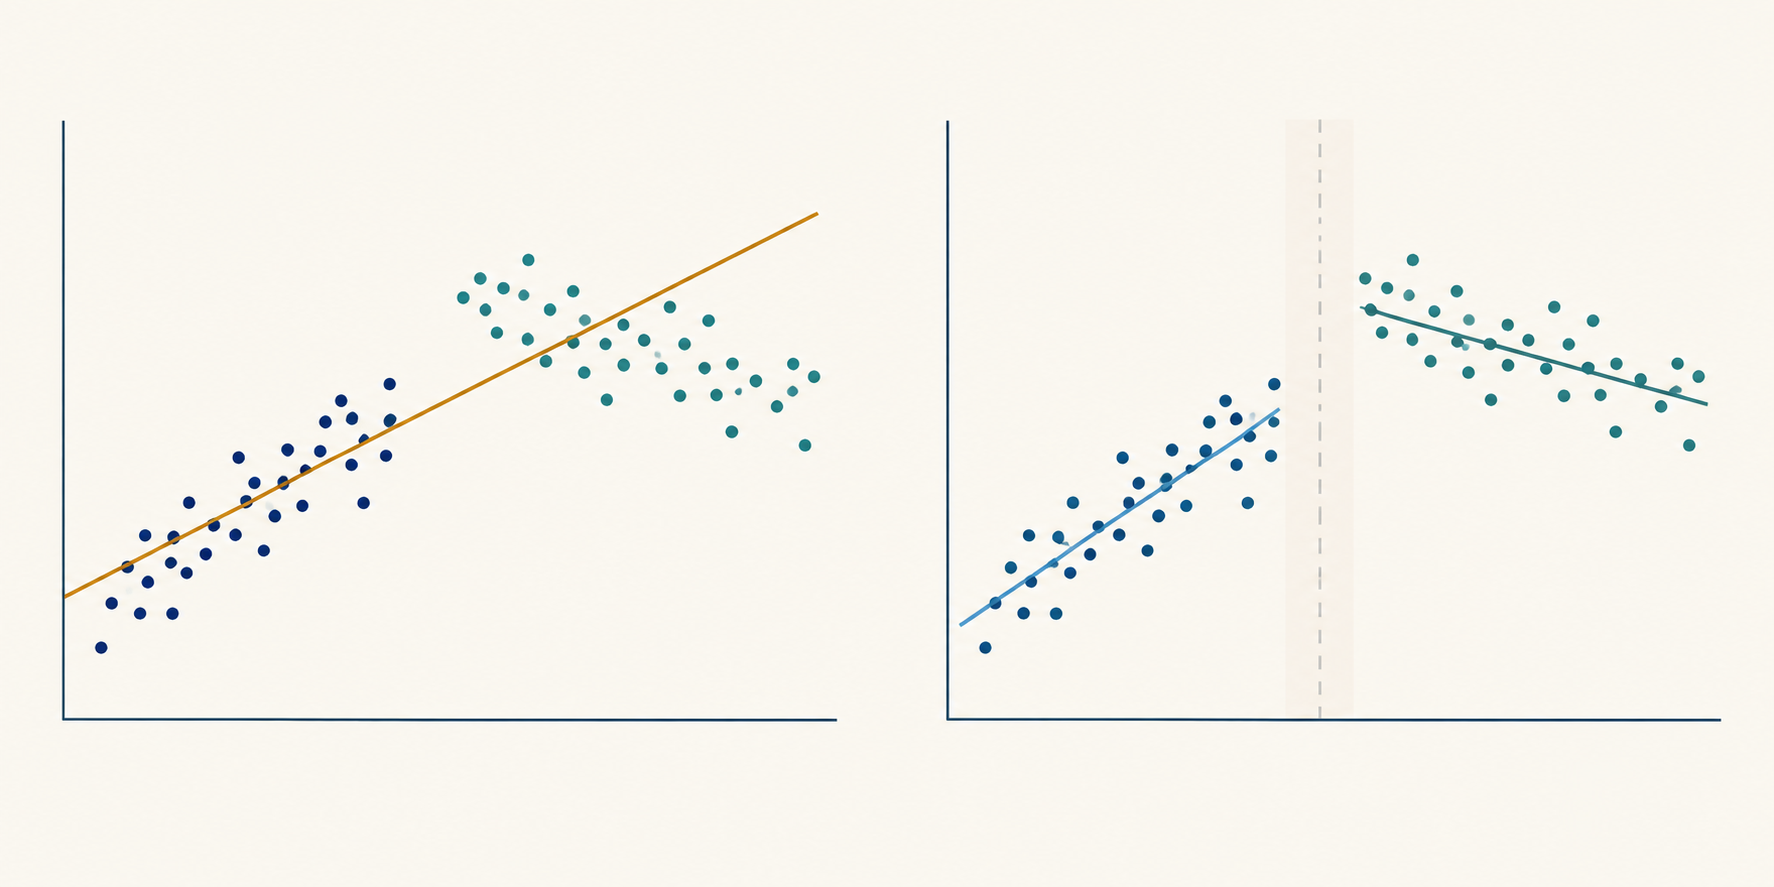
Definir a data da quebra antes de procurar um resultado favorável
A configuração clássica do teste de Chow considera a data da quebra como dada. Ela pode ser motivada por uma mudança externa de regras, uma reformulação conhecida de contrato, uma alteração na definição dos dados ou outro evento cujo momento tenha sido determinado independentemente do resultado. O estudo também deve informar como classifica observações no próprio dia da quebra e como alinha retornos, divulgações e sessões de negociação.
Um teste de Chow com data fixa representa uma mudança abrupta. Uma regra anunciada pode ser antecipada antes de sua entrada formal em vigor, a implementação pode ocorrer por etapas, ou as condições de negociação podem mudar mais de uma vez. Diferencie as datas de anúncio, vigência e implementação efetiva de acordo com o mecanismo que pode alterar a relação medida. Se a pergunta definida previamente envolver uma resposta gradual, uma rampa ou interações distribuídas podem ser mais adequadas que um único indicador em degrau. Escolher essa forma depois de comparar qual produz o menor valor de p introduz outra busca.
Se o pesquisador testar muitas datas e reportar a que tem a maior estatística F, a estatística relatada foi selecionada com base nos dados. A distribuição F usual para uma única data fixa não incorpora essa seleção. Repetir o teste entre vários ativos, resultados, janelas de amostra ou conjuntos de preditores gera o mesmo problema: o resultado mais marcante pode refletir parcialmente a busca.
Quando o ponto de mudança é desconhecido, use um procedimento concebido para essa pergunta. O trabalho de Andrews sobre instabilidade de parâmetros com ponto de mudança desconhecido mostra que a distribuição nula resultante não é padrão; os valores críticos não são simplesmente o corte F usual do teste de Chow com data fixa. Para múltiplas mudanças desconhecidas, Bai e Perron desenvolveram procedimentos para testar e estimar várias datas de quebra. Esses métodos têm suas próprias hipóteses e escolhas de corte da amostra; não são soluções automáticas para toda série temporal. Consulte Andrews (1993) e Bai e Perron (1998).
Calcular a estatística F clássica
Ajuste uma regressão agrupada e anote sua soma dos quadrados dos resíduos, SSRₚ. Depois ajuste uma regressão em cada lado da data especificada e anote SSR₁ e SSR₂. Quando o vetor completo de coeficientes pode mudar, a estatística clássica é F = [(SSRₚ − SSR₁ − SSR₂) / k] ÷ [(SSR₁ + SSR₂) / (n₁ + n₂ − 2k)]. n₁ e n₂ são as observações em cada grupo, e k é o número de coeficientes estimados em cada grupo, incluindo o intercepto.
O numerador mede o erro quadrático adicional da regressão agrupada ao impor k restrições de igualdade, dividido pelo número de restrições. O denominador estima a variância residual comum usando os graus de liberdade residuais do modelo dividido. A distribuição de referência é F, com k graus de liberdade no numerador e n₁ + n₂ − 2k no denominador. Cada regressão separada precisa de informação independente suficiente para estimar seus k coeficientes; se a matriz de desenho tiver posto insuficiente, a comparação não é válida.
A fórmula testa os k coeficientes simultaneamente sob as condições clássicas do modelo linear, incluindo erros independentes, normalmente distribuídos e com a mesma variância nos dois grupos. Se apenas q restrições forem testadas, use um teste F conjunto válido entre os modelos restrito e irrestrito, com q graus de liberdade no numerador. Não substitua q na fórmula completa das SSR e mantenha os modelos inalterados. Em uma matriz de desenho com interações, um teste de Wald conjunto é a forma geral de expressar as restrições.
Resolver um exemplo financeiro hipotético
Imagine que um pesquisador queira saber se a relação entre o retorno semanal de uma carteira, um fator de mercado e um segundo fator de risco mudou depois de uma data escolhida de antemão por causa de uma hipotética mudança nas regras de uma bolsa. O modelo tem intercepto e duas inclinações, portanto k = 3; há n₁ = 80 observações antes da data e n₂ = 100 depois. Todos os números são inventados, não são estimativas de mercado.
Suponha que a regressão agrupada tenha SSRₚ = 360 pontos-base ao quadrado, enquanto as regressões separadas tenham SSR₁ = 130 e SSR₂ = 150. O aumento devido à restrição agrupada é 360 − 130 − 150 = 80; o numerador é 80 / 3 = 26,67. Os graus de liberdade residuais do modelo dividido são 80 + 100 − 2 × 3 = 174, então o denominador é 280 / 174 ≈ 1,609. O resultado é F(3, 174) ≈ 16,57, com valor p convencional de cauda superior de cerca de 1,6 × 10⁻⁹ sob as hipóteses clássicas indicadas. O valor crítico de 5% é aproximadamente 2,66, então esse cálculo hipotético rejeita a estabilidade completa dos coeficientes.
A conclusão é deliberadamente limitada: supondo que o modelo e as condições dos erros sejam adequados, pelo menos um coeficiente difere entre as amostras. A estatística não diz se o beta de mercado subiu ou caiu; para isso, examine as estimativas e sua incerteza. Ela não mostra que a mudança nas regras causou a diferença nem informa, por si só, retornos esperados após a quebra, previsões executáveis ou desempenho líquido da estratégia.
Interpretar qual relação mudou
Uma mudança no intercepto pode indicar que a média condicional de y mudou depois do controle pelos preditores incluídos. Uma mudança na inclinação pode indicar que a resposta estimada do resultado a um preditor mudou. O teste completo de Chow reúne essas possibilidades. Rejeitar significa que os dados não sustentam a igualdade do vetor de coeficientes testado; para identificar o coeficiente responsável, examine as estimativas e restrições adicionais corretamente especificadas.
Testar cada coeficiente separadamente não substitui o teste conjunto. Várias mudanças modestas podem ser conjuntamente incompatíveis com a igualdade mesmo que nenhum teste individual seja decisivo. Em sentido inverso, um coeficiente individual significativo depois de examinar muitos termos possíveis pode ser resultado de testes múltiplos. Primeiro declare a hipótese conjunta; depois reporte estimativas, intervalos de confiança e diferenças economicamente interpretáveis que respondam à pergunta.
O teste de Chow também difere da análise de séries temporais interrompidas. Esta última modela a trajetória anterior à intervenção e estima mudanças de nível e/ou tendência em relação a essa trajetória. Chow pergunta se coeficientes especificados são iguais entre grupos; sozinho, não constrói um contrafactual de intervenção. Uma quebra perto de um evento pode refletir outro choque simultâneo, mudança na composição da amostra ou revisão da medição. O [guia de séries temporais interrompidas](/pt-BR/learn/interrupted-time-series-segmented-regression-finance-explained) aborda trajetórias de intervenção; uma diferença de coeficientes por si só não identifica causalidade.
Para uma revisão do desenho de séries temporais interrompidas, consulte o artigo de Bernal, Cummins e Gasparrini.
Verificar as hipóteses dos erros em séries financeiras
A referência F simples do teste de Chow pode ser enganosa quando os erros são serialmente correlacionados, heterocedásticos ou de outro modo incompatíveis com o modelo de variância comum. Retornos financeiros costumam ter variância condicional variável; observações vizinhas podem compartilhar informação ou choques, e observações ao redor de um fechamento do mercado podem ter interpretação diferente da de sessões adjacentes comuns. Uma quebra visualmente plausível não valida as hipóteses clássicas dos erros.
Separe uma mudança na relação da média condicional de uma mudança na variância residual. Se as inclinações forem estáveis, mas a variância dos erros diferir entre regimes, a hipótese de variância comum falha; então a estatística clássica com SSR divididas pode parecer evidência de instabilidade dos coeficientes pelo motivo errado. Por outro lado, um estimador de covariância robusto ajusta o cálculo da incerteza, mas não testa por si só a estabilidade dos coeficientes. Examine as restrições das interações e a escala dos resíduos como questões diagnósticas distintas.
Uma opção é expressar a quebra com interações em uma regressão agrupada e testar as restrições de coeficientes escolhidas com um estimador de covariância adequado aos dados. O estimador de White consistente à heterocedasticidade trata um padrão de variância diferente do da fórmula clássica; o estimador HAC de Newey–West permite heterocedasticidade e autocorrelação sob suas condições. Esses métodos não preservam exatamente a distribuição F clássica em amostras finitas. A estatística de Wald robusta costuma depender de uma aproximação assintótica, e as escolhas de defasagem ou largura de banda precisam de justificativa. Consulte White e Newey–West.
Um estimador robusto de covariância não corrige preditores omitidos, forma funcional inadequada, regressores endógenos, data de quebra escolhida usando a mesma série de resultados ou poucas observações em algum regime. Examine dependência residual, mudanças na variância, observações influentes e sensibilidade a janelas defensáveis. Se a variável dependente ou os regressores forem não estacionários, estabeleça o que a regressão representa antes de interpretar uma estatística de quebra significativa como evidência de uma relação estável.
Relatar o teste sem transformá-lo em uma afirmação sobre trading
Um relatório reproduzível identifica o resultado, os preditores, as transformações, a frequência da amostra, a contagem de observações de cada lado, a regra exata para a data e todas as restrições de coeficientes. No cálculo clássico, informe as SSR agrupada e divididas, k, graus de liberdade, estatística F, valor p e hipóteses dos erros. Em um teste robusto de interações, informe o estimador de covariância, seus ajustes e se a inferência usa uma distribuição de amostra finita ou uma aproximação assintótica.
Mostre as estimativas dos coeficientes antes e depois da quebra com sua incerteza, não apenas o resultado do teste. Explique se a diferença tem relevância econômica, se persiste em janelas e definições alternativas razoáveis dos preditores, e se a data foi definida previamente ou encontrada na busca. Uma quebra pode motivar a revisão ou reestimação do modelo, ou uma regra de monitoramento, mas não prova que uma estratégia deva mudar nem que a nova funcionará.
Em uma aplicação de previsão ou negociação, avalie a resposta usando apenas as informações disponíveis em cada momento histórico de decisão. Compare previsões ou resultados de carteira fora da amostra com uma referência clara e inclua giro, spreads, taxas, financiamento quando pertinente e limites de capacidade. Uma quebra significativa dentro da amostra é um diagnóstico da estabilidade do modelo, não uma prova de alfa futuro. Para interpretar coeficientes, continue com o [guia de MQO](/pt-BR/learn/ols-regression-coefficients-assumptions-finance-explained); para inferência com erros dependentes, veja o [guia de erros-padrão robustos](/pt-BR/learn/robust-standard-errors-heteroskedasticity-hac-finance-explained).
Perguntas frequentes
Q1O teste de Chow encontra a data da quebra?
Não. O teste básico avalia uma data fornecida. Buscar uma data desconhecida requer um procedimento que leve a busca em conta e use valores críticos apropriados.
Q2Um teste de Chow significativo prova que um evento causou a mudança em uma relação de mercado?
Não. Ele rejeita uma restrição de igualdade de coeficientes para o modelo e as amostras escolhidos. Outro evento, uma mudança de medição ou de composição pode explicar a diferença.
Q3Posso usar a fórmula F padrão de Chow para retornos financeiros diários?
Somente se as hipóteses dos erros do modelo forem defensáveis. Dependência serial ou variância variável podem tornar a referência F usual pouco confiável. Um teste de Wald robusto com interações pode ser mais adequado, mas tem condições próprias e não resolve especificação inadequada nem a seleção da data.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Qual é a hipótese nula completa em um teste de Chow com data fixa?
Escolha uma resposta para ver a explicação
Glossário de opções
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ler o guia completoMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Ler o guia completoCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Ler o guia completo