

O teste CUSUM de estabilidade da regressão e mudança estrutural
Entenda como resíduos recursivos formam a trajetória CUSUM, o que seus limites testam e como ela difere de Chow, CUSUM dos quadrados e monitoramento em tempo real.
Neste guiaQual é a pergunta do teste CUSUM de regressão
Resumo breve
O CUSUM de regressão soma resíduos recursivos de uma etapa na ordem temporal e verifica se a trajetória acumulada é compatível com coeficientes estáveis. Cruzar um limite é evidência contra o modelo de estabilidade especificado; não identifica uma causa, uma data única de quebra nem uma oportunidade de trading.
Qual é a pergunta do teste CUSUM de regressão
Uma regressão pode parecer razoável ao longo de toda a amostra mesmo que sua relação tenha mudado no meio do período. Erros de previsão positivos em uma fase e negativos em outra podem se cancelar em um resumo convencional da amostra inteira. O CUSUM de regressão preserva a ordem: acumula erros de previsão recursivos e verifica se a trajetória se afasta demais do caminho esperado quando os coeficientes são estáveis.
Brown, Durbin e Evans desenvolveram ferramentas de estabilidade de regressão baseadas em resíduos recursivos, incluindo CUSUM e CUSUM dos quadrados. Os testes avaliam se a relação de regressão é compatível com a constância ao longo da amostra, dadas as hipóteses do modelo. Eles não explicam por que ocorreu uma mudança. Também são diferentes das regras CUSUM de controle de processos industriais, que acumulam desvios em relação a uma média-alvo escolhida separadamente.
Este guia trata do CUSUM de regressão de Brown, Durbin e Evans. Um software pode usar o nome CUSUM para mais de uma estatística; por isso, o relatório deve especificar a sequência de resíduos, a escala, os limites e a distribuição de referência, em vez de depender apenas do rótulo.
Calcule resíduos recursivos sem usar observações futuras
Escreva a regressão como \(y_t=x_t'\beta+u_t\), em que \(x_t\) inclui o intercepto caso o modelo tenha um, e \(k\) é o número de coeficientes. Comece com observações suficientes para estimar o modelo com posto completo nas colunas. Para cada observação posterior, ajuste a regressão apenas com dados até \(t-1\) e então preveja \(y_t\).
Se \(X_{t-1}\) contém os regressores até a observação anterior, o resíduo recursivo é
\[ w_t=\frac{y_t-x_t'\hat\beta_{t-1}}{\sqrt{1+x_t'(X_{t-1}'X_{t-1})^{-1}x_t}},\qquad t=k+1,\ldots,T. \]
O numerador é um erro de previsão de uma etapa. O denominador ajusta a incerteza da previsão de acordo com a alavancagem de \(x_t\); não é, por si só, uma estimativa da volatilidade do mercado. No modelo linear clássico e estável, com regressores fixos apropriados e erros independentes de variância igual, os resíduos recursivos têm média zero, não são correlacionados e compartilham a mesma variância do erro. Essas propriedades justificam a acumulação. Elas não são garantidas apenas porque a equação foi estimada por mínimos quadrados.
As observações iniciais determinam os coeficientes; não formam uma sequência de resíduos fora da amostra desta recursão. Se a matriz de desenho inicial estiver quase singular, as previsões posteriores também podem ficar instáveis. Informe a amostra inicial, os regressores incluídos e as transformações, pois cada escolha muda a trajetória dos resíduos e a pergunta testada.
Acumule erros com sinal e compare a trajetória aos limites do teste
Seja \(\hat\sigma\) a estimativa de escala usada pela implementação escolhida. A trajetória acumulada até a observação \(r\) pode ser escrita como
\[ C_r=\frac{1}{\hat\sigma}\sum_{t=k+1}^{r}w_t. \]
Sob a hipótese nula de estabilidade, inovações positivas e negativas devem se equilibrar, exceto pela variação amostral. A trajetória plotada é comparada a limites críticos derivados da distribuição nula do teste. Se cruzar um limite, a hipótese de constância dos parâmetros é rejeitada no nível escolhido, dadas as premissas do teste. Escala e construção dos limites variam conforme a implementação; uma faixa fixa desenhada à mão não substitui os valores críticos correspondentes.
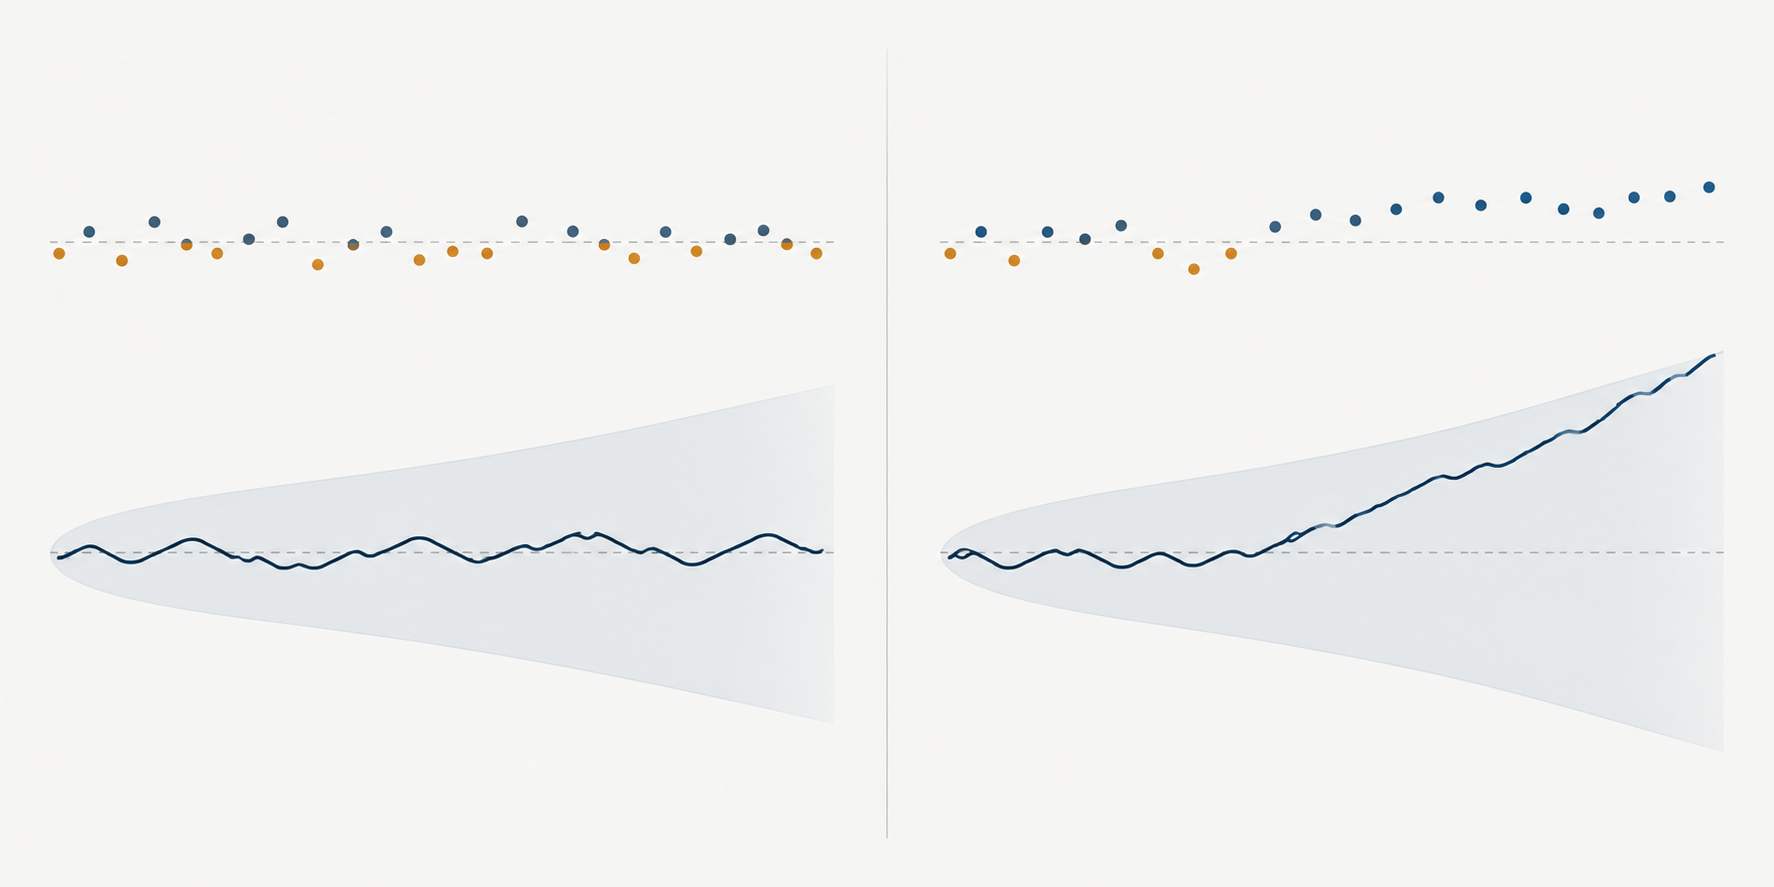
A direção da trajetória ajuda a interpretar o padrão. Uma sequência persistente de erros recursivos positivos eleva a soma porque o resultado observado excede repetidamente o valor ajustado anterior. Uma sequência negativa a reduz. Erros alternados podem manter a trajetória perto do nível anterior mesmo quando os resíduos individuais não são pequenos. Portanto, o CUSUM usa tanto a magnitude quanto a ordem dos erros de previsão.
Mantidas as demais condições, uma mudança no intercepto costuma gerar resíduos com o mesmo sinal. Em uma mudança de inclinação, a direção dos erros de previsão pode depender da posição e do sinal de \(x_t\). Se o regressor oscila em torno da média, parte de uma mudança real de inclinação pode se cancelar na soma. Assim, uma trajetória dentro dos limites não prova que todos os coeficientes da regressão permaneceram iguais. Examine também as trajetórias recursivas dos coeficientes, testes conjuntos e poder do teste.
Considere duas sequências hipotéticas de resíduos recursivos ajustados pela escala. Seis valores de \(+0.4\) produzem um aumento acumulado de \(2.4\). A sequência \(+0.4,-0.4,+0.4,-0.4,+0.4,-0.4\) termina em zero. As duas contêm resíduos com a mesma magnitude absoluta, mas apenas a primeira tem direção persistente. Essas somas ilustram o mecanismo; não são valores críticos, valor p ou evidência sobre um ativo real.
Leia o CUSUM dos quadrados como outro diagnóstico
O CUSUM dos quadrados usa os resíduos recursivos ao quadrado em vez dos sinais. Uma forma simples de participação acumulada é
\[ Q_r=\frac{\sum_{t=k+1}^{r}w_t^2}{\sum_{t=k+1}^{T}w_t^2}. \]
Em um processo de erros estável e com variância constante, a participação acumulada deve crescer, em linhas gerais, em proporção ao número de observações. Uma concentração de resíduos quadrados grandes pode deixar a trajetória mais íngreme; um período tranquilo pode achatá-la. Brown, Durbin e Evans discutem essa abordagem junto ao CUSUM com sinal; trabalhos posteriores estudam testes de CUSUM dos quadrados baseados em resíduos de mínimos quadrados ordinários.
Não interprete a trajetória dos resíduos ao quadrado como um teste puro de volatilidade nem como uma alternativa clara à mudança de coeficientes. Observações grandes, mudança de variância, média condicional mal especificada e coeficientes de regressão variáveis podem afetá-la. Por outro lado, o CUSUM com sinal pode ficar mal calibrado quando a variância muda, mesmo que erros positivos e negativos continuem equilibrados. Um teste ARCH-LM faz uma pergunta mais específica sobre a previsibilidade dos resíduos quadrados, mas não diagnostica todos os padrões de volatilidade possíveis.
Escolha a estatística que corresponde à pergunta sobre a quebra
O teste de Chow para uma data fixa compara os coeficientes da regressão em cada lado de uma data especificada previamente. O CUSUM de regressão examina uma trajetória recursiva ao longo da amostra ordenada e não exige uma única data de quebra escolhida externamente. Cruzar seu limite não informa a data precisa em que começou uma mudança abrupta. Deriva gradual, várias mudanças, uma sequência de valores atípicos ou falha no modelo de variância podem gerar padrões diferentes.
Quando a data é desconhecida e a meta é um teste formal de uma única quebra, Andrews desenvolve procedimentos supremum de Wald, razão de verossimilhança e multiplicador de Lagrange com valores críticos não padrão. Eles pesquisam datas candidatas e levam essa busca em conta. Suas estatísticas e seus valores críticos não são intercambiáveis com as bandas CUSUM de Brown, Durbin e Evans. Testes de quebras múltiplas exigem procedimentos e hipóteses adicionais. Veja o [guia do teste de Chow](/pt-BR/learn/chow-test-structural-break-regression-finance-explained) para a comparação em uma data especificada e o artigo de Andrews sobre pontos de mudança desconhecidos para o problema mais amplo de busca.
Essa distinção importa quando o analista executa muitos diagnósticos. Tentar repetidamente CUSUM, CUSUM dos quadrados, datas candidatas, regressores e janelas amostrais cria um problema de seleção. O nível nominal de um teste predefinido não descreve a chance de ao menos um falso alerta entre todas essas análises. Registre antes de examinar os resultados qual trajetória ou estatística será avaliada, ou use um procedimento inferencial que leve a busca em conta.
Separe o teste retrospectivo do monitoramento de estabilidade em tempo real
Um teste retrospectivo avalia uma amostra histórica fixa. Uma regra de monitoramento avalia repetidamente novos dados depois de um período de referência. Aplicar o mesmo limite de teste único a cada nova observação não preserva automaticamente a taxa nominal de falsos alertas; decisões repetidas têm outra estrutura de probabilidade.
Chu, Stinchcombe e White desenvolveram procedimentos de flutuação e CUSUM para monitoramento em tempo real depois que uma amostra histórica é usada para estimar a relação estável. Seus limites de monitoramento consideram consultas repetidas sob as condições assintóticas do artigo. A amostra-base precisa ser adequada e o desenho de monitoramento deve especificar o que acontece após um alerta, como os parâmetros são atualizados e por quanto tempo o monitoramento continua. Não rebatize um gráfico histórico de CUSUM de regressão como procedimento online sem essas escolhas.
Em um sistema de trading, um alerta significa que a relação do modelo pode já não se ajustar suficientemente aos novos dados para deixar confortável a hipótese de estabilidade. Ele pode iniciar uma investigação ou revisão de risco predefinida. Não informa qual coeficiente mudou, se uma ordem deve ser enviada nem se reduzir a exposição vai melhorar os retornos. Se houver monitoramento repetido, avalie também o atraso de detecção e os custos de falsos alertas, além do limite estatístico.
Verifique as hipóteses antes de interpretar um gráfico financeiro de CUSUM
A derivação clássica dos resíduos recursivos supõe uma relação linear corretamente especificada e um processo de erros com variância estável e sem correlação serial. Séries financeiras podem violar essas condições por agrupamento de volatilidade, caudas pesadas, preços desatualizados ou assíncronos, horizontes de retorno sobrepostos e mudanças na estrutura do mercado. Uma sequência de resíduos pode refletir uma mudança real de coeficiente, dinâmica omitida, carimbos de tempo incorretos ou um episódio de volatilidade que altera a distribuição de referência.
Trocar o estimador de covariância depois de ajustar mínimos quadrados ordinários não cria automaticamente limites CUSUM válidos. Inferência robusta à heterocedasticidade ou dependência exige uma estatística e uma distribuição de referência concebidas para essas condições. O gráfico CUSUM da regressão é um diagnóstico de estabilidade; não substitui a verificação de dependência dos resíduos, o teste de heterocedasticidade condicional nem a validação da especificação. Consulte os guias do [teste ARCH-LM](/pt-BR/learn/arch-lm-test-volatility-clustering-finance-explained) e de [erros padrão robustos](/pt-BR/learn/robust-standard-errors-heteroskedasticity-hac-finance-explained) quando essas perguntas forem relevantes.
Escolha o intervalo de amostragem e o calendário do mercado antes de construir os resíduos. Um retorno entre fechamentos que atravessa um feriado prolongado não cobre o mesmo intervalo de um retorno de sessão normal. Eventos corporativos, rolagens de contratos, conversão de moedas e observações ausentes também podem criar erros de previsão que parecem instabilidade. Não preencha lacunas nem alinhe preços mecanicamente sem explicar o que uma observação em \(t\) representa no modelo.
Informe detalhes suficientes para que outra pessoa reproduza o teste
Indique a variável de resultado, os regressores, o intercepto, as transformações, as datas da amostra, a frequência, o período inicial de estimação e o número de resíduos recursivos. Informe se os resíduos foram escalados pela variância recursiva de previsão e como \(\hat\sigma\) foi estimado. Identifique a versão CUSUM ou CUSUM dos quadrados, a distribuição de referência, o nível crítico, a regra dos limites e as configurações padrão do software que afetam o resultado.
Apresente a trajetória ou estatística junto dos coeficientes ajustados e diagnósticos dos resíduos. Cruzar um limite é evidência contra a constância sob o modelo testado, não uma estimativa da causa econômica nem do efeito causal de um evento específico. Se o objetivo for previsão ou trading, use períodos de teste em ordem cronológica, informe quando cada alerta estaria disponível e contabilize spread, impacto de mercado, taxas, aluguel de ativos, financiamento e giro. Compare a resposta com um modelo fixo. Um alerta de estabilidade pode motivar a revisão do modelo, mas não demonstra vantagem de uma regra adaptativa.
Brown, Durbin e Evans apresentam procedimentos de estabilidade CUSUM de resíduos recursivos e CUSUM dos quadrados no artigo de 1975. McCabe e Harrison estudam um teste CUSUM dos quadrados usando resíduos de mínimos quadrados ordinários. Para pontos de mudança desconhecidos, consulte Andrews (1993); para monitoramento sequencial, Chu, Stinchcombe e White (1996). Guias relacionados tratam da [regressão OLS](/pt-BR/learn/ols-regression-coefficients-assumptions-finance-explained), do [teste de Chow](/pt-BR/learn/chow-test-structural-break-regression-finance-explained) e do [agrupamento de volatilidade](/pt-BR/learn/volatility-clustering-garch-explained).
Perguntas frequentes
Q1O teste CUSUM identifica a data exata de uma quebra estrutural?
Não. A trajetória pode mostrar quando os erros de previsão acumulados começam a se mover persistentemente, mas cruzar um limite não é uma estimativa formal de uma única data de quebra. Procedimentos para data desconhecida usam suas próprias estatísticas de busca e valores críticos.
Q2CUSUM dos quadrados é igual a um teste de agrupamento de volatilidade?
Não. Ele acompanha a parcela acumulada dos resíduos recursivos ao quadrado e pode reagir a vários tipos de especificação incorreta ou instabilidade. Um teste ARCH-LM avalia a previsibilidade serial dos resíduos quadrados, sob suas próprias hipóteses.
Q3Posso reutilizar todo dia o limite histórico de CUSUM para alertas ao vivo?
Não automaticamente. Repetir o teste conforme chegam novas observações altera o comportamento dos falsos alertas. Um procedimento de monitoramento sequencial precisa de limites projetados para consultas repetidas e de uma amostra-base estável bem definida.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Por que o CUSUM de regressão usa resíduos recursivos?
Escolha uma resposta para ver a explicação
Glossário de opções
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ler o guia completoCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Ler o guia completoMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Ler o guia completo