

Estudo de eventos e retorno anormal acumulado (CAR)
Defina o tempo do evento e a janela de estimação, calcule AR, CAR e CAAR e avalie variância, dependência e limites de um estudo financeiro de eventos
Neste guiaQue pergunta um estudo de eventos responde?
Resumo breve
Um estudo financeiro de eventos estima como uma ação se comporta em torno de um anúncio definido, em relação a um retorno esperado. O retorno anormal (AR) é a diferença em relação à previsão do modelo; o retorno anormal acumulado (CAR) soma essas diferenças ao longo dos pregões. A estimativa depende do horário, do modelo de referência, da janela do evento e da inferência. Uma CAR, por si só, não prova causalidade nem uma oportunidade de negociação
Que pergunta um estudo de eventos responde?
Um estudo de eventos pergunta se o preço de uma ação se movimentou, em torno de um evento, mais ou menos do que um modelo escolhido previa. Exemplos incluem divulgação de resultados, aquisições, decisões regulatórias ou mudanças na estrutura de capital. A revisão de MacKinlay sobre estudos de eventos apresenta o método como uma forma de medir a reação dos preços a eventos econômicos.
“Anormal” não significa errado nem equivale automaticamente a um desempenho de investimento acima da média. É o retorno observado menos o retorno normal estimado. O resultado depende do modelo e da amostra; não é um efeito causal isolado.
Defina o evento e o horário pelo relógio da bolsa
Antes de analisar os dados, determine o que conta como evento, qual ação foi afetada e qual horário define o evento. Registre data e hora no fuso local de cada bolsa e associe-as ao calendário de negociação, considerando feriados e horário de verão. Não misture data civil, horário UTC e pregão.
Um comunicado divulgado após o fechamento pode ser precificado somente no pregão seguinte. Nesse caso, atribua t=0 ao próximo pregão, se os horários de mercado justificarem; uma notícia antes da abertura pode pertencer ao pregão do mesmo dia. Para anúncios durante o pregão, dados intradiários talvez sejam mais adequados do que retornos diários. Defina a regra antes de observar a reação do preço.
Separe a janela de estimação da janela do evento
A janela de estimação fornece observações para ajustar o modelo de retorno normal. A janela do evento abrange os pregões em que uma reação ou vazamento de informação é plausível. Elas não devem se sobrepor: os retornos do próprio evento não devem determinar os parâmetros do modelo contrafactual.
Uma janela diária comum é [−1,+1], do pregão anterior a t=0 ao pregão seguinte. Uma janela maior pode captar uma reação gradual, mas também inclui mais notícias concorrentes. Justifique a janela principal com antecedência e mostre análises de sensibilidade razoáveis. Brown e Warner sobre retornos diários de ações90042-X) estudam como características desses dados afetam a metodologia de eventos.
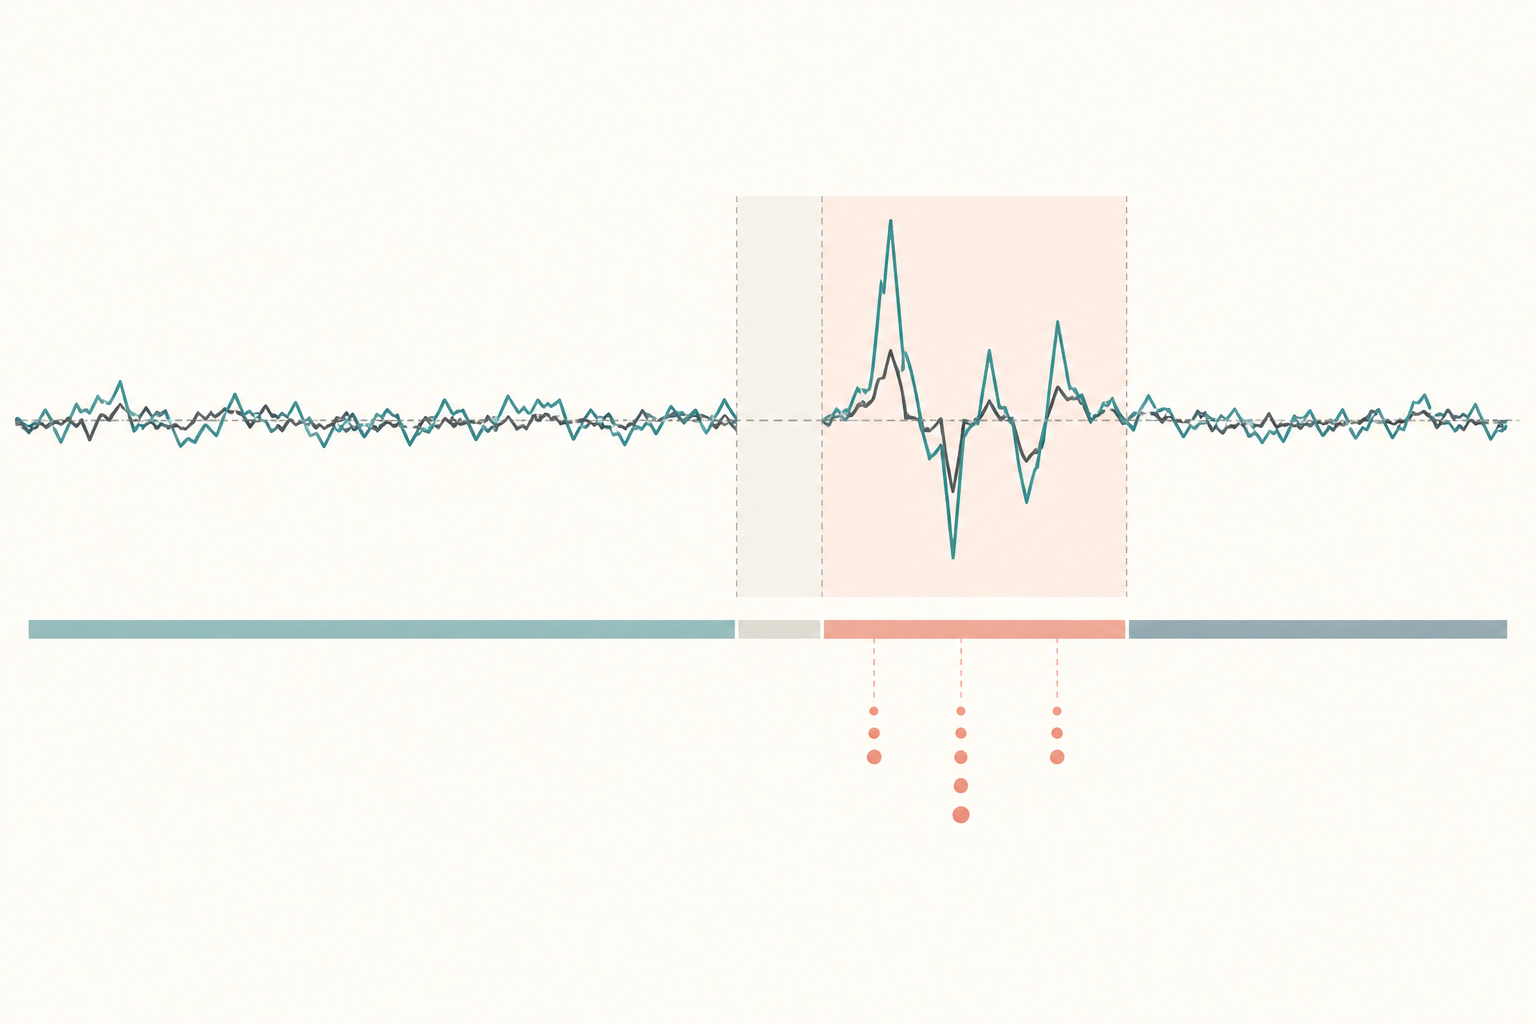
Estime AR e some para obter CAR
Na janela de estimação, ajuste um modelo de mercado para a ação i, em que Rₘ,ₜ é o retorno de um índice de mercado adequado no pregão t:
R̂ᵢ,ₜ = αᵢ + βᵢ Rₘ,ₜ
O retorno anormal é o retorno realizado da ação menos o retorno esperado estimado:
ARᵢ,ₜ = Rᵢ,ₜ − R̂ᵢ,ₜ
Para a janela escolhida, some os AR diários:
CARᵢ[t₁,t₂] = Σₜ₌ₜ₁ᵗ² ARᵢ,ₜ
CAR soma resíduos expressos em retorno. Não é o retorno total acumulado da ação nem o resultado de uma estratégia alavancada. Documente o índice, a frequência, a janela de estimação, os ajustes e o tratamento de preços ausentes.
Calcule um exemplo totalmente hipotético
Todos os valores abaixo são hipotéticos. Suponha que o modelo estimado fora da janela do evento tenha α=0,10% e β=1,20. Em [−1,+1], os retornos do mercado são [1,00%, −0,50%, 0,25%], os retornos realizados da ação [2,00%, −1,00%, 1,10%] e os retornos esperados [1,30%, −0,50%, 0,40%].
Os retornos esperados vêm de α + βRₘ,ₜ. Subtraia-os dos retornos da ação: AR=[+0,70, −0,50, +0,70] em pontos percentuais. Assim, CAR=+0,90 ponto percentual. Esse número descreve o desvio em relação ao modelo de mercado escolhido nessa janela hipotética; não identifica a causa do desvio nem o retorno futuro.
Tire a média dos eventos sem confundir CAR com capitalização
Com N eventos, AARₜ é a média dos AR de todos os eventos no pregão relativo t. A CAAR para uma janela soma essas médias diárias: CAAR[t₁,t₂] = Σₜ AARₜ. Informe se todos os eventos têm o mesmo peso, como os pregões sem dados são tratados e se o número de eventos permanece igual em cada sessão.
CAR é aditiva; o retorno de comprar e manter resulta da composição dos fatores de retorno realizados. Como ilustração puramente matemática, retornos anormais diários de +10% e −10% somam uma CAR de 0%. Compondo exatamente esses retornos, 1,10 × 0,90 − 1 = −1%. As medidas respondem a perguntas diferentes e não devem ser tratadas como intercambiáveis.
Ajuste a inferência à variância e à dependência
Um evento pode alterar a própria variância dos retornos. Se um teste ignora essa variância induzida pelo evento, pode rejeitar a hipótese nula com frequência excessiva; Boehmer, Masumeci e Poulsen90032-F) estudam inferência na presença de variância induzida por eventos. Escolha um teste e erros-padrão compatíveis com o desenho, em vez de apresentar apenas uma estatística t.
Quando muitas empresas reagem na mesma data, seus retornos anormais podem ter correlação transversal. Tratá-los como observações independentes pode subestimar a incerteza. Kolari e Pynnönen mostram que o agrupamento por data pode ser relevante mesmo quando a correlação é baixa. Informe número de eventos, janela, hipótese nula, método de teste e incerteza; considere também eventos sobrepostos e amostras pequenas.
Apresente limites e verificações com transparência
O mercado pode antecipar uma notícia antes do horário oficial; outros anúncios ou choques podem cair na mesma janela. O índice, o período de estimação, valores extremos e a duração da janela podem mudar o resultado. Investigue eventos concorrentes, movimentos anteriores e especificações plausíveis, em vez de mostrar somente a variante mais chamativa.
Uma CAR significativa indica que, sob o modelo e as hipóteses do teste, é difícil conciliar o desvio medido com uma reação nula. Ela não prova que o anúncio causou sozinho o movimento nem que era possível negociá-lo com lucro. O guia sobre correlação e causalidade explica essa distinção; coeficientes e pressupostos de OLS aborda a base da estimação. Um estudo de eventos em diferenças em diferenças estima coeficientes dinâmicos de painel em relação a grupos de comparação; não mede a mesma CAR dos retornos acionários.
Perguntas frequentes
Q1CAR igual a zero significa que o preço não se movimentou?
Não. A ação pode ter oscilado; a soma dos desvios em relação ao retorno esperado estimado ainda pode ser zero.
Q2CAR é igual ao retorno anormal de comprar e manter?
Não. CAR soma os AR diários, enquanto uma medida de comprar e manter compõe fatores de retorno. Com grandes movimentos diários, os resultados podem divergir bastante.
Q3Uma CAR positiva prova que o anúncio causou a alta?
Não. Antecipação, notícias simultâneas, o modelo de mercado e outros choques podem contribuir. CAR é primeiro uma descrição da reação dos preços em relação ao modelo.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Como atribuir o tempo de uma divulgação após o fechamento?
Escolha uma resposta para ver a explicação
Glossário de opções
A relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Ler o guia completoMulticollinearityStrong linear dependence among included regressors that makes their separate coefficients imprecise and sensitive to the sample.
Ler o guia completo