

Teste de Quandt–Andrews: sup-Wald com data de quebra desconhecida
Entenda como o teste sup-Wald de Quandt–Andrews busca uma quebra desconhecida na regressão, por que o trimming importa e por que a distribuição nula não é uma F comum.
Neste guiaUma data de quebra desconhecida muda a pergunta
Resumo breve
A abordagem de Quandt–Andrews testa se os coeficientes de uma regressão permanecem constantes quando a data de uma única quebra é desconhecida. Ela calcula uma estatística em cada data admissível e usa o maior valor. Como a data é escolhida por busca e não é identificada sob a hipótese nula sem quebra, esse máximo não segue a distribuição F comum de uma data fixa.
Uma data de quebra desconhecida muda a pergunta
O teste de Chow responde a uma pergunta específica: os coeficientes da regressão mudaram em uma data definida antes de examinar os resultados? Em muitas aplicações financeiras ou macroeconômicas, é difícil justificar uma única data de antemão. Testar várias datas e reportar o resultado de Chow mais significativo faz da escolha da data parte do teste. Os valores críticos usuais para uma única data ignoram essa busca.
O procedimento de dois regimes de Quandt e a estrutura assintótica posterior de Andrews lidam com isso avaliando uma estatística em um conjunto de datas candidatas. Na regressão linear aplicada, esse máximo costuma ser chamado de razão de verossimilhança de Quandt (QLR), sup-F ou sup-Wald, conforme a estatística específica e o tratamento da covariância. Andrews desenvolve testes sup-Wald, LM e semelhantes a LR para modelos paramétricos mais amplos com ponto de mudança desconhecido (Quandt, 1960; Andrews, 1993).
O escopo aqui é deliberadamente restrito: testar uma possível mudança em uma relação de regressão especificada quando sua data é desconhecida. O teste não estima uma quantidade desconhecida de mudanças, não explica suas causas e não identifica uma oportunidade de negociação. O guia de Bai–Perron trata do problema distinto de modelar várias datas de quebra desconhecidas.
Especifique a regressão com uma quebra e suas restrições
Considere uma amostra ordenada com observações (t=1,ldots,T), resultado (y_t) e vetor de regressores (x_t). Um modelo puro com uma quebra é
yₜ = xₜ′β₁ + uₜ, t ≤ k yₜ = xₜ′β₂ + uₜ, t > k
em que (k) é a última observação do primeiro regime. Sob a hipótese nula sem quebra, os vetores de coeficientes testados são iguais; a restrição conjunta é (H₀: β₁ = β₂). A alternativa de uma quebra diz que eles diferem em pelo menos uma data admissível. Um modelo de mudança parcial pode permitir que apenas um subconjunto de coeficientes definido antes varie; isso altera o número de restrições e a distribuição de referência. Declare quais coeficientes podem mudar.
A ordem das observações precisa tornar a data significativa. Para retornos diários, (k) costuma ser um índice de sessões de negociação, não necessariamente uma data do calendário. Observações ausentes, feriados, mercados com horários diferentes, rolagens de contrato e mudanças na definição do alvo podem alterar o sentido de “antes” e “depois”. Defina a amostra e a convenção de data antes de interpretar a divisão selecionada como um evento.
A rejeição é evidência contra o modelo especificado de coeficientes constantes e a favor de alguma alternativa de uma quebra dentro do intervalo pesquisado. Ela não prova que um anúncio específico causou a mudança, que os regressores são exógenos ou que os coeficientes posteriores persistirão. Uma média condicional, dinâmica de erros ou processo de medição mal especificados também podem produzir a resposta do teste, em vez de uma mudança limpa de parâmetros.
Faça o trimming das datas candidatas e ajuste os dois lados de cada divisão
Uma data candidata próxima a uma ponta da amostra deixa poucas observações de um lado para uma estimação confiável. Uma fração de trimming (ε) exclui essas pontas e limita a busca a frações de quebra (lambda=k/T) em um intervalo definido previamente, por exemplo ([ε,1-ε]). Em amostras discretas, a implementação converte esse intervalo em datas inteiras e exige observações suficientes e regressores de posto completo nos dois segmentos. Informe a convenção exata, inclusive se (k) representa a última observação antes ou a primeira depois da quebra.
Para cada (k) admissível, ajuste o modelo nulo agrupado e o modelo correspondente de dois regimes; depois calcule uma estatística para as restrições de mudança dos coeficientes. No caso clássico de MQO, com erros independentes e homocedásticos e conjunto comum de regressores, isso pode ser expresso pela redução da soma de quadrados dos resíduos. Com erros normais, uma estatística para uma data previamente definida tem uma distribuição F exata em amostra finita; sem normalidade, essa afirmação exata não decorre. Uma versão Wald avalia a diferença estimada dos coeficientes em relação à covariância estimada. Heterocedasticidade ou dependência serial exige covariância robusta e um método de referência compatível. Alterar somente o erro padrão não torna válido o valor crítico F comum após a busca da data.
O trimming faz parte do desenho do teste. Um trimming maior encurta a busca e evita regimes muito pequenos, mas exclui quebras maiores próximas às pontas da amostra. Um trimming menor inclui esses candidatos, porém torna mais frágeis as aproximações assintóticas e as estimativas em amostras finitas. Escolha o intervalo conforme o tamanho da amostra, a dimensão do modelo e a pergunta substantiva antes de verificar onde está o pico da estatística.
<!-- learn:illustration -->
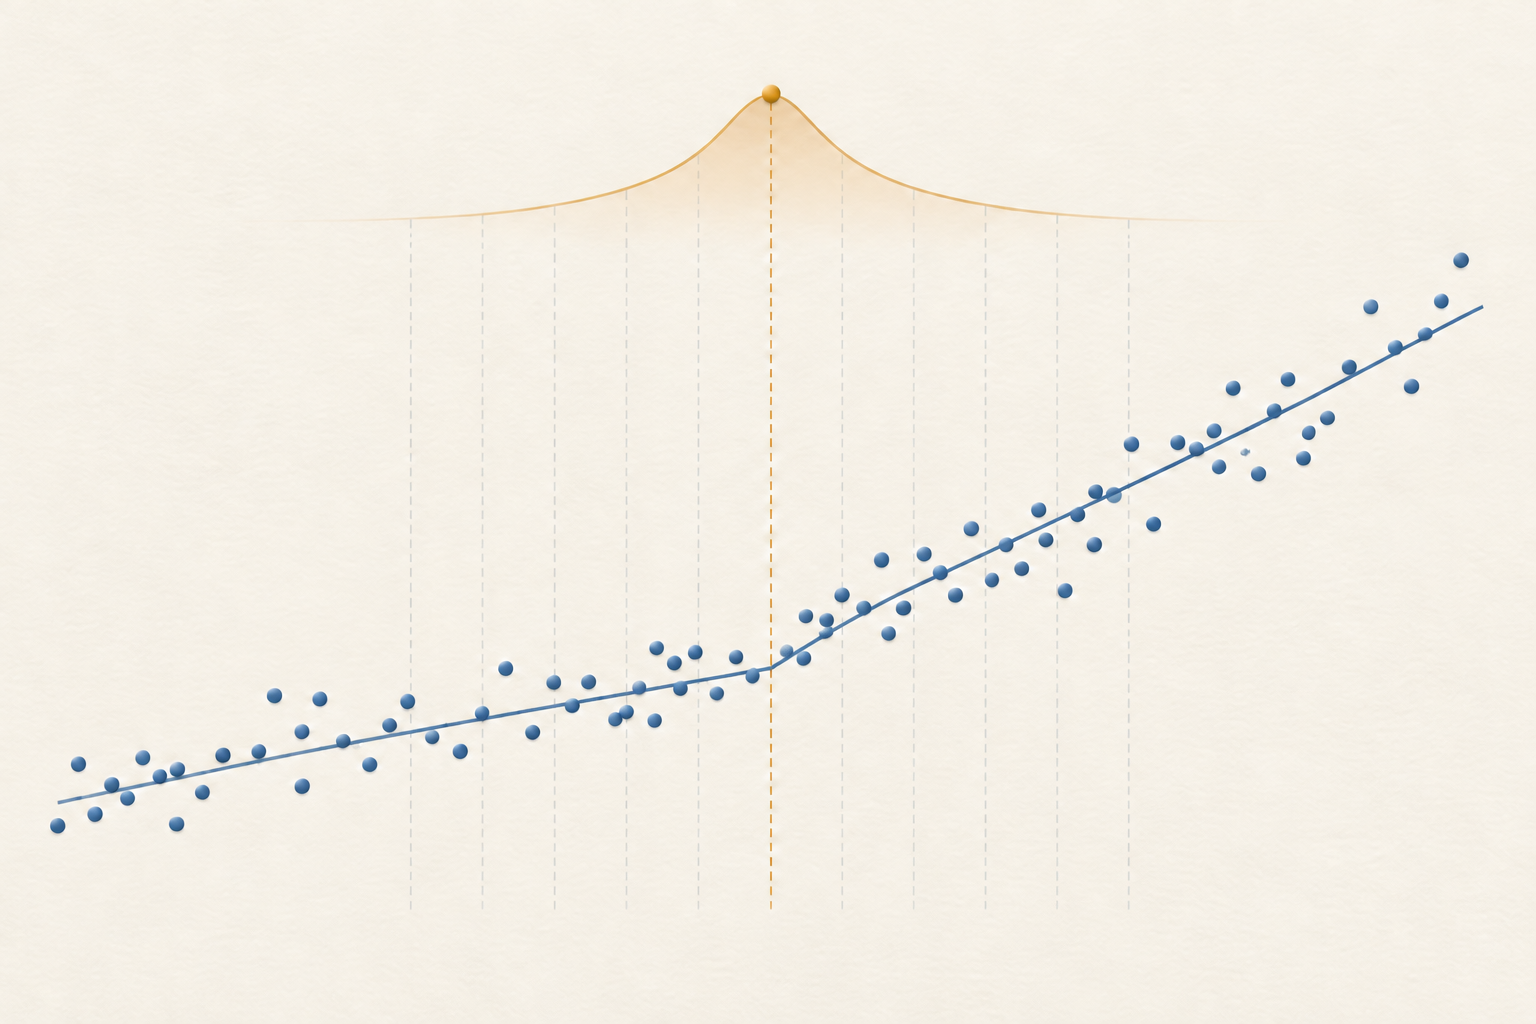
A estatística sup-Wald é o maior valor entre as datas candidatas
Para cada data candidata (k), seja (W(k)) uma estatística Wald para as restrições de coeficientes especificadas. A estatística sup-Wald de uma quebra é
supW = max{k ∈ K} W(k)
em que (K) é o conjunto de datas admissíveis após o trimming. Na implementação clássica de regressão linear, as estatísticas F de Chow em cada data candidata costumam ser maximizadas e reportadas como sup-F ou QLR. O maximizador (hat{k}=argmax_{kin K} W(k)) é a data que produz a maior estatística nessa busca. É uma estimativa selecionada, não um intervalo de confiança nem um horário preciso para a mudança econômica.
Os rótulos são relacionados, mas não são sempre intercambiáveis. Um F de Chow homocedástico convencional em uma data fixa tem distribuição de referência F exata em amostra finita sob suas hipóteses. O máximo entre datas, uma estatística sup-Wald assintótica com covariância robusta e uma razão de verossimilhança não precisam ter valores de amostra finita ou valores críticos idênticos. Informe a estatística calculada, o estimador de covariância, a regra de trimming e a fonte dos valores críticos, em vez de usar apenas “QLR”.
As estatísticas candidatas são fortemente dependentes porque divisões próximas reutilizam quase todas as mesmas observações. O teste não equivale a escolher o menor p-valor de data fixa, multiplicá-lo pelo número de datas ou tratar cada data como teste independente. A distribuição nula para o máximo é derivada levando a busca em conta.
O máximo pesquisado tem uma distribuição nula não padrão
Sob a hipótese nula sem quebra, não existe uma data verdadeira para estimar. O parâmetro de data está presente sob a alternativa, mas desaparece sob a nula; por isso, os argumentos regulares de um Wald ou F para uma data previamente definida não se aplicam. Maximizar entre as datas candidatas produz uma distribuição assintótica não padrão. Comparar o máximo com um valor crítico F padrão geralmente exagera a evidência contra a estabilidade.
Andrews deriva distribuições assintóticas e valores críticos para testes sup-Wald, LM e semelhantes a LR; os limites de trimming do intervalo pesquisado e o número de restrições testadas são relevantes (1993). Os valores apropriados também dependem do modelo e das hipóteses de covariância. Use uma tabela, implementação ou aproximação que corresponda ao teste específico; não reutilize um valor crítico de outra fração de trimming ou quantidade de restrições. Andrews publicou depois uma errata porque alguns valores críticos sup reportados para oito restrições eram pequenos demais; nesse caso, use a tabela corrigida (errata de 2003). Hansen apresenta aproximações numéricas de p-valores assintóticos para testes de mudança estrutural (1997).
Andrews e Ploberger também derivam testes de média e exponenciais para parâmetros de nuisance presentes apenas sob a alternativa (1994). São procedimentos relacionados que consideram a busca, não nomes alternativos para sup-Wald. Se usar bootstrap ou outra calibração em amostra finita, descreva a reamostragem e demonstre que ela reproduz a estrutura nula e a mesma busca. Um bootstrap genérico não resolve automaticamente a seleção de data ou a dependência.
Um exemplo com doze observações torna o trimming e o máximo verificáveis
Considere uma regressão hipotética, propositalmente pequena e apenas com intercepto:
y = [0, 1, 1, 1, 1, 1, 3, 3, 3, 3, 3, 3]
Há (T=12) observações. Para ilustrar, defina (ε=0.25), de modo que cada segmento tenha pelo menos três observações e as possíveis últimas datas antes da quebra sejam (k=3,ldots,9). O exemplo mostra a aritmética da busca; não é recomendação de trimming nem amostra para inferência.
A média agrupada é (23/12), e a soma de quadrados residual do modelo agrupado é
RSS₀ = Σ yₜ² − (Σ yₜ)²/12 = 59 − 529/12 = 179/12
No candidato (k=6), a soma e a soma dos quadrados do primeiro segmento são 5, então sua soma de quadrados residual é (5−5²/6=5/6). O segundo segmento contém seis valores iguais a 3 e sua soma de quadrados residual é zero. Portanto, (RSS₁(6)=5/6). Com uma restrição e dois interceptos de segmento estimados, a estatística para a data fixa é
F(6) = [(RSS₀ − RSS₁(6))/1] / [RSS₁(6)/(12−2)] = 169
Aplicando o mesmo cálculo aos sete candidatos, obtêm-se aproximadamente os valores F (7.21, 12.10, 25.28, 169.00, 20.71, 8.94, 4.59) para (k=3,ldots,9), respectivamente. O sup-F é o máximo, 169 em (k=6). O cálculo verifica qual candidato maximiza essa sequência construída; não fornece um p-valor. Como a data foi pesquisada, compare 169 com o valor crítico não padrão que leva a busca em conta e corresponde ao desenho, e não com a distribuição F comum de uma data fixa.
Interprete rejeição e não rejeição dentro do desenho
Uma rejeição significa que, no nível de significância escolhido e sob as hipóteses e os valores críticos do teste, a maior estatística no intervalo admissível não é compatível com a nula de coeficientes constantes. Isso não identifica uma única quebra com data precisa. Datas candidatas próximas podem produzir estatísticas semelhantes, e o pico pode mudar quando se alteram as pontas da amostra, o trimming, os regressores ou a covariância. Apresente o perfil das estatísticas por candidato ou uma análise apropriada de incerteza da data, em vez de tratar (hat{k}) como exata.
Não rejeitar não demonstra estabilidade dos coeficientes. O teste pode ter baixo poder contra uma mudança pequena, próxima a uma ponta excluída pelo trimming ou em coeficiente fora das restrições testadas. Um teste de uma quebra também pode não detectar várias mudanças que se compensam parcialmente. Por outro lado, outlier, mudança de variância, dinâmica omitida, mudança na definição dos dados ou busca repetida por especificações podem produzir evidência de instabilidade. O teste responde a uma pergunta estatística delimitada, não à causa da discrepância.
A data é selecionada com os mesmos dados usados no teste. Não a trate como data de evento definida previamente e depois alegue confirmação independente por um segundo teste de significância sem ajuste. Se a data orientar atualização de previsão ou regra de trading, especifique a regra e avalie-a em dados posteriores. A estatística sup dentro da amostra não prova persistência após a quebra nem valor econômico.
Diferencie as perguntas de Chow, CUSUM e Bai–Perron
| Método | Pergunta principal | O que não faz |
|---|---|---|
| Teste de Chow | Os coeficientes diferem em uma data definida previamente? | Buscar datas desconhecidas e conservar a distribuição de referência de uma única data |
| Teste sup de Quandt–Andrews | Há evidência de uma quebra em algum ponto do intervalo com trimming? | Escolher uma quantidade desconhecida de quebras ou explicar a causa |
| CUSUM de regressão | Um caminho ordenado de resíduos recursivos contradiz a estabilidade dos coeficientes? | Por si só, devolver uma data selecionada de quebra |
| Bai–Perron | Quantas quebras e quais datas são sustentadas por um modelo de múltiplas quebras? | Substituir as escolhas de especificação e seleção do teste de uma quebra |
Um modelo de Markov oculto ou de mudança de regime faz outra pergunta: as observações podem ser modeladas com estados latentes que talvez mudem repetidamente segundo probabilidades de transição? Um teste de um ponto de mudança desconhecido considera uma única divisão persistente entre antes e depois no intervalo pesquisado. Os métodos podem se complementar, mas suas hipóteses e resultados não são intercambiáveis; consulte o guia sobre mudança de regime.
Relate a busca para que outro analista possa reproduzi-la
Informe o resultado e os regressores, se a mudança é pura ou parcial, as restrições de coeficientes testadas, as datas e a ordenação da amostra e a convenção para a data da quebra. Relate (T), o número de restrições, a fração de trimming ou o conjunto exato de candidatos, o tamanho mínimo do segmento e se a estatística é sup-Wald, sup-F/QLR, sup-LM ou outro procedimento. Inclua o estimador de covariância, o método de valor crítico ou p-valor e qualquer correção para amostra finita.
Mostre a estatística ao longo das datas candidatas e informe a data maximizadora como localização selecionada, com informações de incerteza ou sensibilidade quando disponíveis. Explique se o modelo e o desenho foram definidos previamente, como dados ausentes e dados em tempo real foram tratados e quais amostras ou regressores alternativos foram examinados. Em aplicações de previsão, mantenha a busca no conjunto de treinamento e avalie o modelo revisado em dados posteriores que não foram usados.
Um teste estatisticamente significativo de quebra desconhecida não identifica a causa de um evento nem prova a existência de um regime lucrativo. Um resultado não significativo tampouco certifica estabilidade. A conclusão defensável limita-se à alternativa de uma quebra especificada, ao intervalo com trimming, à regressão, à amostra e ao método de inferência que considera a busca.
Perguntas frequentes
Q1O teste de Quandt–Andrews é apenas repetir o teste de Chow em várias datas?
Ele calcula uma estatística relacionada para as datas candidatas, mas a inferência precisa considerar o máximo. Informar o maior resultado de Chow comum com seu p-valor para uma data fixa ignora a busca e geralmente usa a distribuição nula errada.
Q2A data que maximiza identifica quando um evento econômico causou a quebra?
Não. É a data candidata com a maior estatística na amostra e no intervalo com trimming escolhidos. Não é um marco causal nem um intervalo de confiança; datas próximas e outras escolhas de desenho podem produzir resultados semelhantes.
Q3Rejeitar significa que houve exatamente uma quebra?
Não. O teste rejeita uma nula especificada de coeficientes constantes em favor de alguma alternativa de uma quebra dentro do intervalo pesquisado. Várias mudanças, outliers, mudanças de variância ou má especificação também podem gerar evidência de instabilidade; estimar múltiplas quebras é outra tarefa.
Q4Posso comparar o máximo sup-Wald com uma tabela F comum?
Em geral, não. Use valores críticos ou p-valores compatíveis com a estatística sup, o trimming, o número de restrições, o modelo e as hipóteses de covariância. A distribuição F comum vale para o teste de uma data previamente definida sob suas hipóteses, não automaticamente para o máximo pesquisado. Pesquisa primária - Quandt, “Tests of the Hypothesis That a Linear Regression System Obeys Two Separate Regimes” (1960) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point” (1993) - Andrews, “Tests for Parameter Instability and Structural Change with Unknown Change Point: A Corrigendum” (2003) - Hansen, “Approximate Asymptotic P Values for Structural-Change Tests” (1997) - Andrews and Ploberger, “Optimal Tests When a Nuisance Parameter Is Present Only Under the Alternative” (1994) - Chow, “Tests of Equality Between Sets of Coefficients in Two Linear Regressions” (1960) - Bai and Perron, “Estimating and Testing Linear Models with Multiple Structural Changes” (1998) - Brown, Durbin, and Evans, “Techniques for Testing the Constancy of Regression Relationships over Time” (1975)
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que o teste sup-Wald de Quandt–Andrews faz quando a data da quebra é desconhecida?
Escolha uma resposta para ver a explicação
Glossário de opções
A model generating observations from finite discrete latent states with Markov transition probabilities and state-dependent emissions.
Ler o guia completoNo dinheiroSituação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completo