

Teste de cointegração de Engle–Granger: resíduos e correção de erros
Entenda como funciona o teste de cointegração de Engle–Granger em duas etapas, por que testes de raiz unitária dos resíduos exigem valores críticos especiais e como interpretar um modelo de correção de erros.
Neste guiaCointegração é uma afirmação sobre um resíduo estimado
Resumo breve
O método de Engle–Granger pergunta se uma combinação específica de séries não estacionárias é estacionária. Primeiro, estima uma equação de longo prazo; em seguida, testa o resíduo estimado com valores críticos específicos para cointegração. Encontrar uma relação pode motivar um modelo de correção de erros, mas não prova que os preços tenham de convergir nem que uma operação será lucrativa.
Cointegração é uma afirmação sobre um resíduo estimado
Duas séries com tendência podem parecer relacionadas porque ambas contêm uma tendência estocástica. Cointegração é uma afirmação mais específica: se as séries individuais forem integradas de ordem um, I(1), uma combinação ponderada específica poderá ser estacionária, I(0). Essa combinação representa o erro de equilíbrio de longo prazo no modelo escolhido. Ela oscila em torno de uma distribuição estável em vez de se afastar sem limite.
O procedimento de Engle–Granger em duas etapas investiga essa afirmação com uma única equação. Na primeira etapa, estima uma relação de longo prazo em níveis. Na segunda, testa se o resíduo estimado tem raiz unitária. Em amostras finitas, o teste depende da direção, porque a equação da primeira etapa precisa escolher qual variável fica à esquerda. Este guia trata do caso clássico com duas variáveis; ele não substitui um método de sistema quando várias relações de cointegração são possíveis.
Primeiro, examine as séries e os termos determinísticos
A especificação usual pressupõe que as variáveis componentes sejam I(1): seus níveis são não estacionários sob a especificação escolhida, enquanto suas primeiras diferenças são estacionárias. Testes de raiz unitária são imperfeitos, sobretudo em amostras curtas e perto de uma quebra estrutural. Portanto, interprete as verificações da ordem de integração como evidências, não como uma etapa mecânica obrigatória. Uma série I(0) combinada com outra I(1) não corresponde ao caso clássico de cointegração I(1) descrito aqui.
Com base na pergunta de pesquisa, decida se a equação de longo prazo inclui intercepto, tendência determinística ou nenhum dos dois. Por exemplo, preços logarítmicos de ativos podem pedir um intercepto, mas não uma tendência determinística no spread; um agregado econômico talvez precise de tendência. Os termos determinísticos afetam tanto o equilíbrio estimado quanto a distribuição do teste do resíduo. Escolhê-los depois de procurar um p-valor pequeno torna o resultado mais difícil de interpretar.
Etapa 1 estima uma equação de longo prazo em níveis
Para duas séries em níveis \(y_t\) e \(x_t\), uma equação simples para a primeira etapa é
\[ y_t = a + \beta x_t + u_t. \]
Estime \(a\) e \(\beta\) por mínimos quadrados ordinários sob as hipóteses adotadas e, em seguida, salve \(\hat u_t = y_t-\hat a-\hat\beta x_t\). Se as séries forem cointegradas nessa especificação, essa combinação estimada deverá ser estacionária, embora os níveis individuais não sejam.
Em um exemplo financeiro, \(y_t\) e \(x_t\) poderiam ser índices logarítmicos de retorno total de dois ativos observados com a mesma frequência. O coeficiente \(\hat\beta\) define a combinação estimada de longo prazo; não é automaticamente um peso de carteira neutro em dólares nem de baixo risco. Mudar a variável à esquerda, a amostra, o tratamento de dividendos, a moeda ou a especificação da tendência pode alterar a estimativa e o resíduo. Deixe claro o significado econômico da equação.
Etapa 2 testa o resíduo com valores críticos especiais
Uma regressão do resíduo no estilo Dickey–Fuller aumentado pode ser escrita assim:
\[ \Delta\hat u_t = \rho\hat u_{t-1} + \sum_{j=1}^{q}\phi_j\Delta\hat u_{t-j} + e_t. \]
A hipótese nula de ausência de cointegração corresponde a uma raiz unitária no resíduo; a alternativa é que o resíduo estimado seja estacionário. Na notação simples acima, uma estatística de teste do resíduo suficientemente negativa é evidência contra a hipótese nula. Os termos defasados ajudam a representar a dependência serial do resíduo, então importam tanto a ordem das defasagens quanto os diagnósticos dos resíduos. Essa escolha é diferente da decisão sobre incluir intercepto ou tendência na primeira etapa, que seleciona o caso dos valores críticos de cointegração. Poucas defasagens de augmentação podem deixar autocorrelação. Informe como escolheu a ordem das defasagens e verifique alternativas plausíveis, como discutem Agiakloglou e Newbold.
O resíduo é estimado na primeira etapa, o que altera sua distribuição sob a hipótese nula. Por isso, não compare essa estatística com valores críticos comuns de Dickey–Fuller nem com um p-valor genérico de ADF. Use valores críticos ou p-valores próprios para o teste de resíduo de Engle–Granger e adequados aos termos determinísticos escolhidos, ao número de variáveis e ao tamanho da amostra. Phillips e Ouliaris desenvolvem a teoria assintótica dos testes baseados em resíduos; MacKinnon fornece valores críticos por superfícies de resposta para especificações comuns. Se os termos determinísticos da primeira etapa ou o número de variáveis explicativas mudarem, a mesma estatística residual poderá ser comparada com outros valores críticos de referência.
Um resultado hipotético mostra o que a decisão significa
Suponha que uma pesquisadora estude dois índices mensais de preços logarítmicos em uma amostra fixa. Pelas especificações declaradas dos testes de raiz unitária, ambos parecem ser I(1). A regressão da primeira etapa inclui um intercepto e produz um resíduo estimado. A estatística baseada no resíduo é então avaliada com a distribuição de Engle–Granger adequada àquela especificação determinística e àquela amostra, e não com uma tabela ADF comum.
Imagine que o teste correspondente informe um p-valor abaixo do limite de 5% definido previamente pela pesquisadora. Para essa especificação, ela rejeita a hipótese nula de ausência de cointegração e encontra evidências de que a combinação estimada é estacionária. A conclusão depende da amostra, da escolha de defasagens, dos termos determinísticos e das hipóteses de integração. Ela não demonstra que todos os pares de ativos estejam relacionados, que a relação persistirá fora da amostra nem que o resíduo estimado ofereça um sinal de entrada lucrativo. Se o p-valor fosse superior a 5%, a interpretação correta seria “o teste não rejeitou a ausência de cointegração sob a especificação indicada”, e não “ficou provado que as séries não têm relação”.
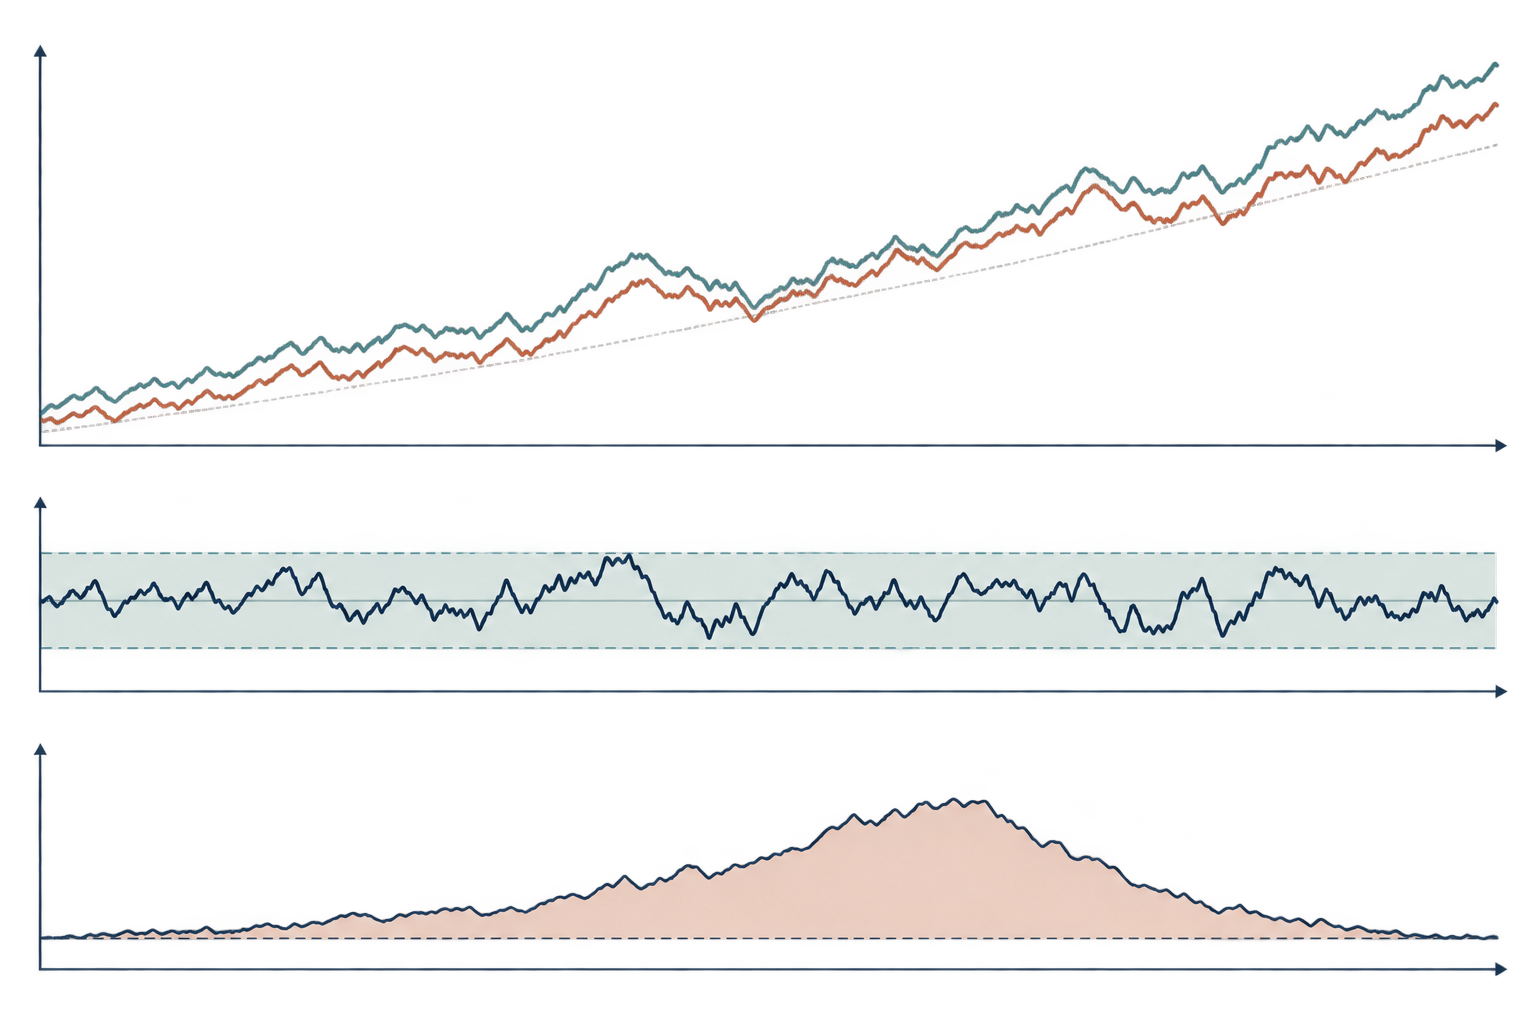
A ilustração abaixo é conceitual: tendências estocásticas comuns podem coexistir com um resíduo limitado, e desvios em relação a uma relação estimada podem diminuir mais adiante. Ela não contém séries medidas e não implica que o ajuste sempre ocorra a uma velocidade previsível.
Um modelo de correção de erros descreve o ajuste de curto prazo
Se houver evidências em favor de uma relação de longo prazo, um modelo de correção de erros poderá combinar mudanças de curto prazo com o erro de equilíbrio do período anterior. Com \(\hat u_{t-1}=y_{t-1}-\hat a-\hat\beta x_{t-1}\), um exemplo é
\[ \Delta y_t = c + \lambda\hat u_{t-1} + \sum_{i=1}^{r}\phi_i\Delta y_{t-i} + \sum_{j=0}^{s}\theta_j\Delta x_{t-j} + \epsilon_t. \]
Aqui, \(\lambda\) é o coeficiente de ajuste de \(y_t\) nessa parametrização. Se \(y\) estiver acima da relação estimada e \(\lambda<0\), o termo de correção de erros contribuirá para uma variação negativa de \(y\), mantidas as demais condições. Essa interpretação do sinal usa a definição \(\hat u=y-\hat a-\hat\beta x\); inverter a convenção do resíduo também inverte o sinal do coeficiente. Os coeficientes de curto prazo descrevem outras respostas condicionais. Outra variável também pode se ajustar: a cointegração, por si só, não informa qual variável econômica ou de mercado absorve o ajuste.
Não traduza \(\lambda\) mecanicamente como “o spread fecha por esse percentual a cada mês”, a menos que o modelo realmente tenha essa forma dinâmica simples. Mudanças defasadas, várias variáveis se ajustando, respostas não lineares e quebras afetam a trajetória. Uma relação estável de longo prazo não é um mecanismo causal estrutural, e o coeficiente de ajuste é condicional ao modelo e ao conjunto de informações especificados.
O teste em duas etapas tem limites de escopo específicos
Uma especificação de Engle–Granger com uma única equação pode testar uma combinação de longo prazo proposta, mesmo que inclua uma variável dependente e vários regressores. Com duas variáveis I(1), o posto máximo de cointegração é um; em um sistema maior, pode haver vários vetores de cointegração. Um único teste de resíduo não determina o posto completo do sistema. O procedimento de Johansen foi criado para investigar essa questão de posto, sob suas próprias hipóteses sobre o VAR e os termos determinísticos.
A normalização da primeira etapa também importa em amostras finitas. Regressar \(y\) sobre \(x\) geralmente não produz um resultado numérico idêntico a regressar \(x\) sobre \(y\), embora conceitualmente uma relação de longo prazo diga respeito a uma combinação. Escolha a normalização por um motivo econômico claro e informe-a. Se as conclusões mudarem ao inverter a equação, descreva essa sensibilidade em vez de selecionar o resultado mais favorável.
Em uma amostra pequena, o teste pode ter baixa potência. A escolha de defasagens, os termos determinísticos, os valores atípicos e as quebras estruturais também podem afetar o resultado. Uma quebra na relação de longo prazo pode fazer com que uma combinação antes estacionária pareça instável quando se considera toda a amostra. Uma única rejeição é evidência sob uma especificação mantida, não prova de que a relação seja permanente.
Evidência de cointegração não é uma regra de negociação pronta
Em uma aplicação de negociação, o resíduo estimado pode ser chamado de spread, mas esse nome não define uma carteira executável. Um spread construído com preços logarítmicos é diferente de uma posição expressa em valor monetário; uma série apenas de preços difere de uma série de retorno total. O coeficiente de regressão pode variar, e a estacionariedade estimada não determina automaticamente um limite de entrada, período de manutenção, stop ou tamanho da posição.
Estime a relação de longo prazo usando apenas os dados disponíveis em cada data de decisão. Se estimar o coeficiente de hedge com todo o backtest e depois negociar em datas anteriores, observações futuras terão vazado para o sinal. Separe cronologicamente as janelas de formação e avaliação, considere dividendos, desdobramentos, disponibilidade para empréstimo de ativos, financiamento, spread entre compra e venda, impacto de mercado e rebalanceamento. Defina também o que fazer quando os diagnósticos apontarem uma quebra. Pesquisar muitos pares e janelas cria ainda viés de seleção, que o teste de cointegração não corrige.
A questão prática não é apenas se um teste de resíduo rejeita a hipótese nula. Pergunte se há um motivo econômico para que o vínculo proposto persista, se ele passa por uma verificação de estabilidade transparente e se, depois de considerar incerteza e custos, ainda resta uma regra executável. A cointegração pode informar um modelo, mas não garante convergência, eficácia de hedge nem retorno.
Informe a especificação para que outra pessoa possa reproduzir a análise
Declare as variáveis, transformações, frequência, datas da amostra, evidências sobre integração e normalização da primeira etapa. Liste a inclusão de intercepto ou tendência, o tipo de teste de resíduo, a regra de escolha das defasagens, a estatística do teste e a fonte dos valores críticos ou p-valores específicos para cointegração. Informe a sensibilidade a uma alternativa defensável de defasagens ou janela amostral e indique se houve análise de quebras.
Se estimar um modelo de correção de erros, defina o termo de desequilíbrio defasado e a convenção de sinais, informe quais variáveis podem se ajustar e separe os coeficientes de curto prazo da relação de longo prazo. Em um estudo de negociação, divulgue as divisões cronológicas da amostra, regras de seleção de pares, custos, financiamento, hipóteses de empréstimo e tratamento de falhas. Esses detalhes distinguem um teste reproduzível de um gráfico que apenas parece mostrar convergência.
O artigo original de Engle e Granger sobre representação, estimação e teste desenvolve a conexão entre cointegração e correção de erros. Phillips e Ouliaris derivam a teoria assintótica dos testes de cointegração baseados em resíduos. O estudo de valores críticos de MacKinnon explica valores por superfícies de resposta que dependem do tamanho da amostra e da especificação do teste. Agiakloglou e Newbold examinam a estrutura de defasagens no teste Dickey–Fuller aumentado90022-Q). Para um sistema com várias relações possíveis, consulte a análise de vetores de cointegração de Johansen90041-3). Outros guias explicam [cointegração versus correlação no pairs trading](/pt-BR/learn/cointegration-vs-correlation-pairs-trading-explained), [raízes unitárias e reversão à média](/pt-BR/learn/stationarity-unit-root-mean-reversion-finance-explained) e [projeções locais para respostas ao impulso](/pt-BR/learn/local-projections-impulse-responses-horizons-explained).
Perguntas frequentes
Q1Posso usar valores críticos comuns de ADF no resíduo estimado?
Não. Estimar primeiro a relação de longo prazo altera a distribuição nula do teste do resíduo. Use valores adequados à especificação de Engle–Granger escolhida.
Q2Um resultado significativo de Engle–Granger prova que um par vai convergir?
Não. É uma evidência de que a combinação estimada é estacionária sob as hipóteses do teste e na amostra analisada. Quebras, erros de estimação e novos dados podem mudar a relação.
Q3Quando devo usar Johansen?
Quando um sistema tem mais de duas variáveis ou pode conter várias relações de cointegração, um método de posto para sistemas, como Johansen, aborda uma questão diferente da de uma única relação baseada em resíduos.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Qual é a segunda etapa do procedimento clássico de Engle–Granger?
Escolha uma resposta para ver a explicação
Glossário de opções
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Ler o guia completoMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Ler o guia completo