

Projeções locais: como estimar respostas ao impulso
Entenda como projeções locais estimam respostas ao impulso em cada horizonte, como interpretar intervalos de confiança e por que identificação e escolhas de modelo continuam importantes.
Neste guiaUma resposta ao impulso acompanha o que ocorre depois de um choque
Resumo breve
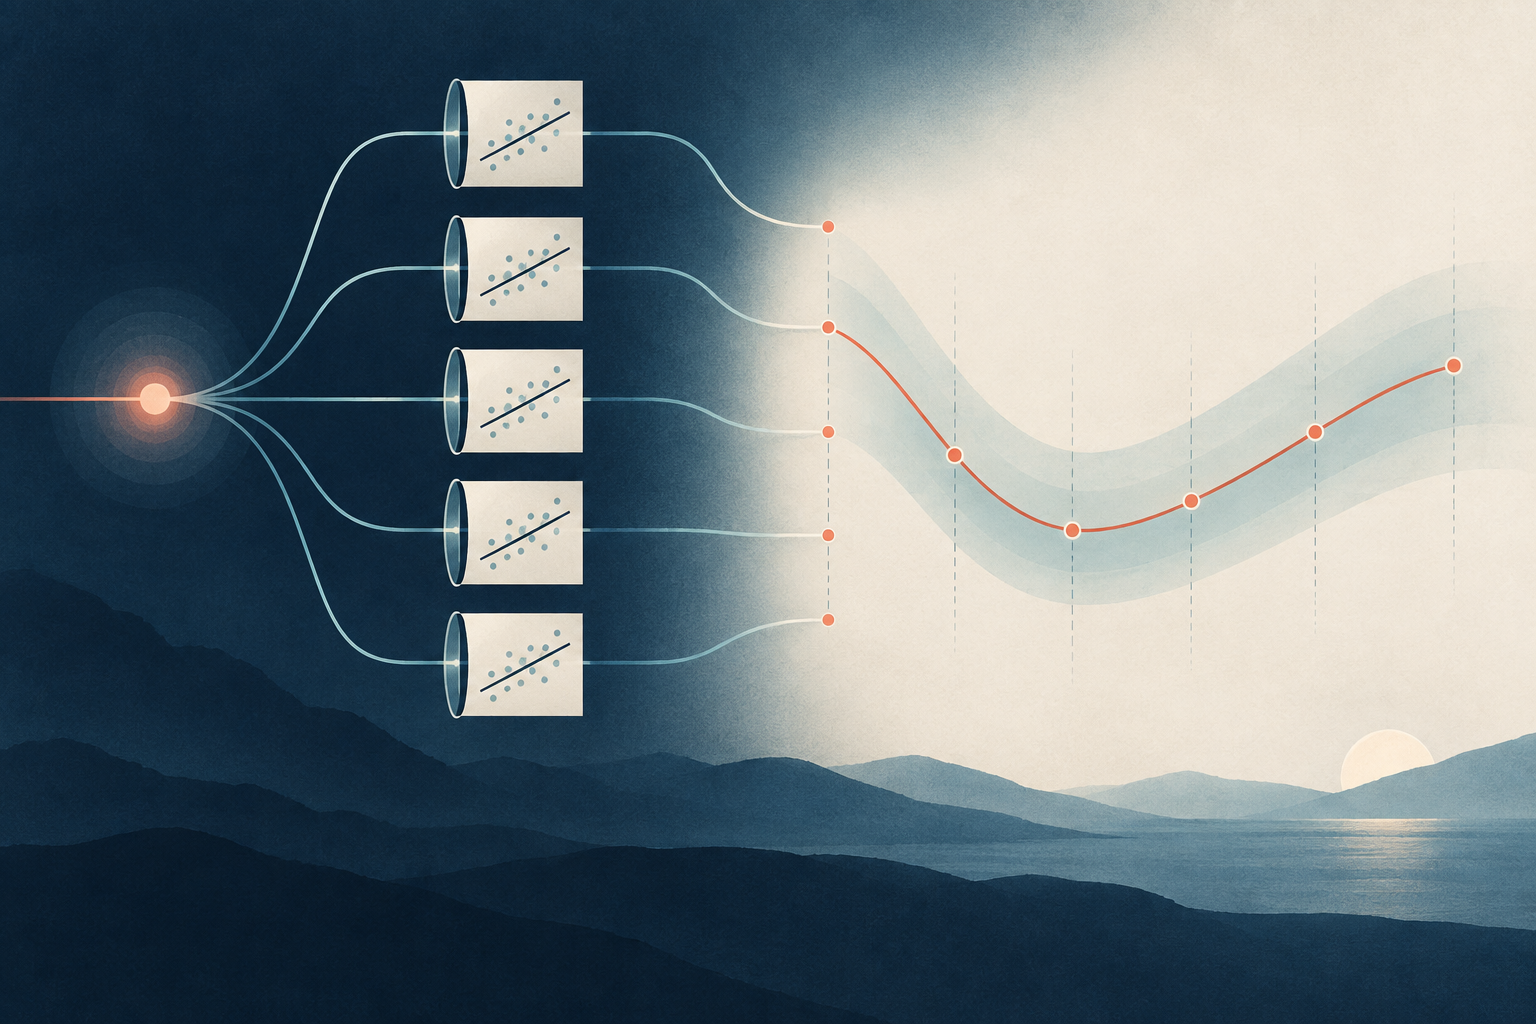
Uma projeção local (LP) estima a resposta em cada horizonte futuro por meio de uma regressão separada. Os coeficientes resultantes formam uma trajetória de resposta ao impulso, mas a regressão, por si só, não mostra que um choque seja causal. A identificação, as variáveis de controle e o cálculo da incerteza ainda determinam o significado dessa trajetória.
Uma resposta ao impulso acompanha o que ocorre depois de um choque
Uma função de resposta ao impulso (IRF) descreve como um resultado evolui após uma mudança ou um choque definido. Um pesquisador pode perguntar, por exemplo, como a produção reage a um aumento inesperado dos juros, como um ativo reage a um anúncio com data definida ou como uma carteira responde a um choque de risco identificado. A trajetória ao longo dos horizontes pode mostrar quando um efeito aparece, quando atinge o maior valor e por quanto tempo persiste.
A palavra “choque” precisa ser definida. Uma variação observada na taxa básica, no preço de mercado ou em um sinal de negociação não é automaticamente um choque estrutural inesperado. Ela pode refletir, em parte, informações sobre o próprio resultado. Sem uma estratégia de identificação crível, um coeficiente de LP é uma associação condicional ou uma projeção linear, e não uma resposta causal.
Cada horizonte tem sua própria regressão
Seja \(y_t\) o resultado e \(s_t\) a medida do choque. Uma especificação comum de LP para o horizonte \(h\) é
\[ y_{t+h} = \alpha_h + \beta_h s_t + \sum_{j=1}^{p}\Gamma_{h,j}'W_{t-j} + \varepsilon_{t,h}. \]
Aqui, \(h\) é o número de períodos após o choque, \(W_{t-j}\) contém as variáveis de controle defasadas escolhidas e \(\beta_h\) é o coeficiente de interesse. O pesquisador estima uma regressão diferente para cada \(h=0,1,2,\ldots\). Ao representar as estimativas \(\hat\beta_h\) em função de \(h\), obtém-se a trajetória de resposta. Com um choque estrutural e identificação adequada, essa trajetória pode estimar uma IRF estrutural; caso contrário, descreve uma projeção preditiva condicional.
Essa estimação direta é a ideia central do método original de Jordà: estimar uma regressão para cada período de interesse, em vez de extrapolar repetidamente para horizontes cada vez mais distantes a partir de um único sistema dinâmico ajustado. As estimativas separadas podem ser flexíveis, mas não compartilham automaticamente a dinâmica suave imposta por um único sistema.
Cada observação liga o momento do choque \(t\) ao momento do resultado \(t+h\). Se \(h=0\), observa-se o resultado no período do choque; se \(h=6\), seis períodos depois. A data do choque permanece a mesma; muda apenas o momento em que o resultado é observado. Por isso, quanto maior \(h\), mais linhas são perdidas no fim da amostra. Para interpretar a trajetória de resposta em conjunto, as regressões devem usar a mesma definição de choque e controles comparáveis.
Defina o resultado, o choque e as unidades antes de estimar
O coeficiente \(\beta_h\) só é interpretável quando as variáveis e suas escalas são informadas. Se \(s_t=1\) representa um aumento inesperado de 25 pontos-base na taxa básica, \(\beta_h\) é a resposta estimada a um choque desse tamanho. Se \(s_t\) for medido em pontos percentuais, o coeficiente passa a representar a resposta por ponto percentual. Mudar a escala do choque altera proporcionalmente todos os coeficientes.
A variável dependente também define se a trajetória é acumulada ou corresponde a cada período. Por exemplo, se \(Y_t\) é um índice de produção positivo, defina
\[ r_{t,h} = 100\,[\log(Y_{t+h})-\log(Y_{t-1})]. \]
Nesse caso, \(r_{t,h}\) é a variação percentual aproximada do índice desde o nível anterior ao choque até o horizonte \(h\). Outra variável de resultado, como a variação mensal da produção, responde a outra pergunta. Não descreva uma resposta acumulada do nível como se fosse a variação ocorrida apenas no mês \(h\).
Para mudanças pequenas, cem vezes uma diferença logarítmica pode ser interpretado aproximadamente como uma variação percentual. Se a variável dependente for a diferença logarítmica acumulada do índice de produção, \(\beta_h\) mede a diferença de nível estimada em relação ao valor imediatamente anterior ao choque até o horizonte \(h\). Se a variável dependente for a taxa de crescimento mensal, estima-se, em vez disso, a resposta da taxa de crescimento em cada período. Um título ou gráfico que diga apenas “resposta da produção” pode deixar ambíguo se se refere ao nível, à variação acumulada ou à variação de cada período.
Um exemplo hipotético de choque nos juros mostra como ler a trajetória
Suponha que um estudo mensal defina \(s_t=1\) como um aumento inesperado dos juros de 25 pontos-base e use a medida acumulada da produção acima. Os números a seguir são valores hipotéticos para fins didáticos, não estimativas obtidas de dados reais. Os intervalos usam 1,96 vezes cada erro-padrão informado apenas para ilustrar a aritmética pontual.
| Horizonte | Resposta estimada | Erro-padrão | Intervalo de confiança pontual de 95% |
|---|---|---|---|
| 0 meses | 0,00% | 0,050 | [−0,10%, 0,10%] |
| 1 mês | −0,10% | 0,061 | [−0,22%, 0,02%] |
| 3 meses | −0,35% | 0,117 | [−0,58%, −0,12%] |
| 6 meses | −0,60% | 0,163 | [−0,92%, −0,28%] |
| 12 meses | −0,25% | 0,230 | [−0,70%, 0,20%] |
Neste exemplo, a estimativa em seis meses fica 0,60% abaixo do nível anterior ao choque, e o intervalo pontual exclui zero. A estimativa em doze meses é menos negativa, mas seu intervalo inclui zero. Isso, por si só, não prova que houve recuperação entre os meses seis e doze: as estimativas são incertas e correlacionadas entre horizontes, e a sobreposição dos intervalos não testa a diferença entre dois horizontes. Uma afirmação sobre a trajetória requer um contraste adequado ou inferência conjunta. Nenhum desses números é uma previsão de política monetária ou um resultado sobre uma economia real.
O valor em seis meses não significa que a produção tenha caído 0,60% apenas durante o sexto mês. De acordo com a variável dependente acumulada definida, é a diferença estimada do nível do índice de produção em relação à referência anterior ao choque. O fato de o intervalo de doze meses incluir zero também não confirma que o efeito tenha desaparecido naquele momento. Significa que, com os erros-padrão escolhidos e o cálculo pontual, não se pode excluir zero. Intervalos de confiança mostram a precisão da estimativa; não eliminam as limitações da amostra nem da identificação.
Identificação e controles definem o significado do coeficiente
LP é um método de estimação; não fornece, por si só, a variação que identifica o efeito. O pesquisador pode definir um choque com base em um modelo estrutural, uma medida de surpresa de alta frequência, um instrumento externo válido ou um desenho de pesquisa com premissas defensáveis. Cada abordagem exige evidências de que o choque pode ser separado de outras notícias e da retroalimentação do resultado.
Os controles devem respeitar a ordem temporal da pergunta. Variáveis defasadas e anteriores ao choque podem representar condições passadas. Uma variável medida depois do choque pode reagir a ele. Controlar por esse mediador pode remover parte da resposta total ou introduzir um novo viés. Registre quais informações estavam disponíveis imediatamente antes do choque e explique por que cada controle entrou na regressão.
Um \(\hat\beta_h\) estatisticamente significativo não transforma um evento aparentemente inesperado em um choque exógeno. Verifique antecipação, anúncios simultâneos, erros de medição, mudanças nas regras de política e seleção da amostra. Em finanças, notícias sobrepostas ou choques comuns podem fazer os resultados se moverem juntos mesmo quando o evento estudado não é a causa.
Se usar um instrumento externo, explique por que ele está relacionado ao choque de interesse e por que não afeta o resultado por outro caminho. Com uma medida de surpresa de alta frequência, verifique quais notícias entram na janela de divulgação e com que rapidez os preços incorporam as informações. Defina primeiro a lógica de identificação e depois escolha a LP para estimar a resposta a esse choque. Um bom ajuste da regressão ou um valor p pequeno não comprova as premissas de identificação.
LP e VAR têm o mesmo alvo populacional sob condições comuns
Projeções locais e modelos autorregressivos vetoriais (VARs) costumam ser apresentados como métodos concorrentes para estimar IRFs. Plagborg-Møller e Wolf mostram que, com informações e identificação correspondentes, uma normalização compatível do choque e estruturas de defasagens irrestritas, as duas abordagens podem estimar a mesma resposta populacional. O resultado trata de um estimando comum; não afirma que as estimativas em amostras finitas precisam coincidir ou que todo LP e VAR ajustados usem as mesmas restrições.
Com um número fixo \(p\) de defasagens, os estimandos de resposta podem coincidir aproximadamente até horizontes \(h\leq p\), enquanto diferenças podem surgir em horizontes mais longos. Em amostras finitas, LP estima cada horizonte diretamente e pode variar mais, enquanto VAR usa um modelo dinâmico conjunto que pode produzir uma trajetória mais regular. Essa estrutura pode ajudar quando é adequada e induzir a erro quando suas restrições não combinam com os dados. Nenhum dos métodos é sempre superior apenas por causa do nome.
Por isso, não memorize como regra fixa que LP é mais robusta e VAR mais eficiente; verifique quais restrições dinâmicas são usadas. Mesmo quando especificações flexíveis e compatíveis têm o mesmo alvo populacional, diferenças no número de defasagens ou no conjunto de informações da amostra podem alterar a trajetória estimada e sua precisão. A normalização do choque também deve ser compatível para comparar diretamente a magnitude dos coeficientes. Registre em conjunto as unidades do choque, as variáveis incluídas, o número de defasagens, a amostra e as restrições de identificação.
Intervalos de confiança dependem do horizonte e do método de inferência
Para cada \(h\), a regressão produz uma estimativa e uma medida de incerteza. À medida que \(h\) aumenta, podem restar menos observações porque \(y_{t+h}\) não está disponível perto do fim da amostra. Resultados de vários períodos também se sobrepõem, então resíduos e estimativas entre horizontes podem ser dependentes. O erro-padrão ou o bootstrap escolhido precisa corresponder ao desenho e ao objetivo da inferência.
Um intervalo pontual de 95% é calculado para um horizonte por vez. Ele não garante cobertura de 95% para toda a curva de resposta. Uma banda de confiança simultânea é outro objeto e deve ser informada quando a afirmação trata da trajetória inteira. Montiel Olea e Plagborg-Møller estabelecem resultados úteis para certas LPs com defasagens adicionais sob suas premissas; esses resultados não autorizam omitir diagnósticos nem aplicar uma receita de erro-padrão a qualquer regressão. No cenário de raiz unitária que estudam, os resultados indicados não abrangem horizontes que crescem proporcionalmente ao tamanho da amostra. Informe os controles, a faixa de horizontes, o método de covariância ou bootstrap e se os intervalos são pontuais ou simultâneos.
Resultados em várias etapas se sobrepõem e podem gerar autocorrelação nos resíduos. Isso não significa que toda LP possa ser corrigida com o mesmo número de defasagens HAC. Os resultados de inferência para LPs com defasagens adicionais se aplicam a especificações de regressão específicas, com valores defasados das variáveis do sistema e suas respectivas condições. Em uma aplicação, explique por que o erro-padrão escolhido é adequado ao estimador, à persistência da série, ao tamanho da amostra e ao horizonte de interesse. Intervalos mais amplos em horizontes longos podem refletir a redução de observações e informações disponíveis, e não um erro de cálculo.
Respostas flexíveis acrescentam perguntas e escolhas de estimação
Pesquisadores podem interagir o choque com um estado observado, como um indicador de recessão, para perguntar se as respostas diferem entre regimes. Também podem estudar vários resultados, tamanhos de choque ou subamostras. Cada extensão altera o estimando e usa as observações disponíveis de outra forma; dividir a amostra pode deixar a incerteza ampla, sobretudo em horizontes longos.
Quando possível, defina de antemão quais horizontes e estados importam. Se testar muitos resultados, defasagens, amostras ou definições de choque, informe essa busca em vez de apresentar a trajetória selecionada como se fosse a única análise. Suavizar entre horizontes pode facilitar a leitura do gráfico, mas acrescenta restrições ou escolhas de ajuste. Mostre as estimativas sem suavização e documente o método se também exibir uma curva suavizada.
Informe detalhes suficientes para reproduzir a trajetória de resposta
Informe o resultado, a frequência, a transformação, a definição e as unidades do choque, a faixa de horizontes, as datas da amostra, os controles e o tratamento das observações ausentes. Explique as premissas de identificação separadamente da fórmula da regressão. Apresente o coeficiente e a incerteza em cada horizonte ou mostre um gráfico com unidades e definições de intervalo legíveis.
Identifique os procedimentos de estimação e inferência, incluindo o número de defasagens, o estimador de covariância ou bootstrap e se os intervalos são pontuais ou simultâneos. Mostre a sensibilidade relevante a outra medida defensável do choque, à escolha de defasagens ou à janela da amostra. Uma IRF é um resumo baseado em modelo de um choque identificado e de um resultado específicos; não é um sinal de negociação nem uma garantia de retornos futuros.
O artigo original de Jordà sobre projeções locais introduz a estimação horizonte a horizonte. O resultado de equivalência entre LP e VAR de Plagborg-Møller e Wolf esclarece o alvo populacional compartilhado e a distinção quando as defasagens são finitas. A análise de inferência de Montiel Olea e Plagborg-Møller estuda intervalos de confiança de LPs com defasagens adicionais sob condições especificadas. Guias relacionados abordam [estudos de eventos financeiros](/pt-BR/learn/finance-event-study-abnormal-returns-car-explained), [erros-padrão robustos e HAC](/pt-BR/learn/robust-standard-errors-heteroskedasticity-hac-finance-explained) e [desenhos de diferenças-em-diferenças por tempo do evento](/pt-BR/learn/difference-in-differences-parallel-trends-finance-explained).
Perguntas frequentes
Q1Uma projeção local é automaticamente causal?
Não. Ela estima relações específicas por horizonte. Uma IRF causal requer uma estratégia defensável para identificar o choque e as premissas que sustentam essa estratégia.
Q2Projeções locais sempre superam VARs?
Não. Sob condições populacionais comuns, podem ter como alvo a mesma resposta, mas o comportamento em amostras finitas depende do número de defasagens, das restrições, do tamanho da amostra e dos dados. Nenhum método domina em todas as aplicações.
Q3Intervalos de confiança pontuais bastam para um gráfico de resposta ao impulso?
Bastam apenas para afirmações sobre cada horizonte separadamente. Se a afirmação tratar da curva inteira, use e informe uma banda simultânea adequada.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que caracteriza uma projeção local?
Escolha uma resposta para ver a explicação
Glossário de opções
Variation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Ler o guia completoDifference-in-differencesA quasi-experimental method subtracting the comparison group's contemporaneous change from the treated group's change to construct an untreated counterfactual.
Ler o guia completo