

MBS TBA a wskazana pula: co wiadomo przed dostawą?
Sprawdź, co pozostaje otwarte w transakcji MBS TBA, jak działa zasada 48 godzin i dlaczego wskazana pula może mieć premię.
W tym przewodnikuCo oznacza TBA w transakcji MBS?
Krótkie podsumowanie
Mortgage-backed security (MBS) jest zabezpieczony określoną pulą kredytów hipotecznych. W transakcji TBA kupujący i sprzedający uzgadniają przyszły zakup lub sprzedaż dopuszczonych agencyjnych MBS, zanim sprzedający wskaże pulę lub numer CUSIP papierów, które dostarczy. Ustalają jednak kategorię papieru, okres, kupon, wartość nominalną, cenę i datę rozrachunku. W transakcji dotyczącej wskazanej puli konkretna pula jest znana od początku. Zasady dostawy łączą oba rynki, ale dopuszczone pule nadal mogą różnić się zachowaniem przedpłat i wartością.
Co oznacza TBA w transakcji MBS?
TBA to skrót od „to be announced” — „do późniejszego ogłoszenia”. Na amerykańskim rynku agencyjnych kredytów hipotecznych oznacza transakcję terminową dotyczącą określonej kategorii papierów wartościowych zabezpieczonych hipotekami (MBS), w której dokładna pula kredytów i numer CUSIP są ujawniane później. Nie oznacza to, że kupujący zgadza się na nieznaną cenę ani na dowolną obligację hipoteczną wybraną przez sprzedającego. Strony najpierw ustalają warunki transakcji, a informacje o puli są przekazywane później zgodnie z zasadami powiadamiania obowiązującymi na rynku.
Umowa i papier wartościowy to różne rzeczy. MBS jest zabezpieczony hipotekami już połączonymi w papier wartościowy. TBA to umowa wymiany papierów określonego typu w przyszłym dniu rozrachunku. SIFMA definiuje kontrakt z odroczoną dostawą jako przyszły zakup lub sprzedaż MBS, w którym część informacji o puli nie została jeszcze wskazana kupującemu. Organizacja opisuje rynek TBA jako sposób zawierania transakcji terminowych na MBS emitowane przez Fannie Mae, Freddie Mac i Ginnie Mae. Szczegółowe warunki produktu TBA i standardy dostawy zależą od agencji, okresu, kuponu oraz właściwych zasad rynkowych. Ten przewodnik dotyczy amerykańskich agencyjnych papierów pass-through dla domów jednorodzinnych oraz rynku Uniform Mortgage-Backed Securities (UMBS); papiery prywatnych emitentów i transze collateralized mortgage obligation (CMO) mają inną strukturę. Zobacz typowe pojęcia z rynku MBS według SIFMA oraz materiały o zasadach rynku TBA i podręczniku Uniform Practices Manual.
„Do późniejszego ogłoszenia” opisuje więc moment przekazania informacji o transakcji, a nie obietnicę, że kredyty bazowe zostaną utworzone od zera po jej zawarciu. Sprzedający może już mieć dopuszczone papiery, może tworzyć pulę przeznaczoną do dostawy albo planować utworzenie papierów z kredytów hipotecznych. Do późniejszego ustalenia pozostaje tożsamość puli w ramach zbioru dostaw dozwolonych przez kontrakt.
Co ustala się przy zawarciu transakcji, a co pozostaje otwarte?
Przy zawarciu transakcji kupujący i sprzedający ustalają kategorię produktu lub agencji, okres kredytów hipotecznych, kupon, wartość nominalną, cenę w dolarach i datę rozrachunku. Konkretny numer puli i CUSIP są zazwyczaj podawane później. W przypadku UMBS dopuszczonych do dostawy w TBA Fannie Mae opisuje, że okres, kupon, wartość nominalna, cena i data rozrachunku są ustalane od razu, natomiast numer puli i CUSIP pozostają nieujawnione do dnia 48-godzinnego. Dokładne warunki określają pełne potwierdzenie transakcji i obowiązujące konwencje.
| Znane przy uzgadnianiu TBA | Zazwyczaj wskazywane później |
|---|---|
| Agencja lub dopuszczona kategoria produktu | Numer konkretnej puli lub grupy |
| Okres kredytów hipotecznych i kupon | CUSIP każdej puli przeznaczonej do dostawy |
| Wartość nominalna i uzgodniona cena | Skład zabezpieczenia poszczególnych pul |
| Umowna data rozrachunku | Podział dostarczanej wartości nominalnej między pule |
Dla uproszczonego przykładu cenowego załóżmy, że kupujący zgadza się otrzymać wartość nominalną $1,000,000 po cenie 99.50 za każde $100 nominału. $1,000,000 pomnożone przez 0.995 daje $995,000 przed korektami rozrachunkowymi i kosztami transakcji. To obliczenie pokazuje uzgodnioną konwencję ceny; nie identyfikuje puli, nie przewiduje jej przyszłych przepływów pieniężnych i nie jest bieżącym notowaniem.
Nieustalony CUSIP nie oznacza pełnej dowolności. Kontrakt TBA jest powiązany ze standardowym opisem produktu i warunkami dostawy. Jeśli dwa zlecenia różnią się agencją, okresem, kuponem, kwotą, ceną lub datą rozrachunku, nie stają się równoważne tylko dlatego, że oba nazywają się „TBA”. Sprawdź pełny opis zamiast polegać na skrótach dealerskich, takich jak „30-letnie” czy „bieżący kupon”.
Jak zasady dostawy umożliwiają transakcje TBA?
Rynek może obracać szeroką kategorią pul, zanim zostanie wybrany ostateczny CUSIP, ponieważ do kontraktu można przypisać tylko papiery spełniające określone standardy dostawy. Uniform Practices Manual SIFMA zawiera wytyczne dotyczące powiadamiania, rozrachunku i „good delivery”, czyli prawidłowej dostawy. Zasady obejmują między innymi dostarczany produkt, informacje o puli, nominał, terminy i proces rozrachunku. Kontrahenci mogą również uzgadniać warunki konkretnej transakcji, dlatego podsumowanie standardowej praktyki nie zastępuje właściwego potwierdzenia.
Zasady te wspierają praktyczne założenie jednorodności: pule spełniające kryteria dostawy można uznać za wystarczająco porównywalne, by zawierać transakcje po jednej standardowej cenie. Przykładowo UMBS Fannie Mae i Freddie Mac ujednolicono tak, by kwalifikujące się papiery obu przedsiębiorstw można było dostarczać na wspólnym rynku TBA zgodnie z właściwymi warunkami. Standaryzacja pomaga tworzyć płynność dla wielu bazowych kredytów hipotecznych.
Porównywalność na potrzeby dostawy nie oznacza identyczności inwestycyjnej. Dwie pule o tym samym deklarowanym okresie i kuponie mogą różnić się saldami kredytobiorców, regionem, sposobem użytkowania nieruchomości, wiekiem kredytu i innymi cechami zabezpieczenia. Różnice te mogą wpływać na przedpłaty i prognozowane przepływy pieniężne. Prawidłowa dostawa potwierdza, że papiery spełniają zasady transakcji, ale nie oznacza jednakowego ryzyka kredytowego, rynkowego, płynności ani przedpłat. Zobacz aktualne wytyczne SIFMA dotyczące prawidłowej dostawy w rozdziale 8 oraz wyjaśnienie Freddie Mac dotyczące hipotek dopuszczonych do TBA i hipotek o szczególnych cechach.
„Dopuszczony do TBA” i „transakcja TBA” również oznaczają różne rzeczy. Dopuszczenie do TBA opisuje papier, który może spełniać kryteria dostawy dla odpowiedniego kontraktu TBA. Transakcja TBA to umowa zawarta między kontrahentami. Wskazana pula może kwalifikować się do dostawy w ramach zgodnego TBA, podczas gdy inna pula o szczególnych cechach może znajdować się poza dopuszczonym zbiorem. Sprawdź papier i warunki kontraktu, zamiast zakładać, że każdy agencyjny MBS można dostarczyć do każdego TBA.
Co dzieje się w dniu 48-godzinnym?
„Dzień 48-godzinny” to wyznaczony moment przed rozrachunkiem, w którym sprzedający przekazuje kupującemu informacje o puli lub grupie potrzebne do identyfikacji papierów. Zasada 48-godzinna SIFMA wiąże powiadomienie z dniem roboczym przed uzgodnionym rozrachunkiem i właściwą godziną graniczną. Nie oznacza ogólnego nakazu odliczania dokładnie 48 godzin zegarowych od dowolnego momentu. Szczegóły i termin powiadomienia zależą od praktyki rynkowej, kanału komunikacji, kontrahentów oraz aktualnych komunikatów o przedłużeniu lub zakłóceniu.
Po otrzymaniu powiadomienia kupujący może porównać informacje o puli z opisem transakcji i wymogami dostawy. Sprzedający nadal musi prawidłowo dostarczyć papiery w dniu rozrachunku, a kupujący musi sfinansować transakcję zgodnie z jej warunkami. Spóźnione lub niekompletne powiadomienie może wpłynąć na terminowość dostawy; dokładne środki zaradcze i terminy zależą od właściwych praktyk i umowy. Przeczytaj rozdział SIFMA dotyczący powiadamiania o pulach wraz z aktualnym podręcznikiem i potwierdzeniem transakcji.
Daty powiadamiania i rozrachunku MBS są publikowane w kalendarzu dla poszczególnych klas. Klasy produktów nie muszą mieć tej samej daty rozrachunku w danym miesiącu, a weekendy i święta wpływają na harmonogram. Sprawdzając „dzień 48-godzinny”, najpierw ustal klasę kontraktu i datę rozrachunku, a następnie zastosuj odpowiadającą im datę powiadomienia i godzinę graniczną. SIFMA prowadzi aktualny kalendarz powiadomień i rozrachunku MBS; nie używaj ponownie daty z poprzedniego roku lub innej klasy.
Najłatwiej rozumieć tę sekwencję jako trzy osobne zdarzenia: uzgodnienie warunków TBA, otrzymanie wymaganych informacji o puli przed właściwym terminem powiadomienia, a następnie wymiana papierów i środków pieniężnych w dniu rozrachunku. Drugi etap wskazuje, co spełni obowiązek dostawy; nie oznacza ponownego uzgadniania pierwotnej ceny przy każdej zmianie rynku.
Czym transakcja dotycząca wskazanej puli różni się od TBA?
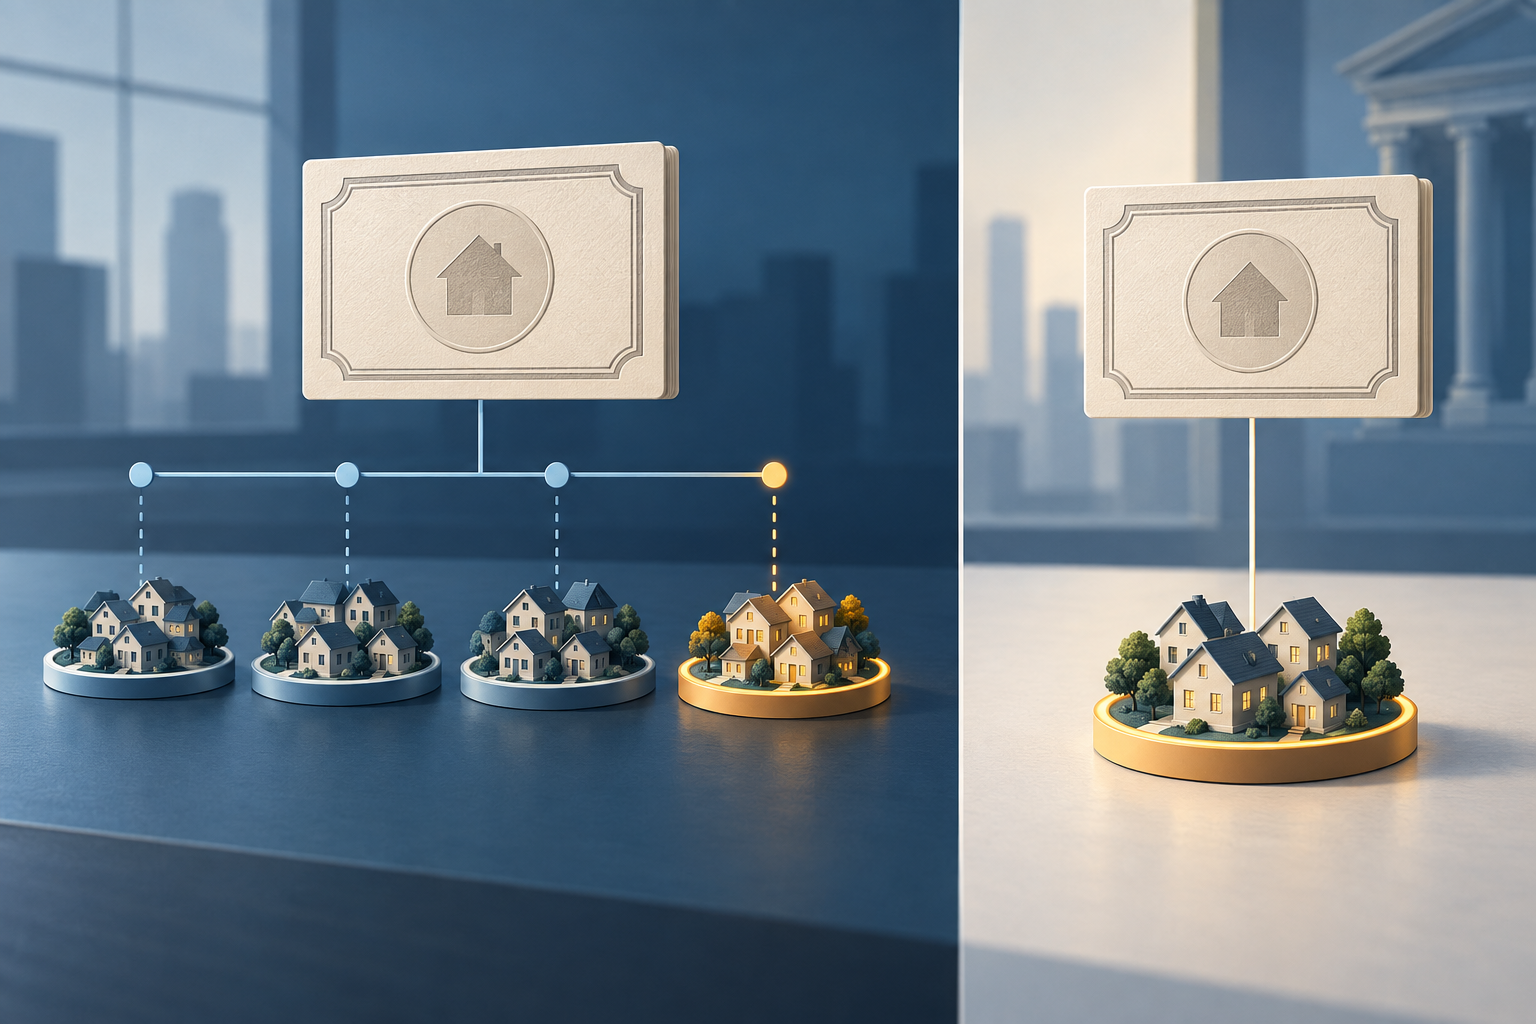
W transakcji dotyczącej wskazanej puli jej numer i CUSIP są znane w chwili uzgadniania transakcji. Kupujący może ocenić wskazane zabezpieczenie przed zobowiązaniem się do ceny. W transakcji TBA kupujący akceptuje kategorię papierów, które muszą spełniać zasady dostawy kontraktu, a konkretna pula jest wskazywana później. Przegląd obrotu MBS Fannie Mae opisuje tę różnicę i wyjaśnia, że wskazane pule o dodatkowej wartości zabezpieczenia mogą być przedmiotem transakcji po cenie innej niż porównywalne TBA.
„Wskazana pula” nie oznacza automatycznie „niedopuszczona do TBA”. Pula o znanym CUSIP nadal może spełniać kryteria dostawy dla zgodnego TBA. W takim przypadku sprzedający może dostarczyć ją w ramach otwartego TBA albo strony mogą od początku zawrzeć transakcję dotyczącą konkretnego papieru. Niektóre papiery o nietypowych cechach zabezpieczenia mogą w ogóle nie kwalifikować się do dostawy TBA. Dokładna relacja zależy od produktu i zasad kontraktu.
Wybór zmienia zakres informacji znanych kupującemu w chwili zawarcia transakcji. TBA daje ekspozycję na standardową kategorię dostawy bez wyboru konkretnej puli. Transakcja dotycząca wskazanej puli zapewnia pewność co do jej tożsamości, ale ta pewność może wiązać się z różnicą ceny, niższą płynnością lub koniecznością analizy danych puli. Żadna z nazw sama w sobie nie przesądza o przydatności transakcji; opisują one sposób identyfikacji i wyceny papieru przeznaczonego do dostawy.
Dlaczego wskazana pula może być sprzedawana z premią?
Niektórzy inwestorzy przypisują wartość cechom zabezpieczenia puli, ponieważ mogą one zmieniać zachowanie przedpłat lub stabilność przepływów pieniężnych. Pula obejmująca określone grupy kredytobiorców lub typy nieruchomości może być dla kupującego warta więcej niż szeroka kategoria dostawy TBA. Dealerzy mogą wtedy podawać „pay-up”, czyli dodatkową cenę względem ceny dolarowej porównywalnego TBA. Fannie Mae wymienia kredyty na nieruchomości inwestycyjne, niższe salda kredytów i koncentrację geograficzną jako przykładowe cechy wskazanych pul. Nie jest to uniwersalny ranking, a wyceny rynkowe mogą się zmieniać.
Rozważmy czysto hipotetyczną transakcję o wartości nominalnej $1,000,000. Jeśli porównywalne TBA jest kwotowane po 99.50, a wskazana pula ma premię 0.25 punktu, jej przykładowa cena wynosi 99.75. Różnica równa jednej czwartej procenta nominału to $2,500 przed korektami rozrachunkowymi i kosztami. Przykład pokazuje wyłącznie arytmetykę. Nie jest notowaniem, prognozą wyników puli ani dowodem, że wskazany papier osiągnie lepszy wynik.
Pay-up nie jest osobnym kuponem ani gwarantowanym dodatkowym zwrotem. To wyższa cena zakupu puli, której cechy rynek wycenia w danym momencie. Jeśli przedpłaty będą inne niż oczekiwano, zmienią się oprocentowanie kredytów hipotecznych albo sprzedaż puli stanie się trudniejsza, zrealizowana wartość może odbiegać od pierwotnych założeń kupującego. Więcej o wrażliwości na stopy procentowe przeczytasz w materiałach dlaczego ceny funduszy obligacji mogą spadać, gdy rosną stopy oraz duration i wypukłości obligacji.
Dlaczego kredytodawcy używają TBA do zabezpieczania portfela kredytów hipotecznych?
Kredytodawca może uzgodnić terminową sprzedaż agencyjnych MBS, gdy nadal pozyskuje i finalizuje kredyty hipoteczne. Cena TBA pomaga zarządzać zmianami cen na rynku wtórnym, zanim zostanie utworzona ostateczna pula. Fannie Mae wskazuje, że kredytodawcy używają papierów TBA do zabezpieczania portfela kredytów hipotecznych w trakcie tworzenia; dealerzy i inwestorzy korzystają z nich również w finansowaniu i zarządzaniu portfelem. Standaryzowany kontrakt umożliwia handel na większym rynku, niż gdyby każda transakcja od początku wymagała numeru CUSIP puli.
Zabezpieczenie nie jest doskonałe, ponieważ przyszłe kredyty i ostateczna pula nie są znane z pewnością. Niektórzy kredytobiorcy mogą nie sfinalizować transakcji, kredyty mogą nie spełnić planowanych wymogów puli, a cechy końcowej puli mogą różnić się od szerokiej kategorii TBA. Ceny TBA i konkretnej puli mogą także zmieniać się odmiennie. Nawet przy kompensującej pozycji TBA pozostają ryzyka związane z rezygnacją z kredytu, bazą, przedpłatami i dostawą.
Sam kontrakt TBA nie ustala oprocentowania kredytu hipotecznego dla kredytobiorcy. Oferta kredytowa, blokada stopy, wycena kredytodawcy, kwalifikowalność kredytu, opłaty i polityka zabezpieczeń kredytodawcy to odrębne elementy. Rynek MBS może wpływać na warunki finansowania hipotecznego, ale zmiana jednej ceny TBA nie przekłada się mechanicznie na taką samą zmianę każdej oferty dla klienta indywidualnego.
To samo rozróżnienie ma znaczenie dla inwestora oceniającego zabezpieczenie. Pozycja TBA może kompensować część szerokiej ekspozycji cenowej na agencyjne MBS, ale niekoniecznie profil przedpłat ani płynność konkretnej puli. Wskaźnik zabezpieczenia oparty wyłącznie na wartości nominalnej może pomijać różnice w duration, kuponie, terminie rozrachunku i zabezpieczeniu. Kontrakt może ograniczyć jedno ryzyko, pozostawiając inne.
Co sprawdzić przed porównaniem lub rozrachunkiem transakcji MBS?
Zacznij od potwierdzenia transakcji. Zweryfikuj agencję lub kategorię produktu, okres kredytów hipotecznych, kupon, wartość nominalną, uzgodnioną cenę dolarową, datę rozrachunku oraz to, czy kontrakt dotyczy TBA, czy konkretnej puli. Następnie sprawdź przypisaną pulę lub CUSIP, jeśli są już dostępne, konwencję nominału początkowego i bieżącego oraz to, czy papier spełnia właściwe wymogi dostawy. Same etykiety produktu i skróty dealerskie nie wystarczą do wyjaśnienia rozbieżności.
Następnie odróżnij cenę transakcji od wartości przyszłych przepływów pieniężnych z hipotek. Sprawdź aktualny współczynnik puli oraz dostępne informacje o zabezpieczeniu. Porównaj ewentualną premię wskazanej puli z ceną TBA o tym samym okresie i kuponie oraz zapytaj, która cecha puli uzasadnia różnicę. Premia może odzwierciedlać oczekiwane przedpłaty lub rzadkość, ale nie dowodzi osiągnięcia wyższej stopy zwrotu.
Na koniec sprawdź daty powiadomienia i rozrachunku dla danej klasy, właściwy termin graniczny powiadomienia o puli, finansowanie i bieżące komunikaty operacyjne. Nie zakładaj, że wszystkie produkty hipoteczne są rozliczane tego samego dnia miesiąca ani że nominalna zasada 48 godzin oznacza identyczny termin dla każdej transakcji. W sprawach operacyjnych korzystaj z aktualnego Uniform Practices Manual SIFMA i potwierdzenia uzgodnionego przez strony.
Praktyczna różnica jest prosta: transakcja TBA ustala kategorię, cenę i warunki rozrachunku, zanim zostanie wskazana konkretna pula; w transakcji dotyczącej wskazanej puli papier jest identyfikowany w chwili zawarcia. Zasady dostawy łączą oba rynki, ale nadal liczą się różnice w zabezpieczeniu, przedpłatach, płynności i mechanice rozrachunku. Ten przewodnik opisuje konwencje amerykańskich agencyjnych MBS, a nie warunki każdej umowy ani rekomendację zawierania transakcji.
Częste pytania
Q1Czy znam CUSIP, gdy zawieram transakcję TBA?
Zazwyczaj nie. Strony uzgadniają określony produkt i warunki rozrachunku, a sprzedający przekazuje informacje o puli przed właściwym terminem. Transakcja dotycząca konkretnej puli wskazuje jej CUSIP przy zawarciu.
Q2Czy każda wskazana pula nie kwalifikuje się do dostawy TBA?
Nie. Niektóre wskazane pule spełniają wymogi zgodnego TBA, a inne mogą nie spełniać ich z powodu szczególnych cech. Kwalifikowalność zależy od papieru i aktualnych zasad dostawy.
Q3Czy dzień 48-godzinny zawsze oznacza dokładnie 48 godzin zegarowych?
Nie. Zasada odnosi się do dnia roboczego, właściwego terminu granicznego i praktyki rozrachunku. Sprawdź klasę kontraktu, aktualny kalendarz SIFMA, sposób powiadomienia i potwierdzenie transakcji.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Która informacja jest zazwyczaj wskazywana później, gdy strony zawierają standardową transakcję TBA?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Czytaj szczegółowy przewodnikCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnikPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnik