

Czy dochód z ETF-u obligacyjnego może zrównoważyć stratę po wzroście stóp? Przykład duration
Porównaj szacowany przez duration spadek ceny ETF-u obligacyjnego z hipotetycznym dochodem portfela i sprawdź, dlaczego proste obliczenie nie gwarantuje progu rentowności ani terminu powrotu ceny.
W tym przewodnikuStrata cenowa i późniejszy dochód pojawiają się w różnym czasie
Krótkie podsumowanie
Duration ETF-u obligacyjnego szacuje początkową reakcję ceny na zmianę rynkowych rentowności, a dochód portfela powstaje w trakcie okresu posiadania. Porównanie tych wartości pokazuje, jak dochód mógłby zrównoważyć hipotetyczną stratę rynkową, ale nie mówi, kiedy cena ETF-u się odbuduje. Artykuł omawia mechanikę amerykańskiego rynku obligacji na fikcyjnych założeniach; nie przedstawia bieżącej wyceny ani prognozy ETF-u. Produkty i zasady podatkowe różnią się między krajami. Wypłata nie jest darmowym dodatkowym zyskiem: otrzymana gotówka jest poza NAV, a reinwestycja zwiększa liczbę posiadanych jednostek.
Strata cenowa i późniejszy dochód pojawiają się w różnym czasie
Gdy rentowności rynkowe rosną, ceny istniejących obligacji o stałym oprocentowaniu zwykle spadają. Umowny kupon zazwyczaj nie zmienia się automatycznie, gdy nowe obligacje oferują wyższą rentowność.
Cena obligacji dostosowuje się, gdy rynek ponownie wycenia jej przepływy pieniężne. NAV ETF-u obligacyjnego odzwierciedla ceny rynkowe jego aktywów, więc strata wyceny może wystąpić, zanim zmieni się dochód z reinwestycji.
Przewodnik FINRA o obligacjach opisuje zależność między stopami a cenami obligacji. Biuletyn Investor.gov o papierach o stałym dochodzie omawia wpływ zmian rynkowych stóp na istniejące obligacje.
Później kupony, wykupy, sprzedaż i nowe zakupy mogą zmieniać źródła dochodu funduszu. To, jak wyceniany jest portfel teraz, i to, jaki dochód może napływać później, stanowią odrębne kwestie.
Różnica w czasie rodzi pytanie, ile miesięcy dochodu potrzeba, by zrównoważyć stratę. Odpowiedzią nie jest data wyznaczona przez rynek, lecz obliczenie scenariusza oparte na jawnych założeniach.
Co szacuje duration, a czego nie mówi
Efektywne duration szacuje wrażliwość ceny portfela obligacji na niewielką zmianę odpowiednich rentowności. Przy pozostałych warunkach bez zmian dłuższe duration zwykle oznacza większą przybliżoną reakcję ceny na tę samą zmianę.
Duration podaje się w latach, ale nie jest to termin wykupu ETF-u ani harmonogram odrobienia początkowego spadku ceny.
Objaśnienie duration FINRA omawia założenia szacowania wrażliwości cenowej i inne ryzyka obligacji.
Sprawdzając ETF, zwróć uwagę na datę, której dotyczy podane duration. Portfel zmienia się wraz z wykupem, sprzedażą i wymianą obligacji, więc może zmienić się też jego skład i duration.
Duration szacuje reakcję cen portfela obligacji na założoną zmianę rentowności. Nie wyznacza giełdowej ceny jednostki ETF-u, wypłaty ani całkowitej stopy zwrotu inwestora.
Jeśli krzywa rentowności nie przesunie się równolegle albo przepływy pieniężne zmienią się z powodu opcji wcześniejszego wykupu, rzeczywisty wynik może odbiegać od prostego przybliżenia.
Duration jest parametrem scenariusza, a nie gwarancją wyniku.
Oszacowanie natychmiastowej zmiany wartości rynkowej
Dla niewielkich zmian często stosuje się przybliżenie pierwszego rzędu: zmiana ceny w procentach ≈ −duration × zmiana rentowności. Zmianę rentowności wpisz jako ułamek: 50 punktów bazowych to 0,50 punktu procentowego, czyli 0,005.
Załóżmy, że hipotetyczny ETF obligacyjny ma efektywne duration 5,5 roku, a odpowiednie rentowności rynkowe rosną równolegle o 50 punktów bazowych. Szacunek wynosi −5,5 × 0,005 = −0,0275, czyli około −2,75%.
Przy hipotetycznej pozycji o wartości 10 000 USD spadek o 2,75% to około 275 USD. To szacunek zmiany ceny portfela przy pominięciu innych czynników, a nie prognoza ceny jednostki konkretnego ETF-u.
Dla porównania portfel z hipotetycznym duration 2,5 przy tej samej zmianie +50 pb miałby szacowaną reakcję około −1,25%, czyli około −125 USD na każde 10 000 USD.
Przykład izoluje wpływ duration, utrzymując zmianę rentowności i wartość początkową bez zmian. Rzeczywiste fundusze różnią się dochodem, ryzykiem kredytowym, wrażliwością na krzywą, kosztami i wypukłością.
W praktyce krzywa rentowności może zmieniać się nierównolegle, a spready kredytowe również mogą się poruszyć. Samo duration nie wyjaśnia wtedy całej zmiany ceny.
Zestawienie założenia o dochodzie z szacunkiem ceny
Dodajmy założenie ilustracyjne, nie prognozę: portfel wnosi przez rok dochód netto równy 4,5% początkowego NAV. Dla 10 000 USD oznacza to 450 USD w ciągu 12 miesięcy.
Podziel szacowany początkowy spadek o 2,75% przez założony roczny dochód 4,5%: 2,75% ÷ 4,5% ≈ 0,61 roku, czyli około 7,3 miesiąca. Obliczenie zakłada równomierne naliczanie dochodu od wartości początkowej i nie uwzględnia kapitalizacji.
W przykładzie z krótszym duration, przy tym samym założeniu o dochodzie, czas arytmetyczny dla spadku o 1,25% wynosi 1,25% ÷ 4,5% ≈ 0,28 roku, czyli około 3,3 miesiąca.
Takie samo 4,5% w obu przykładach służy wyłącznie wyodrębnieniu różnicy duration. Nie oznacza, że rzeczywiste ETF-y o krótkim i długim duration mają taki sam dochód lub stopę wypłat.
Podana stopa dochodu jest założeniem do obliczeń, a nie prognozą ETF-u.
Różnice między SEC yield, stopą wypłat i rentownością do wykupu opisuje przewodnik po miarach rentowności ETF-ów.
Korzystając z rzeczywistych danych, sprawdź definicję wskaźnika i jego datę. Wstawienie opublikowanej rentowności do wzoru nie oznacza, że taka wartość zostanie wypłacona w przyszłości.
<!-- learn:illustration -->
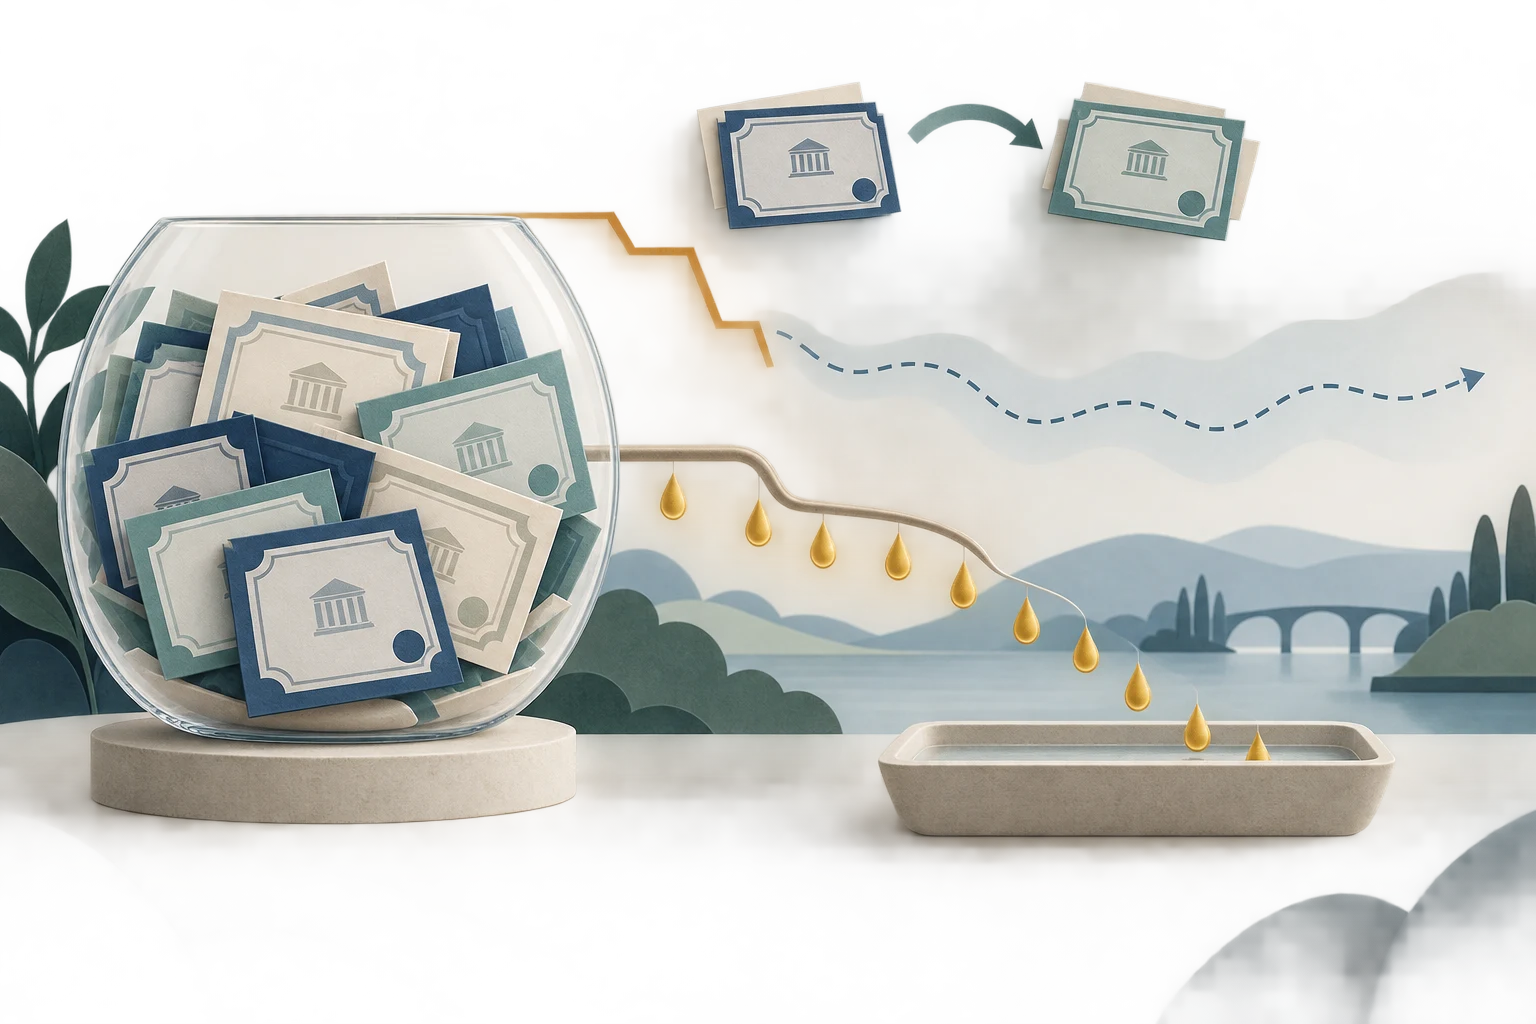
Wyższe rentowności rynkowe nie podnoszą od razu każdego kuponu
Istniejące obligacje o stałym oprocentowaniu zwykle nadal wypłacają ustalony kupon. Po spadku ceny rentowność do wykupu liczona od nowej ceny może wzrosnąć, ale sam kupon nie zostaje przeliczony.
Nowe inwestycje mogą przynosić wyższą rentowność, gdy ETF otrzymuje płatności, sprzedaje aktywa lub zastępuje wykupione obligacje. Tempo zmiany zależy od zapadalności, rotacji portfela, krzywej, jakości kredytowej i strategii funduszu.
Investor.gov wskazuje, że fundusze obligacyjne narażone są na ryzyko stóp, kredytowe i wcześniejszego wykupu; wpływ mają również aktywa i terminy zapadalności.
Wyższa rentowność nowych zakupów nie musi od razu dotyczyć całego portfela. Znaczenie mają wielkość i terminy przepływów, zasady funduszu, utrzymywana gotówka oraz udział dotychczasowych obligacji.
Dlatego sam wzrost rentowności rynkowych nie oznacza, że wypłata konkretnego ETF-u natychmiast wzrośnie o tyle samo. Wycena i skład dochodu zmieniają się różnymi ścieżkami i w różnym czasie.
Dodanie dochodu do zmiany ceny bez podwójnego liczenia wypłaty
Przy powyższych uproszczeniach ilustracja roczna łączy początkową zmianę ceny −2,75% z założonym wkładem dochodu 4,5%: −2,75% + 4,5% ≈ +1,75% przed podatkami i innymi pominiętymi efektami.
Scenariusz zakłada brak dalszych zmian cen, stały dochód netto, brak zmian składu portfela i brak kapitalizacji. Rzeczywista stopa zwrotu w okresie posiadania zależy też od terminów wypłat i reinwestowania.
Wypłacona gotówka jest oddzielona od NAV ETF-u. Po reinwestycji inwestor ma więcej jednostek. Ponowne dodanie wypłaty do całkowitej stopy zwrotu, która już uwzględnia reinwestowanie, oznaczałoby podwójne liczenie.
Rozróżnienie zmiany ceny jednostki i wypłat wyjaśnia artykuł o stopie zwrotu z ceny i całkowitej stopie zwrotu.
Wartość +1,75% to przykład, w którym obie pozycje dodano po jednym razie i na tej samej podstawie.
Nie traktuj kwoty nieuwzględniającej kosztów ani podatków jako rzeczywistego wyniku inwestora. Różnica między ceną rynkową a NAV, opłaty funduszu i podatki mogą zmienić rezultat rachunku.
Dlaczego to nie jest obietnica progu rentowności ani odbudowy ceny
Wskaźnik 7,3 miesiąca dzieli hipotetyczny szacunek ceny przez stałe założenie dochodu. Żadna wartość nie jest gwarantowana; wynik nie oznacza, że NAV ETF-u wróci do wcześniejszego poziomu po 7,3 miesiąca.
Wypłaty mogą zwiększyć łączną wartość gotówki i jednostek inwestora, gdy NAV ETF-u nadal jest niższy. Powrót ceny jednostki do poprzedniego poziomu wymaga odpowiedniego wzrostu ceny rynkowej.
Kolejny wzrost rentowności może spowodować dalszy spadek cen. Gdy rentowności spadają i ceny obligacji rosną, przyszły dochód z nowych inwestycji lub reinwestowanej gotówki może być niższy. Nie muszą to być jednocześnie korzystne zmiany.
Spready kredytowe, niewypłacalność, zmiany krzywej, wcześniejszy wykup, koszty i podatki zmieniają wynik. Wpływ ma także premia lub dyskonto ceny ETF-u względem NAV.
Wskazówki SEC o funduszach obligacyjnych wyjaśniają, że ryzyko stóp i inne ryzyka mogą powodować straty.
Obliczenie kompensacji dochodem jest zatem porównaniem pomagającym zrozumieć mechanikę, a nie zegarem odliczającym do odbudowy. Przy innej ścieżce rynku zmieniają się zarówno szacunek ceny, jak i faktycznie zgromadzony dochód.
Porównywanie funduszy przy spójnych założeniach o ryzyku i dochodzie
Duration może pomóc porównać przybliżoną wrażliwość cenową dwóch portfeli obligacji na tę samą niewielką, równoległą zmianę rentowności. Nie określa jednak dopasowania funduszu ani oczekiwanej stopy zwrotu.
Fundusz o krótszym duration może mieć mniejszą modelowaną reakcję na zmianę stóp, ale jego dochód, ryzyko kredytowe, rozkład terminów, koszty i rzeczywiste zachowanie ceny mogą różnić się od funduszu o dłuższym duration.
Porównuj dane o duration i dochodzie z tej samej daty oraz sprawdź metodę obliczania każdego wskaźnika dochodu. Nie łącz wartości z różnych dat tak, jakby tworzyły jedną migawkę portfela.
Podstawy wpływu stóp na cenę opisuje artykuł o spadku cen ETF-ów obligacyjnych przy wzroście rentowności. Sprawdź też aktualne aktywa i dokumenty funduszu.
Używanie modelu kompensacji jako scenariusza, nie reguły decyzyjnej
Przed obliczeniem zapisz parametry: duration funduszu i datę danych, założoną zmianę krzywej, początkowy NAV oraz osobne założenie o dochodzie po kosztach.
Najpierw oszacuj początkową reakcję ceny, a następnie osobno pokaż założenie o dochodzie. Jeżeli dzielisz szacowany spadek przez roczną stopę dochodu, nazwij wynik prostym hipotetycznym wskaźnikiem kompensacji.
Sprawdź, czy znaczenie mają podatki, koszty transakcyjne, reinwestycja, rotacja aktywów, zmiany kredytowe, kształt krzywej i premia lub dyskonto ceny ETF-u względem NAV.
Obliczenie pomaga wyjaśnić zależność między wrażliwością ceny a dochodem w czasie. Nie przewiduje daty odbudowy, nie gwarantuje zysku i nie wybiera ETF-u odpowiedniego dla danej osoby.
Częste pytania
Q1Czy duration ETF-u obligacyjnego mówi, ile potrwa odbudowa ceny po spadku?
Nie. Duration szacuje wrażliwość ceny na zmianę rentowności. Nie podaje terminu wykupu jednostki ETF-u ani czasu odrobienia straty.
Q2Czy wyższe rentowności rynkowe od razu zwiększają dochód ETF-u obligacyjnego?
Niekoniecznie. Istniejące obligacje o stałym oprocentowaniu zwykle zachowują kupony. Dochód może zmieniać się wraz z reinwestowaniem gotówki i wymianą aktywów, podczas gdy ceny reagują wcześniej.
Q3Czy przykład 7,3 miesiąca to wiarygodna prognoza progu rentowności?
Nie. To prosta arytmetyka przy fikcyjnych, stałych założeniach. NAV, dochód, rentowności, podatki, koszty i ceny rynkowe mogą się zmieniać, więc przykład nie przewiduje daty progu rentowności.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co szacuje duration ETF-u obligacyjnego w przykładzie zmiany stóp?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Czytaj szczegółowy przewodnikBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
Czytaj szczegółowy przewodnik0DTEAn option that expires on the current trading day; little time remains for the thesis to work, while gamma and execution risk can change quickly.
Czytaj szczegółowy przewodnik