

MBS: przedpłaty, wydłużenie i ujemna wypukłość
Dowiedz się, jak wcześniejsze spłaty hipotek zmieniają przepływy MBS, jak obliczać SMM i CPR oraz na czym polega ryzyko skrócenia i wydłużenia.
W tym przewodnikuCo wypłaca MBS typu pass-through
Krótkie podsumowanie
Amerykański mieszkaniowy MBS typu pass-through przekazuje inwestorom planowane i wcześniejsze spłaty kapitału z puli kredytów oraz odsetki pomniejszone o określone opłaty za obsługę i gwarancję. Ponieważ wielu kredytobiorców może spłacić kredyt przed terminem, spadek stóp może przyspieszyć przepływy (skrócenie), a wzrost może je spowolnić (wydłużenie). SMM i CPR opisują tempo przedpłat, WAL podsumowuje czas zwrotu kapitału, a efektywna duration szacuje wrażliwość ceny przy zmiennych przepływach. Żadna z tych miar nie jest stałą datą ani prognozą.
Co wypłaca MBS typu pass-through
MBS daje prawo do przepływów z puli kredytów hipotecznych. Podstawowy pass-through proporcjonalnie przekazuje zebrany kapitał i odsetki po potrąceniach określonych w dokumentach papieru. Kapitał obejmuje planową amortyzację i nadpłaty; wraz ze spadkiem salda maleją przyszłe odsetki. Ten poradnik dotyczy głównie amerykańskich agencyjnych mieszkaniowych pass-throughów o stałym oprocentowaniu. Ginnie Mae ma gwarancję pełnej wiarygodności kredytowej rządu USA; gwarancje Fannie Mae i Freddie Mac są odrębne i nie są tą samą gwarancją rządową. CMO dzieli przepływy między transze. Zobacz omówienie MBS i CMO przez SEC.
Kredytobiorca może zmienić moment zwrotu kapitału
Kredytobiorca może refinansować, sprzedać dom lub dopłacić do kapitału, spłacając kredyt wcześniej. Harmonogram kapitału nie jest więc w pełni znany, a inwestor ponosi ryzyko opcji przedpłaty kredytobiorcy. Spadek stóp może zachęcić do refinansowania, ale znaczenie mają też koszty, saldo, zdolność kredytowa, kapitał własny domu, LTV, sposób użytkowania, planowany czas zamieszkania i zgoda kredytowa. Przeprowadzka może spowodować spłatę bez korzystnego refinansowania. Wiek kredytu, region, kwota i obsługa różnicują pule o tym samym kuponie. Oddziel planową amortyzację, dobrowolne przedpłaty i zdarzenia niedobrowolne. Dzienny raport przedpłat Freddie Mac opisuje zakres danych i ostrzega, że dzienne tempo nie musi przewidywać przyszłego miesięcznego współczynnika konkretnego papieru.
Obliczanie SMM i CPR z przepływów kapitału
Single Monthly Mortality (SMM) to kapitał spłacony przed terminem podzielony przez saldo po odjęciu planowej spłaty kapitału w danym miesiącu. Przy saldzie początkowym 100 mln USD, planowym kapitale 0,4 mln i nadpłacie 0,6 mln po planowej spłacie zostaje 99,6 mln. SMM = 0,6 ÷ 99,6 = 0,006024, czyli około 0,6024%. Conditional Prepayment Rate (CPR) annualizuje wynik: 1 − (1 − SMM)^12, około 6,99%. Nie jest to SMM pomnożone przez 12: wzór zakłada utrzymanie tej samej warunkowej szybkości przez 12 miesięcy i nie gwarantuje faktycznej spłaty. Moduł zarządzania portfelem FHFA pokazuje obliczenie.
Opublikowana seria tempa przedpłat może nie obejmować każdej zmiany salda puli. Dzienny raport Freddie Mac o przedpłatach definiuje swoje SMM i CPR jako dobrowolne wcześniejsze spłaty; wyklucza planową amortyzację, dodatkowe spłaty częściowe i spłaty niedobrowolne. Przed porównaniem z inną serią czynników uzgodnij zakres definicji. Odczyty dzienne nie prognozują też kolejnego miesięcznego factor dla konkretnego papieru; opisują tylko część ujętą w definicji raportu.
Gdy stopy spadają, przepływy mogą się skrócić
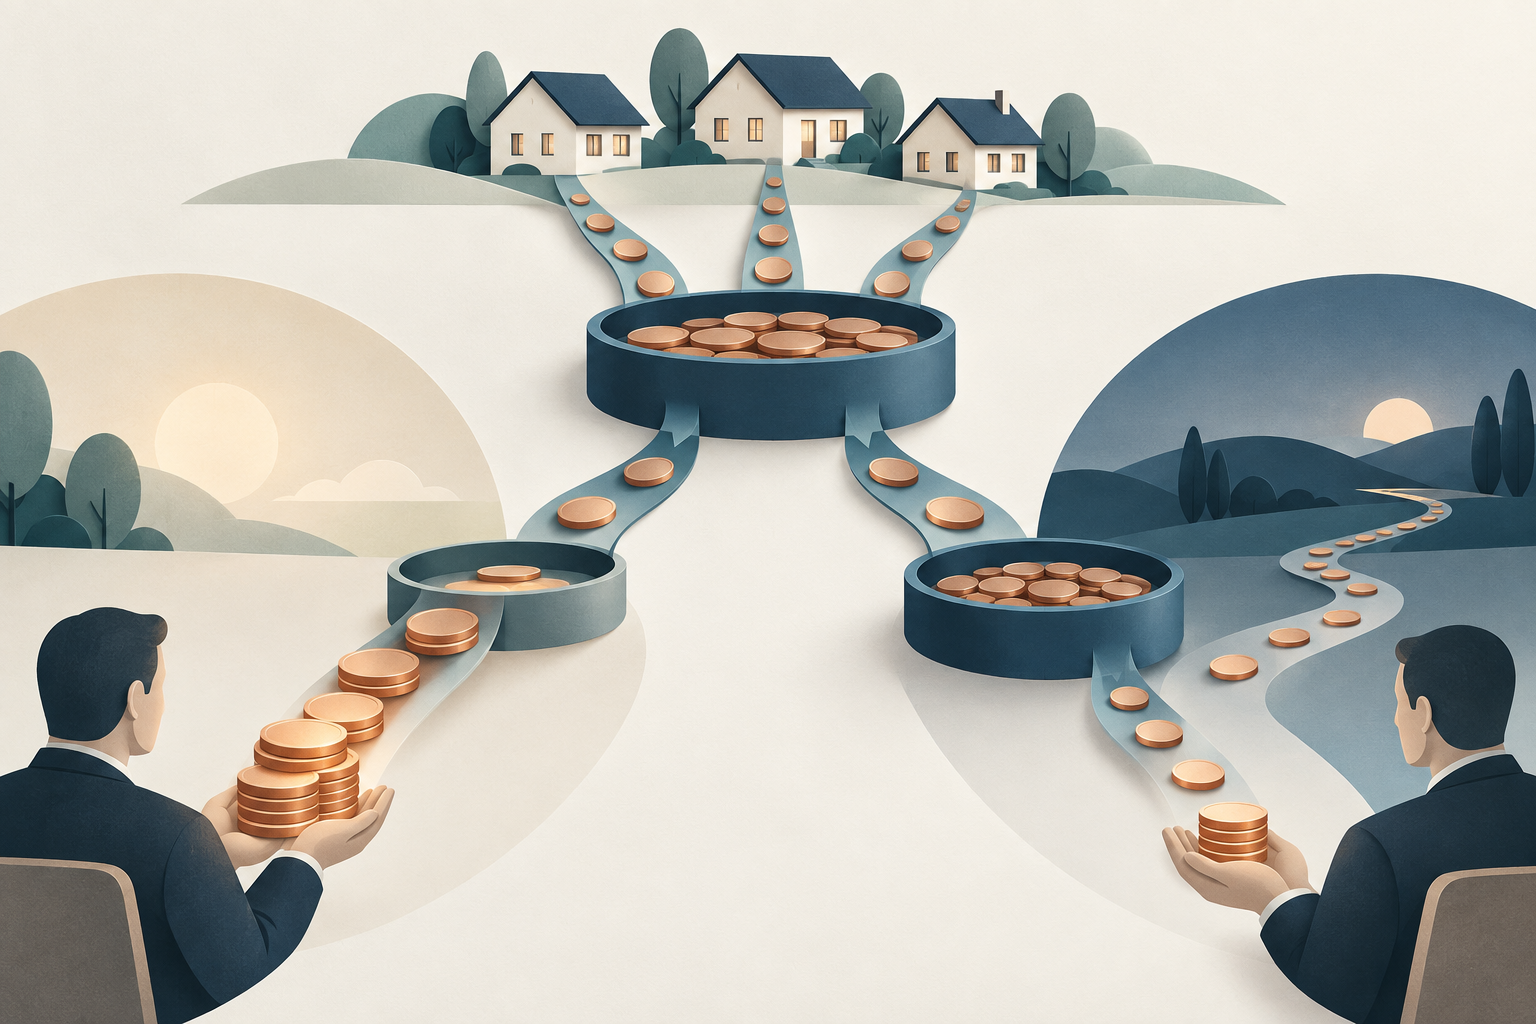
Jeśli nowe oprocentowanie hipotek spada poniżej oprocentowania istniejących kredytów, część kredytobiorców może refinansować i wcześniej zwrócić kapitał. Maleje saldo i przyszłe odsetki: to ryzyko skrócenia. Inwestor może reinwestować środki przy niższych dostępnych stopach. Przy MBS kupionym powyżej nominału szybki zwrot kapitału po nominale może nastąpić przed odzyskaniem premii z kuponów i obniżyć rentowność względem scenariusza wolniejszej spłaty. Dyskonto może zostać odzyskane szybciej, ale nie gwarantuje wyższego całkowitego zwrotu. W przykładzie FHFA dla hipotetycznej nowej puli 30-letniej z oprocentowaniem 6,5% po siedmiu latach pozostaje 59% salda przy CPR 6% i 23% przy CPR 18%; modelowane WAL wynoszą 10,7 i 4,7 roku. To założenia, nie prognoza. Zobacz dokument emisyjny Freddie Mac z 2026 r..
Gdy stopy rosną, wolniejsze spłaty wydłużają ekspozycję
Jeśli nowe stopy hipoteczne przewyższają stopy istniejących kredytów, refinansowanie zwykle jest mniej atrakcyjne. Kapitał wraca wolniej, a oczekiwany okres MBS wydłuża się, gdy rosną stopy dyskontowe. Inwestor dłużej pozostaje narażony na starsze, niższe kupony: to ryzyko wydłużenia. Duration wyliczona dla jednej ścieżki przedpłat może pominąć sprzężenie: stopy zmieniają decyzję kredytobiorcy, ta zmienia przepływy, a przepływy zmieniają cenę i duration. Skala zależy od kuponu, ceny, cech kredytów i modelu.
Ujemna wypukłość opisuje asymetryczną reakcję
Obligacja bez opcji o stałych przepływach zwykle ma dodatnią wypukłość. Opcja przedpłaty kredytobiorcy może odwrócić krzywiznę ceny MBS w niektórych przedziałach stóp: spadek stóp przyspiesza spłaty i ogranicza wzrost ceny; wzrost stóp je spowalnia i wydłuża ekspozycję na niższe kupony. Ujemna wypukłość nie oznacza ujemnego kuponu ani pewnej straty. Znaczenie mają bodziec do refinansowania, kupon, cena, wiek puli i założenia o zmienności. Zobacz materiał FHFA o ryzyku stóp i przewodnik po wypukłości obligacji.
WAL, duration i CPR odpowiadają na różne pytania
Weighted Average Life (WAL) to średni czas zwrotu ważony kwotą kapitału. Jeśli 25 mln USD wraca w roku 1, a 75 mln w roku 3, WAL = (25×1 + 75×3) ÷ 100 = 2,5 roku. WAL nie dyskontuje wszystkich odsetek i kapitału do wartości bieżącej. Efektywna duration przelicza cenę po zmianie stóp i pozwala modelowi zmienić oczekiwane przepływy. CPR to tempo roczne, SMM — miesięczna podstawa, WAL — średni czas zwrotu kapitału, duration — wrażliwość ceny, a termin końcowy — warunek umowy. OAS również zależy od modelu. Badanie FHFA o niepewności przedpłat i OAS wskazuje na błędy modelu i prognoz oraz ryzyko kredytowe i płynności.
Przed porównaniem MBS sprawdź pulę i założenia
Sprawdź, czy papier jest agencyjny czy prywatny, pass-through czy transzą CMO, o stałym czy zmiennym oprocentowaniu, oraz zakres gwarancji, opóźnienie płatności, opłaty i szczególne cechy puli. Następnie zobacz współczynnik salda, średni kupon, wiek i pozostały termin kredytów oraz dostępne dane o kredytobiorcach i regionie. Ustal, czy CPR dla rentowności, WAL i duration jest historyczny, bieżący czy scenariuszowy; porównaj szybkie i wolne tempo oraz równoległe i nierównoległe zmiany stóp. Gwarancja nie usuwa ryzyka ceny, płynności, reinwestycji, przedpłat ani modelu. Ten tekst opisuje amerykańskie agencyjne pass-throughy mieszkaniowe, nie rekomenduje inwestycji. Zobacz też przewodnik po duration ETF-ów obligacyjnych.
Częste pytania
Q1Czy wysoki CPR oznacza więcej niewypłacalności kredytów?
Nie. CPR opisuje zmierzone lub modelowane tempo przedpłat. Dane mogą osobno ujmować spłaty dobrowolne, planowe, dodatkowe i niedobrowolne.
Q2Czy WAL jest tym samym co duration?
Nie. WAL uśrednia czas zwrotu kapitału. Efektywna duration szacuje wrażliwość ceny i pozwala modelowi zmieniać oczekiwane przepływy.
Q3Czy gwarancja agencyjna usuwa ryzyko MBS?
Nie. Ważny jest wystawca i zakres gwarancji, ale pozostają ryzyka ceny, płynności, reinwestycji, przedpłat i modelu. CMO i prywatne MBS mogą dodać inne ryzyka.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Pula zaczyna miesiąc z 100 mln USD, spłaca planowo 0,4 mln i przedterminowo 0,6 mln. Ile wynosi SMM?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
Czytaj szczegółowy przewodnikBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
Czytaj szczegółowy przewodnik