

Zivot–Andrews-toets: Eenheidswortels met één onbekende breuk
Lees hoe de Zivot–Andrews-toets één onbekende breuk in een eenheidswortelregressie opspoort, waarom de minimumstatistiek eigen kritieke waarden vereist en wat de nulhypothese uitsluit
In deze gidsDe toets vraagt of één breuk de conclusie over een eenheidswortel verandert
Korte samenvatting
De Zivot–Andrews-toets (ZA) vraagt of een reeks die persistent lijkt toch stationair kan zijn rond een deterministisch pad met één breuk. Voor mogelijke breukdata schat de toets een eenheidswortelregressie en kiest de meest negatieve t-statistiek op het vertraagde niveau. Door het zoeken naar de datum verandert de referentieverdeling; de klassieke toets neemt aan dat er onder de nulhypothese van een eenheidswortel geen breuk is.
De toets vraagt of één breuk de conclusie over een eenheidswortel verandert
Een augmented Dickey–Fuller-toets kan moeite hebben een eenheidswortel te onderscheiden van een stationair proces als een niveau- of trendbreuk ontbreekt in de regressie. Een eenmalige verschuiving na een beleidswijziging, een verandering in de gemeten trend of een uitzonderlijke marktgebeurtenis kan de hele steekproef persistenter laten lijken dan de afzonderlijke segmenten rond hun eigen deterministische pad.
De ZA-toets past het idee van Dickey–Fuller aan voor één onbekende breukdatum. Voor elke kandidaatdatum staat het model toe dat het deterministische deel eenmaal verandert en wordt nagegaan of het bewijs tegen een eenheidswortel sterker wordt. Dit is bruikbaar wanneer één breuk een verdedigbaar uitgangspunt is; het is geen algemene zoekmethode voor iedere regimeverandering.
Het blijft een eenheidsworteltoets. De toets stelt niet vast of een bepaalde gebeurtenis de breuk veroorzaakte, schat geen handelsregel en bewijst niet dat prijzen snel genoeg terugkeren om te verhandelen. De vergelijking van ADF en Phillips–Perron bespreekt de basis zonder breuk; de uitleg over stationariteit en eenheidswortels behandelt de bredere hypothesen.
De nul- en alternatieve hypothese maken de breukaanname zichtbaar
Een gangbare regressie in eerste verschillen voor een kandidaatdatum is
Δyₜ = dₜ(λ)′δ + αyₜ₋₁ + Σⱼ₌₁ᵖ φⱼΔyₜ₋ⱼ + εₜ
Hier is λ het kandidaat-breukpercentage, bevat dₜ(λ) de deterministische termen en breuktermen van het gekozen model, en vangen vertraagde verschillen kortetermijnafhankelijkheid op. In deze parameterisatie betekent een eenheidswortel H₀: α = 0, gelijk aan een autoregressieve coëfficiënt van één in niveaus.
De klassieke ZA-opzet toetst een nulhypothese van een eenheidswortel zonder deterministische trendbreuk tegenover een alternatief waarin de reeks stationair is rond een trend die één keer kan breken. Breuktermen staan in de regressies om dat alternatieve pad te beschrijven, terwijl de klassieke nulkalibratie het breukeffect afwezig veronderstelt. Dat onderscheid is belangrijk voor de interpretatie van de uitkomst en kritieke waarden.
Als de toets de nul niet verwerpt, bewijst dat niet dat de reeks exact een random walk is. Beperkt vermogen, een korte steekproef, een verkeerd gekozen trendvorm of een breuk onder de nul kunnen allemaal tot niet-verwerping leiden. Verwerping is bewijs tegen de gespecificeerde nul van een eenheidswortel, geen bewijs dat schokken in ieder marktregime tijdelijk zijn.
Doorzoek kandidaatdata en kies het minimum
Bepaal eerst een binnengebied van toegestane breukdata. Data vlak bij een van de uiteinden worden vaak weggelaten, zodat de regressies aan beide kanten voldoende informatie hebben. Schat de regressie voor elke toegestane λ en registreer de t-statistiek van α.
De kandidaat met de kleinste, meest negatieve statistiek wordt gekozen:
λ̂ = arg min₍λ ∈ Λ₎ tα(λ) τZA = min₍λ ∈ Λ₎ tα(λ)
De toetsstatistiek is dus het minimum over een zoekactie, niet een t-statistiek voor een vooraf vastgelegde datum. Het gekozen breukpercentage is afhankelijk van de steekproef, modelvariant, lagkeuze en getrimde verzameling kandidaten. Het is niet automatisch een precieze schatting van de datum van een historische gebeurtenis.
Ook de lagkeuze beïnvloedt de regressies. Te weinig vertraagde verschillen kunnen seriële afhankelijkheid in de residuen laten staan; te veel verbruiken informatie, vooral in korte steekproeven. Rapporteer de lagregel en de trimming van kandidaatdata in plaats van softwarestandaarden als theorie te behandelen.
Drie deterministische modellen stellen verschillende breuken voor
De traditionele ZA-varianten heten vaak modellen A, B en C. De betekenis van “intercept”, “trend” of “beide” verschilt soms per softwarepakket; controleer daarom de definitie van de implementatie.
- Model A staat een eenmalige verschuiving van het intercept of niveau toe
- Model B staat een verandering van de helling van de deterministische trend toe
- Model C staat zowel een interceptverschuiving als een verandering van de trendhelling toe
De keuze is inhoudelijk. Een blijvende sprong in een wisselkoersniveau vraagt om een ander deterministisch pad dan een geleidelijke groeiverandering. Een model met een niet-onderbouwde trendbreuk kan vermogen verliezen doordat onnodige termen worden geschat; het weglaten van een aannemelijke breuk kan de regressie verkeerd specificeren. Bepaal welk type verandering plausibel is voordat je uitkomsten vergelijkt.
Deze varianten identificeren niet de economische oorzaak van een verandering. De geschatte datum is de datum die binnen de gekozen specificatie het best bij de steekproef past, ook als meerdere gebeurtenissen, meetwijzigingen of ontbrekende dynamiek de vorm kunnen verklaren.
Een klein voorbeeld laat zien waarom het minimum telt
Stel dat een onderzoeker vijf hypothetische kandidaatdata beoordeelt. De tabel toont de t-statistiek van de vertraagde niveauvariabele in elke regressie:
| Kandidaat-breukpercentage λ | t-statistiek voor α |
|---|---|
| 0.20 | −2.1 |
| 0.35 | −2.8 |
| 0.50 | −4.0 |
| 0.65 | −3.0 |
| 0.80 | −2.2 |
Het minimum is −4.0, dus deze zoekactie kiest λ = 0.50. Dit laat alleen zien hoe datum en statistiek worden geselecteerd. De waarden zijn verzonnen en leveren geen ZA-kritieke waarde of verwerpingsbeslissing op. In een echte analyse moeten de kandidaatverzameling, het model, de lagregel en de kritieke waarden gezamenlijk worden vastgelegd.
<!-- learn:illustration -->
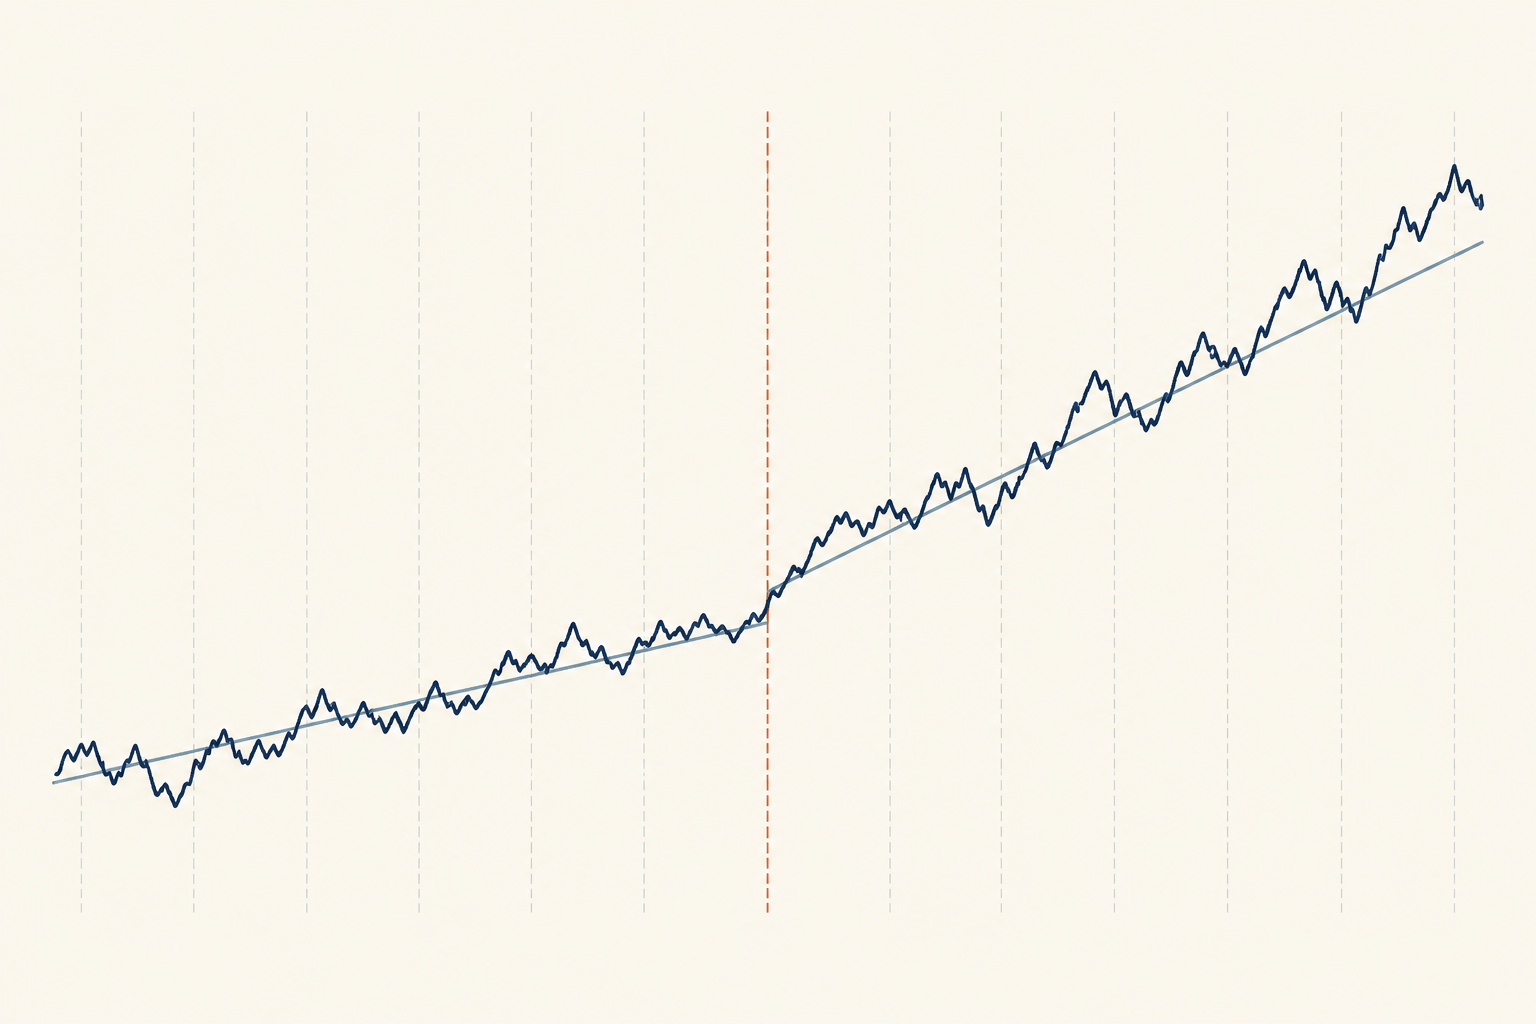
De doorzochte statistiek vereist passende kritieke waarden
Gewone kritieke waarden van Dickey–Fuller of Student t zijn niet geldig voor de minimumstatistiek. Zelfs als elke regressie voor een kandidaatdatum op een augmented Dickey–Fuller-regressie lijkt, verandert de nulverdeling wanneer veel data worden doorzocht en de meest negatieve statistiek wordt behouden.
De juiste referentiewaarden hangen af van de ZA-modelvariant en het ontwerp van de datumzoektocht. Vergelijk τZA met kritieke waarden die zijn afgeleid voor dezelfde breukspecificatie en zoekprocedure. Lees de statistiek van de geselecteerde datum niet alsof die datum vooraf was vastgelegd en vergelijk haar niet met een gewone ADF-tabel.
De oorspronkelijke analyse van Zivot en Andrews werkt Perrons eerdere toetsen met een vastgelegde breukdatum uit tot een procedure waarin de breuklocatie onbekend is en de verdeling van de zoekactie wordt bepaald. Zie het oorspronkelijke artikel en Perrons analyse van een bekende breukdatum voor de ontwikkeling en implementatiedetails.
Kies de financiële reeks voordat je het breukmodel kiest
De uitkomst hangt af van wat je toetst. Een logprijs, rente, prijsspread, gerealiseerde volatiliteit en rendementsreeks beantwoorden verschillende vragen. Een trendbreuk op lange termijn kan relevant zijn voor een niveau, maar niet voor een rendement op korte horizon. Een spread voor parenonderzoek vraagt om een eigen economische en cointegratie-onderbouwing.
In een technische-handelsstudie kan verwerping door ZA één aanwijzing zijn dat het getoetste niveau beter wordt beschreven door een gebroken deterministische trend dan door de gespecificeerde eenheidswortelnul. Ze toont niet aan dat de reeks na de geschatte datum voorspelbaar naar het gemiddelde terugkeert en levert geen regels voor instap, uitstap of risico.
De gekozen breukdatum gebruikt de volledige doorzochte steekproef. Als dezelfde datum of uitkomst uit de volledige steekproef wordt gebruikt om een strategie te ontwerpen én te evalueren, hebben latere waarnemingen de keuze al beïnvloed. Een handelsanalyse vraagt daarom om een realtime- of rollend ontwerp, evaluatie buiten de steekproef en realistische transactiekosten; de toets zelf biedt die bescherming niet.
Een breuk onder de nulhypothese van een eenheidswortel is een belangrijke beperking
De klassieke ZA-kritieke waarden nemen aan dat de deterministische trend onder de eenheidswortelnul geen breuk bevat. Later onderzoek laat zien dat infimum-Dickey–Fuller-procedures te vaak kunnen verwerpen als er onder die nul in werkelijkheid wel een trendbreuk is; in de onderzochte gevallen kan de asymptotische omvang zeer groot worden. Verwerping kan dan wijzen op een mismatch tussen nulmodel en gegevens in plaats van op trendstationariteit. Zie Harvey, Leybourne en Taylors analyse van infimum-Dickey–Fuller-toetsen.
De alternatieve hypothese met één breuk kan ook geen twee of meer veranderingen, een tijdelijke puls, veranderende volatiliteit of een geleidelijke breuk beschrijven. Modellen A, B en C kiezen nadat de kleinste p-waarde is bekeken voegt een extra selectiestap toe. Als meerdere breuken of een breuk onder de nul plausibel zijn, gebruik dan een procedure die voor die hypothese en bijbehorende kalibratie is ontworpen, in plaats van de klassieke ZA-toets op te rekken.
De Quandt–Andrews-gids behandelt onbekende breukdata in regressieparameters; de Bai–Perron-gids behandelt meerdere regressiebreuken. De hypothesen zijn verwant maar verschillend; deze methoden vervangen geen eenheidsworteltoets die rekening houdt met een breuk.
Rapporteer de zoekactie en aannames bij het resultaat
Een bruikbaar verslag noemt de reeks en transformatie, steekproefperiode en frequentie, deterministisch model, lagregel, getrimde zoekinterval, gekozen breukpercentage, minimumstatistiek en bijpassende kritieke waarde of p-waarde. Vermeld de nulhypothese expliciet en geef aan of ze een breuk toestaat. Als de uitkomst verandert tussen verdedigbare modelvarianten of lagkeuzes, toon die gevoeligheid.
Gebruik de geschatte datum als diagnose, niet als causale conclusie. Vergelijk haar met bekende institutionele en marktgebeurtenissen, maar presenteer een datum die uit dezelfde gegevens is gekozen niet als onafhankelijke bevestiging van één gebeurtenis. Houd de economische verklaring, statistische verwerping en handelsimplicatie als afzonderlijke beweringen.
Voor een bredere werkwijze rond eenheidswortels, raadpleeg eerst de gids over stationariteit en vergelijk waar passend ADF of PP als aanvullende diagnostiek zonder breuk. Als de vraag gaat over een langetermijnrelatie tussen niet-stationaire variabelen, raadpleeg de Engle–Granger-gids over cointegratie. Geen enkele toets bepaalt de juiste transformatie of bewijst een winstgevende strategie.
Veelgestelde vragen
Q1Vindt de Zivot–Andrews-toets de datum van de echte gebeurtenis?
Ze kiest de kandidaatdatum met de kleinste statistiek binnen de gekozen zoekactie en modelspecificatie. Die datum hangt af van de steekproef, trimming, lagregel en breukmodel en is op zichzelf geen causale schatting of betrouwbaarheidsinterval voor de gebeurtenisdatum.
Q2Is de Zivot–Andrews-toets gewoon een ADF-toets met een dummy?
Ze gebruikt ADF-achtige regressies met breuktermen, maar doorzoekt kandidaatdata en rapporteert een minimumstatistiek. Die zoekactie verandert de referentieverdeling, waardoor gewone ADF-kritieke waarden niet kunnen worden hergebruikt.
Q3Wat is het verschil tussen modellen A, B en C?
Model A staat een verschuiving van intercept of niveau toe, model B een verandering in de helling van de deterministische trend, en model C beide. Labels verschillen per software; controleer de definitie van de implementatie voordat je de uitvoer interpreteert.
Q4Kan ik verwerping door ZA als handelssignaal gebruiken?
Nee. Verwerping is bewijs tegen een gespecificeerde eenheidswortelnul onder een bepaald breukmodel. Ze bewijst geen toekomstige voorspelbaarheid, winstgevende instapregel of rendement na transactiekosten. Primair onderzoek - Zivot and Andrews, “Further Evidence on the Great Crash, the Oil-Price Shock, and the Unit-Root Hypothesis” (1992) - Perron, “The Great Crash, the Oil Price Shock, and the Unit Root Hypothesis” (1989) - Harvey, Leybourne, and Taylor, “On Infimum Dickey–Fuller Unit Root Tests Allowing for a Trend Break under the Null” (2014) - Dickey and Fuller, “Distribution of the Estimators for Autoregressive Time Series with a Unit Root” (1979)
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Hoe kiest de klassieke ZA-toets de gerapporteerde statistiek?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
Heldere definities van belangrijke optiebegrippen, van calls, puts en optieketens tot IV, Greeks, open interest en max pain
Bekijk de optiewoordenlijst